


汉诺威闭幕后,我想说几句可能不受欢迎的话
 2026-09-21 15:16:35
评论 3
2026年汉诺威车展结束了。
展会一闭幕,国内媒体的标题就整齐划一:中国商用车赢麻了,中国电动卡车遥遥领先,欧洲人排队看中国车。
这些话不是完全没有依据。今年中国军团的规模确实空前,产品也确实在进步。但我还是想写几句可能不受欢迎的话:这种一片赞歌的氛围,对中国商用车出海其实是有害的。
不是唱衰,是怕捧杀。
2026年汉诺威IAA现场(IAA官方图片)
一、先说中国真正赢下的地方
我不打算用我们不行来开头,那也不客观。这届展会上,中国企业在几个环节上是实打实的强。
电池与三电。宁德时代展出了新一代商用车电池,做成可拆换的模块化电池包;比亚迪的刀片电池已经成为自家所有电动卡车的标配。产能、成本、磷酸铁锂技术路线,这三项欧洲短期追不上。
换电运营。广汽商用车展出的T9换电牵引车,603千瓦时磷酸铁锂电池,续航最高475公里,综合电耗低至1.2千瓦时每公里,配合奥动系统3到5分钟完成整车换电。这种车、站、运营一整套经验,是中国市场自己跑出来的,欧洲没有。
补能设备功率。比亚迪拿出1.5兆瓦闪充,华为在现场展示单枪720千瓦液冷设备,国内重卡兆瓦方案做到约1.44兆瓦。论单机功率,我们确实排在最前面。
电动客车。这是老成绩,但值得再提一次:比亚迪在欧洲纯电大巴市场的份额,德国13.7%,西班牙17.6%,英国零排放大巴占45%。这些是跑了十几年的真实数据。
成本和迭代速度。同样的车型,我们的开发周期和供应链响应速度,明显快于欧洲传统主机厂。
这些优势是真的,不该谦虚掉。
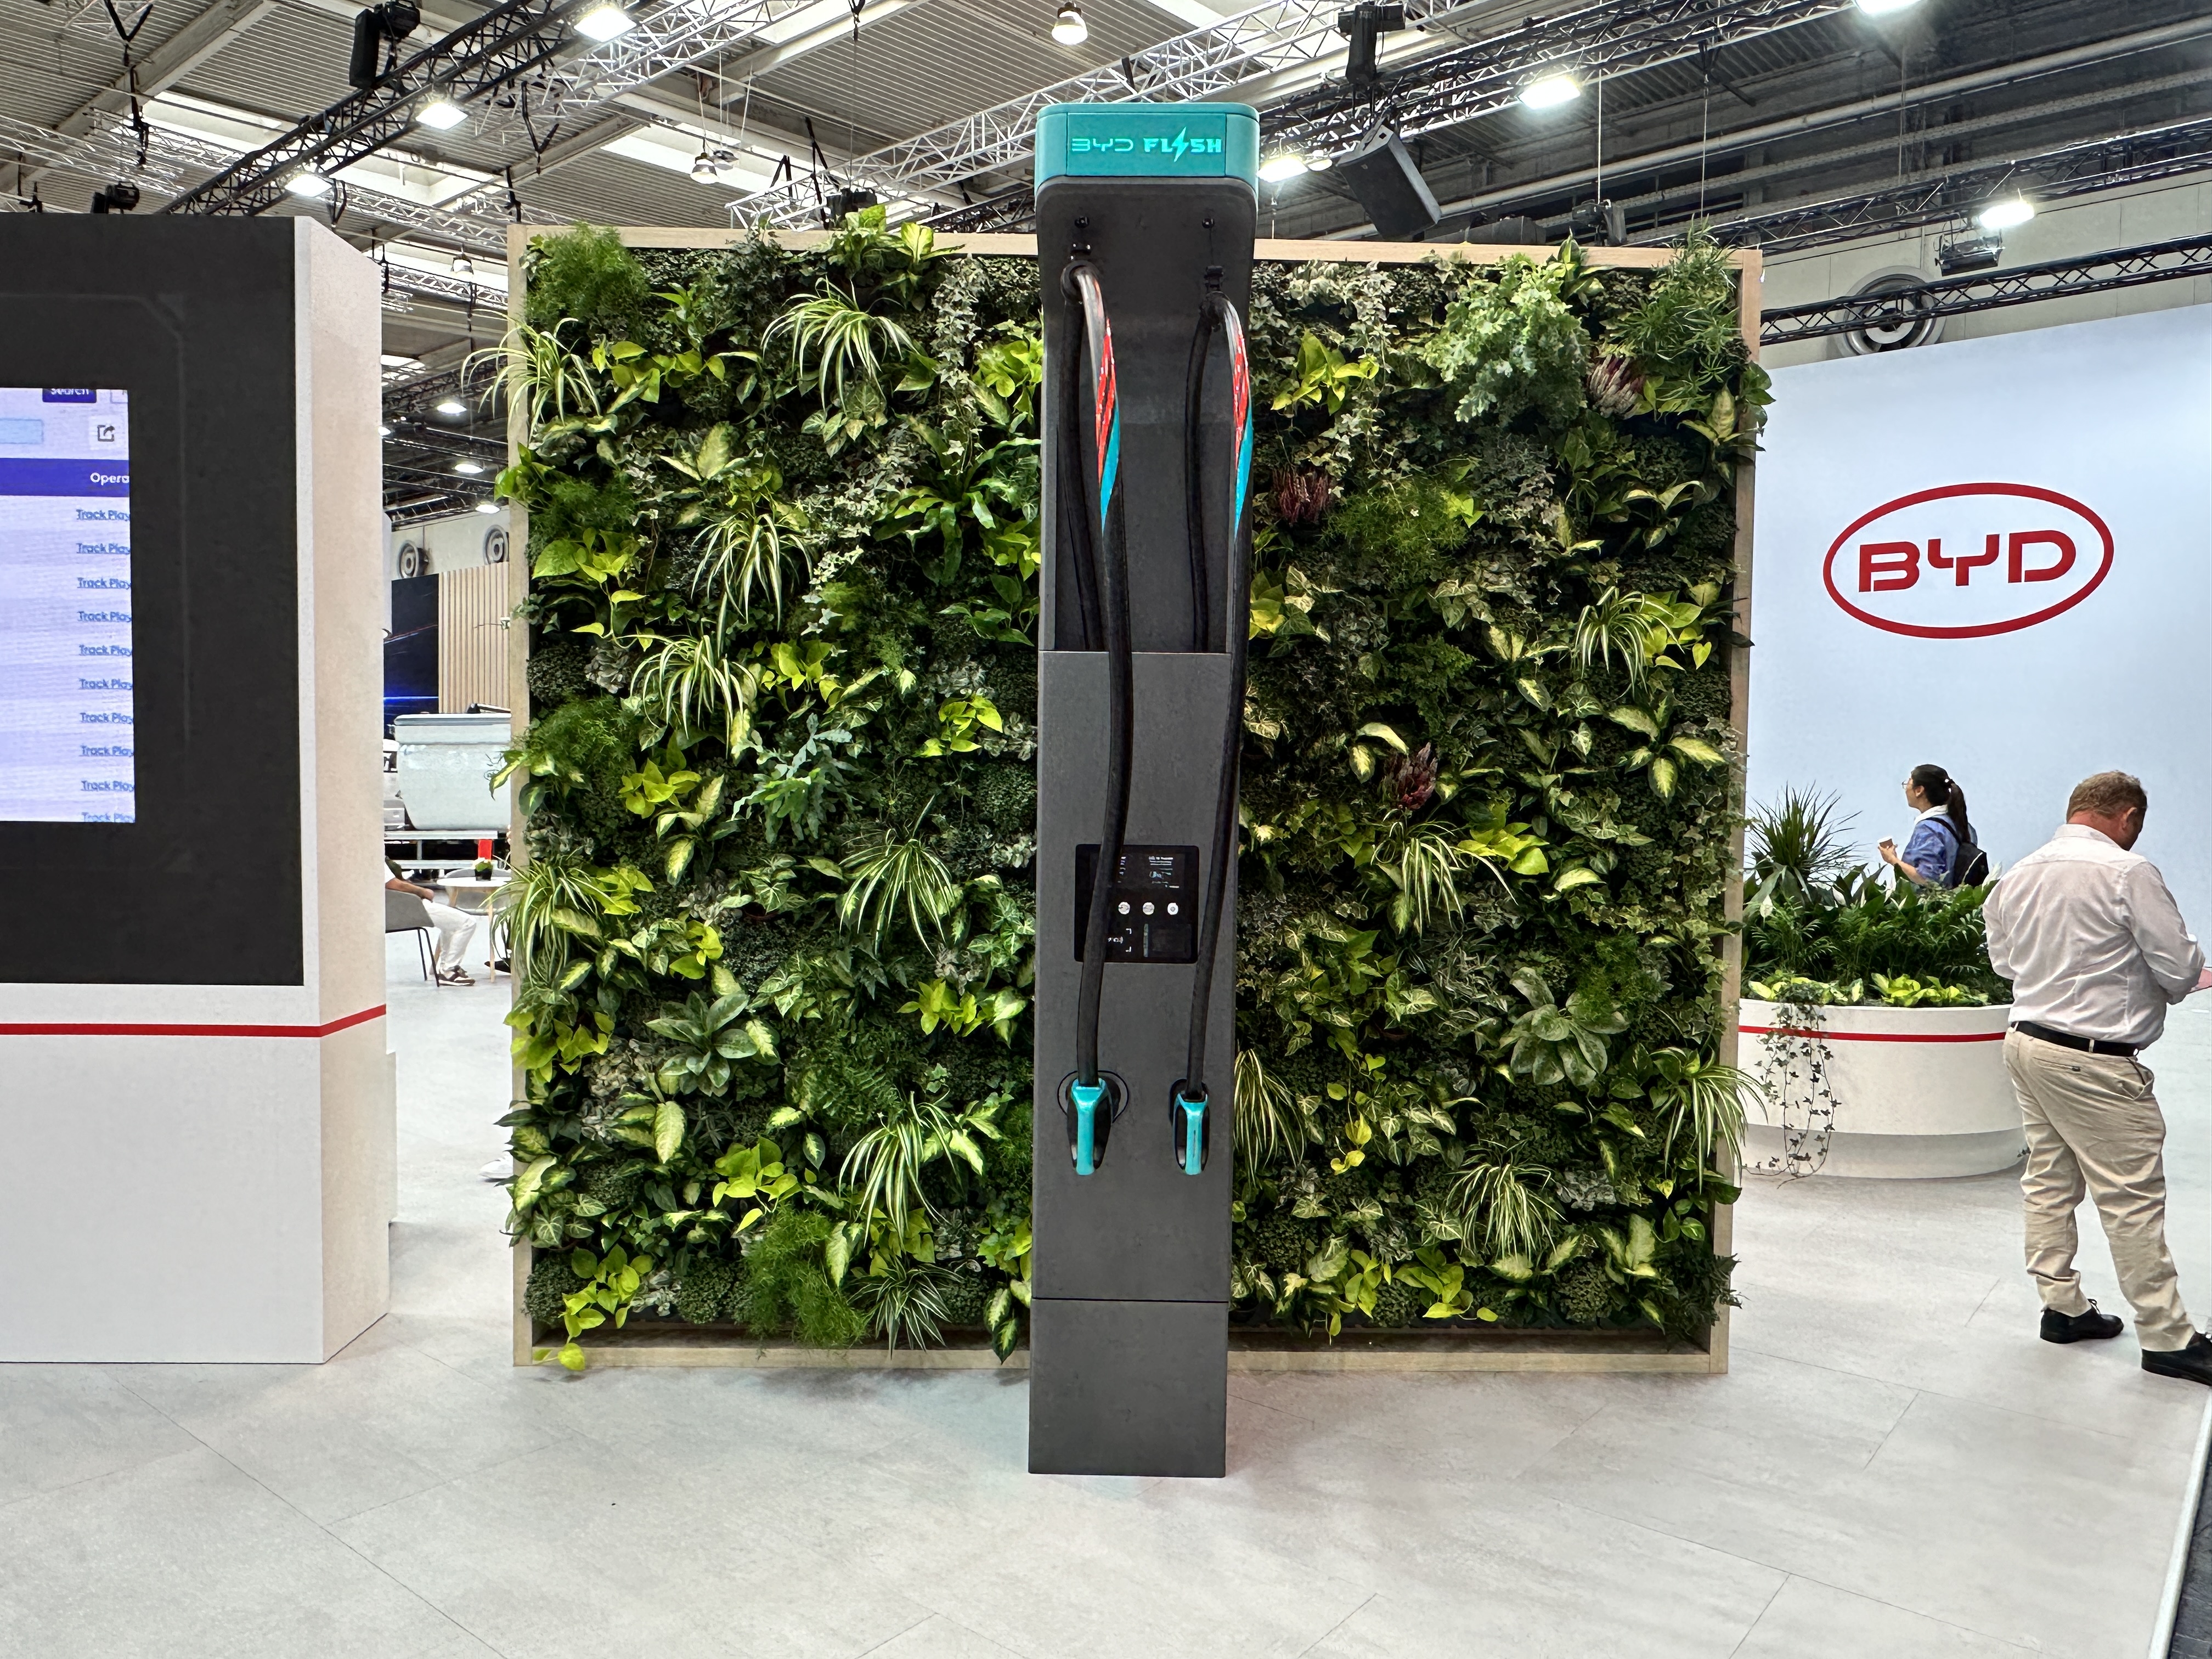 比亚迪在本届展会展示的兆瓦级闪充设备
二、但真正的前沿技术,欧洲摆在了别的地方
问题出在领先这个词的范围。
如果把本届展会上的前沿技术按领域列一遍,会看到一个不太舒服的事实:中国企业集中在整车与三电,而欧洲企业守在底盘、安全件、材料、软件工具链上。
博世在本次展会主打冗余转向系统与传感器技术,这是自动驾驶能不能上路的门槛件。
克诺尔首发了无油电动空压机,并预告面向自动驾驶的冗余制动系统。制动冗余是L4级自动驾驶的硬性前提。
采埃孚带来的是传动、电驱与自动驾驶相关的整套系统;SAF-Holland第一次把车轴、悬挂、连接件做成整合系统参展。
BPW全球首发的Wheelend ECO Pro轮端,单轴减重20公斤,配合LightTube最多减34公斤,同时给出8年不限里程质保。这些数字背后,是几十年的材料与制造积累。
还有一条最值得注意:挂车的电动化,欧洲已经开卖了。Krone与Trailer Dynamics合作的eTrailer,挂车自带电驱,能给主车减负,目前已经开放订购。
一句话对比:我们在卷车能跑多远,他们在卷车和挂车能不能更安全、更省、更可靠。后者听起来不性感,但它决定了运营商敢不敢大规模采购。
挂车与底盘技术是欧洲供应链的传统强项(IAA官方图片)
三、补能这件事,容易被误读
这届展会补能数字很热闹,但方向不一样。
比亚迪1.5兆瓦,华为720千瓦,特斯拉Semi 800千瓦,中国和美国在拼单机功率。
欧洲在做另一件事:Milence联合Alpitronic上了1000千瓦的HYC1000系统,同时把戴姆勒卡车、MAN、斯堪尼亚三家主机厂拉到一起,现场演示可互操作的兆瓦充电。
可互操作是欧洲的重点。他们的目标是,任何品牌的车,插任何一家的桩,都能充。
背后的差别是:中国在卖设备,欧洲在建规则。
功率领先可以靠一代产品追平,标准话语权丢了,要花十年去补。
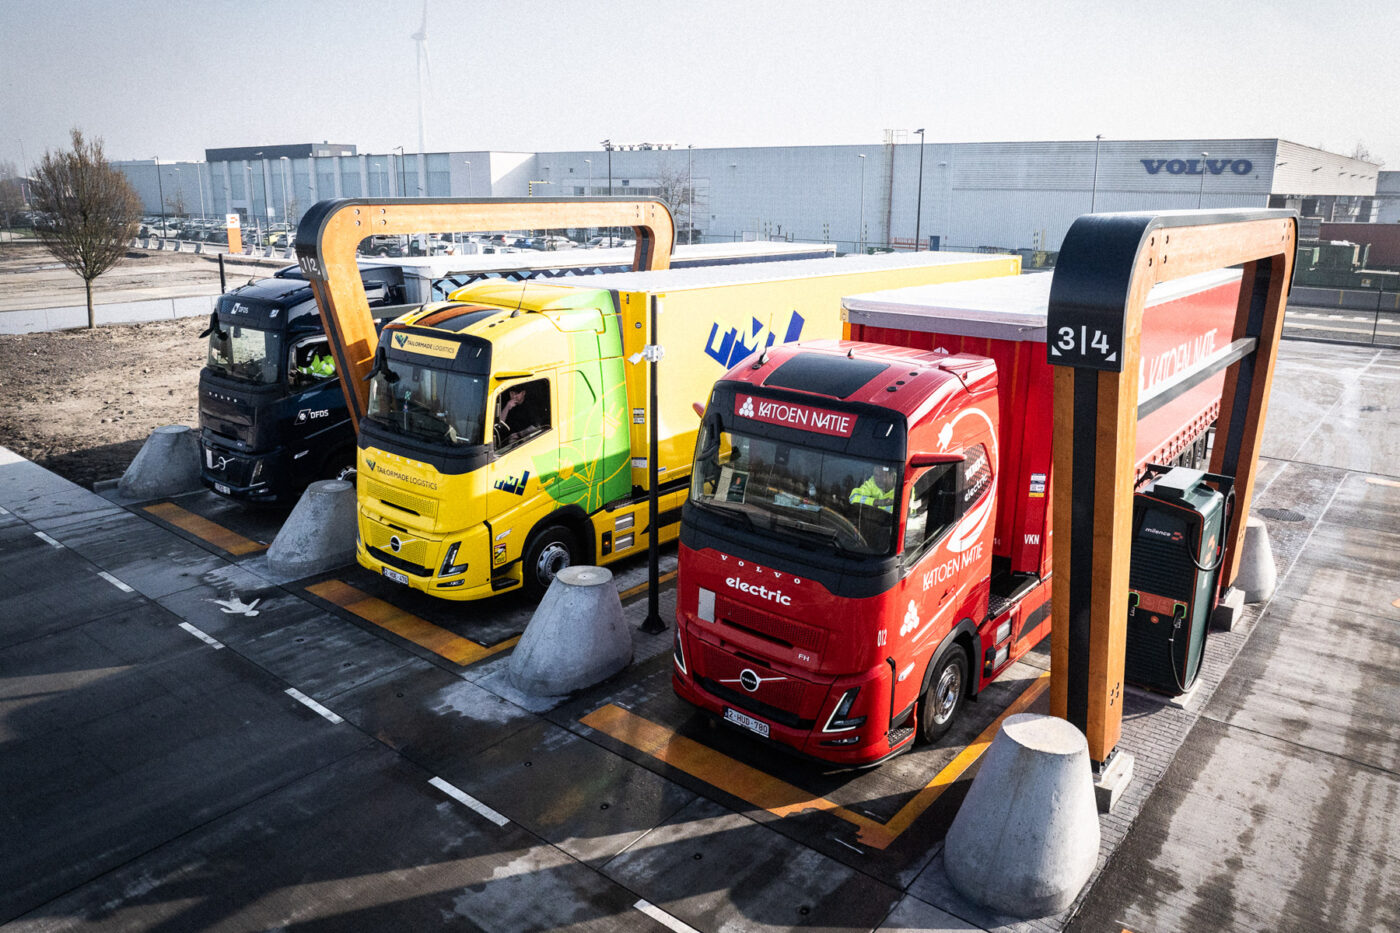
Milence联合三家主机厂演示可互操作兆瓦充电
四、氢能:整车有亮点,材料是命门
这届氢能最值得一提的中国进展,是东风全球首发的400千瓦燃料电池。
但氢能真正的门槛不在电堆大小,而在上游:质子交换膜、催化剂、碳纸、高压储氢阀件、液氢深冷部件。这些环节,目前仍然是欧美日企业的地盘。
欧洲这边,cellcentric的BZA375单体系统做到375千瓦,整机不足500公斤,40吨满载百公里氢耗低于6公斤,还能装进原来13升柴油机的位置;丰田则在展会期间宣布与斯堪尼亚、依维柯、cellcentric扩大氢能合作。
欧洲人的打法是产业链抱团,不是单品突破。这一点特别值得我们注意。
氢能与电动化并行,是本届展会的一条主线(IAA官方图片)
五、德国媒体怎么看中国车
这一段可能是全文最值得读的。
本届展会上,德国商用车专业媒体HUSS-VERLAG做了一次现场评测,结论被IAA官方创新报告收录。他们的评价是:比亚迪那台E-VALI面包车做工精良;奇瑞的Delivan让他们眼前一亮,能看出中国品牌已经会造车了。
但他们紧接着加了一句:在欧洲用户心里,真正的标杆仍然是起亚、雷诺这些深耕欧洲多年的品牌。
这两句话放在一起,信息量很大。
第一,我们的制造水平已经得到认可。做工精良、会造车了,这不是客套话,是德国专业媒体的评价。
第二,我们缺的不是产品,是欧洲用户的长期信任。起亚的PBV、雷诺的Trafic E-Tech这些车,参数上未必强过中国产品,但它们懂欧洲客户怎么用车、怎么改车、怎么算账。
第三,中国品牌之间的水平差异,比外界想象的要大。同一个展馆里,有的中国产品能让德国记者眼前一亮,有的还停留在把国内车型搬过来的阶段。
另外,外媒在总结中国面包车的竞争力时,提到的一个关键数字是三万欧元以下。也就是说,目前我们在欧洲最有说服力的武器,还是价格。
中国品牌展台是本届展会人流集中的区域之一(IAA官方图片)
六、差距清单:分六层,从硬到软
第一层,芯片。智驾大算力芯片依赖英伟达,车规级MCU靠英飞凌、恩智浦、瑞萨、意法,SiC功率器件靠英飞凌、意法、安森美,IGBT靠英飞凌、三菱、富士。这是最硬的卡点。
第二层,传感器与精密部件。激光雷达我们强,但毫米波雷达芯片、高精度IMU、柴油高压共轨系统,仍然主要靠进口。
第三层,底盘与安全件。制动与EBS、ESC、冗余制动、冗余转向、缓速器、AMT自动变速箱、车轴与空气悬挂。克诺尔、采埃孚、博世、福伊特、BPW、SAF-Holland这些名字,是几十年的护城河。
第四层,材料。燃料电池的质子交换膜、催化剂、碳纸,液氢储罐与深冷部件。
第五层,软件与认证。AUTOSAR基础软件与工具链、仿真验证、功能安全与信息安全体系,以及欧盟整车型式认证、GSR、ECE R29、Euro NCAP这些流程门槛。
第六层,服务与残值。经销网络、备件供应、技师体系、二手车残值、百万公里级可靠性数据。
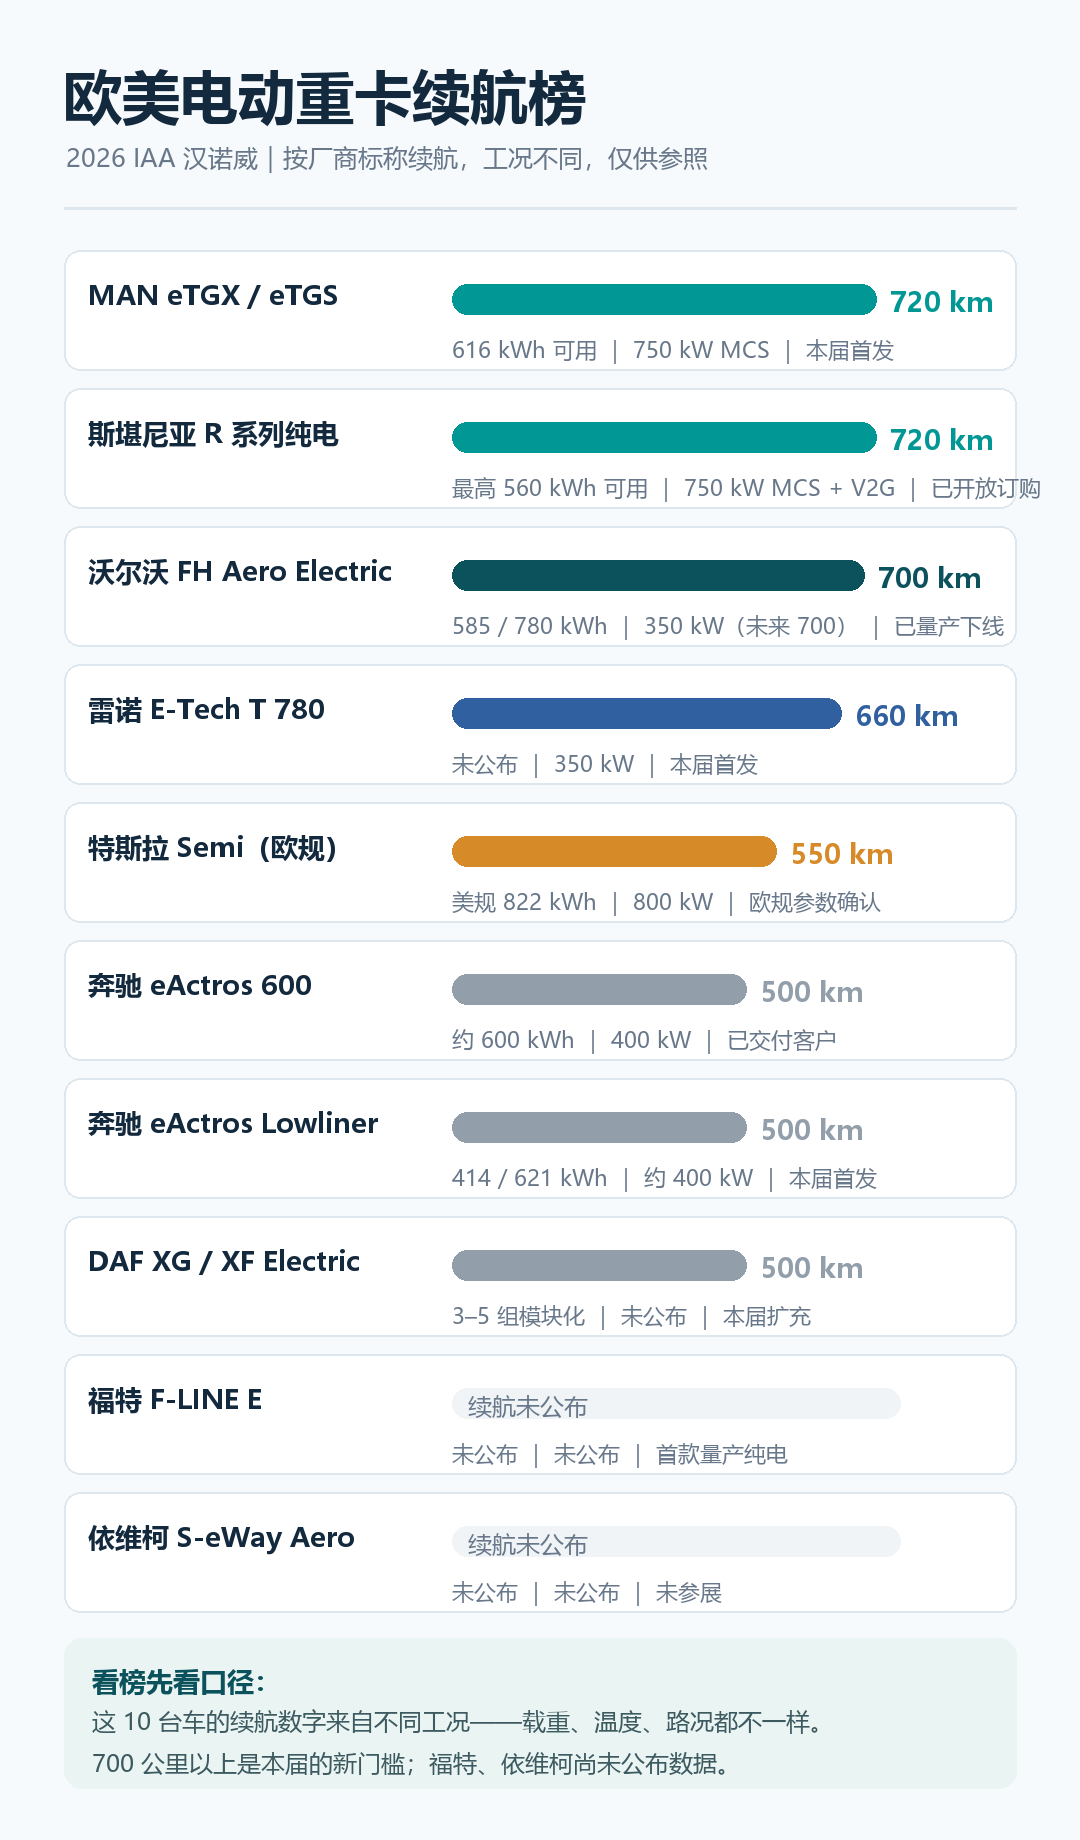
本届欧美电动重卡标称续航对比(按厂商标称口径)
七、一句总结
整车层面的领先,可以是三年的事;供应链纵深、服务半径和可靠性数据,是十年的事。
这几年中国商用车进步很大,这是事实。但把这轮进步说成遥遥领先,会带来两个坏结果:一是让企业误判优先级,把资源继续堆在参数上,而不是补供应链和服务;二是让行业失去危机感,等到欧洲的电动挂车、冗余制动、可互操作的充电网络成体系之后,我们再回头补课。
真正值得担心的,不是被别人看低,而是被自己捧杀。
展会闭幕,真正的考验在展馆之外(IAA官方图片)
本文数据来自IAA官方创新报告2026、企业官方发布及欧洲专业媒体报道,涉及外媒评价的部分为译文,保留原意。部分参数为厂商标称口径或媒体口径。