


车主嫌贵、险企叫亏:电动重卡的保险困局卡在哪一环?
 2026-09-23 14:24:17
评论 7
一台电动重卡,买车贵、用车省,但很多车队在算总账时,都会在保险这一栏卡住:保费比同吨位燃油车高出一截,出险后维修周期长、停工损失大;而在保险公司的账本上,新能源商用车的赔付同样不轻松。“车主喊贵、险企叫亏”,这道题到底卡在哪?
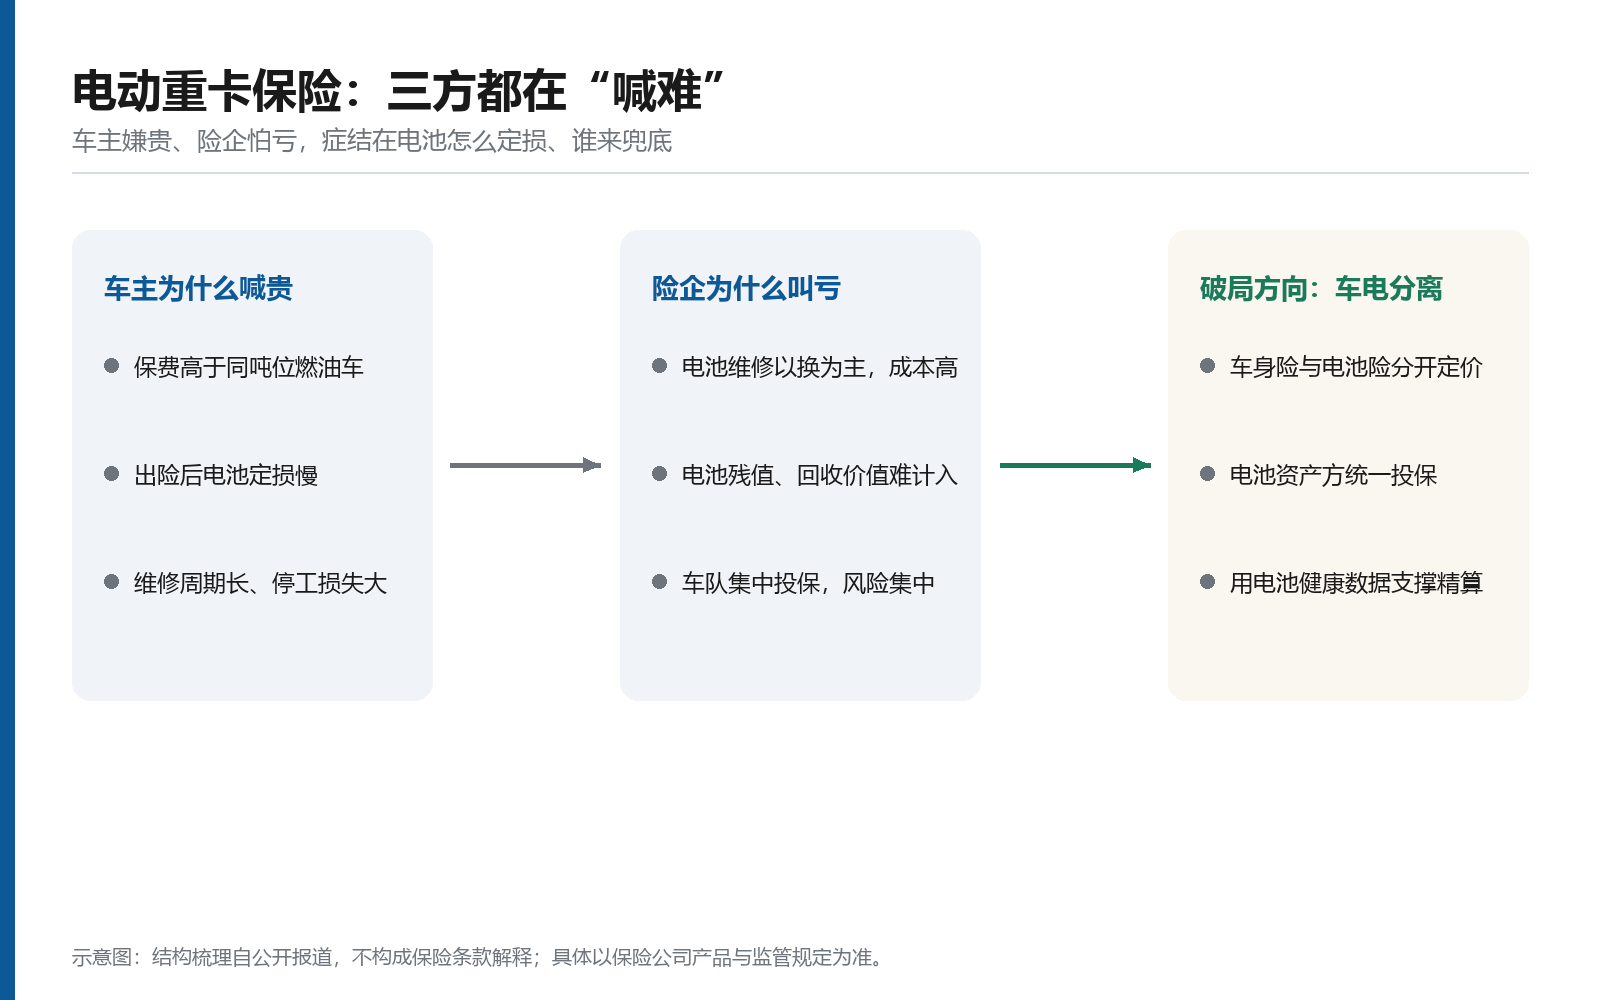
图:电动重卡保险的三方困局与破局方向(示意图,据公开报道梳理)
01|车主的贵与险企的亏
从车主视角,保费高只是第一层。更要命的是出险后的连锁反应:电池定损慢、配件等待久、维修网点少,一台车趴窝十几天,损失远超保费本身。有车队做过测算,同样一次事故,电车从定损到复驶的时间往往是油车的两三倍。
从险企视角,新能源商用车的风险确实更难量化:电池维修通常以更换为主,单次成本高;电池的残值与回收价值如何计入定损,行业缺乏统一标准;车队客户集中投保,一旦出现批量事故,赔付集中度远高于散户市场。
02|卡点:电池的价格谁来定
最核心的卡点是电池资产的定价机制。电池既是整车最贵的部件,也是折旧最快、最需要专业评估的部件;事故后究竟该修、该换,还是该按电池健康度折价,需要一整套检测与评估标准。评估口径不统一,保险公司的赔付与车主的期待就会永远对不上。
此外还有维修生态问题。新能源商用车的授权维修网点数量远不及燃油车,配件供应链更长,很多维修厂缺乏高压系统维修能力。结果是维修成本高、周期长,反过来又推高保费——形成“贵—赔—更贵”的循环。
03|破局:车电分离正在改写规则
眼下被寄予厚望的方向是“车电分离”:把车身险与电池险拆开定价,电池由资产管理方或电池银行统一投保。这样一来,车身部分回归传统风险模型,电池部分则由专业的资产方承担管理与维护责任,保险定价可以基于电池健康数据精算,而不是整车“一刀切”。
与之配套的是数据能力。随着动力电池溯源与健康评估体系逐步完善,电池的每一次充放电、每一次维修都有记录,保险公司第一次有机会像看待发动机一样,去评估一块电池的“健康档案”。数据越透明,定价越精准,车主与险企之间的信任缺口就越小。
04|下一步:保险是模式闭环的最后一环
要打破困局,需要三方共担:主机厂与电池企业开放维修与数据能力,险企开发适配新能源商用车的专属产品,车队则通过规范化管理与安全运营降低出险率。政策层面,推动动力电池定损评估标准与回收体系衔接,同样关键。
保险从来不是一笔可以忽略的成本,而是新能源商用车商业模式能否闭环的最后一环。当电池能被准确定价,保险才不再是买卖双方的心结,而会变成支撑行业规模化的一根支柱。