


卖得越多、赚得越少 新能源商用车撞上“经济不紧气”
 2026-09-23 14:24:22
评论 5
行业统计显示,新能源商用车渗透率一度达到33.7%,并连续8个季度上行——放在任何行业,这都是一条漂亮的增长曲线。但另一条曲线更让老板们揪心:行业产能利用率跌破60%,重卡利润率低于4%。车一台台卖出去,钱却越挣越薄,这门生意到底出了什么问题?
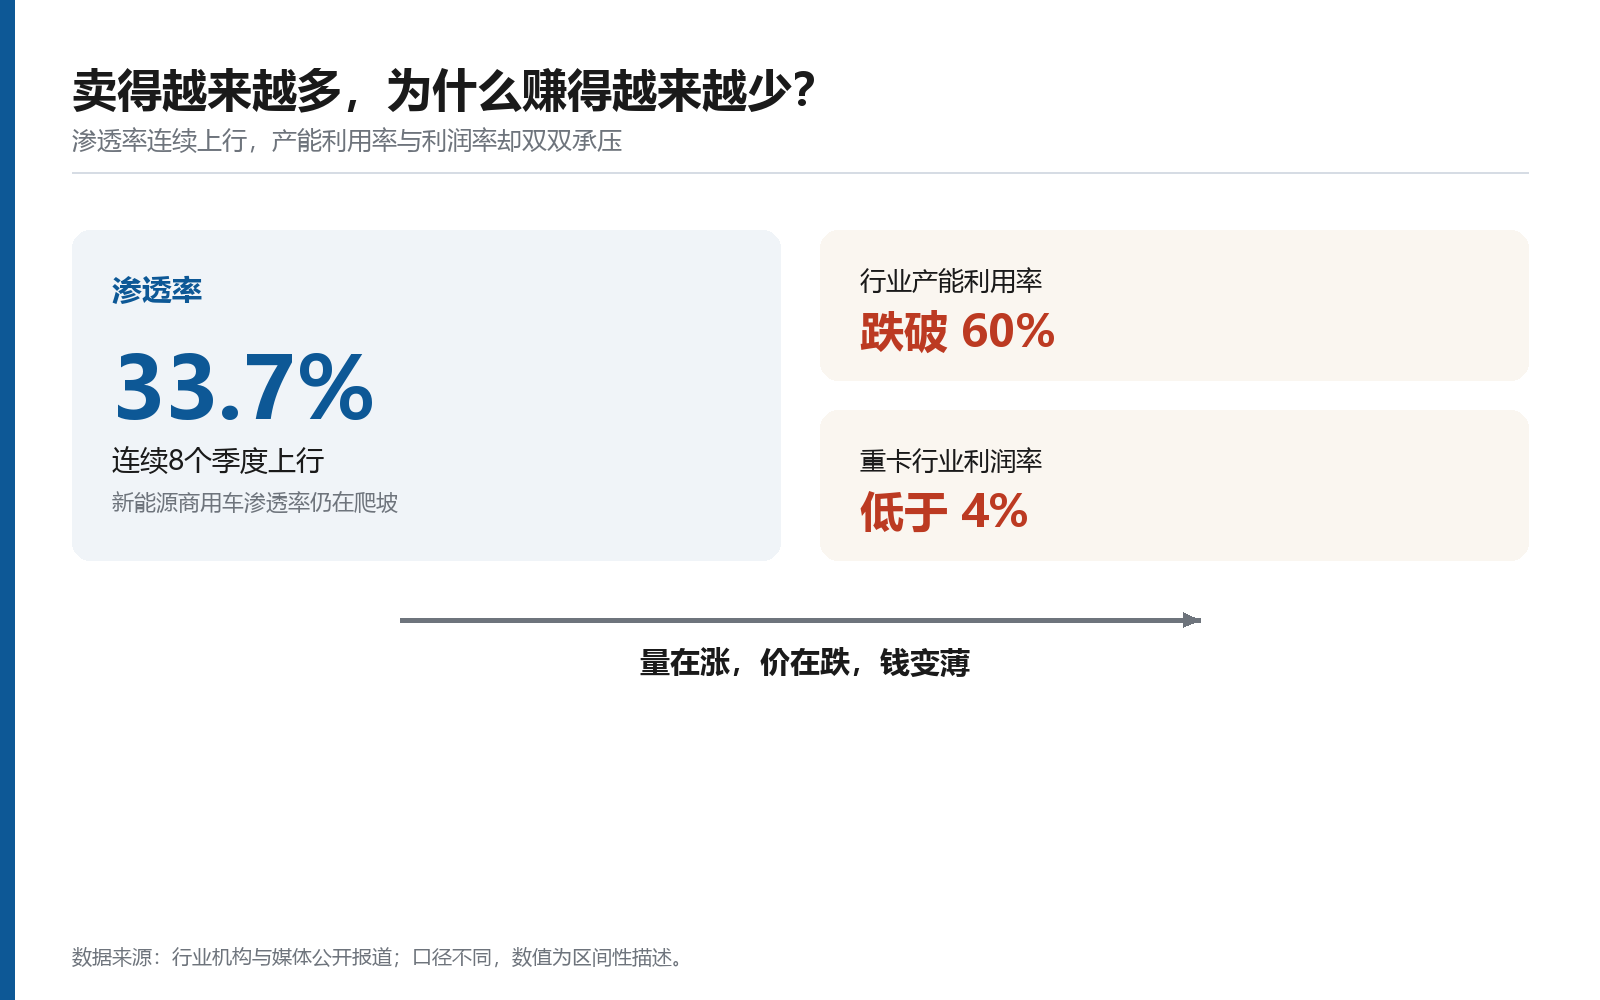
图:渗透率上行与产能利用率、利润率承压(数据来源:行业机构与媒体公开报道)
01|现象:价格战从乘用车烧到卡车
终端最能说明问题。为抢订单,新车上市不足半年就开始让利,老款清库价格一降再降;经销商把返利、金融贴息、置换补贴全部算进去,单车毛利被压到极薄。有业务员形容,现在的报价是“把能给的都给了,客户还觉得贵”。
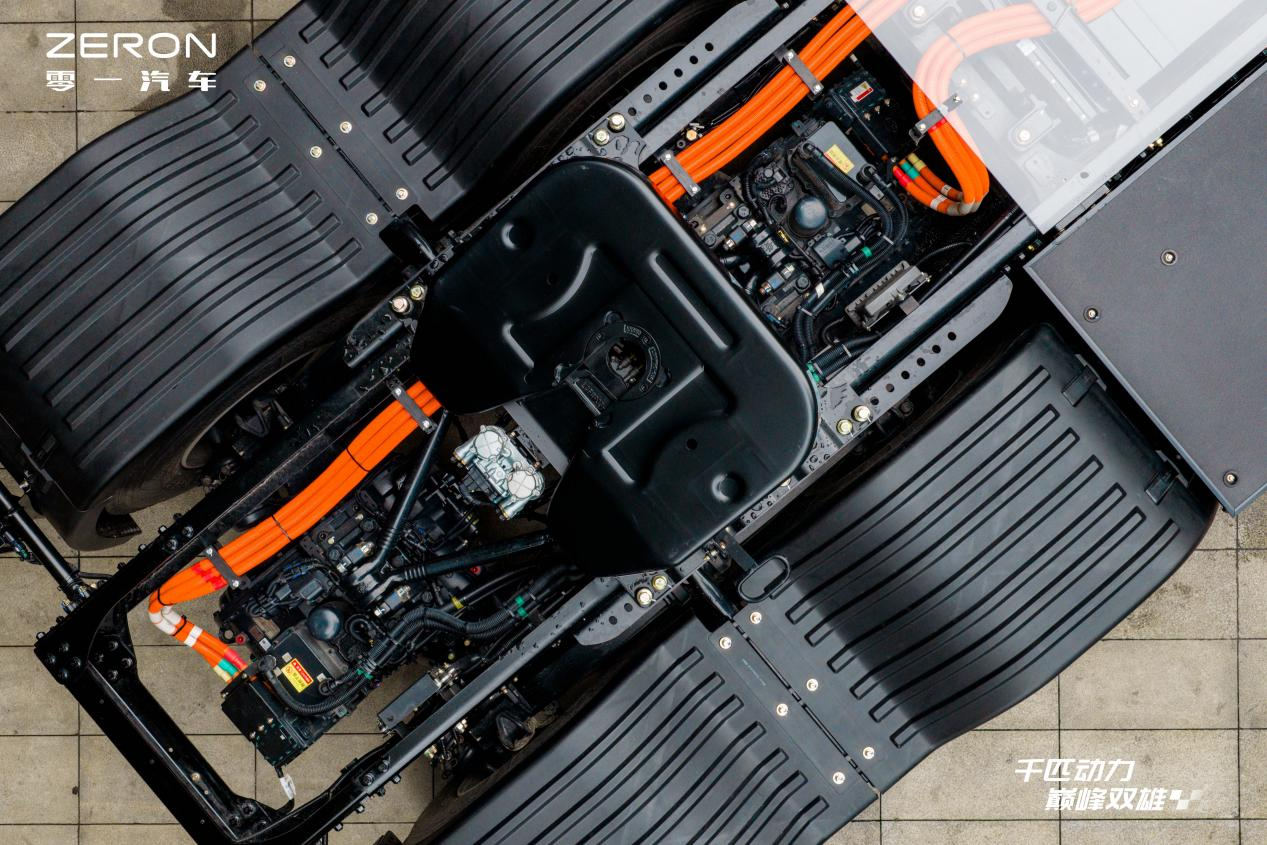
更矛盾的是,成本本来是往下走的。动力电池单价从每千瓦时千元以上一路降到700元区间,本该给整车留出利润空间,但降价空间几乎被立刻投入下一轮促销——成本降一元,售价降一元五,行业掉进“以价换量”的循环。
02|成因:三条曲线同时压下来
第一是产能先行。前两年行业集体看好,扩产节奏跑在需求前面,闲置产能成了固定负担;第二是产品同质化,三电供应链高度集中,各家配置差距不断缩小,用户比价越来越狠;第三是需求端议价权强,车队和平台集中采购、运价长期低迷,成本压力层层传导到整车厂。
补贴退潮之后,最后一块“缓冲垫”也没了。过去靠政策红利与资本输血撑起的打法,如今必须直面真实的盈利能力:卖车不赚钱,靠售后和金融能不能补回来?这个问题,正在重新定义商用车企业的经营模式。
03|结构性机会还在,只是不再平均分配
政策端仍在打开空间:220亿元超长期特别国债支持老旧营运货车报废更新,国三、国四车辆纳入范围;“十五五”明确建设3000个以上重卡充换电站,并提出把高速公路新能源货运量占比提到18%。蛋糕确实还在变大,但不再人人有份。
细分场景的差距也在拉大。矿区、港口、钢厂、砂石骨料、冷链,各有各的里程结构、补能条件与账期规则;谁把某个场景吃透,谁就能在价格战里守住利润。相反,只靠通用产品打天下的企业,很难逃过比价。
04|出路:从卖车到卖运营
第一条路是把一次性买卖变成长期服务:把车辆、补能、金融、维修、回收打包成一套运营方案,赚用车全周期的钱;第二条路是把细分场景做深,用定制化换取溢价;第三条路是技术差异化,超充、换电、智能驾驶与安全能力,都需要真本事,而不是发布会上的参数。
规模不经济的阶段,能活下来的不一定是最大的企业,但一定是最会算账的那个。谁先把“每台车能赚多少钱”算清楚,谁就能熬过这轮洗牌。