


电动化,到底是中国特色还是全球趋势
 2026-09-23 16:27:57
评论 3
2026年汉诺威车展结束了。
这届展会最值得注意的,不是哪家发了新车,而是几乎所有欧洲厂商的发布会,都有一半时间在讲充电桩、电网和法规。
于是又绕回那个老问题:电动化,到底是中国特色,还是全球趋势。
我的判断是:电动化是全球方向,但推进电动化的机制,是中欧之间最大的分野。中国用垂直整合换速度,欧洲用合资分摊换确定性,美国用资本和产品换可能。
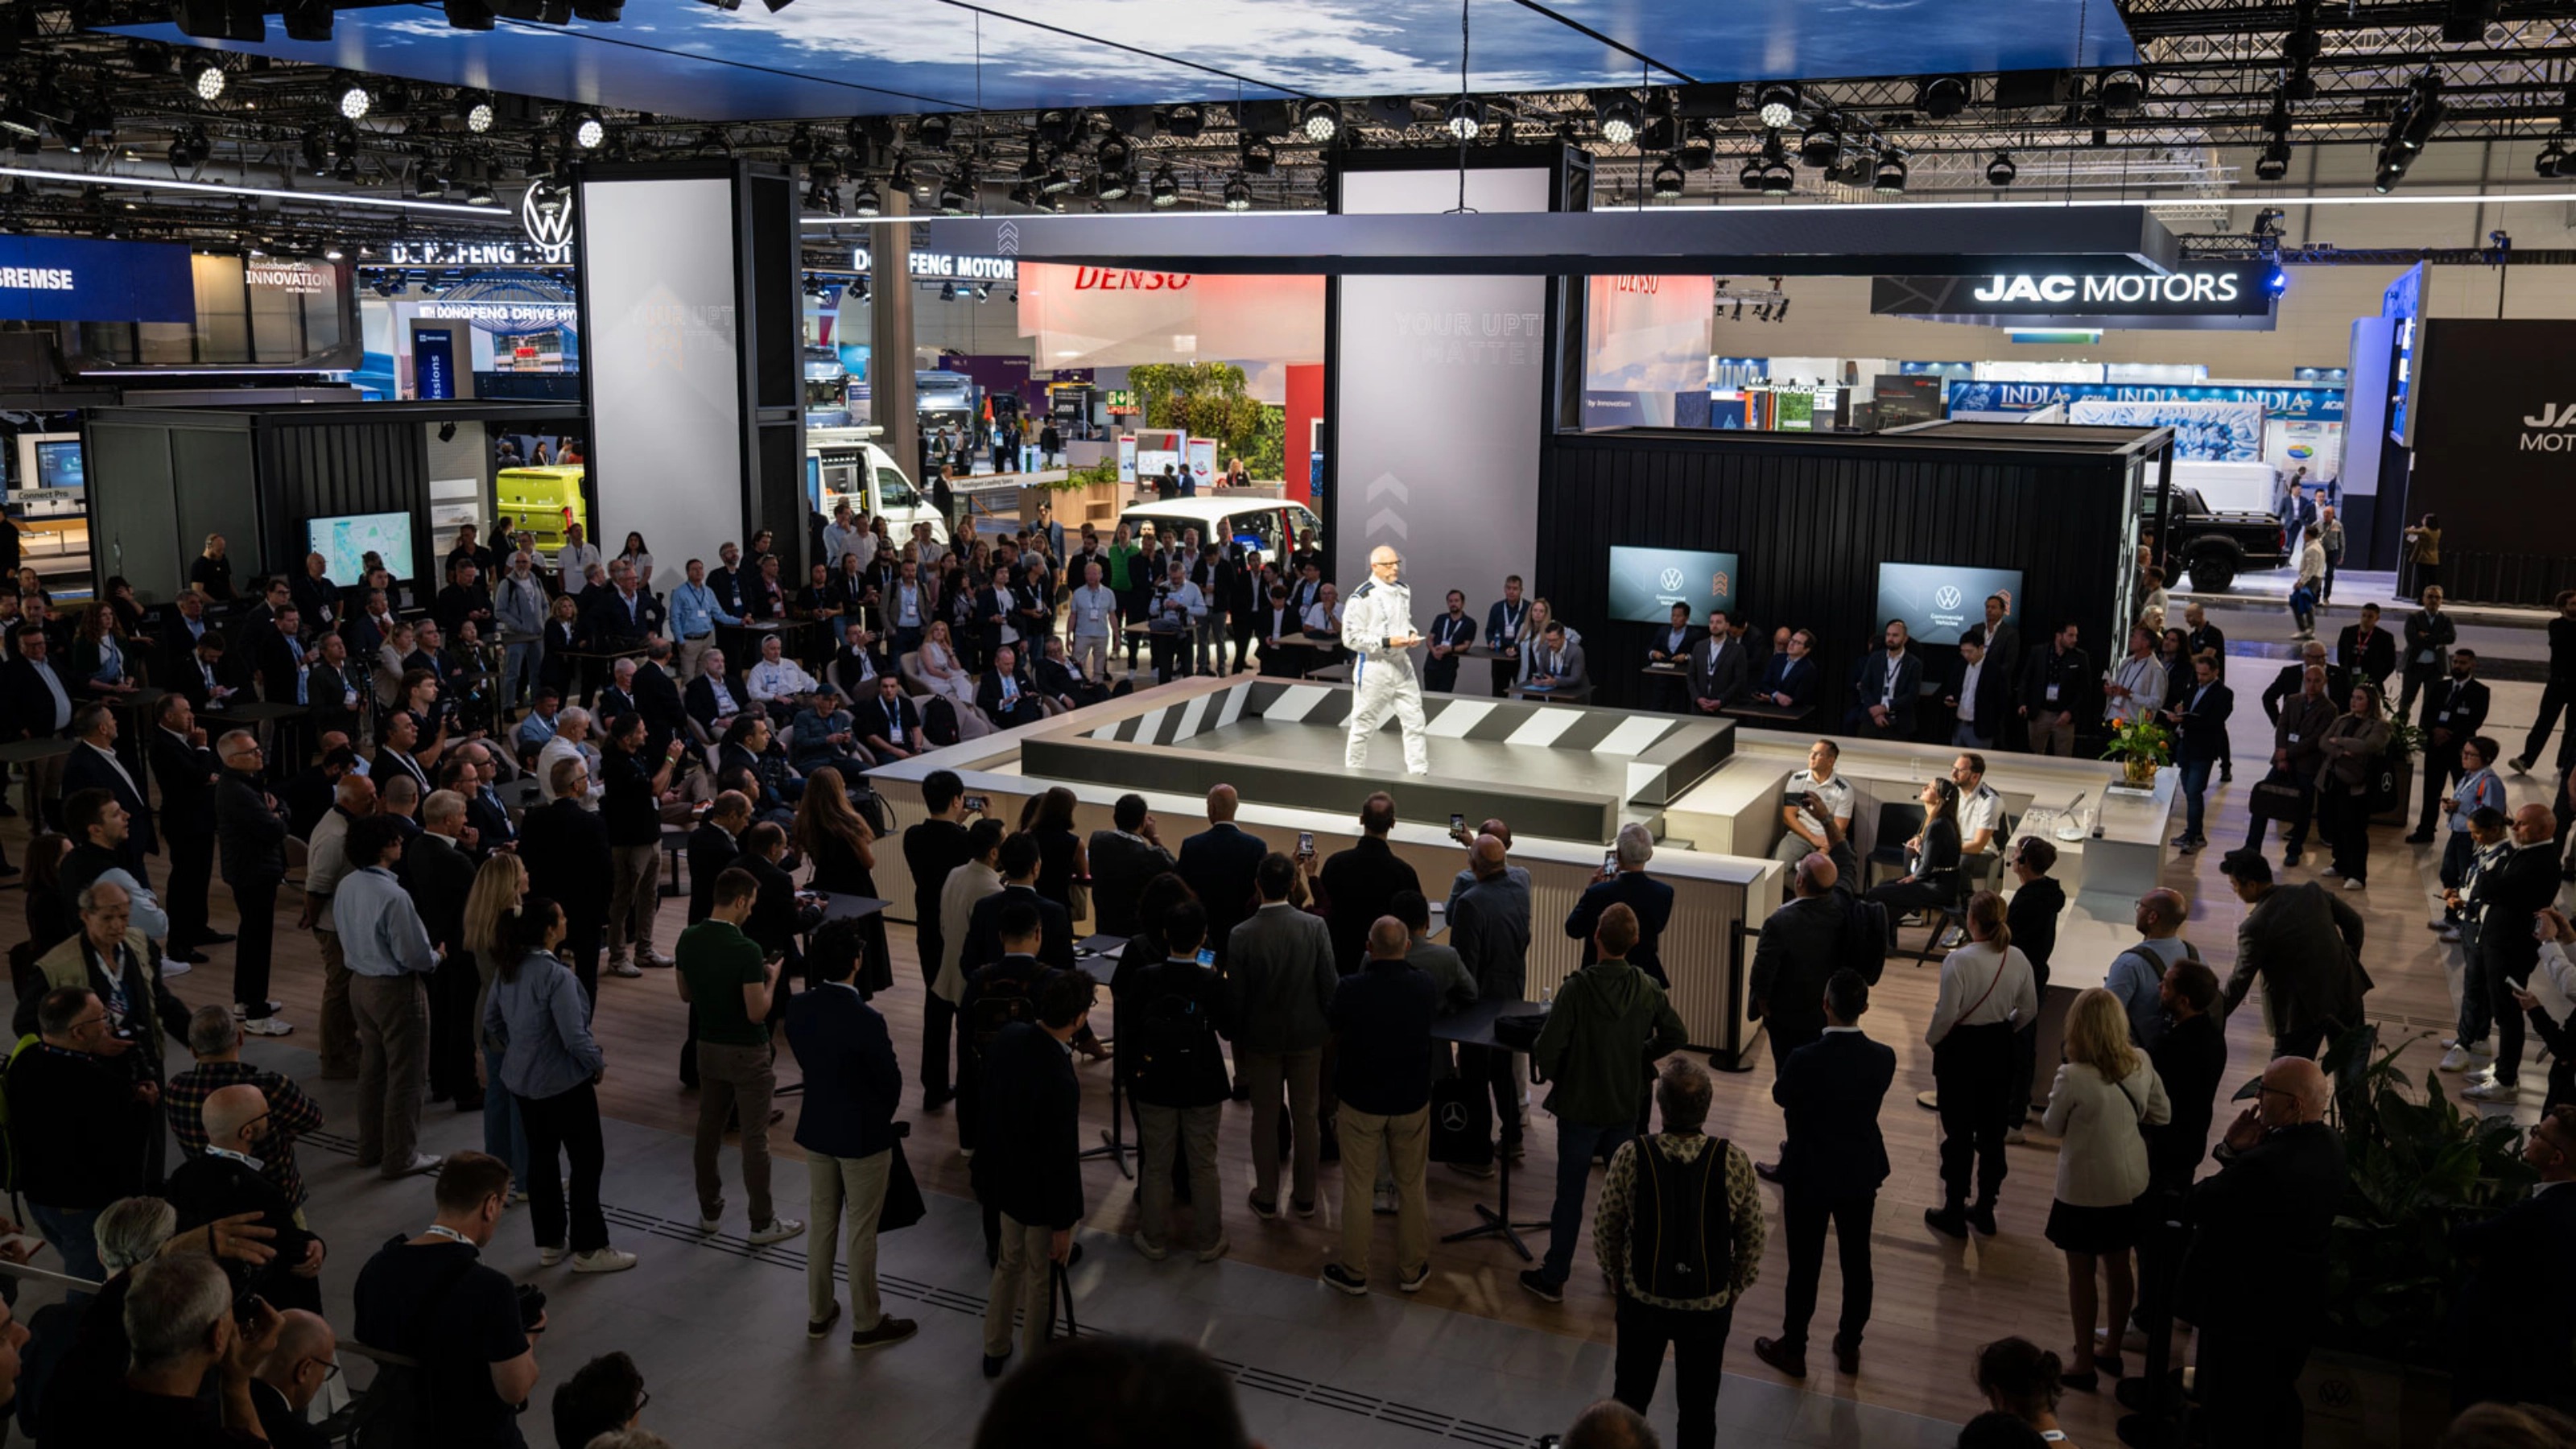
2026年汉诺威IAA展馆现场(IAA官方图片)
一、先承认,这是全球趋势
先把方向说清楚:欧洲和美国都在往电动化走,区别只是时间表。
卡车界的年度卡车评选连续两届颁给纯电车型,2025年是奔驰eActros 600,2026年是DAF的XD和XF Electric;沃尔沃新一代电动卡车已经批量生产;MAN和斯堪尼亚都报出720公里标称续航;雷诺E-Tech T 780标称660公里;特斯拉Semi的欧规参数确认,40吨总质量下续航550公里,支持800千瓦级充电。
但更有说服力的证据不在展台上,而在供应链和规则层。
采埃孚在展会期间公布,2026年已获得超过50亿欧元终身订单;博世展出面向18到49吨卡车的刚性电驱桥;克诺尔首发无油电动空压机;BPW拿出可以边跑边发电的ePower车轴。与此同时,Euro NCAP的重卡安全评级出炉,斯堪尼亚和沃尔沃FH拿到五星。
这些公司不赌技术路线,只跟着订单和标准走。当供应商和认证机构同时为电动化调整产品结构,说明电动化不是某个市场的政策产物,而是整个行业的结构性变化。
需要标注口径:续航均为厂商标称值,工况不同;纯电占比说的是试驾申报口径,不是全场的电动化比例。
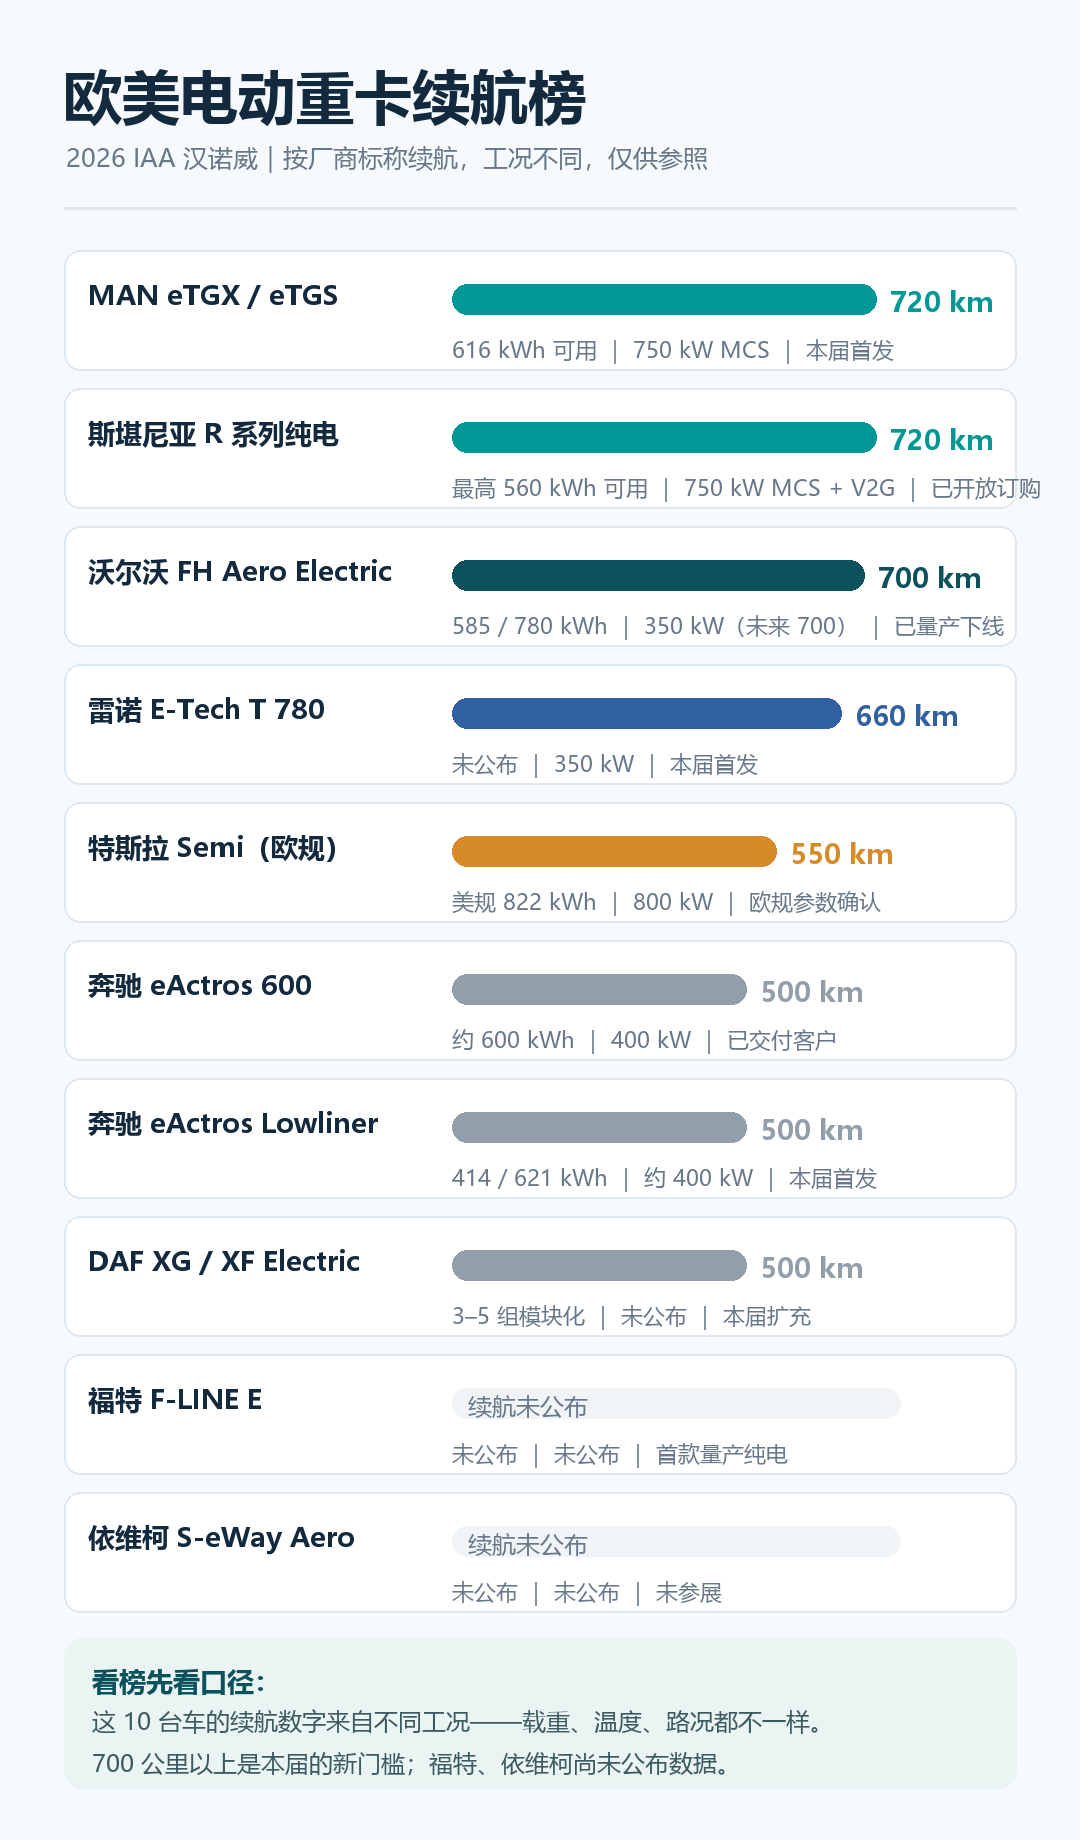
本届欧美电动重卡标称续航对比(按厂商标称口径)
二、但中国跑得更快,这也是事实
先说清楚:中国的产品清单在这里不做过多赘述,而是解释一个问题——为什么中国能跑得快。
第一个原因是垂直整合。宁德时代在展会首发TECTRANS II商用车电池,最高配置宣称续航1000公里;比亚迪从电芯到整车到闪充桩全部自己做,ETT44支持1.5兆瓦闪充,20分钟从20%充到80%;华为只做设备,把桩卖给所有品牌。整条链在自己的体系里闭环,迭代不用等别人。
第二个原因是规模摊薄成本。国内上半年新能源重卡终端销量超过14万辆,港口、矿区、钢厂、城配这些场景已经跑通,规模带来的不是宣传稿,而是真实的成本曲线。
第三个原因是运营模式的创新。广汽、重汽、三一把换电做成了车加站加运营的打包生意,卖给客户的不是一台车,而是一套运力方案。这种思路在欧洲很少见。
所以中国的优势,本质是机制优势:每个环节都自己扛下来,用垂直整合换速度。代价同样清楚——建站的资本开支、电池路线的选择、海外合规的成本,全部压在企业自己身上。跑得快,但摔一下也重。
中国的优势集中在电池、补能设备与运营模式的组合
三、欧洲的电动化,是被三层力量推着走的
欧洲的电动化由三层力量驱动,而且每一层都不是靠一家企业完成的。
第一层是法规。欧盟CO2标准要求,2030年新重卡要减排45%。VDA主席在开幕式上直接要求欧盟把这项法规的审查提前,并明确反对用罚款解决问题,理由是充电基础设施和电网跟不上。协会替整个行业出面和政策谈判,本身就是一种抱团。
第二层是联盟。充电网络方面,戴姆勒卡车、Traton、沃尔沃三家竞争对手合资成立Milence,截至2026年7月已建成37个充电枢纽,完成1.2亿欧元融资;软件方面,戴姆勒卡车和沃尔沃成立Coretura,做软件定义商用车平台;燃料电池方面,同样这两家合资的cellcentric推出375千瓦的BZA375系统;氢能路线上,丰田把斯堪尼亚和依维柯也拉到了一起。
第三层是体系门槛。Euro NCAP开始给重卡评安全星级;欧洲的租赁和车队服务商关心的是三个具体问题:电动卡车的残值是多少、充电价格能不能签长期合同、电网接入要等多久。这三问,才是电动重卡能不能被大规模采购的门槛。
还有一个细节值得单独提:零部件供应商在为一条不确定的路线备货。采埃孚公开表示电动化将非线性推进,一边推模块化电动平台,一边把TraXon 2混动变速箱作为过渡方案主推;博世的打法是四条腿同时走——刚性电驱桥、燃料电池、氢内燃机、软件定义卡车。
挂车这一侧的动静更大。BPW的ePower是一根发电轴,制动和行驶中的能量被回收,用来给冷藏挂车供电;Krone与Trailer Dynamics合作的eTrailer自带电驱,能给牵引车减负。挂车的电动化,欧洲已经进入商业化阶段。
把这些放在一起,结论很清楚:欧洲电动化的问题不是技术,而是体系。技术已经就位,联盟在建规则,认证和资金在设门槛。谁掌握规则,谁就掌握下一轮的主动权。
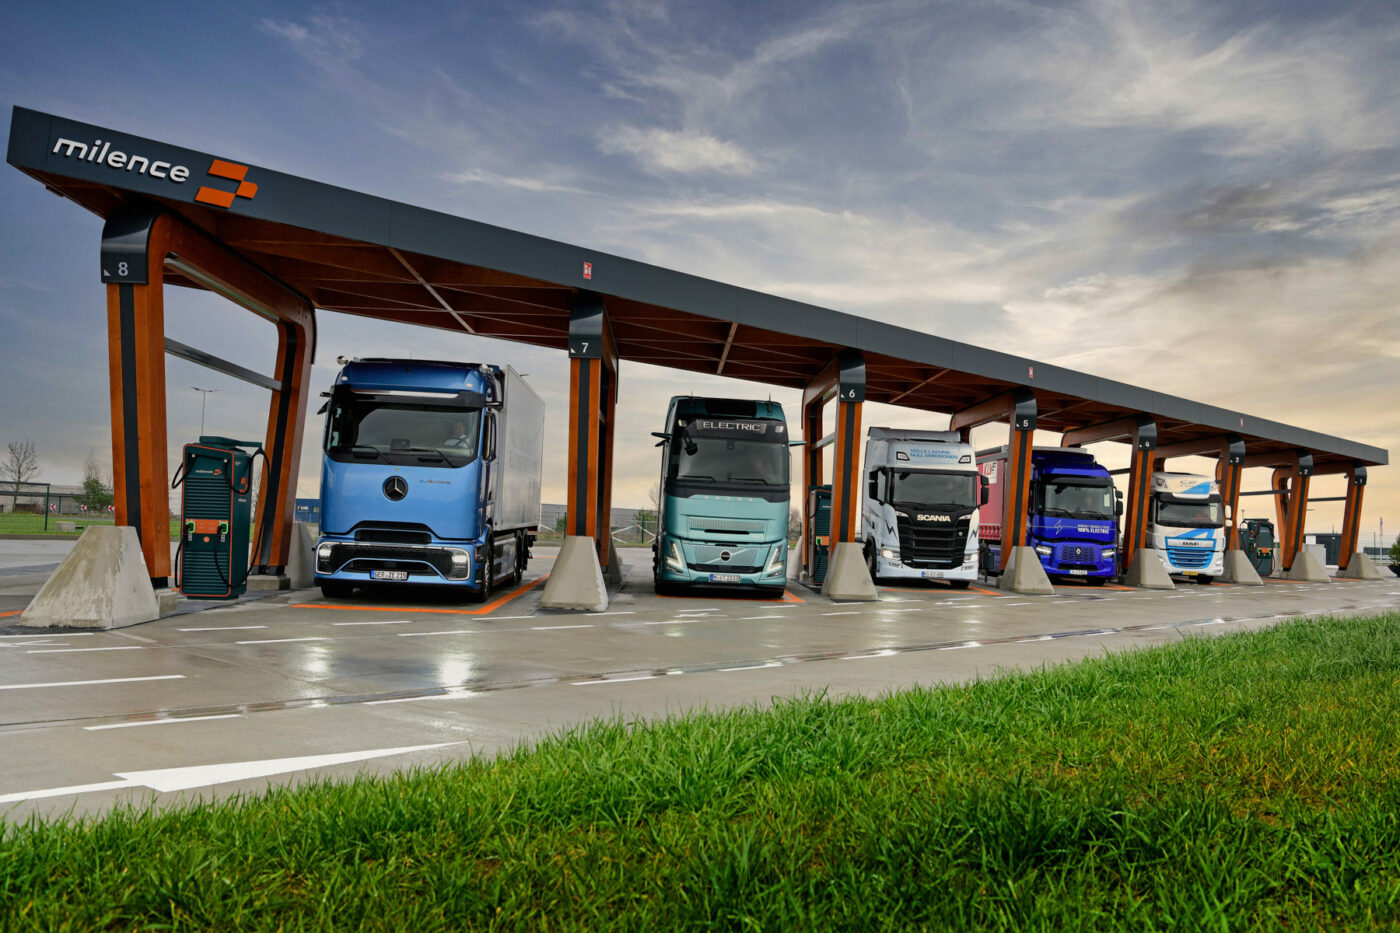
Milence由戴姆勒卡车、Traton、沃尔沃合资成立,已建成37个充电枢纽
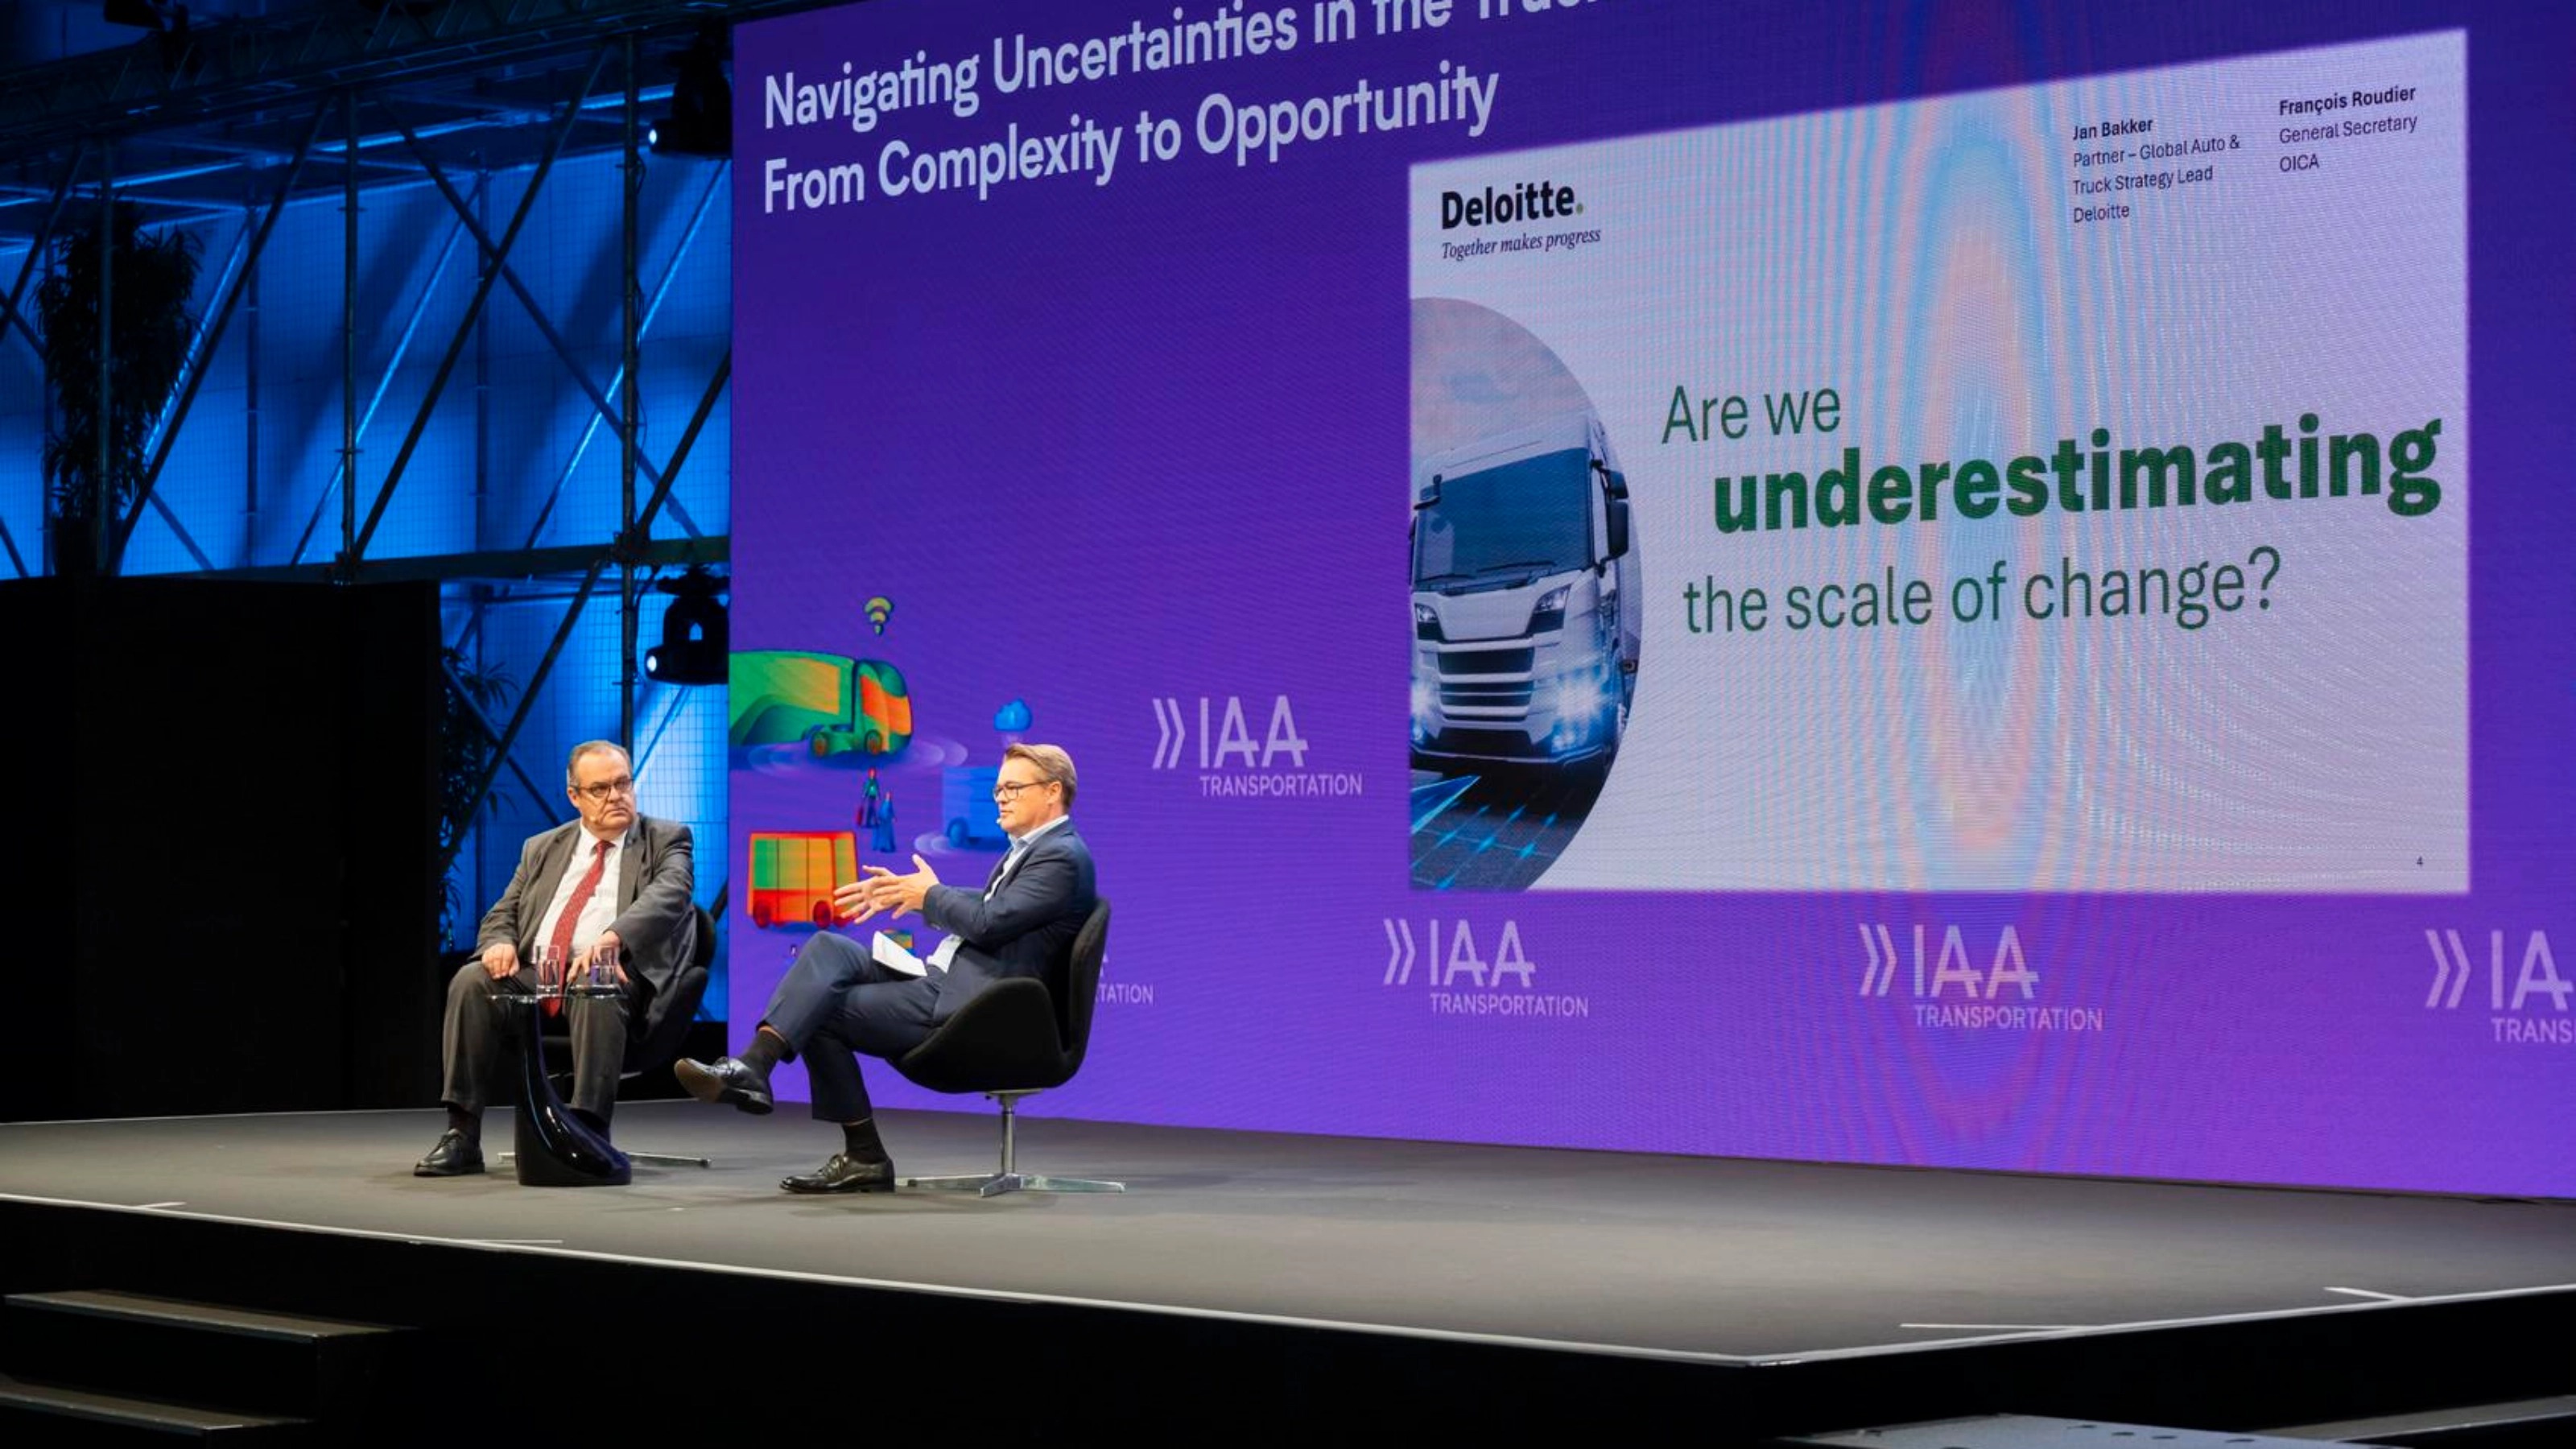
规则、认证与资金门槛,是欧洲电动化最现实的一层(IAA官方图片)
四、美国是第三种模式
美国在这届展会上的存在感几乎全部来自特斯拉。
特斯拉Semi的欧洲版参数确认:40吨总质量下续航550公里,支持800千瓦级充电,保留中置驾驶位。作为参照,美规长续航版本是805公里、822千瓦时电池。
美国模式的逻辑是用更大电池和更高充电功率换里程,用垂直整合消化成本,用一家公司的产品力撬动市场。所以三条路线的驱动力完全不同:中国靠市场和成本,欧洲靠法规和标准,美国靠资本和产品。
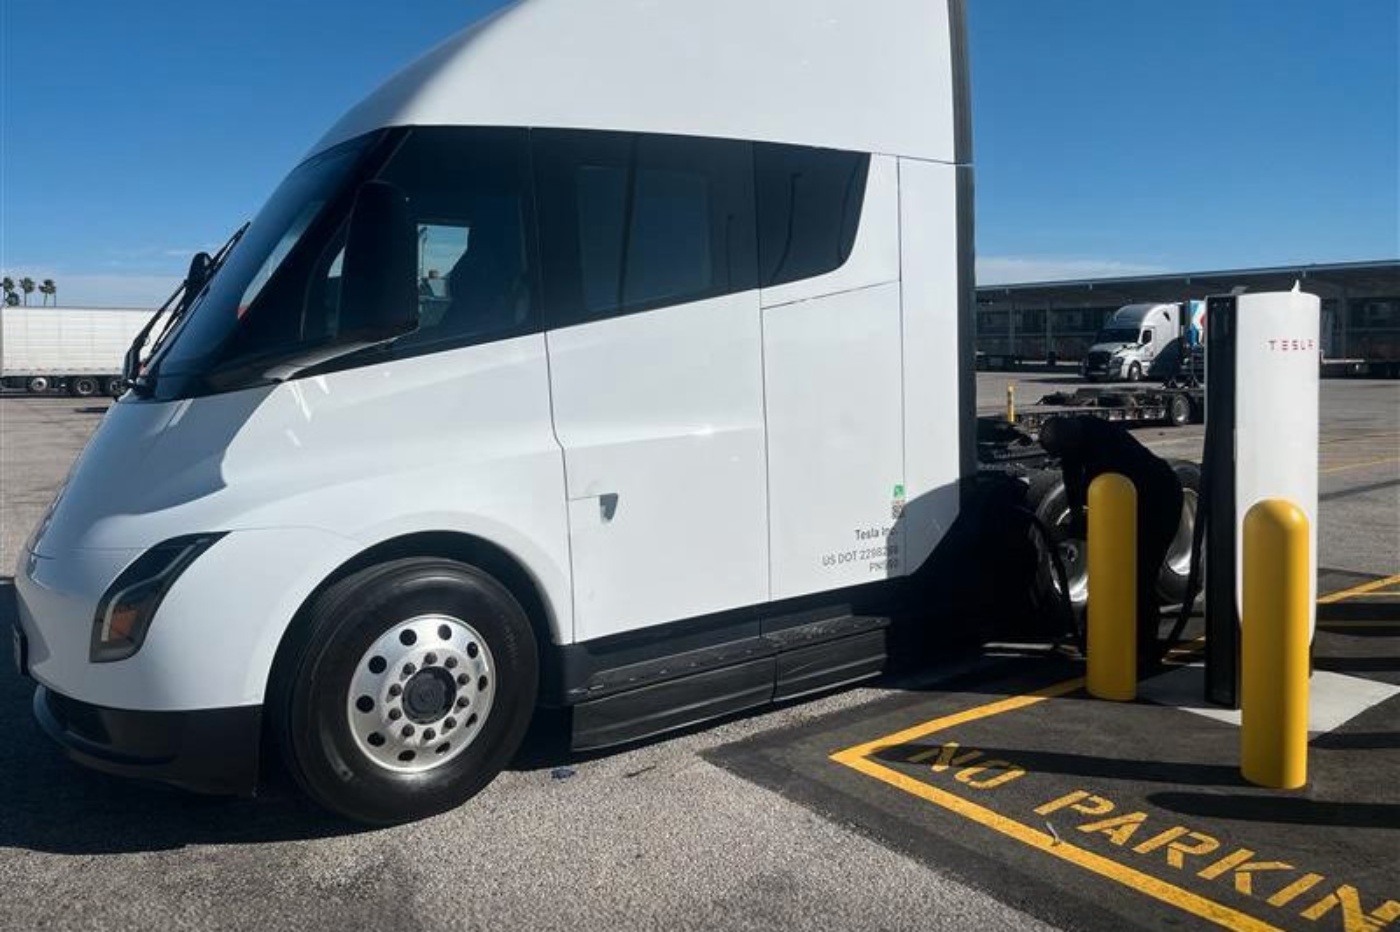
特斯拉Semi欧洲版:40吨总质量下续航550公里,支持800千瓦级充电
五、我的四个判断
第一,电动化不是区域偏好,而是全球性的结构变化。判断依据不是哪家车企发了什么车,而是供应商在改什么产品结构、规则机构在设什么门槛。
第二,中欧最大的差别是机制,不是技术。中国用垂直整合换速度,欧洲用合资分摊换确定性。短期看中国快,长期看欧洲的联盟网络和规则体系更稳定。
第三,中国真正的对手不是某一款欧洲车,而是欧洲的联盟网和规则体系。Milence的充电网络、Coretura的软件平台、Euro NCAP的安全评级,一旦成体系,单点产品优势很难对冲。
第四,判断一个市场电动化的真实进度,要看货主和资金,而不是看车企发布会。这里的货主,指的是货物的所有者,也就是出钱买运输服务的甲方(零售、电商、制造企业这类把运力需求发出去的公司),不是接单干活的物流公司和车队。 这届展会上,Einride 与 Lidl 在德国推出了首台无驾驶室的自动驾驶卡车用于实际配送,DHL、Schwarz 也在讨论零排放运力。当货主主动要零排放、租赁公司敢给残值模型,电动化才算真正不可逆。
还有一个冷思考。采埃孚说电动化会非线性推进,这句话值得中国同行细想:补贴退坡、价格战、海外政策变化,都可能让这条曲线拐弯。过去几年国内市场的高速增长,不代表未来一定是一条直线。
汉诺威展馆外的卡车停车区:所有趋势最终都要回到真实运营(IAA官方图片)
写在最后
回到最初的问题。电动化不是中国特色,但推进电动化的机制,确实是中国特色。
中国用垂直整合换速度,欧洲用合资分摊换确定性,美国用资本换可能。三条路最终会汇到同一个方向,但谁先到,取决于谁能先把车、桩、网、钱这四件事凑成闭环。
这一届汉诺威给出的答案不是谁赢了,而是这场比赛的规则已经确定:所有人都必须往电动化走,区别只在于谁走得快、谁走得稳、谁走得远。
本文数据来自IAA官方创新报告2026、IAA官方新闻室、企业官方发布及欧洲专业媒体报道。续航均为厂商标称值,工况不同;Milence数据为2026年7月公开口径。