


数说汉诺威商用车展
 2026-09-28 09:09:27
评论 2
2026年汉诺威车展闭幕了。关于这届展会,国内的文章已经很多,但大多是同一套写法:把几家车企的新车参数排一排,最后得出一个真厉害的结论。
这篇文章想换个做法:只挑能回答问题的数据。一共三组问题——这届展会到底多大?行业卷到了什么程度?中国企业在什么位置?
先说清楚一件事:展会官方从不公布展品总件数和电动产品占比。所以真正能用的,是展商数、观众数、试驾车数、首发数这四组官方数据,以及能拆出来的结构数据。
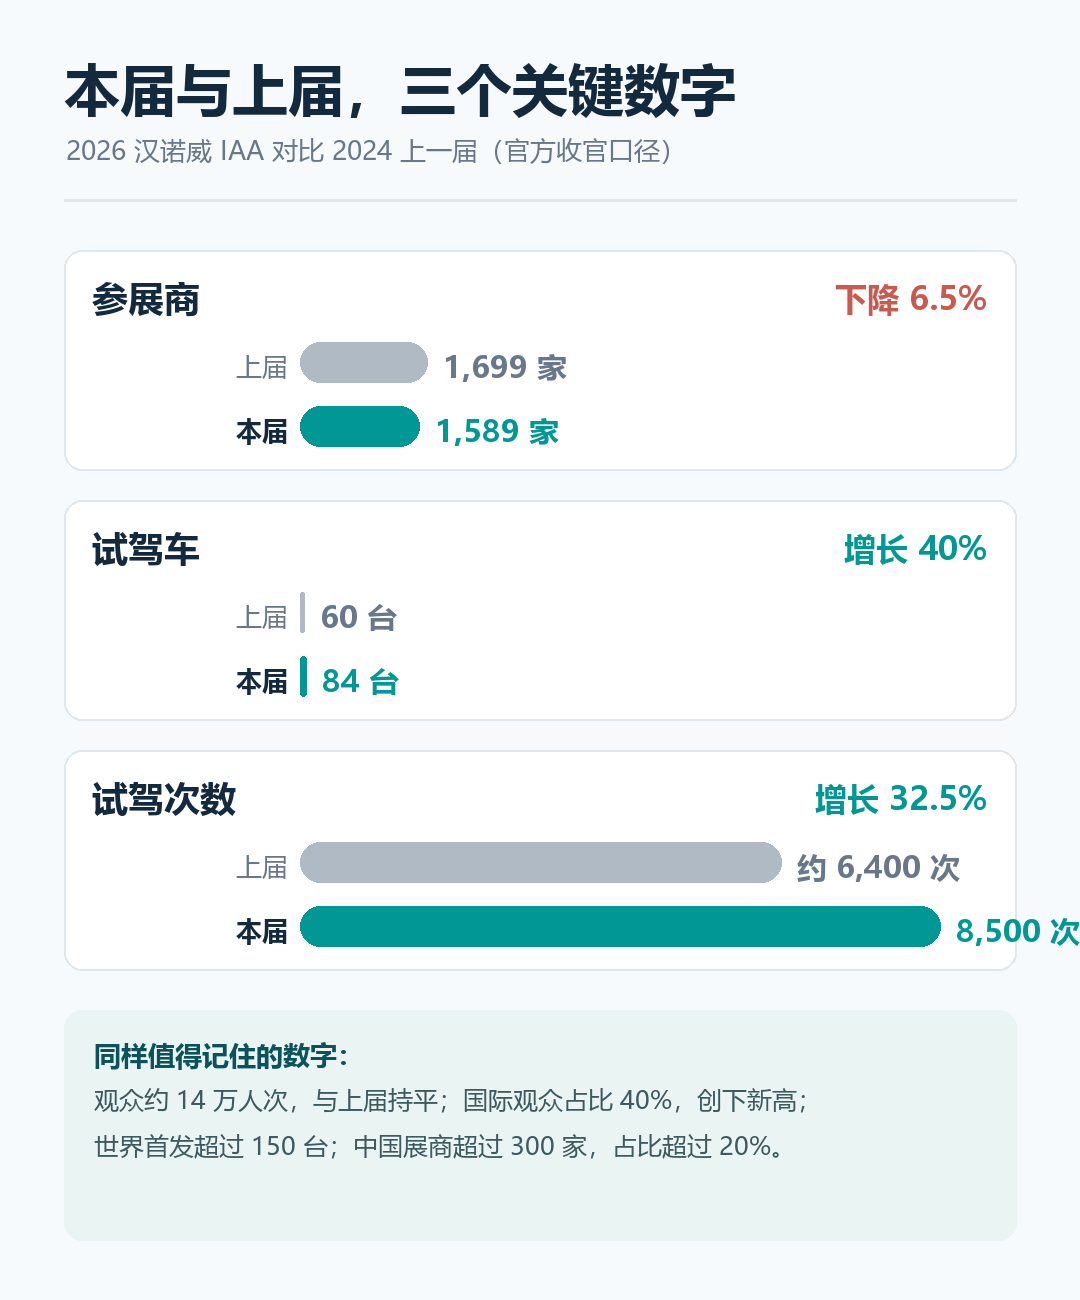
本届与上届三个关键数字对比(上届试驾次数为按官方增长率推算)
第一组问题:这届展会到底多大
先看总量。官方收官数据是参展商1,589家、来自46个国家,观众约14万人次。上一届是1,699家展商(企业资料口径),观众同样是14万左右。也就是说,展商数量下降了大约6.5%,观众基本持平。
但结构在变:国际观众占比达到40%,创下新高;工作日专业观众超过11.3万人;国际展商来源最多的三个国家是中国、土耳其、意大利;国际观众来源前三名是荷兰、中国、波兰。
再看内容密度。本届世界首发超过150台,试驾车84台来自17家展商,比上一届的60台增长40%;试驾次数8,500次,增长32.5%。
三组数字放一起,能看出一个明显的转向:展会规模停止增长,但可体验、可交付的内容在增加。 行业不再靠摊大饼做声势。
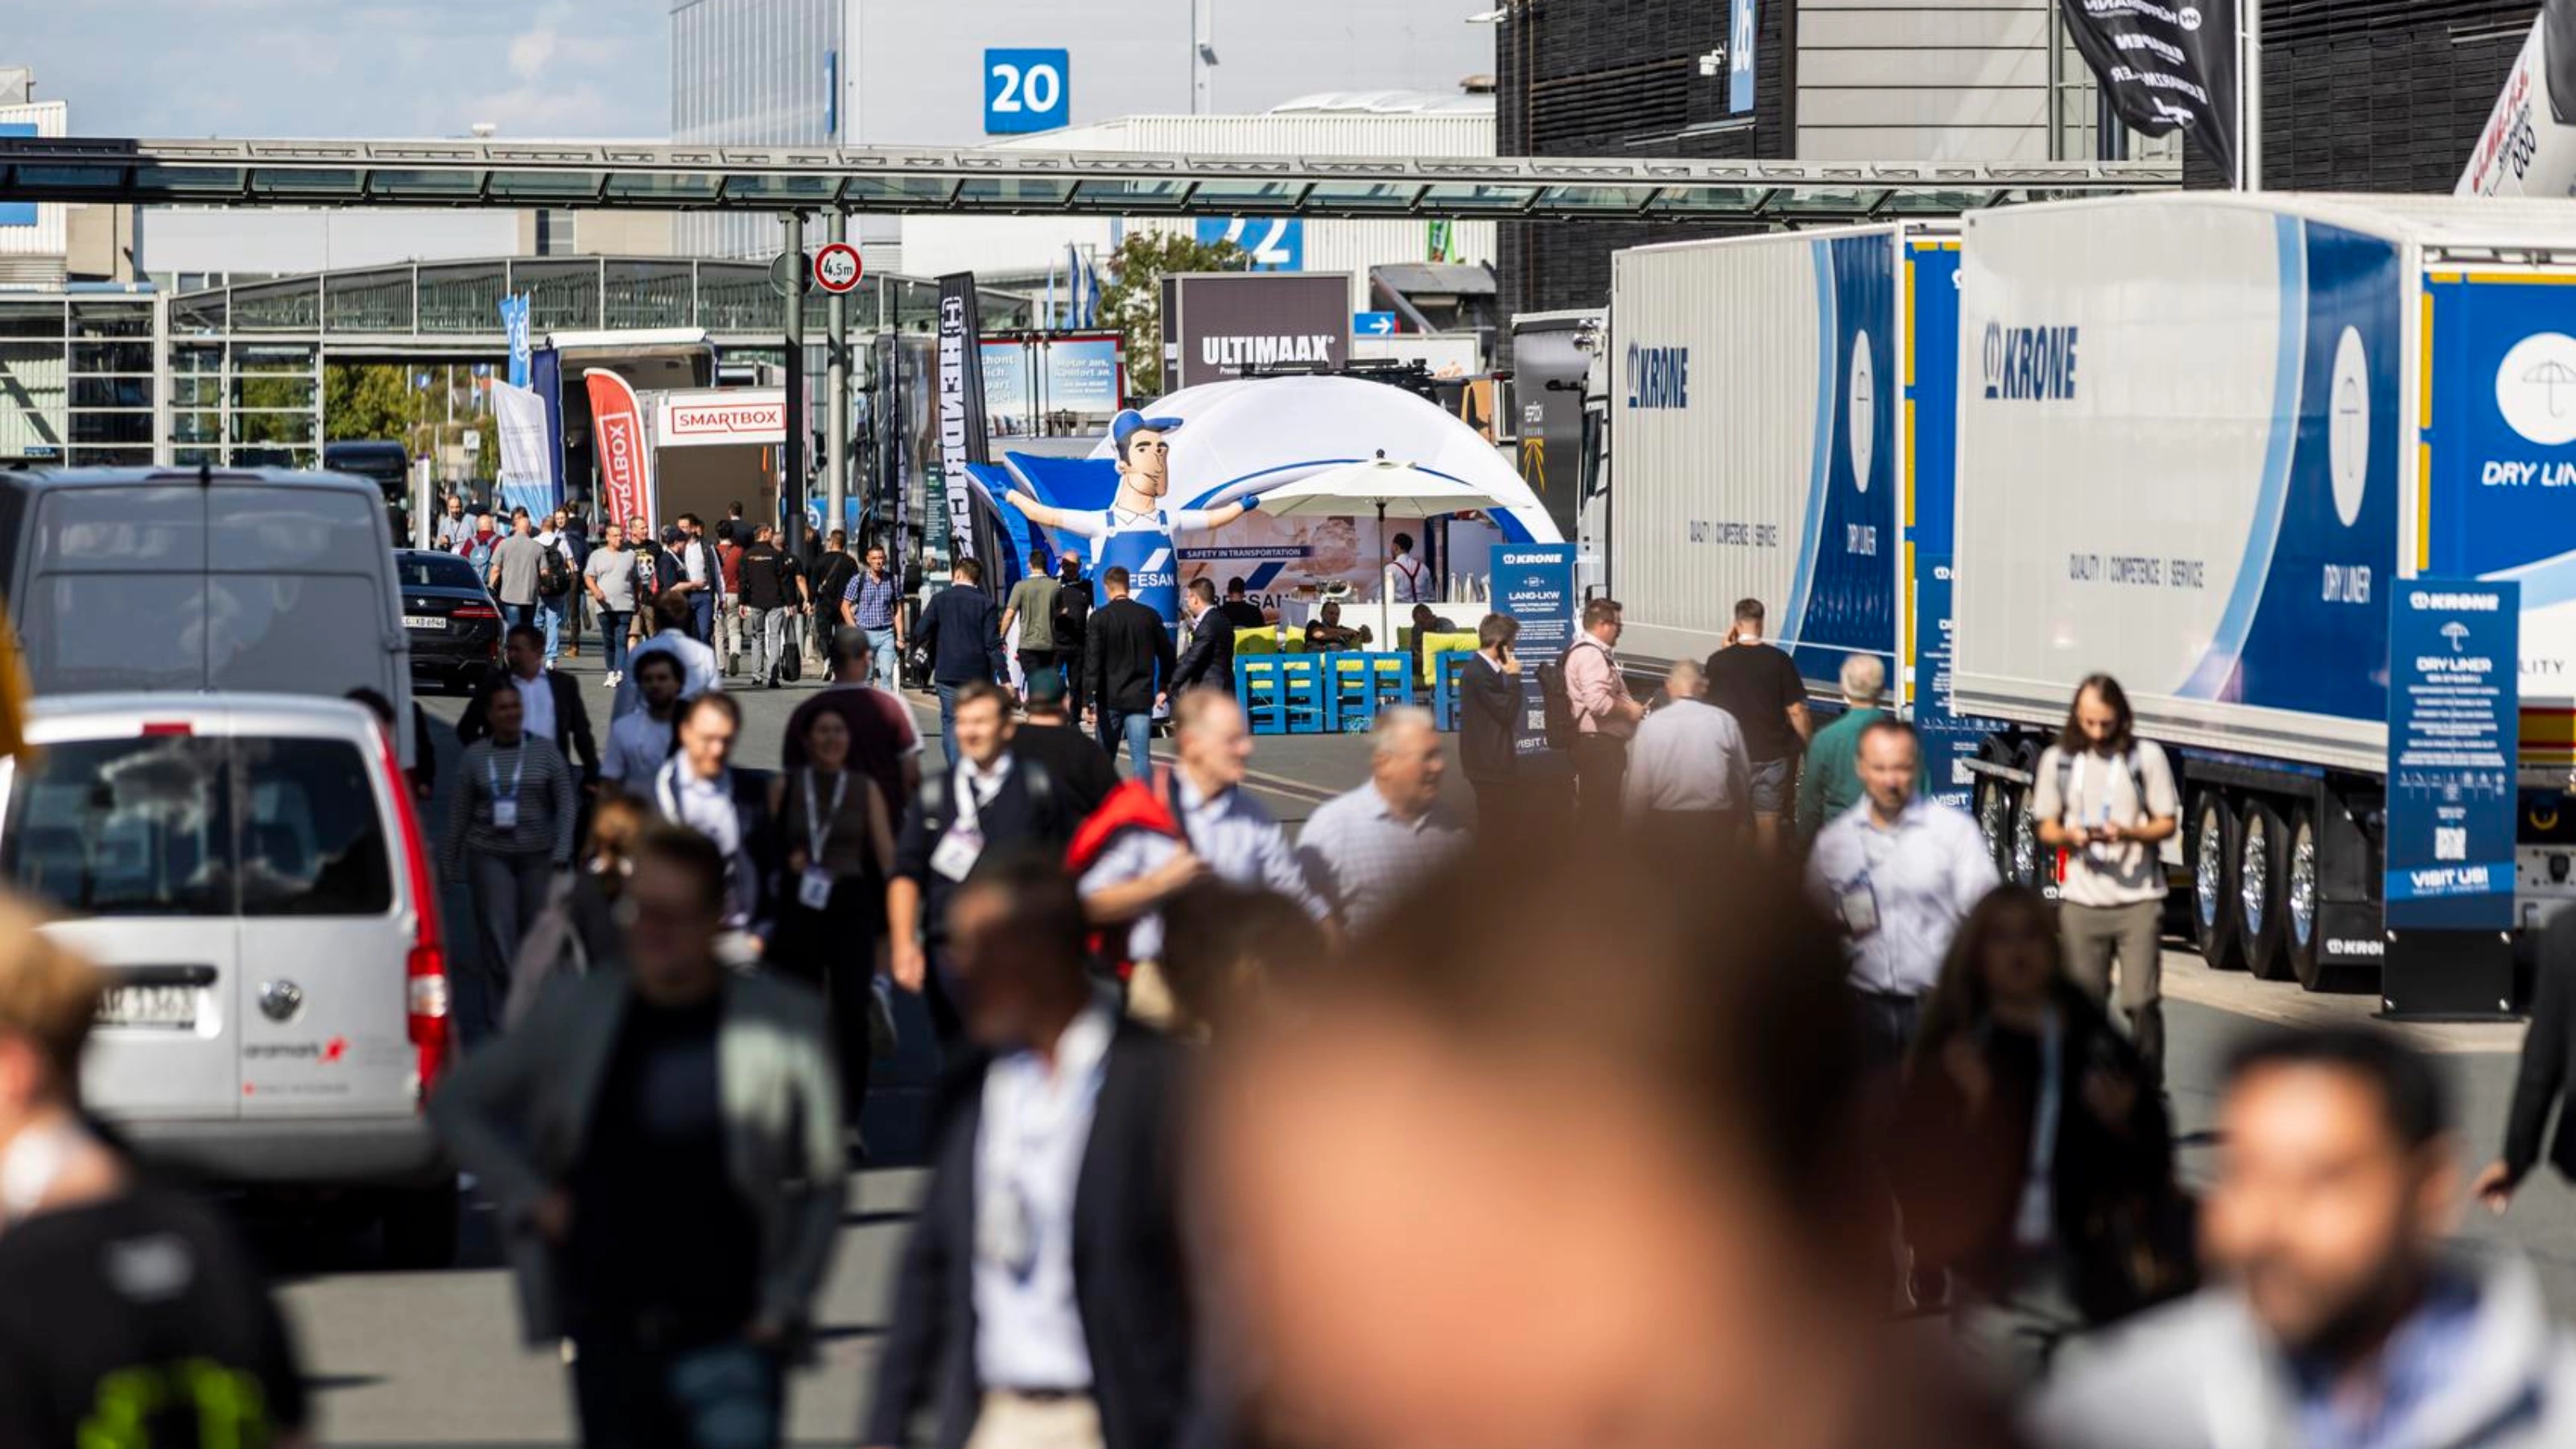
2026年汉诺威IAA户外展区,观众在卡车与展位之间穿行(IAA官方图片)
第二组问题:行业卷到了什么程度
先看续航。上一届纯电重卡的主流是300到500公里级,本届的及格线已经被抬到700公里:MAN新一代eTGX标称720公里,斯堪尼亚同样报出720公里,沃尔沃FH Aero Electric长续航版700公里,雷诺E-Tech T 780标称660公里;奔驰eActros Lowliner和DAF的XG、XF Electric在500公里以上;特斯拉Semi欧规版40吨总质量下550公里、美规长续航805公里。
再看补能。功率的量级从400千瓦级跳到了兆瓦级:比亚迪1.5兆瓦闪充,20分钟从20%充到80%;华为现场展出单枪720千瓦液冷设备,其国内重卡方案最高约1.44兆瓦;特斯拉Semi支持800千瓦级充电,美规方案最高1.2兆瓦;行业标准MCS当前商用750千瓦、远期上限3.75兆瓦。
但真正值得记的不是功率数字,而是那个演示场景:Milence联合戴姆勒卡车、MAN、斯堪尼亚现场演示可互操作的兆瓦充电,车辆在司机30到45分钟的休息时间内充到80%甚至充满。
最后看经济性——这才是判断行业卷到什么程度的关键。小马智行与广汽领程联合打造的L4级自动驾驶重卡,官方称自动驾驶套件BOM成本比上一代下降70%、吨公里运输成本下降30%,计划年内规模化量产;中国重汽的汕德卡L2+智能辅助驾驶方案,官方称场景覆盖率超过90%、单驾工作里程可提升至2,000公里;BPW的新款轮端实现单轴最多减重34公斤,并提供8年不限里程质保。
这三组数据的共同点是:竞争焦点已经从能不能造出来,转到能不能算得过账。 续航和功率是入场券,成本和里程才是胜负手。
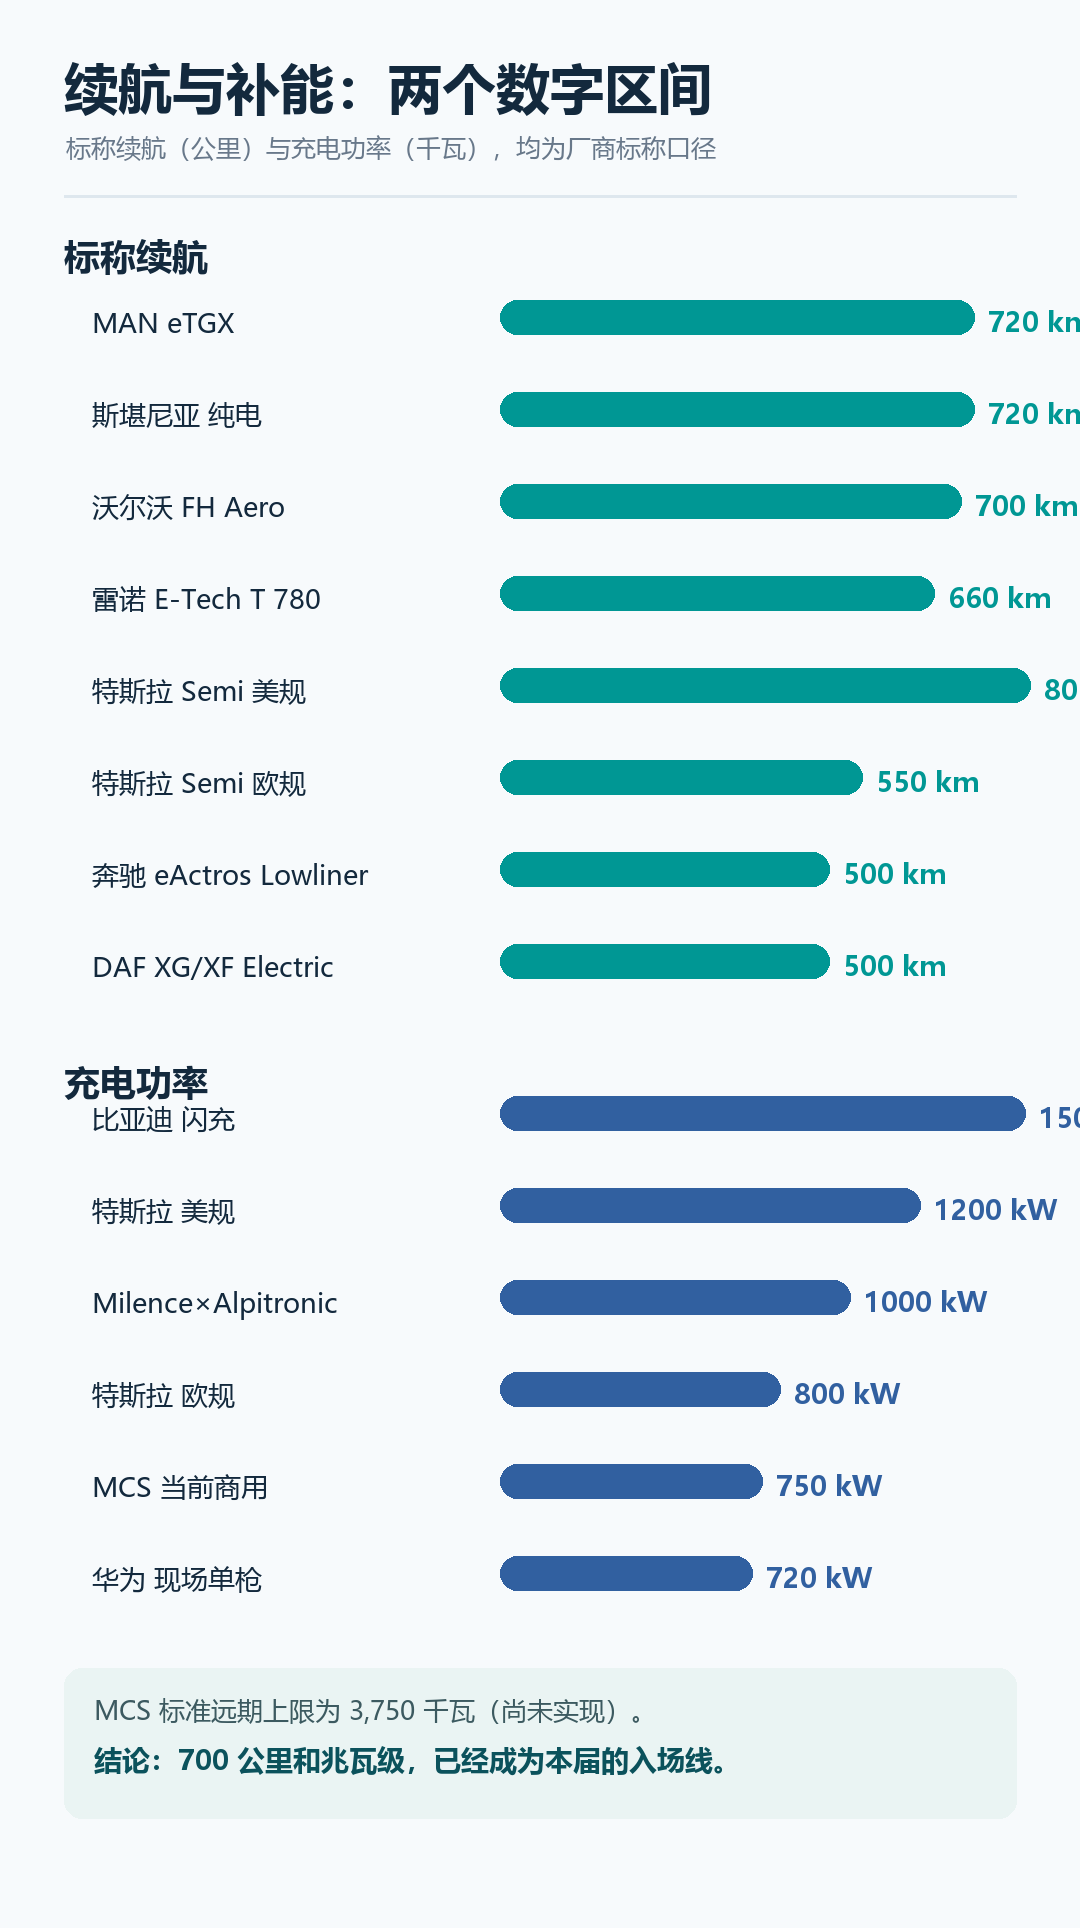
标称续航与充电功率分布(按厂商标称口径;MCS 3,750 千瓦为标准远期上限)
第三组问题:氢能到底走到哪一步了
氢能最容易被写偏。把数据摊开,会看到一个反差的画面。
整车侧很少。展前统计能数到的氢能整车大约6台:奔驰的液氢燃料电池车NextGenH2,沃尔沃的氢内燃机测试车,东风带来的三款氢能整车,以及一汽解放的氢能路线车型。
系统和供应链的技术进步却很实在。cellcentric的新一代BZA375燃料电池系统做到375千瓦、整机不足500公斤、40吨满载百公里氢耗低于6公斤、设计寿命25,000小时,还能装进原来13升柴油机的位置;东风全球首发400千瓦氢燃料电池,支持零下40摄氏度冷启动、寿命超过3万小时。
联盟和网络的动作更大。戴姆勒卡车、沃尔沃、丰田、博世、Air Liquide、TotalEnergies等九家企业组成氢能联盟,覆盖从制氢、储运到加注的全链条;丰田向斯堪尼亚Pilot Partner计划的40台重卡供应第三代燃料电池模块,首批计划2027年一季度投入运营。
而基础设施的数字最扎眼:cellcentric测算,要实现欧盟2030年的减排目标,欧洲大约需要2,000座面向重卡的加氢站;德国联邦交通部宣布的支持方案是至少35座加氢站、支持约500台商用车采购。
6台车、9家联盟成员、2,000座加氢站的需求——这三个数字放在一起,结论很清楚:氢能现在的问题不在车,而在网。
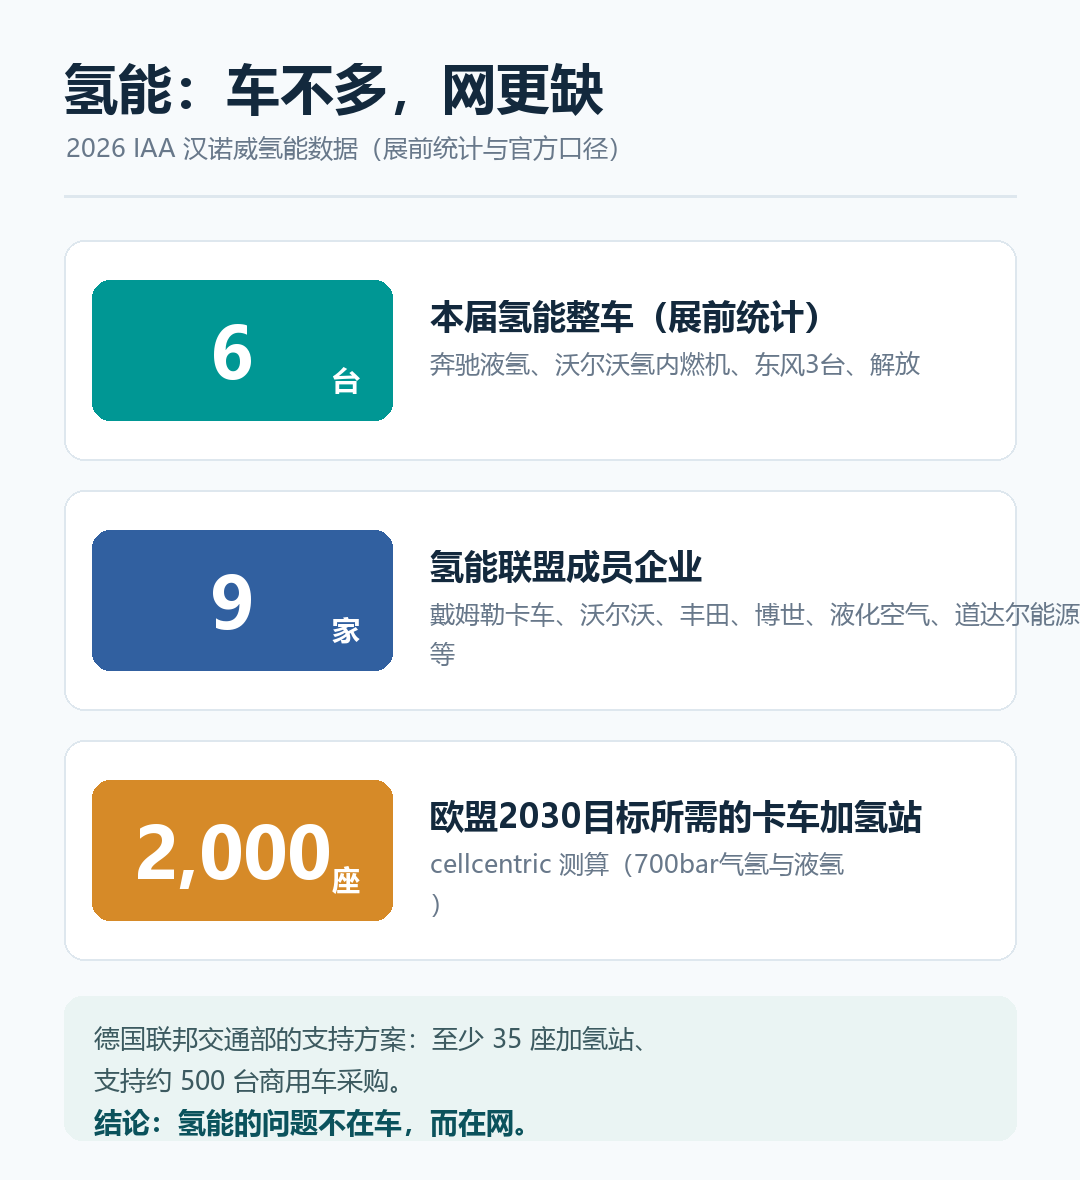
氢能:车不多,网更缺(数据来源见文中标注)
第四组问题:中国企业在什么位置
数量上,中国已经是第一阵营:本届中国参展企业约300家,占比超过20%,也就是每5家展商里就有1家来自中国,是最大的国际参展群体。
动作上,几家头部企业的策略已经分化。福田发布欧洲战略,提出2030年新能源销量占比50%的目标,并规划欧洲本土技术中心与本地组装;一汽解放按官方口径布局了140多家海外核心经销商,海外出口覆盖115个国家和地区;东风全球首发400千瓦燃料电池;山东重工以七大品牌统一展台,是规模最大的中方参展主体;速豹借道奥地利斯太尔工厂实现欧洲本地制造,DeepWay公布了面向欧洲市场的正向研发计划。
如果用一个框架概括,中国商用车出海已经走过三个阶段:产品出口是1.0,渠道建设是2.0,现在是体系化能力输出和属地化运营的3.0。
但数量之后还有一道题:这些展车里有多少已经在欧洲销售、多少拿到了欧盟整车型式认证、多少客户真的提了车。参展和销售之间,隔着服务网络与残值体系两道门槛。
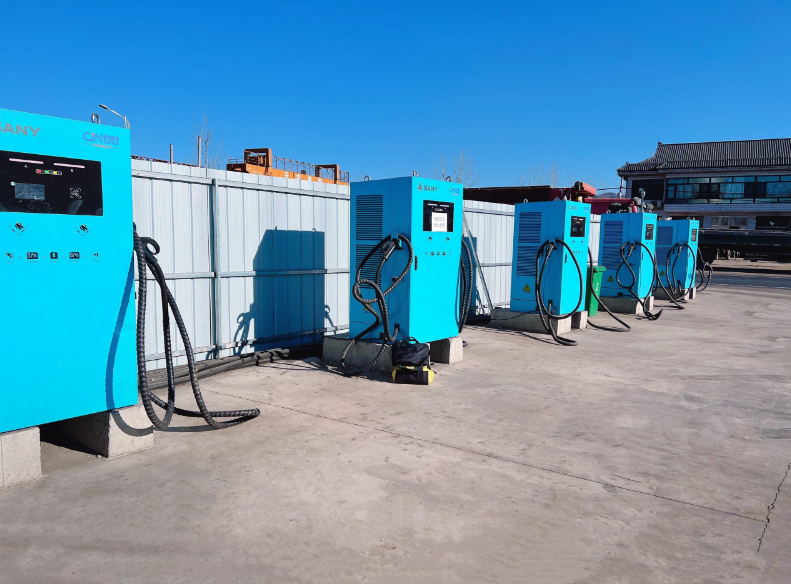
中国企业在补能设备上的数据表现突出
第五组问题:什么数据最影响明年的销量
答案可能不是产品参数,而是政策时间表。
欧盟CO2标准要求2030年新重卡减排45%。但在本届展会开幕当天,欧洲七家主要卡车制造商的CEO罕见地集体露面,公开要求把2030年的合规目标推迟三年,理由是充电基础设施和电网建设严重滞后。ACEA的说法是,使能条件至少落后目标三年;欧盟理事会已经通过了有限的灵活性修订,但实质性审查要等到2027年。
也就是说,未来两到三年里,欧洲电动重卡的销量节奏,很可能由法规怎么改决定,而不是由谁的续航多50公里决定。这也是为什么这届展会上,车企的发布会有一半时间在讲电网和法规。
所有数字最终都要回到真实运营(IAA官方图片)
把五组数据连起来
第一,展会规模停涨、内容变重:展商下降6.5%,试驾车增长40%。
第二,电动化从发布进入运营:8,500次试驾、司机休息窗口内的兆瓦充电演示、欧洲主机厂开始批量交付。
第三,氢能的车少、网缺,技术却在快速进步——瓶颈已经从车转移到基础设施。
第四,中国企业在数量上进入第一阵营,接下来要比的是认证、服务网络和残值,而不是展车数量。
第五,政策时间表比产品参数更能影响未来两年的市场节奏。
写在最后
数字的好处是不会说谎,坏处是很容易过时。所以真正值得记住的数字,不是最大的那个,而是能标出行业位置的那几个。
1,589家展商,说明谁还在场;84台试驾车,说明谁被验证过;2,000座加氢站的需求,说明什么还没有到位。三组数字,分别对应这个行业的存量、验证能力和缺口。
但更值得琢磨的是:真正决定行业节奏的数字,其实不在展馆里。它在电网接入的等待名单上,在租赁公司的残值模型里,在每公里成本的小数点后两位。展馆里公布的数字,是行业的宣言;展馆外正在发生的数字,才是行业的答案。
130年前,第一台卡车在这片土地上被造出来时,人们记住的是它能动;130年后,我们记住的是它每公里花多少钱。技术换了整整一个世纪,衡量它价值的尺子,其实一直是同一把。
下一届IAA是2028年9月19日至24日,媒体日9月18日。两年之后再坐到这里,比的不会是谁的参数更大,而是谁当年公布的数字,真的兑现了。
待核实数据(本稿为讨论稿,以下三条需在定稿前确认原始出处):一,中国参展企业数量有277家与300家以上两个口径,本稿采用300家以上;二,中国重汽L2+场景覆盖率90%、单驾里程2,000公里为媒体口径,未见企业原始发布;三,一汽解放500多家海外服务商未找到原始出处,本稿仅写140多家核心经销商。