


全球纯电格局重塑,谁能掌握下一代核心技术
 2026-09-29 09:55:35
评论 1
上一篇推文《电动化,到底是中国特色还是全球趋势》的结论是:电动化从前些年的中国特色,变成了全球趋势。趋势一旦被确认,问题就换了一个:既然是所有人都要做的事,那价值会留在哪里?
这一篇想回答三个递进的问题:竞争规则变了没有?价值在往哪个环节转移?下一代核心技术会落在谁手里?
先给结论:这轮格局重塑的本质,是整车不再稀缺,体系才稀缺。谁掌握体系,谁掌握下一代。
2026年汉诺威IAA展馆现场的人流(IAA官方图片)
一、第一层变化:竞争规则从参数变成了体系
上一轮电动化的竞争,比的是单点指标:续航多少公里、充电多少千瓦、电池多少度。到了这一届,你会发现这些参数已经不再是区分度最高的东西。
因为门槛变了。续航 700 公里成了欧洲新一代产品的普遍水平,兆瓦级充电成了共同方向,参数正在快速拉平。真正拉开差距的,是三个体系指标:能不能按时交付、有没有补能网络、全生命周期成本能不能算得过来。
最能说明这件事的是本届的试驾数据:84 台试驾车来自 17 家展商,比上一届的 60 台增长 40%,试驾次数达到 8,500 次,增长 32.5%。行业不再满足于给你看参数,而是让你把车开出去验证。
也就是说,卖车的竞争,正在变成交付体系的竞争。
二、第二层变化:价值从整车往供应链上移
如果说第一层变化是规则,第二层变化就是钱往哪儿走。
本届展会上,欧洲与国际零部件企业展出的不是零散产品,而是一整套下一代技术底盘:博世拿出面向 18 到 49 吨卡车的刚性电驱桥和冗余转向系统;克诺尔首发无油电动空压机,并预告面向自动驾驶的冗余制动系统;采埃孚展示混动变速箱、整车 OTA 升级能力和车挂一体化安全系统;BPW 的 ePower 是一根可以边跑边发电的车轴,用于给冷藏挂车供电。
这套技术有一个共同点:它们都不面向终端消费者,但决定了整车能不能安全地跑、能不能省电、能不能自动驾驶。
这就是格局重塑的第一层含义:整车厂正在从技术定义者,变成技术集成者。
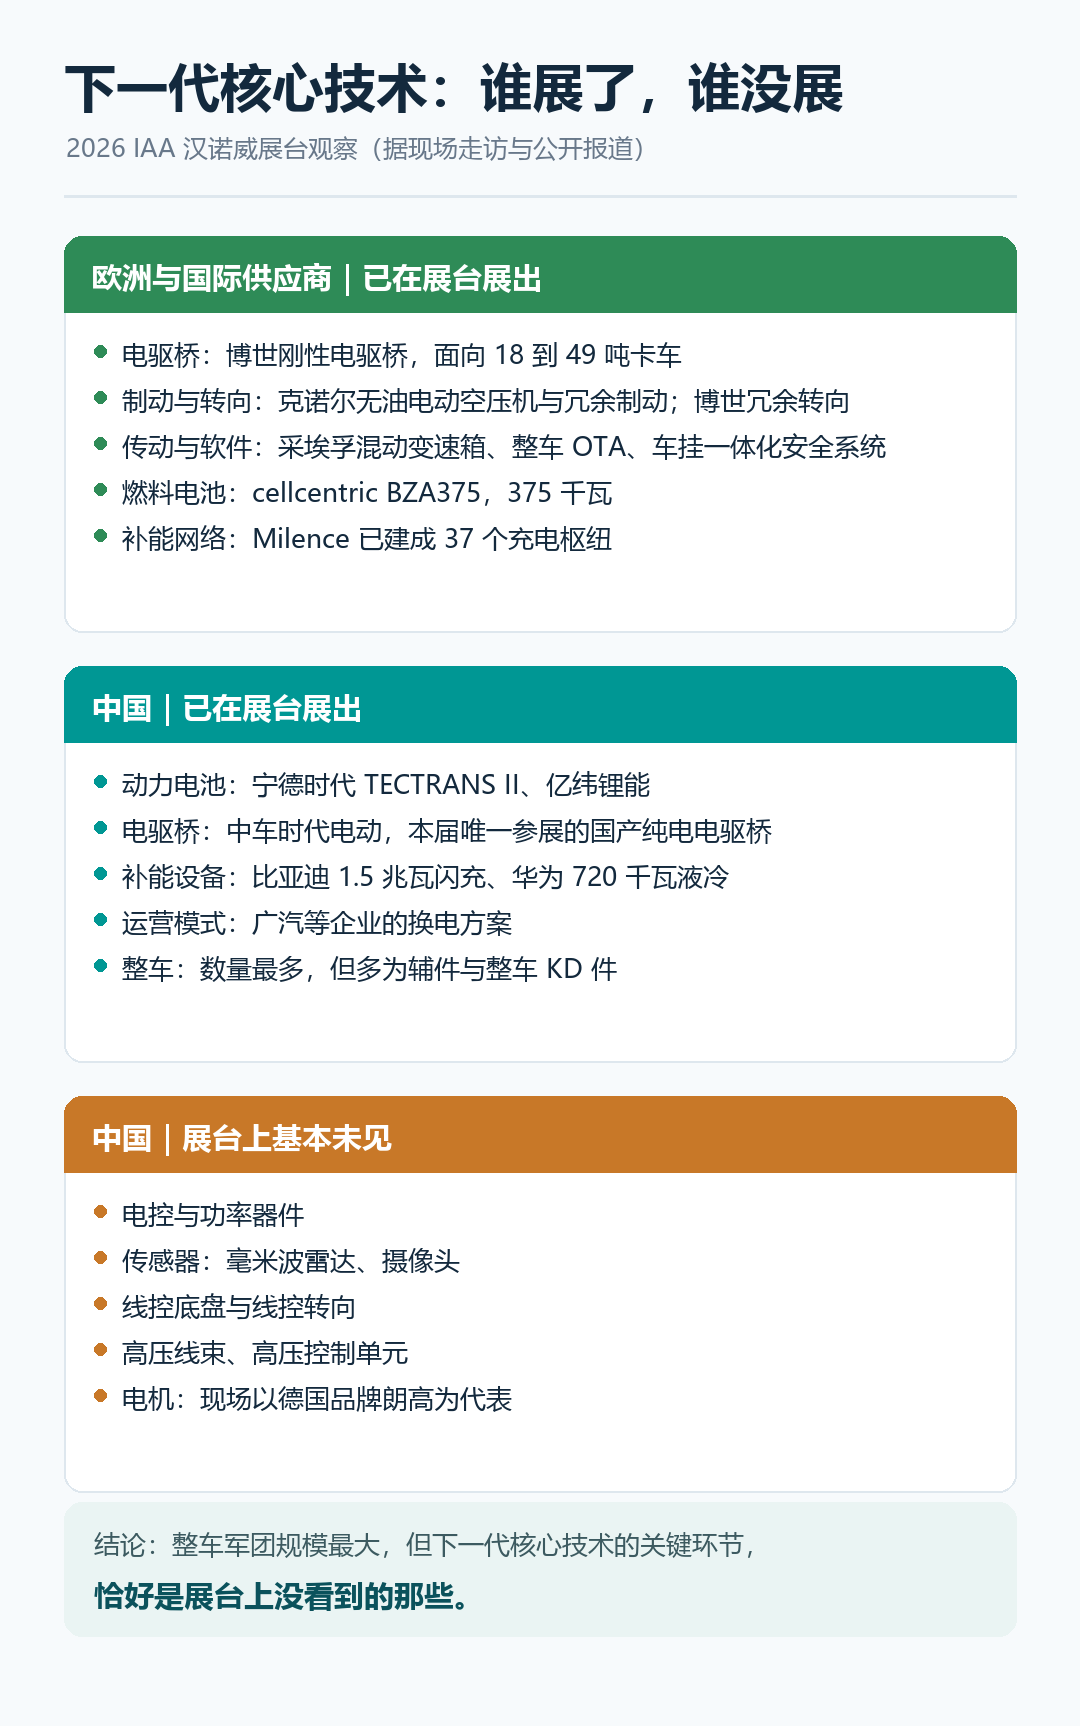
下一代核心技术的中欧分布(据本届展会现场走访与公开报道)
三、中国的位置:链条最完整,部分环节仍在补课
把视角切回中国,会看到一幅很有特点的图景。
中国企业的优势集中在两处:一是电池与补能设备,宁德时代在展会首发 TECTRANS II 商用车电池,最高配置宣称续航 1,000 公里,亿纬锂能同样带来商用电池方案,比亚迪 1.5 兆瓦闪充和华为 720 千瓦液冷设备则代表补能设备端;二是产业链完整度,中国拥有从材料到整车的完整链条,成本低、迭代快,这是欧洲同行普遍不具备的条件。
本届唯一参展的国产纯电电驱桥来自中车时代电动——一家做高铁牵引系统出身的企业。而在电控与功率器件、毫米波雷达与摄像头等传感器、线控底盘与线控转向、高压线束与控制单元这些环节,展台上基本没有中国企业的身影;电机环节现场以德国品牌朗高为代表。
这不是一句批评,而是一个阶段判断:中国电动化的长板在能源与运营,短板在控制与执行层。前者决定成本,后者决定下一代的门槛。
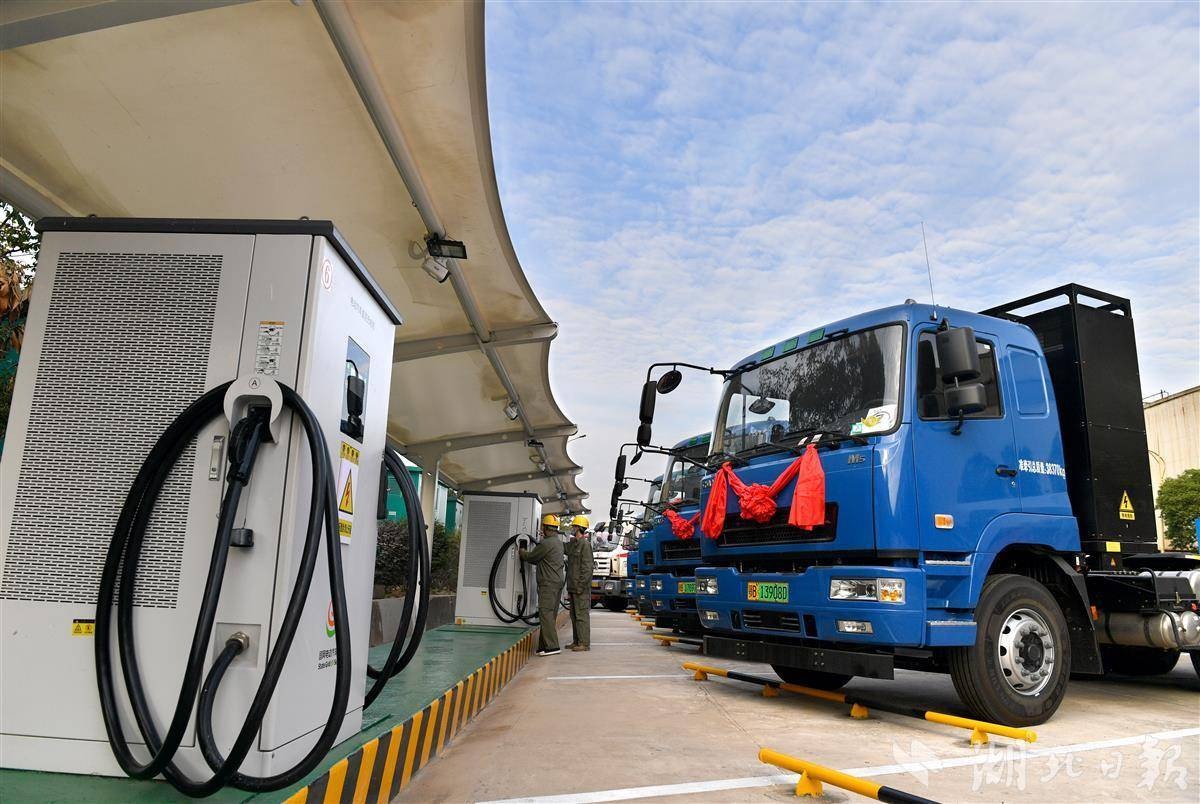
中国企业在电池与补能设备上的优势,是产业链完整度的直接体现
四、下一代核心技术到底在哪
要回答这个问题,得先看行业自己怎么定义产品代际。
纯电重卡从1.0时代的油改电发展到2.0时代正向开发的纯电重卡,再到3.0时代的无人驾驶重卡,用时十年,速度之快令人咂舌。
三代的差别,全部落在控制能力上。线控底盘用电子信号取代机械液压与机械传动,四个车轮可以独立控制,其真正的意义不是舒适性,而是它是 L3、L4 的前置条件:底盘不是线控的,自动驾驶的信号就无法完整控制加速、制动和转向。代价是维修体系要重建,故障需要专业设备检测电信号与电磁阀。
把三电和智驾拆开看,下一代的技术壁垒分布就更清楚了。电池比的是同体积下的能量密度和供应能力;电机比的是轻量化与集成度,电驱桥越轻、簧下质量越小,可靠性和寿命越好、能耗也越低;电控比的是控制电耗的效率;而智能驾驶不只是替代司机,它还能比人开得更省电,同时解决干线运输的问题。
这四项能力的共同点是:它们都不属于整车装配环节,而属于长期投入才能形成的核心能力。
五、两种路径:欧洲抱团,中国全链条
面对同一道题,中欧选择了两种不同的解法。
欧洲选择的是抱团。充电网络交给戴姆勒卡车、Traton、沃尔沃合资的 Milence,截至 2026 年 7 月已建成 37 个充电枢纽并完成 1.2 亿欧元融资;软件平台交给戴姆勒卡车与沃尔沃合资的 Coretura;燃料电池交给同样两家合资的 cellcentric。竞争对手在必须共同承担的环节上联手,这在汽车行业并不常见。
中国选择的是全链条。宁德时代做电池,比亚迪从电芯到整车到闪充桩全部自己做,广汽等企业把换电做成车加站加运营的打包方案。每家企业在自己的体系内闭环,迭代不需要等别人。
两种路径各有代价。欧洲技术底子深,但产业链无法在单一国家内闭环,必须合作,因此成本高、决策慢;中国链条完整、成本低、速度快,但在需要长期积累的高精尖环节仍需补课。到了 L3、L4 阶段,一家企业很难掌握全部技术
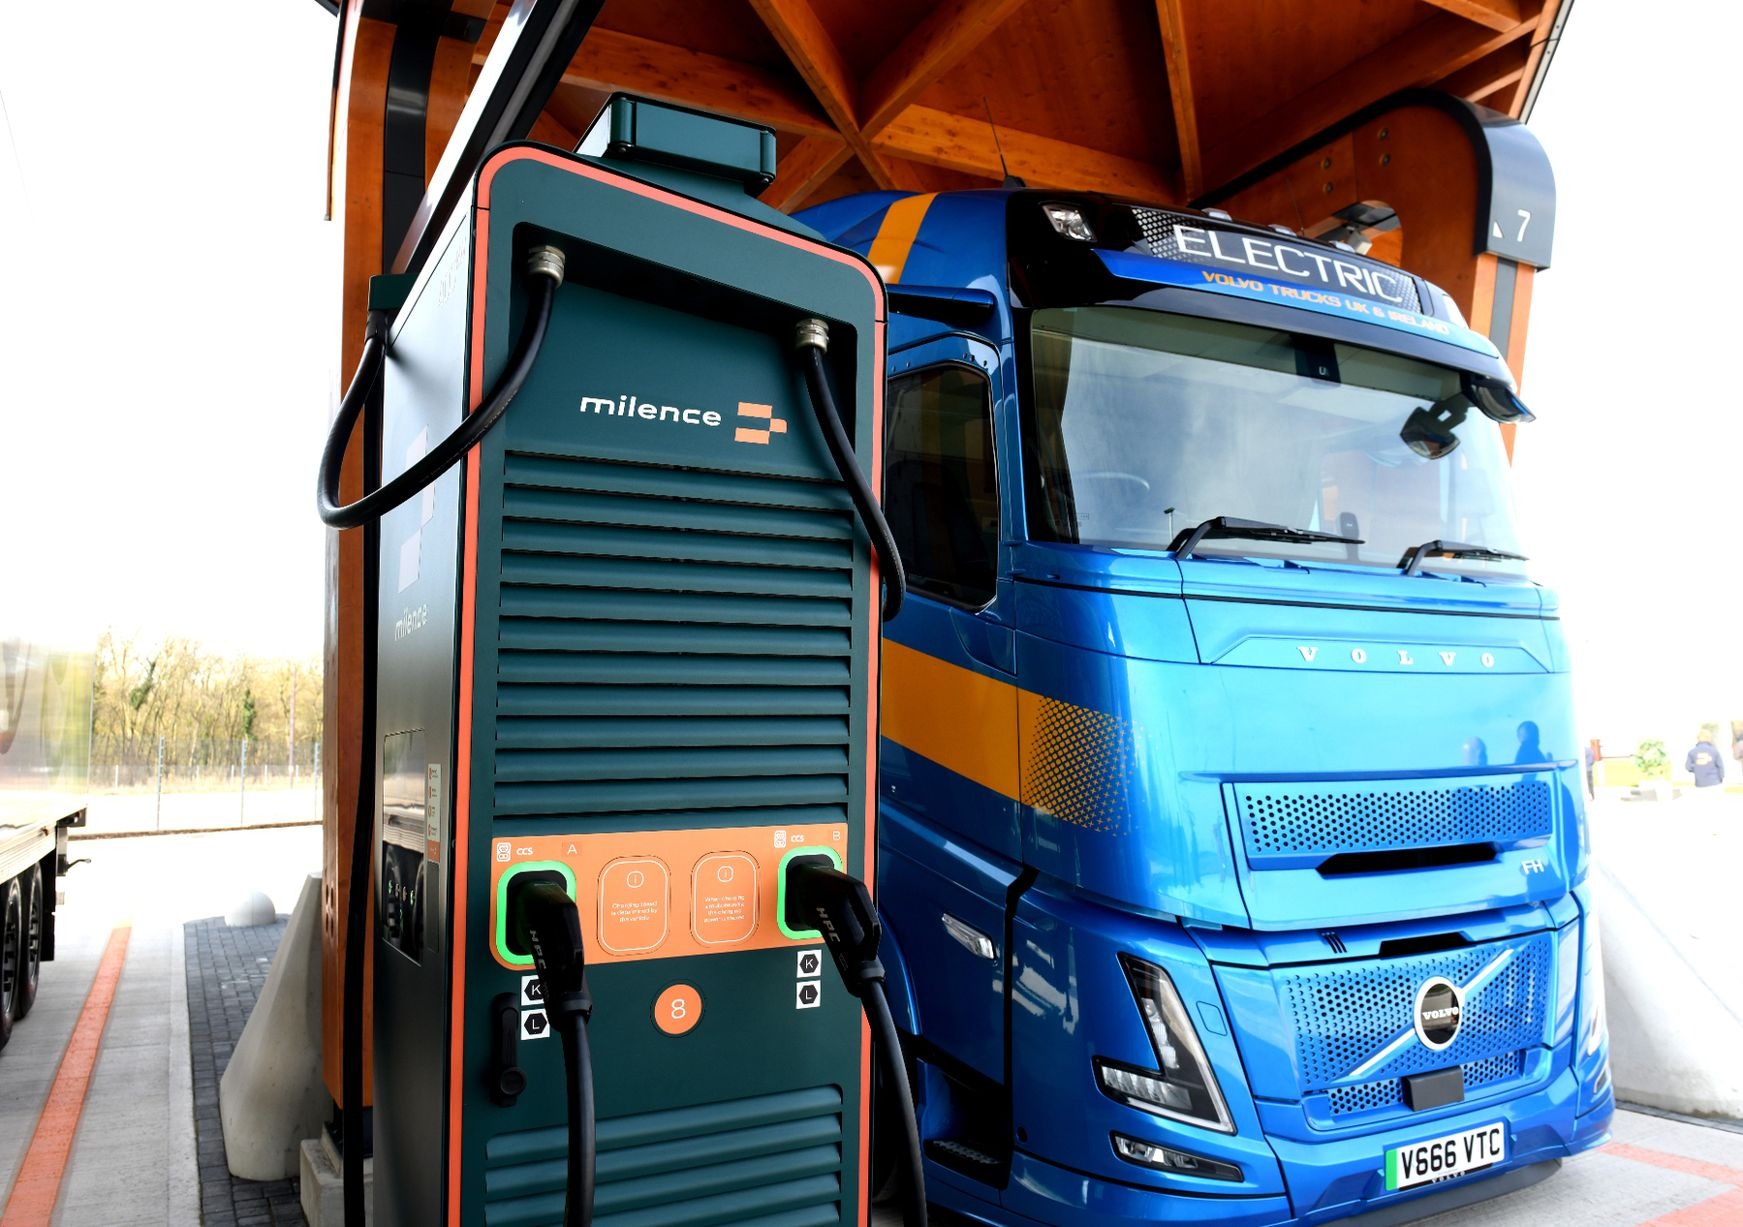
欧洲的补能网络由多家竞争对手合资建设,是典型的抱团打法
六、已经跑通的一种路径:交付先于参数
在讨论下一代技术之前,值得先看一个已经跑通的样本。
比亚迪是本届少数已经实现欧洲批量在售与实际交付的中国商用车品牌,产品不是概念车、不是技术演示,而是跑在欧洲路面上的车;比亚迪的纯电牵引车ETT44也通过了欧洲权威安全测试的五星评级。在荷兰阿姆斯特丹,物流企业 TSN 在自家园区里建设风力与光伏发电、配套储能、自建充电桩给自己的车队补电,承接宜家的家具配送业务,从发电、储能、充电到用车形成零碳闭环。
这个样本说明的道理很朴素:在欧洲市场,交付比参数重要,认证比发布会重要,运营数据比概念车重要。这也是所有中国品牌共同要走的下一步——不是谁替代谁,而是谁先把这条路走通。
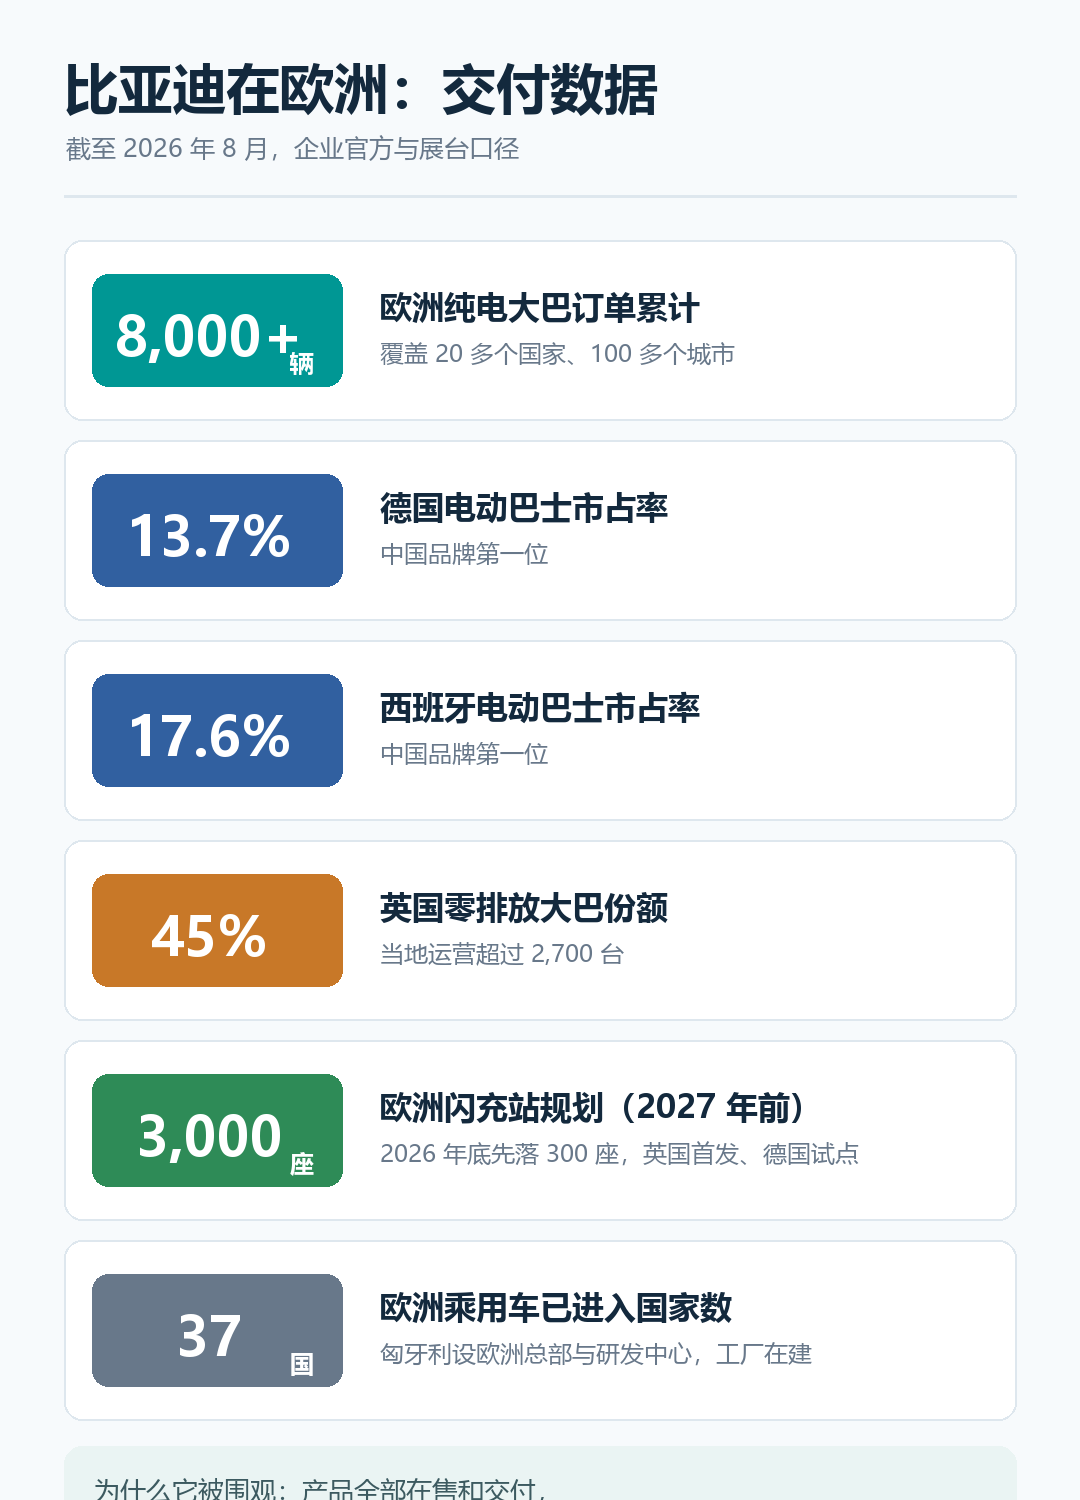
比亚迪在欧洲的交付与渠道数据(企业官方与展台口径)
七、中国企业下一阶段的四个必修课
第一,从参展走向交付。拿到欧盟认证、建立售后网络、建立残值模型,这三件事比多带两台展车更重要。
第二,从整车走向关键零部件。电池、电控、传感器、线控底盘、电机这些环节,决定的是下一代的技术资格,而不只是成本。
第三,从单打独斗走向生态协作。欧洲用合资公司分摊补能网络与软件平台的成本,这种模式值得研究——不是照搬,而是找到适合中国企业的协作方式。
第四,从卖产品走向定义标准。充电接口、软件平台、线控规范,这些标准一旦被别人定下,再强的产品优势也要跟着别人的规则走。
写在最后
把这一篇和前一篇连起来看,逻辑其实是一条线:电动化是从中国特色变成全球趋势,而趋势确认之后,竞争就从整车层面下沉到体系层面。
下一代核心技术会落在谁手里?答案取决于谁掌握了控制层——电控、线控底盘、软件与标准、智驾等等。电池决定能不能跑,控制层决定能不能自动地、安全地、低成本地跑。
趋势属于所有人,但核心技术只属于愿意长期投入的企业。谁定义标准,谁就定义下一个十年。