


高速公路通行费全免了!为什么氢能重卡还是发展不起来?
 2026-09-30 14:51:40
评论 17
在大宗能源重镇山西,氢能重卡的推广正经历着一场前所未有的政策暖冬。
从国家到地方的多重购车补贴,再到山西省自2025年6月1日至2027年5月31日实施的长达两年的氢能货车高速公路通行费全额补贴,政策红利近乎将重卡运营中最沉重的路桥费包袱一举清零。
近日,卡车e族走访了山西氢能产业链链主企业鹏飞集团。在这里,上千台氢能重卡穿梭于矿区与焦化厂之间,搭载约45公斤高压储氢系统的重卡单次加注约需45分钟,其释放的等效能量与一台400度电的纯电重卡相当,而站端售价更是做到了全国罕见的25-35元/公斤。
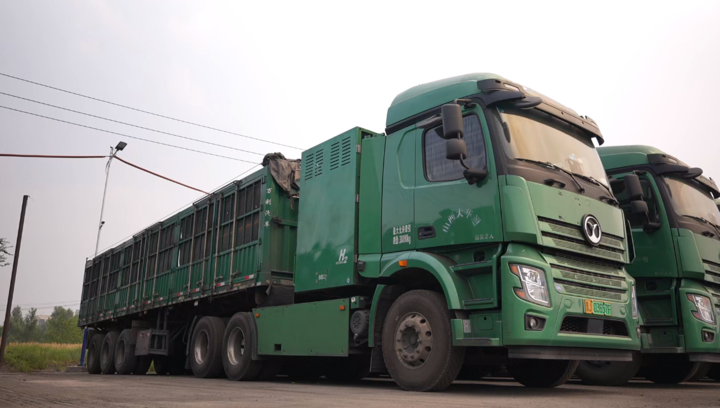
一、焦炉煤气提纯直供的区域特供红利
全国大部分地区的氢气终端零售价长期徘徊在40-60元/公斤的高位,为什么山西能把氢价死死压在25-35元/公斤?
答案藏在山西庞大的传统焦化工业底色中——工业副产氢+厂区内短倒直供。
极低的原料边际成本:山西拥有巨量的炼焦产能,焦炭生产过程中会产生大量富含氢气(体积分数达55%-60%)的焦炉煤气。鹏飞等集团利用焦炉煤气提纯制氢,相比电解水制氢或化石燃料重整制氢,工艺流程短、折旧低,制氢端的裸成本极低。
省去昂贵的长途储运溢价:氢能产业最大的成本痛点不在制氢,而在运氢。20MPa高压长管拖车的运力极其有限,运距超过100公里,每公斤运费就会增加10-15元以上。鹏飞集团通过自建焦化制氢基地、在厂区及周边就地建设自营加氢站,实现了产氢即加氢、管输即直供,将中间的压缩、槽车运费压缩至近乎为零。
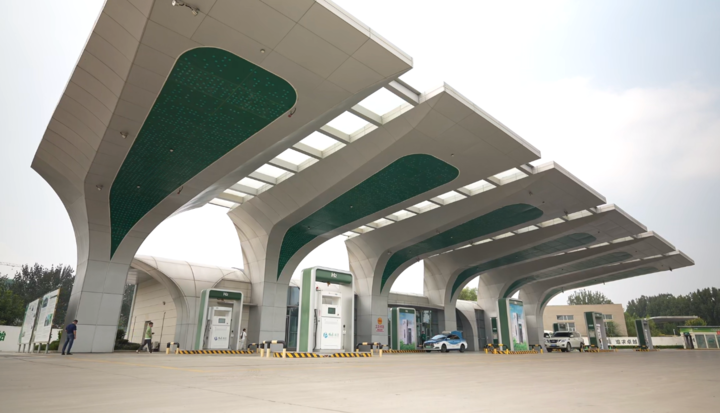
局限性分析:这种25元/公斤的成本奇迹,本质上是一种高度依赖区域焦化产业集群的点状封闭生态。一旦车辆驶出工业副产氢聚集区,进入长途跨省干线,由于社会化加氢站稀缺、外采管束拖车运费陡增,25元的低氢价很难向全国铺开。
二、补贴退出后的氢、电、油真实经济性模型
商用车的本质是生产工具,卡友和车队最终只认运营账本。
1.购车与路桥费的双重断崖
在政策扶持期内,氢能重卡不仅能享受到国家、省、市多级购置补贴(将原本百万级的车价抹平至与燃油车相当),更享有山西省境内高速通行费的全额兜底(按重卡每公里高速费约1.5-2元算,单车一年可省下10-15万元路桥费)。这一笔高速免费的补贴,完全抵消了氢气单价偏高的劣势。
2.免费午餐结束后的成本倒挂
然而到了2027年5月之后,若高速免费与重度购车补贴退出:
对比纯电重卡:即使在25元/公斤的最优氢价下,氢能重卡的每公里能耗成本(约2.5-2.75元)依然是纯电重卡(约0.8-1.0元)的2.5倍以上,一年多支出的能耗成本高达15-18万元;
对比燃气与柴油重卡:25元/公斤的氢能重卡能耗成本与柴油车基本持平,但明显高于燃气重卡(每公里约2元),且氢燃料电池电堆在全生命周期内还面临衰减和膜电极更换的高昂维保成本。
行业测算表明,氢能重卡要真正具备在无补贴市场中与柴油车、燃气车肉搏的内生经济性,终端氢价必须从目前的25元/公斤进一步下探至15元/公斤以内,且燃料电池系统成本需下降50%以上。
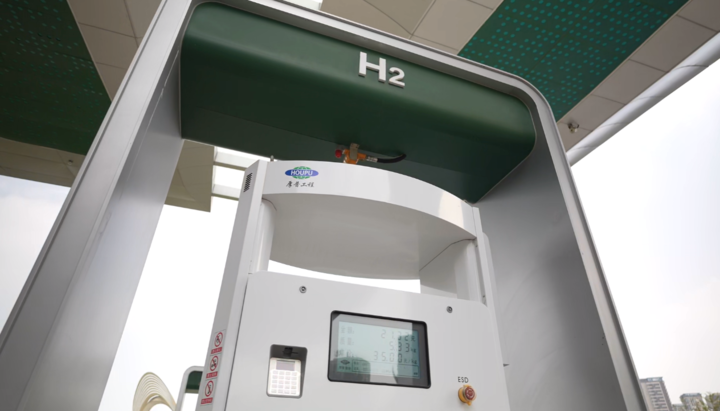
三、痛点与破局:氢能重卡突围的三大枷锁
除了直接的成本账本,走访中发现氢能重卡在大规模商业化普及前,仍需跨越三大现实瓶颈:
补能网络密度与时效瓶颈:目前社会化加氢站数量极少,车辆活动半径被死死锁定在少数自建站周边;同时,重卡高压加注单次耗时约45分钟,补能速度并未比高功率双枪超充体现出绝对代际优势。
二手残值与后市场顾虑:燃料电池系统在面对北方严寒、矿山扬尘等高负荷工况时的耐受寿命仍需验证,二手车处置通道尚不健全,资产折旧率远高于成熟的纯电与燃油车型。
区域割裂与标准不一:各省市之间的补贴力度、路权政策以及氢能安全管理法规存在较大温差,跨省干线走廊难以连点成线。
从示范样板到商业常态的成人礼
山西鹏飞集团的上千台氢能重卡运营,为中国商用车的零碳探索树立了一个极具价值的产氢-加氢-运力内循环样板。它证明了在特定副产氢富集区、闭环短倒场景中,氢能重卡完全具备落地运行的技术可行性。
但对于整个重卡市场而言,补贴创造的市场绝不等于自发运转的市场。
2025至2027年的这两年政策红利窗口期,实际上是国家和地方政府留给氢能产业链最后的技术降本缓冲期。当2027年的免费通行大幕落下,氢能重卡必须在氢气降本(向15元/公斤突围)、电堆长寿命降本以及全国性加氢走廊的建设上拿出真功夫。只有摆脱政策的拐杖,在最残酷的TCO商业账本上跑赢纯电与燃油,氢能重卡才能迎来属于自己的真正春天。