


天然气重卡为什么凉了?7月仅售0.5万辆,同比61%腰斩式暴跌
 2026-09-30 15:21:53
评论 13
2026年7月,国内天然气重卡市场迎来了近年来最为惨烈的寒冬:单月仅交出约0.5万辆的成绩单,环比剧烈下滑60%,同比更是遭遇61%的腰斩式暴跌。这与同期新能源重卡维持高增的火爆行情形成了冰火两重天的强烈反差。
曾经盛极一时的治敏神车天然气重卡,究竟为什么突然凉了?
一、历史数据对比:从曾经的半壁江山到如今的大幅缩水
要理解7月天然气重卡的低迷,首先需要将其放在近两年的历史纵轴中对比:
2024年7-8月(高光极盛期):天然气重卡单月实销维持在1.8万-2.0万辆高位,渗透率一度破30%。当时0.75以上的巨大油气价差,让燃气车成为干线物流老板闭眼入的香饽饽。
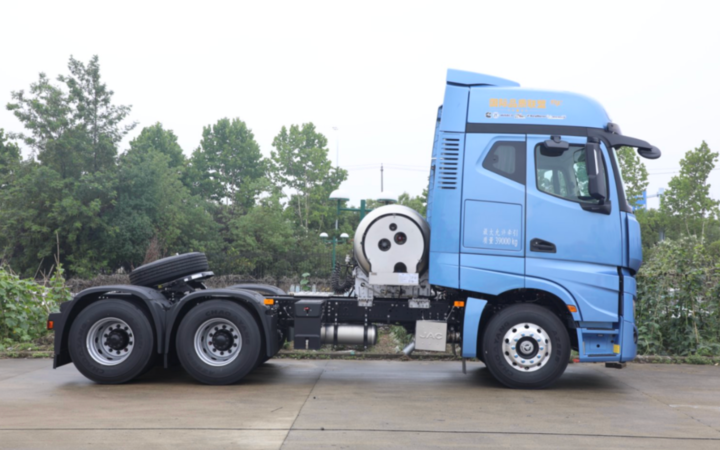
2025年7-8月(高位盘整期):受2024年高基数影响,2025年7月国内天然气重卡实销1.40万辆(同比下降22%),8月缓慢回升至1.5万辆左右。虽然出现回调,但凭借西北、华北等区域的基本盘支撑,月均依然能守住1.4万辆大关。
2026年7月(失速低谷期):直接跌破1万辆心理防线,仅销0.5万辆,渗透率骤降至13%左右。相比2025年同期的1.4万辆和2024年同期的近2万辆,这一级别的跌幅绝非普通的季节性淡季,而是运营逻辑和生态位的系统性被重构。
二、深入透视:天然气重卡销量的杀手究竟是谁?
1.核心致命伤:油气价差被抹平,经济性锚点失效
天然气重卡比同马力柴油车贵5万-8万元,卡友愿意多花这笔钱,纯粹依赖气价够低,半年省出车价的利差逻辑。
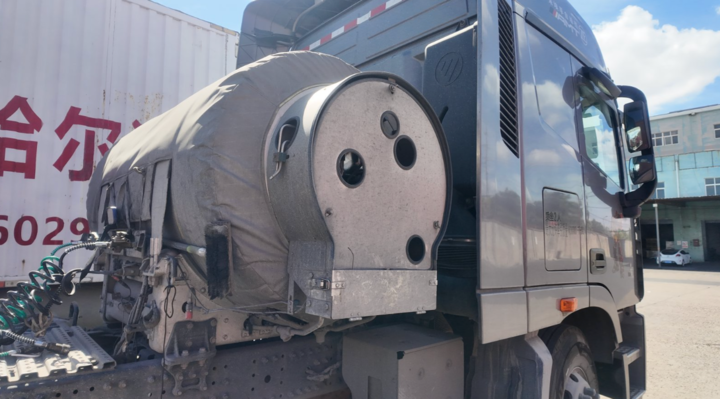
2026年7月,受国际能源市场波动影响,北方LNG液厂及加气站价格持续攀升至5.5-5.8元/公斤;
与此同时,国内柴油价格同步下跌,部分地区零售打折油价低至6.5-6.8元/升。
账本算力破灭:当气油比升至0.85以上,即LNG价格达到柴油价格的85%以上,天然气重卡百公里节约的燃料费用已经很难覆盖其初始购车溢价以及更高的二手车折旧风险。气价若不能砸落至4.0~5.0元/公斤的黄金区间,燃气车就失去了根本的购车动因。
2.细分场景拆解:煤炭砂石垮塌,干线物流被纯电与柴油夹击
天然气重卡的退潮,在三大核心应用场景中表现得尤为明显:
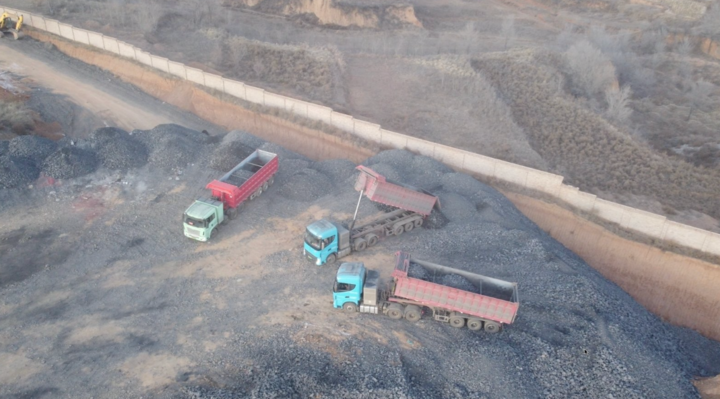
煤炭/砂石料短倒场景:这是天然气重卡的传统大本营。但在2026年,随着山东、山西、河北等地兆瓦级超充站与换电站成建制落地,纯电重卡凭借电费低至0.5元/度的绝对成本优势,开始在300公里以内的短倒线路上对燃气重卡进行降维打击。
长途干线物流场景:由于前两年的过度透支,长途干线运力严重过剩。在货源紧缺、运费低迷的背景下,车队老板不敢贸然增加固定资产投资,大量散户宁愿继续开老柴油车,也不愿高位接盘燃气新车。
港口场景:受新能源渗透率突破40%的政策强压,港口等封闭场景基本实现100%电动化,天然气重卡几乎彻底失去新增市场。
3.区域市场画像:西北大本营失守,华北四省集体观望
天然气重卡的销量下滑在地域上呈现极强的集中性:
山西、河北、河南、山东(传统核心四省):原本占据全国气车消耗量的40%以上。7月份这四省加气站与柴油站的价差急剧收窄,加之7·14重卡AEBS强制标配新规引发购车成本增加,导致华北四省卡友观望情绪空前高涨,终端提车需求呈断崖式下跌。
新疆、四川(资源型新兴市场):虽拥有天然资源与低气价,气价仍能维持在4元+,但受限于当地大宗货物出疆运费受压以及新能源重卡在新疆的快速下沉,销量虽然保持一定基数,却再也无法扛起全国大盘的增量重任。
天然气重卡的冷,冷在它夹在了油价低位震荡与纯电电耗降维打击的中间地带。
未来天然气重卡能否解冻,关键看两个指标:一是LNG气价能否重新砸回4.0-5.0元/公斤的黄金区间;二是气车能否在气耗控制与发动机轻量化上取得突破。在这两个条件达成之前,重卡市场的格局正快速演变为新能源包揽中短途与固定干线、柴油车兜底长途与复杂工况的新双雄时代。