


赔了1万8,保费涨了2万,货车保险的倒挂困局!
 2026-10-09 09:18:59
评论 2
一位货车司机在网上讲述了自己的经历:去年出一次不大的事故,保险公司赔了1.8万元;今年续保,保费直接上浮2万元。这篇文章把这件事拆成三个问题:这笔账是怎么形成的,货车保险为什么本身就贵,以及卡友在报险与自费之间该怎么判断。
一个卡友在网上吐槽:去年出了个小事故,保险公司赔了1.8万元。今年续保,保费直接给他加了2万元。
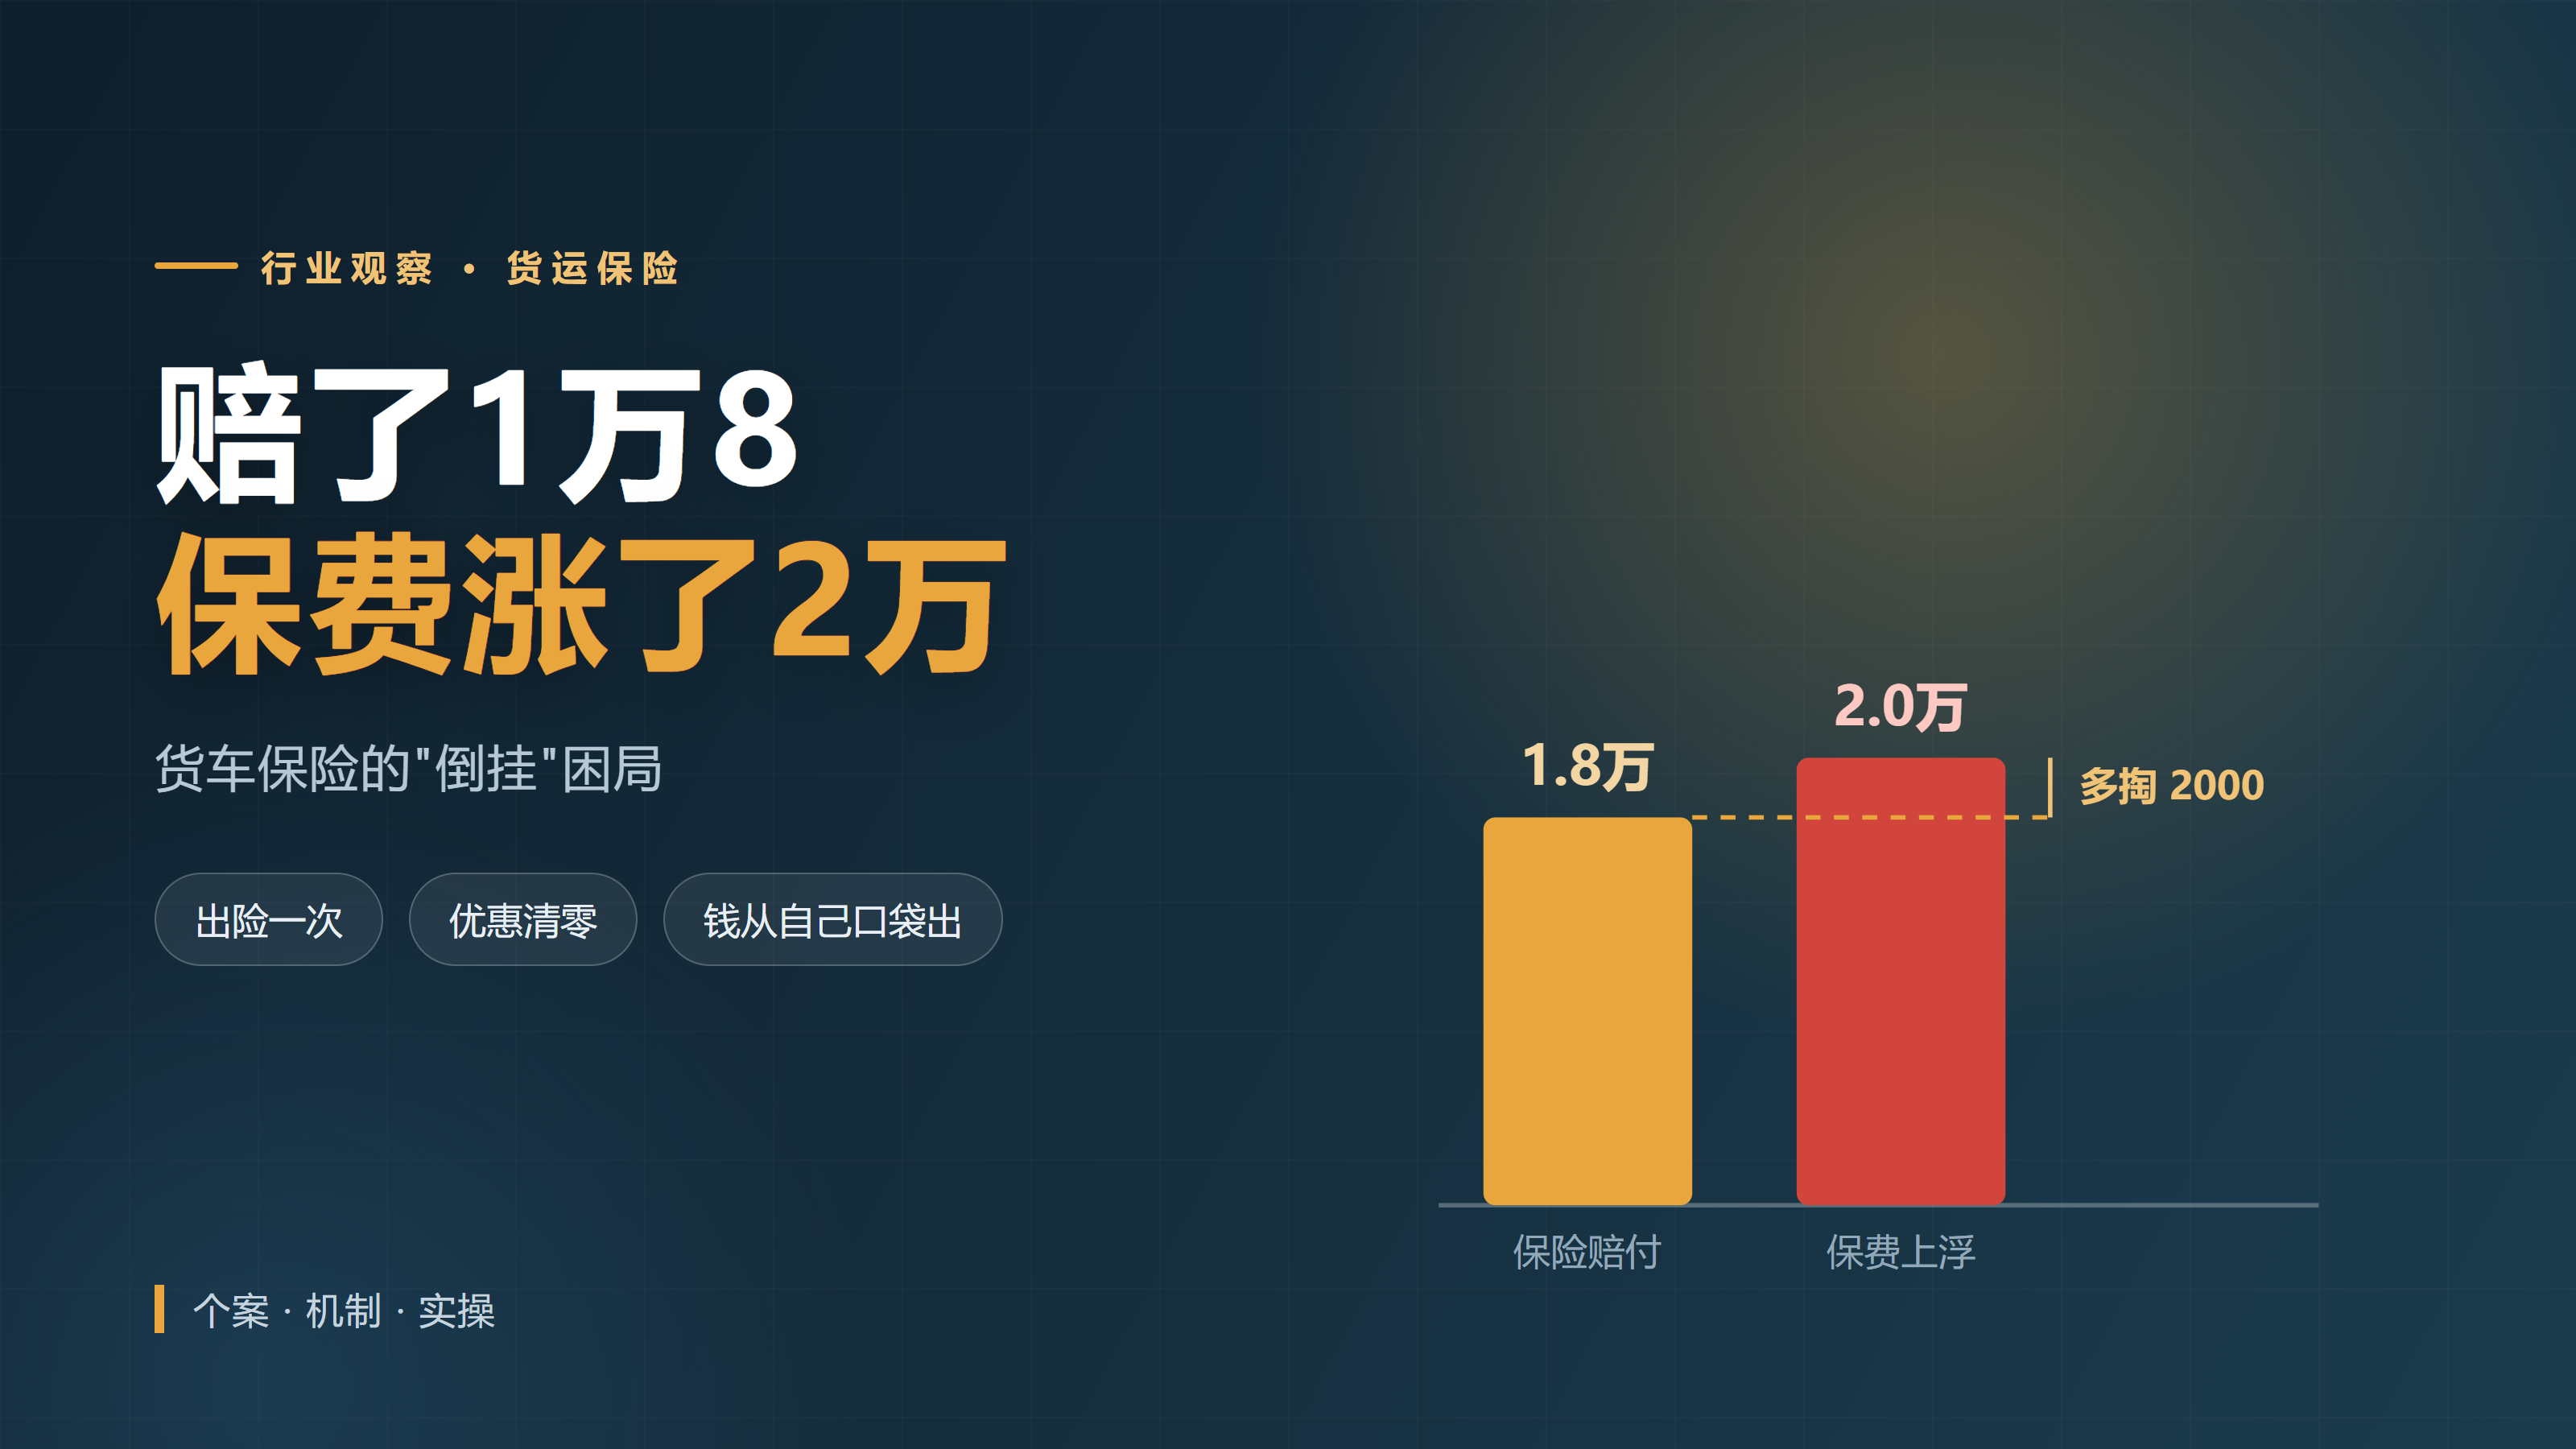
赔的钱,还没涨的多。
他最后说了一句:“1万以下趁早别报,没用。”
这句话扎心,但他说的是实话。
一、先把这个卡友的账摆上桌
事故不大,保险赔付1.8万元,钱进了修理厂,车修好了,这是实实在在的。
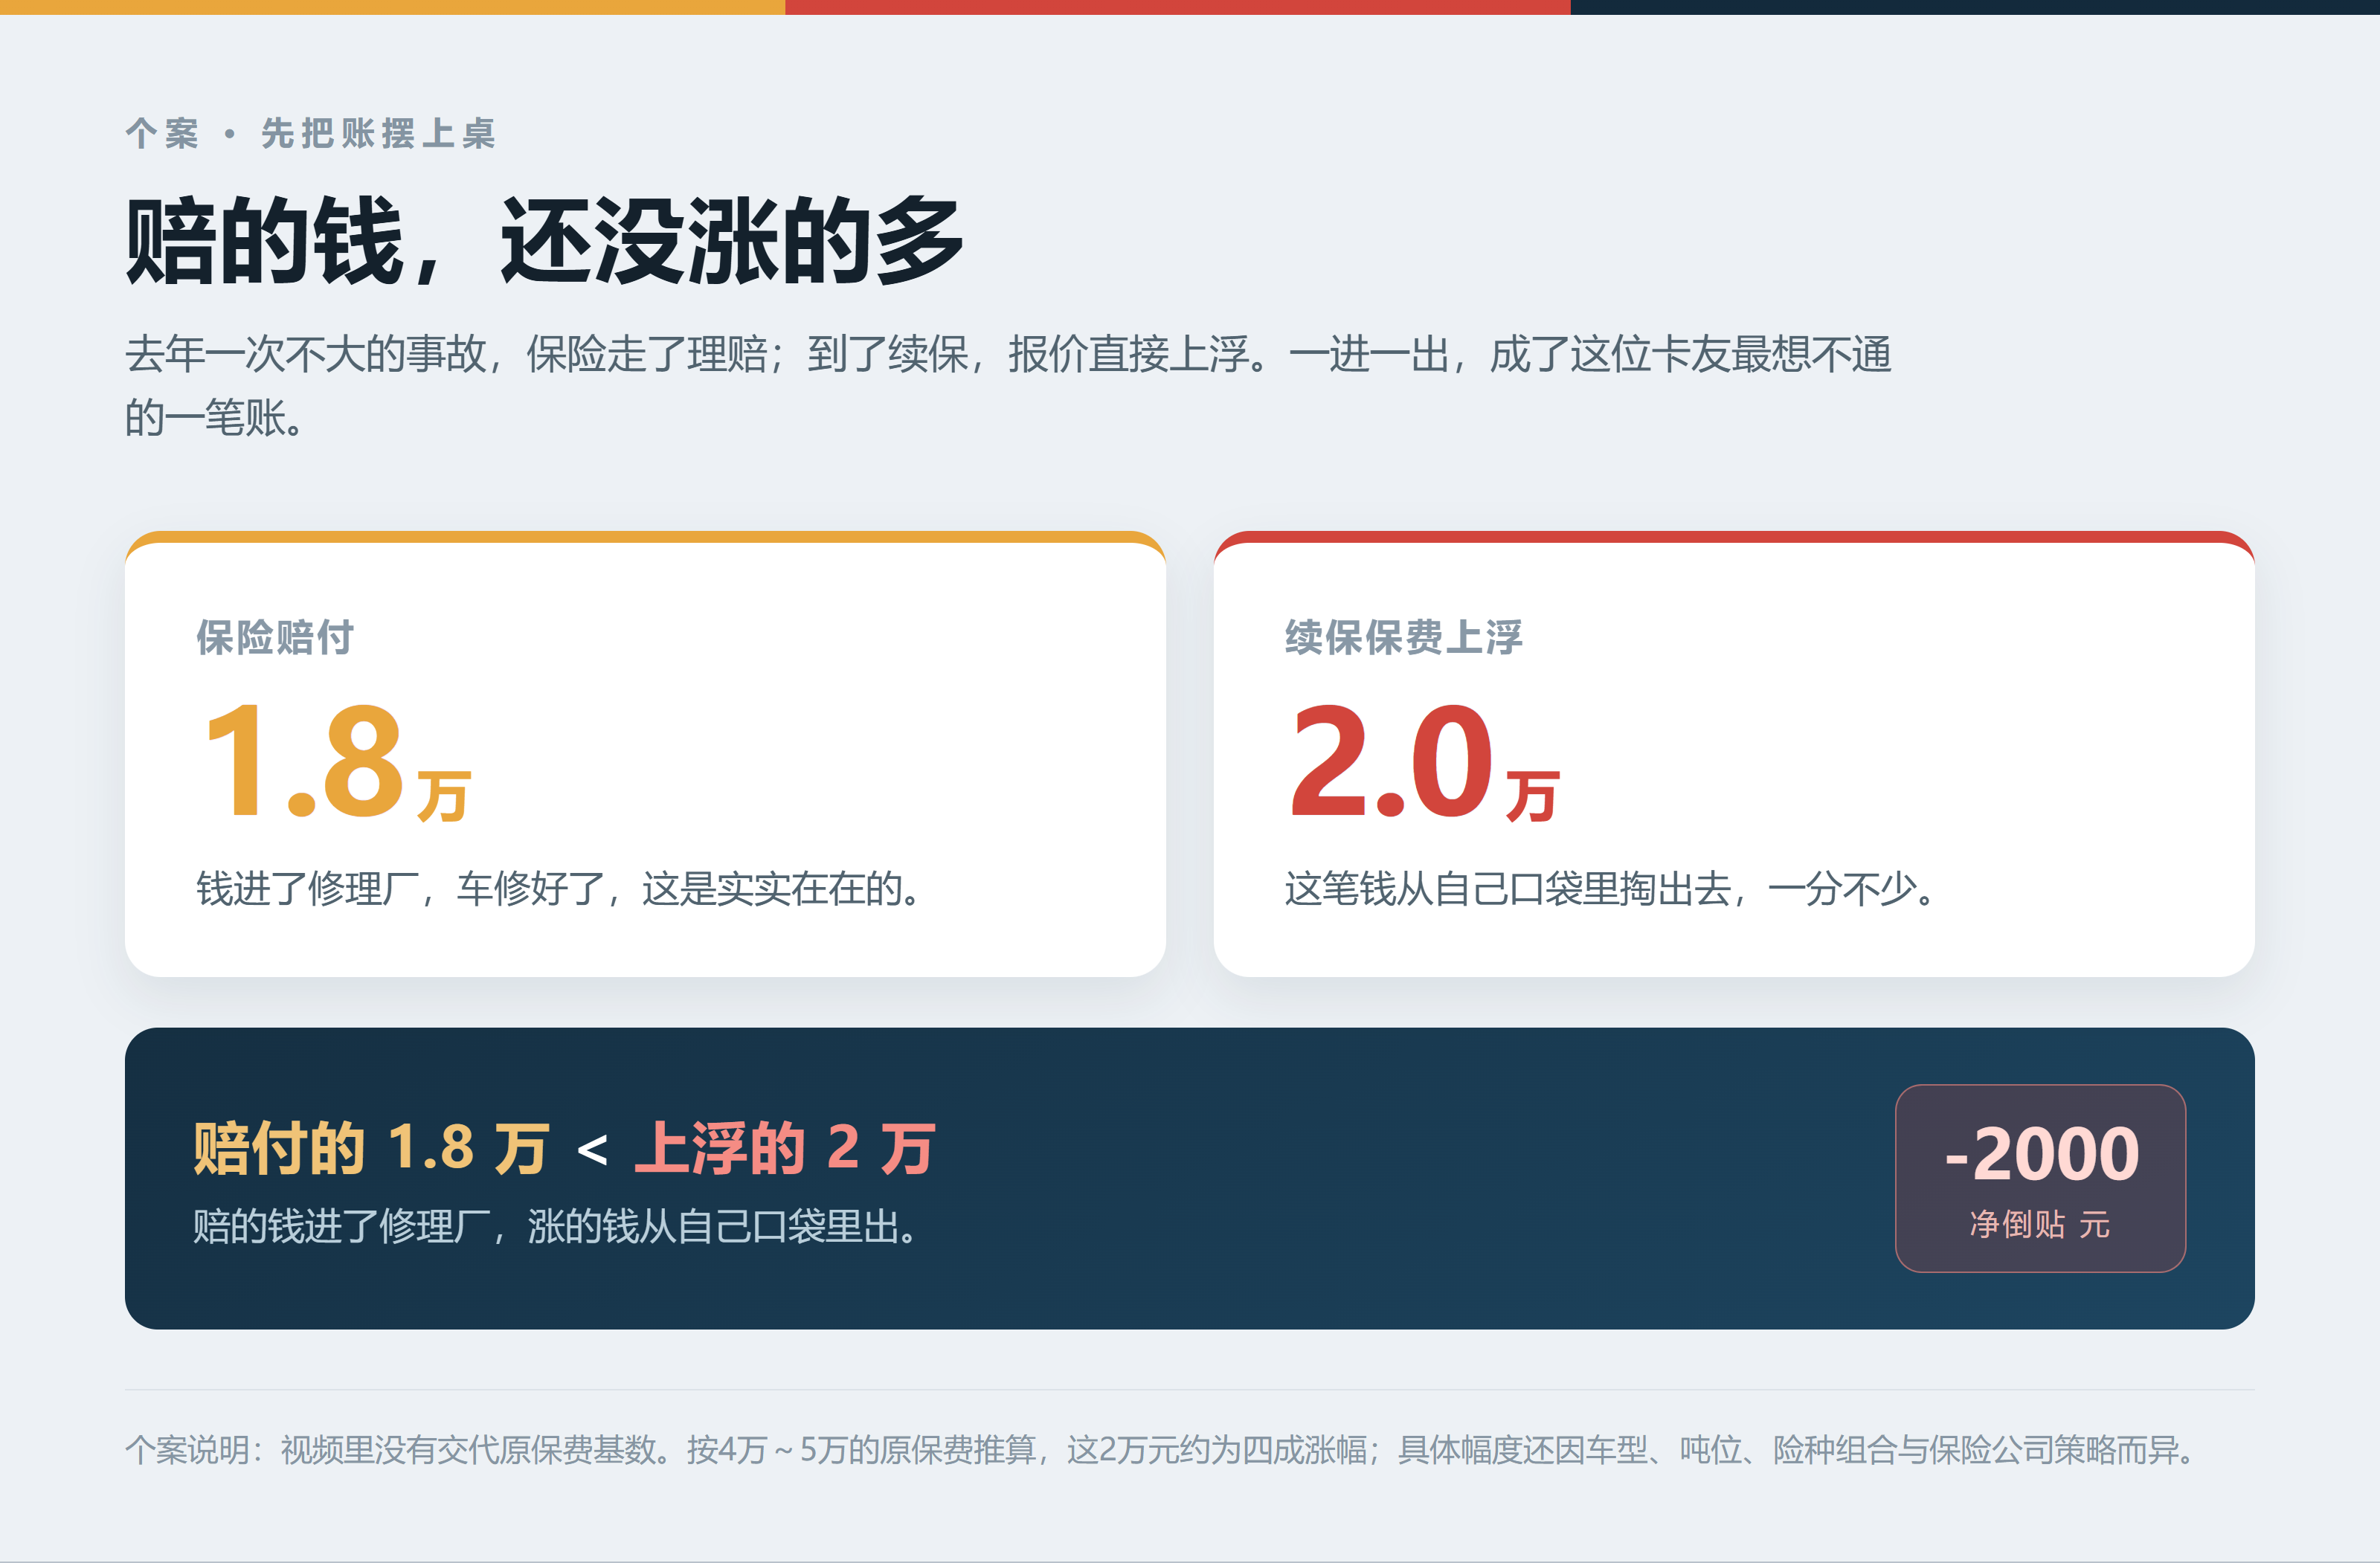
图1 赔付的1.8万元与上浮的2万元保费
但到了续保,保费比原来上浮了2万元。这一进一出,等于他把赔付的钱全填进了保费的窟窿,还得再从自己口袋里多掏2000元。
赔的钱进了修理厂,涨的钱从自己口袋里出。
这是一个个案。具体上浮多少,跟车型、吨位、险种组合、保险公司的策略都有关系。但这位卡友的算法,抓住了问题的要害:既然涨的比赔的还多,那我报险图什么?
这里要补一个视频里没交代的数字:他原本的保费是多少。这个基数决定了“涨2万”的分量——如果原本保费在4万到5万区间,这2万元相当于涨了四成左右;如果原本只有1万上下,那就是翻了两倍还多。两种情况的含义完全不同。你可以拿自己的年保费当基数除一下,2万元到底算涨得凶还是算正常,一目了然。这也是判断报价是否合理时,最容易被忽略的一道参照。
二、为什么报保险反而亏
问题的核心在于:保险定价的逻辑,和司机的直觉不是一回事。
司机想的是:我买了保险,出了事故就该用。保险公司赔了,我修好车继续跑,第二年该多少钱就多少钱。
保险公司的算法是:你出过险,说明风险高;风险高,报价就得往上抬。
这里要先纠正一个流传很广的误解:保费不是按“赔了多少钱”等比上涨的,主要看的是出险和赔款的次数。一次几千块的小事故,和一次几万块的事故,在“次数”这一栏里都是同一个1。这也正是小事故报险最容易吃亏的地方:你用到的是最小额的赔付,付出的却是整档优惠清零的代价。
还有一点,很多卡友没意识到:续保报价不只盯着你一个人的记录。
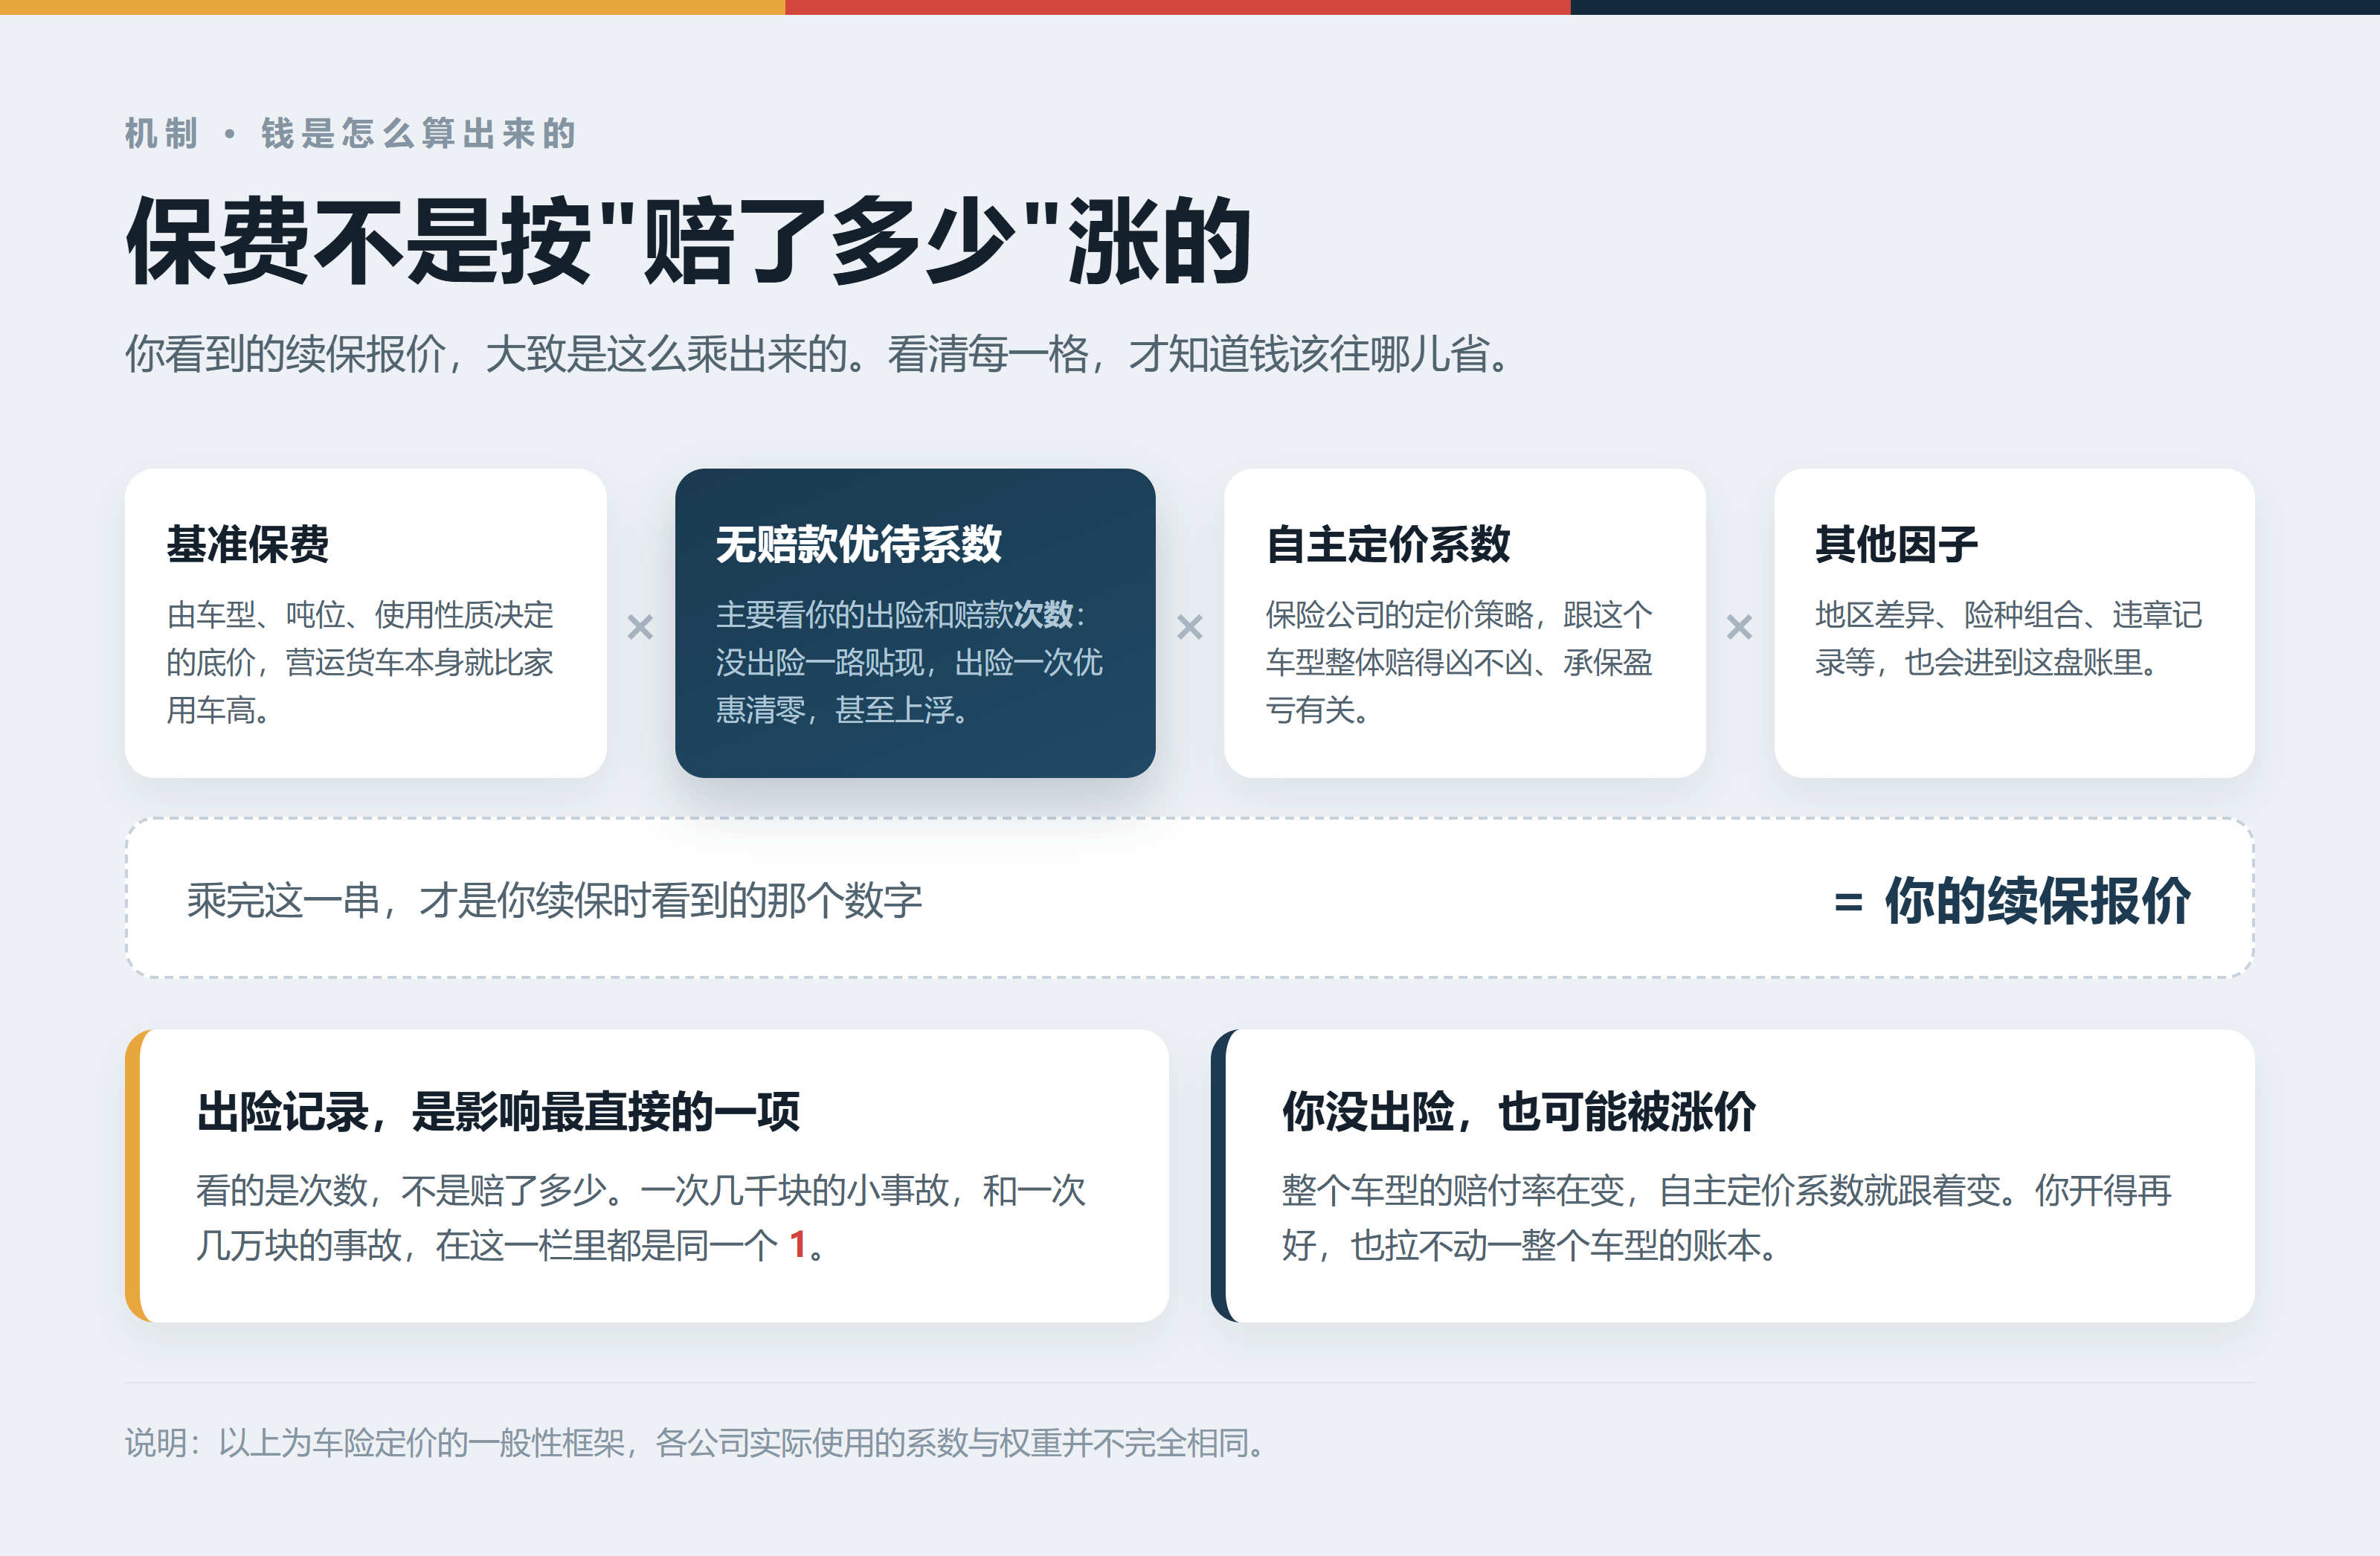
图2 续保报价的主要组成系数
大致来说,你看到的报价是这么乘出来的:
基准保费 × 无赔款优待系数 × 自主定价系数 × 其他因子
基准保费由车型、吨位、使用性质决定;无赔款优待系数主要看你自己的出险次数,是里面最直接的一项;自主定价系数是保险公司自己的策略,跟这个车型整体赔得凶不凶、承保是盈是亏有关;其他因子还包括地区差异、险种组合、违章记录等。
所以有两件事是同时成立的:你自己的记录干干净净,能拿到最优惠的折扣;但整个车型的赔付率恶化,报价依然可能往上走。你开得再好,也拉不动一整个车型的账本。
顺便把交强险和商业险分清楚。交强险是国家强制投保的,它的费率浮动主要跟有责事故挂钩,幅度相对有限;真正让你“续保涨两万”的,通常是商业险这一块。
表1 交强险与商业险在续保报价中的区别
|
比较项 |
交强险 |
商业险 |
|
投保性质 |
国家强制投保 |
自愿投保,按需组合 |
|
费率浮动依据 |
有责任的交通事故记录 |
无赔款优待系数与保险公司自主定价系数 |
|
对续保报价的影响 |
幅度相对有限 |
通常是报价上浮的主要来源 |
三、为什么货车保险本身就贵
赔付率高,保费自然水涨船高。这里要先分清两套不同的逻辑:柴油货车的高赔付,主要来自事故率和维修成本;新能源货车还要再加一层,来自三电系统的成本和数据的缺失。成因不一样,涨价的原因也不完全一样。
第一,跑得多。营运货车日均里程长、周转频次高、路况复杂,出险概率天然比乘用车高。这一条对柴油车和新能源货车都成立。
第二,赔得重。柴油货车的事故往往牵扯货物损失、第三者人身伤亡,赔偿金额动辄几十万元,修理费用也随车价和配件价格走高。新能源货车在这之上还有一层:电池、电机、电控这些三电系统在整车价值里占比很高,一次事故的维修费用就可能吃掉大半年的利润。
第三,维修定价权集中。柴油车的配件和工时至少有市场竞争,新能源货车的三电系统基本只能走厂家或授权服务站,价格缺少竞争,保险公司在定损环节议价空间有限。
第四,数据不够。这一条主要是新能源货车的问题。柴油车有几十年的出险数据支撑定价,纯电重卡规模化商用只有几年,保险公司看不清风险在哪,只能保守定价。近几年行业披露的信息里,新能源车险整体处于承保亏损状态,营运货车是赔付率最高的群体之一。
保险公司在这个池子里亏钱,最后只能把池子里每个人的报价都往上抬。
四、卡友能怎么办
保险规则不会因为抱怨而改变,但可以在规则里找到对自己最有利的操作方式。下面分三组说:出事故的时候怎么判断,买保险和续保的时候注意什么,长期该怎么做。
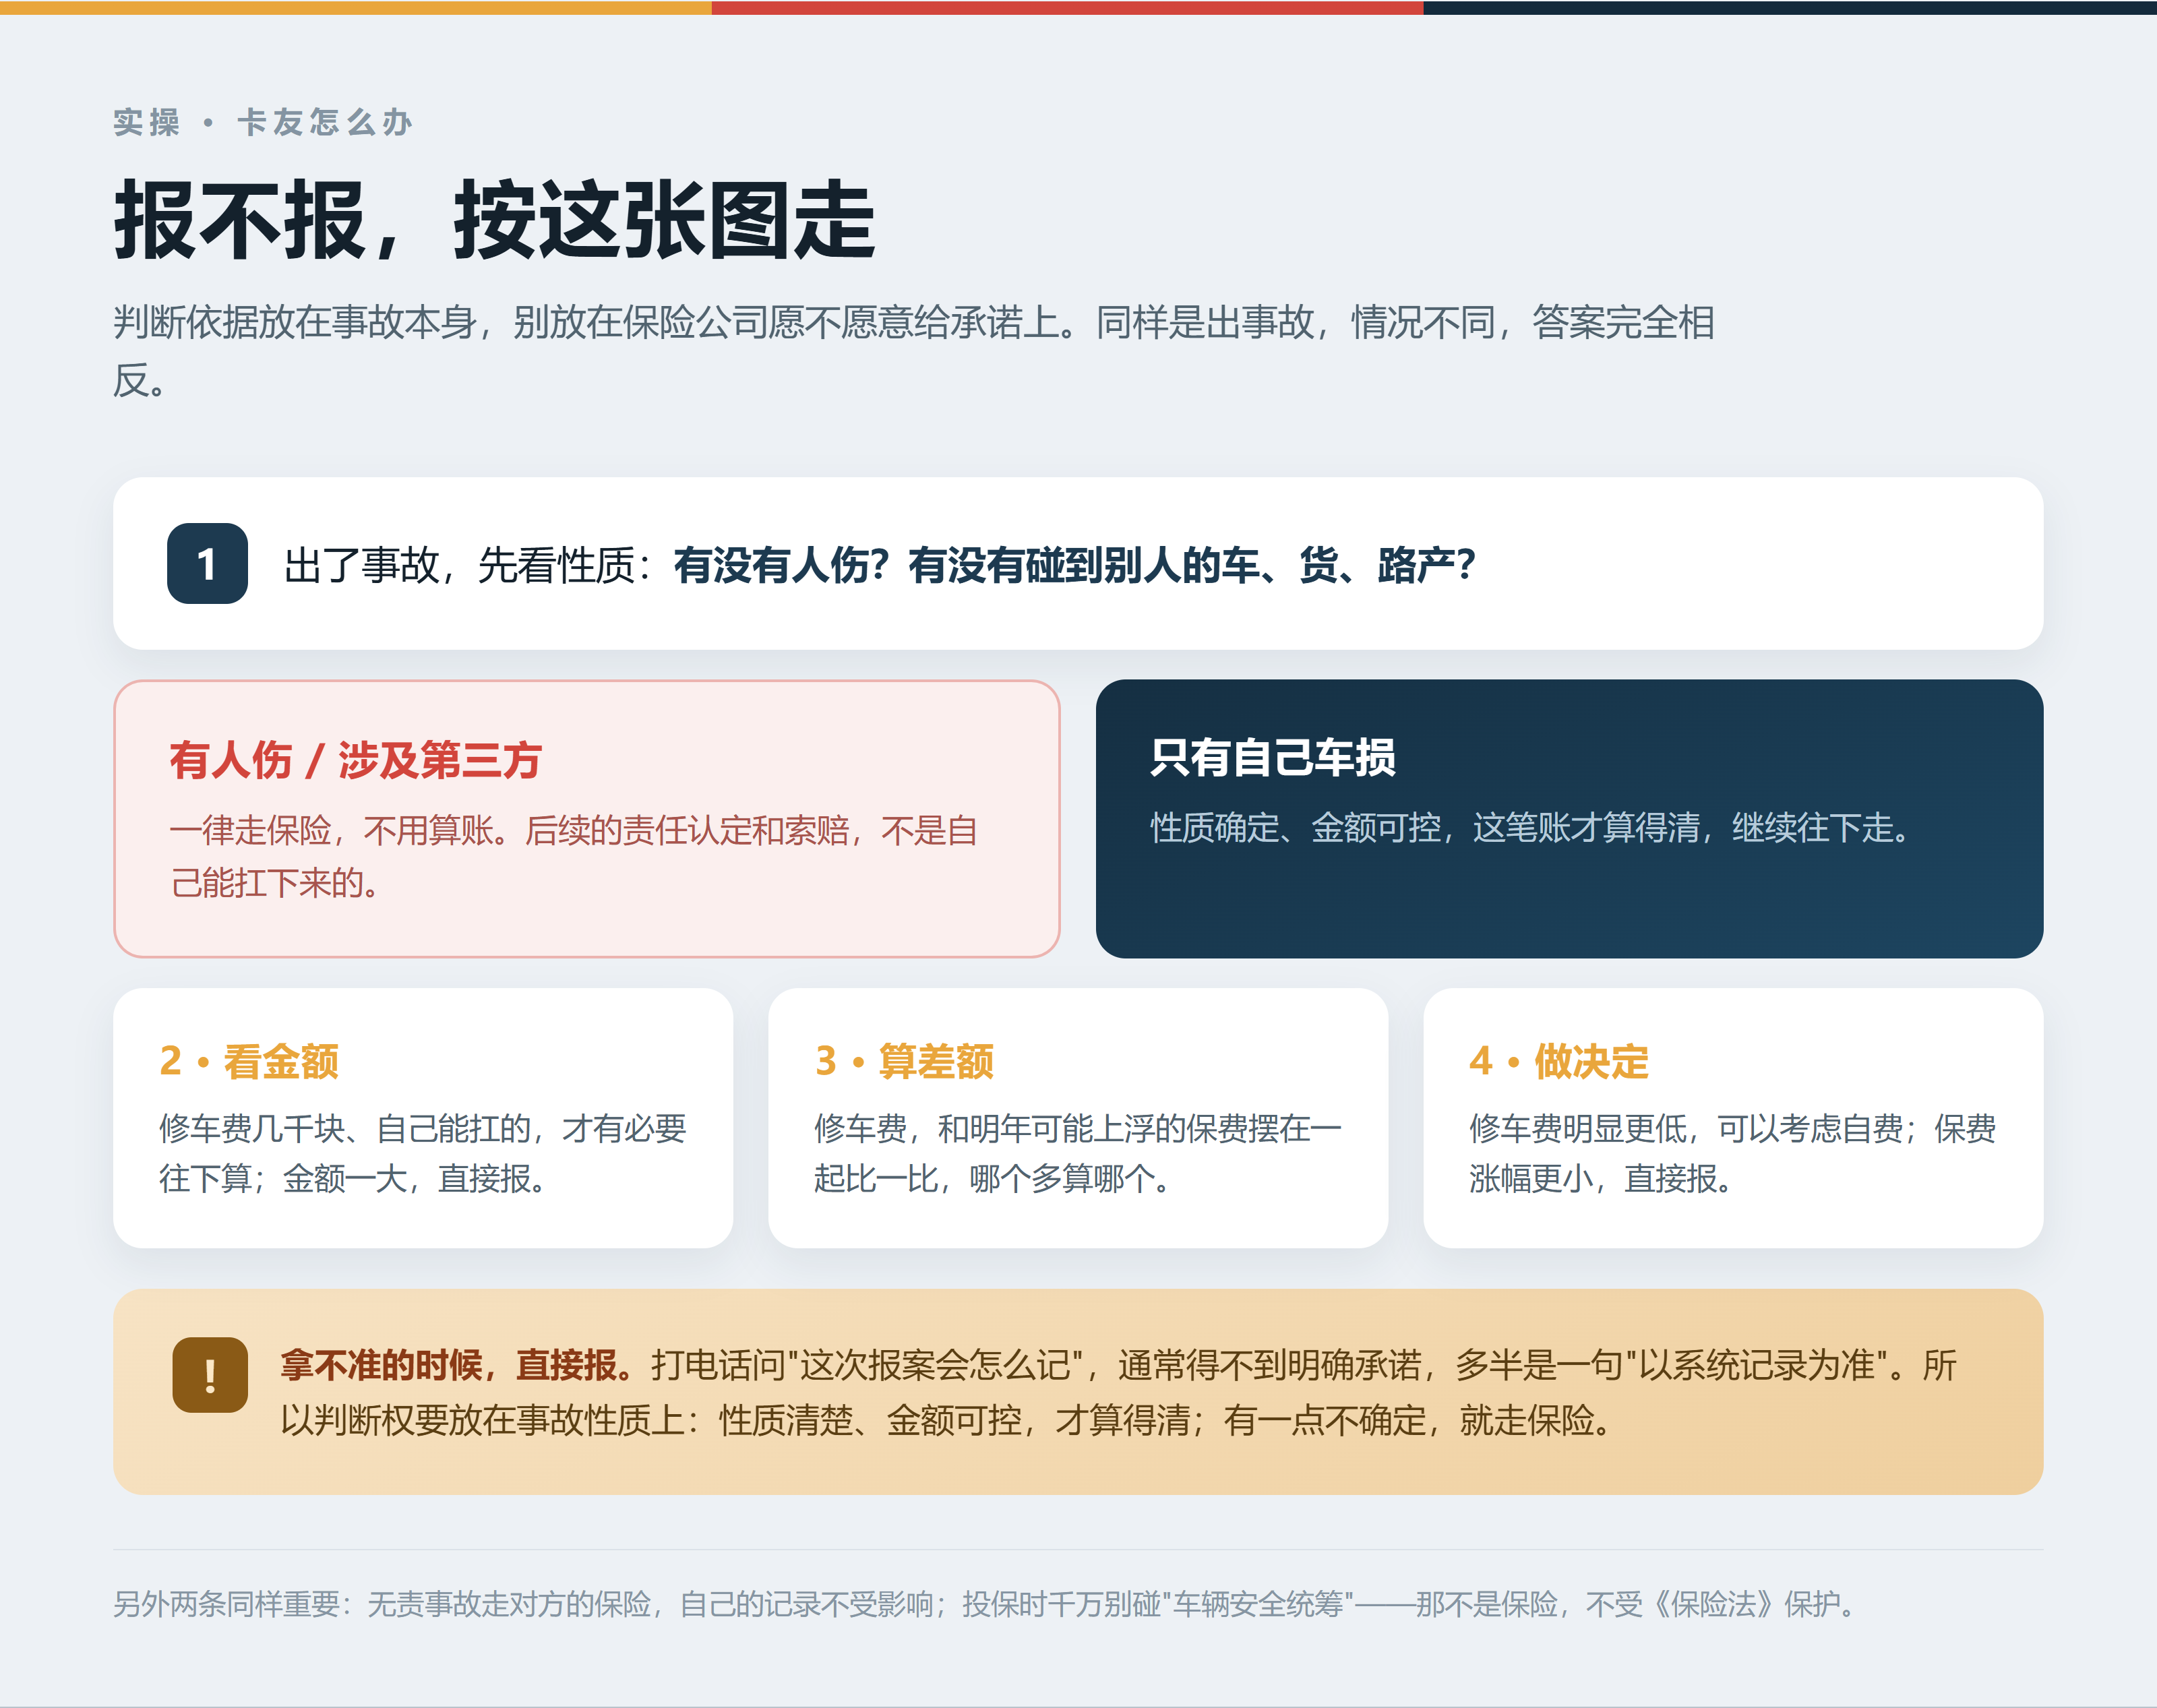
图3 报险与自费的判断顺序
出事故的时候,先判断性质。
第一,单方小事故,先算清楚再决定。
前提说在前面:这条只适用于“只有自己车损”的事故。只要涉及人伤,或者碰到别人的车、货、路产,一律走保险,别为了省保费去私了。后续的责任认定和索赔,不是自己能扛下来的。
单方车损、修车费几千块、确定不涉及第三方的,才有必要往下算这笔账:修车费,和第二年的保费上涨幅度比一比。修车费明显低于保费涨幅的,自费修车可能更划算。
这里要把一个习惯改掉:别把判断依据放在保险公司的口头上。打电话问“这次报案会怎么记、明年会涨多少”,客服和业务员通常给不出明确承诺,多半回你一句“以系统记录为准”。判断依据要放在事故本身:性质清楚、金额可控,这笔账才算得清;只要有一点不确定,直接报。另外,如果最终决定自费,报案后没有产生赔款、正常销案的,一般不计入出险次数,具体口径各家不完全一样。
第二,涉及第三方,尤其是人伤,一律报。这是唯一不需要犹豫的一条。
第三,无责事故,走对方的保险。对方全责,就报对方的保险理赔,你自己的记录不受影响,明年的折扣照拿。被追尾了别私了,该走对方保险就走对方保险。这里有个细节:如果你走的是自己保险公司的“代位求偿”,务必跟自己的保险公司确认这一次算不算你出险,别稀里糊涂被记一笔。
买保险和续保的时候,注意两件事。
第四,续保前多问几家,但要先问“能不能保”。自主定价系数浮动范围扩大之后,不同公司对同一辆车的报价差异更大了,多询价、多对比确实有用。但现实是,高风险车型经常遇到挑单、拒保,所以顺序应该是先确认对方愿意承保,再比价格。
第五,投保时千万别碰“车辆安全统筹”。这是买保险环节最容易踩的坑,而且是代价最大的一个。这两年保费涨得凶,不少卡友被推荐去买“统筹”,看着便宜。但要说清楚:统筹不是保险,不受《保险法》保护。行业里已经出现过统筹公司资金断裂、出了大事故赔不出来的案例。省下的那点保费,可能是一笔更大的风险敞口。
长期来看,只有一件事最管用。
第六,保持良好的驾驶记录。连续不出险、无严重违章,永远是最省钱的通行证。往后看,急加速、急刹车、夜间行驶比例这类驾驶行为数据,也可能被纳入保险公司的风险评估模型。开得稳,正在变得越来越值钱。
五、规则不会变,但你可以更清醒
赔1.8万元、保费涨2万元,这个卡友算的是眼下的一笔账。
真正该看清的是:货车保险的定价,从来不是按你一个人的风险来算的,而是按整个车型、整个营运货车群体的风险来算的。
你开得好,不代表池子里的其他人开得好。但池子里的账,最后是所有人一起扛。
在规则改变之前,卡友能做的,是把每一笔账算清楚,把每一次报案想明白。
该报的险大胆报,不该报的小心算。这是眼下最务实的选择。
如果一时记不住这么多条,就记一个原则:单方车损、几千块钱能自己修好的,先算账;只要碰到别人、碰到人,不用算,直接报。
说明:文中保费浮动机制为一般性说明,各公司实际使用的系数与权重并不完全相同,具体幅度以保险合同约定和保险公司核定为准;涉及行业数据请以最新官方披露为准。