


从改装出口到正向研发:中国商用车进欧洲要过两道坎
 2026-10-13 17:46:52
评论 3
2026年汉诺威国际商用车展(IAA Transportation 2026,9月15日到20日)已经落幕。这届展会上,中国商用车企业的存在感明显提高:福田汽车带来7辆整车与6件零部件展品,奥铃极电把全球首秀放在了汉诺威。
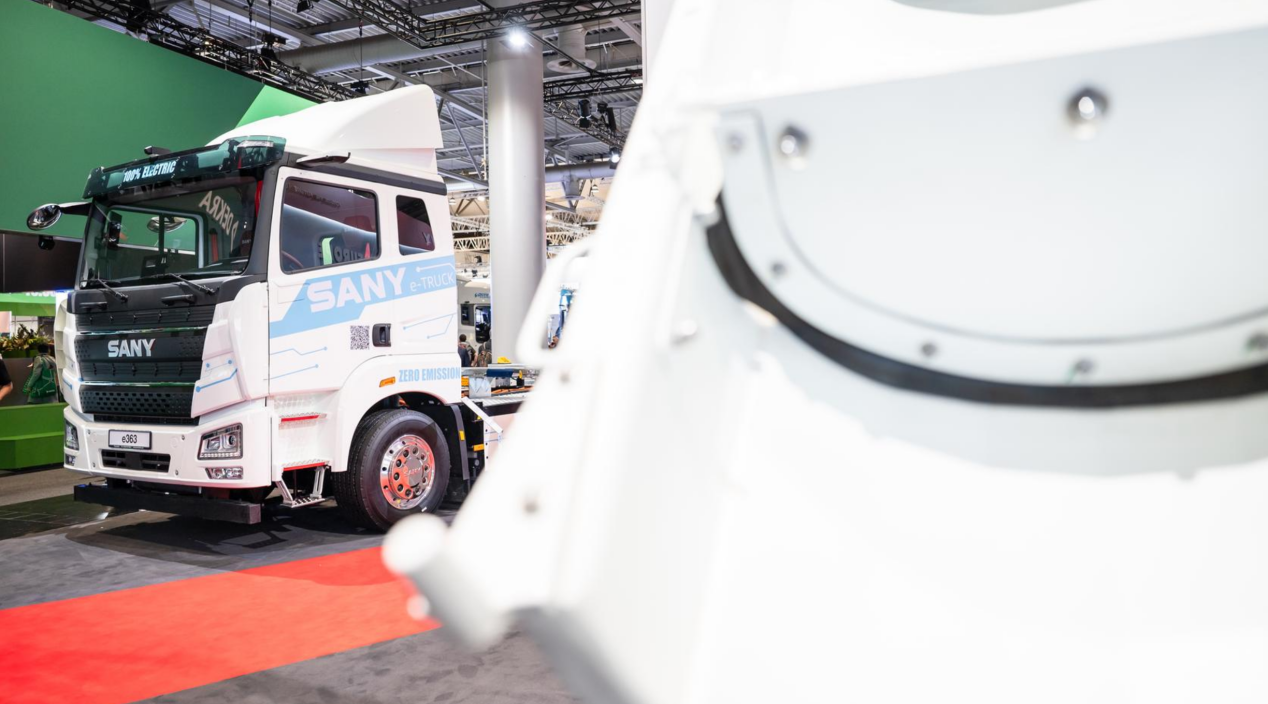
但展台的热闹和拿到订单是两件事。欧洲车队掏钱之前看的是另一套标准:车能不能上牌、能不能天天出勤、五年账算不算得清。合规和场景这两道坎,正在把中国商用车出海的门槛整体抬高。
先过合规:欧洲认的是整车认证,不是参数表
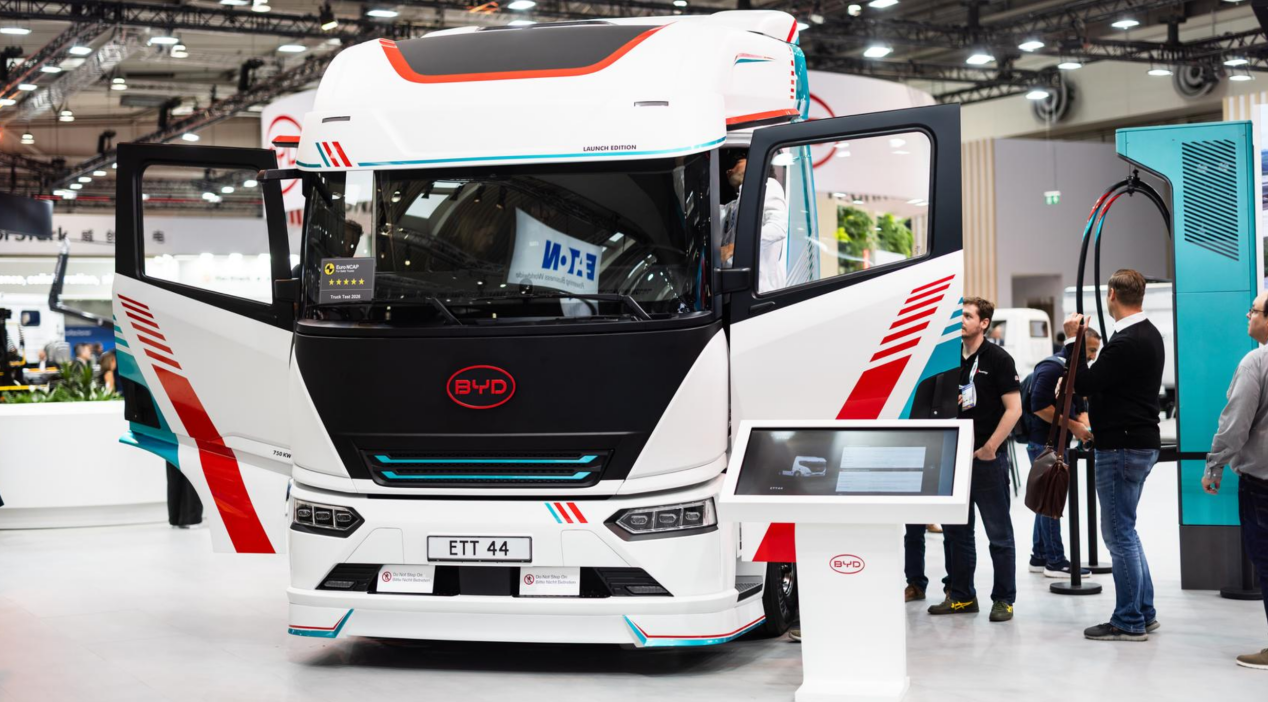
过去中国商用车出海有一条惯性路径:拿国内成熟平台改一版左右舵、换个充电接口、拿到欧标认证就发出去。这套打法在东南亚、拉美和中东屡试不爽,到了欧洲却常常卡住。欧洲要的是WVTA整车型式认证,之后还有联合国网络安全与软件升级法规(UN R155/R156)、数据合规和碳足迹核算等着。比亚迪的做法也说明这一点:E-VALI这款纯电轻商用车从设计阶段就对着欧洲市场,2024年就在汉诺威完成了全球首发。
想少走弯路,产品定义就得往前挪。福田这次在汉诺威发布的欧洲战略拆成了三条线:产品端围绕当地运输场景提供纯电、混动、氢燃料的组合;生态端把充换电与微电网、车队管理系统和全生命周期服务一起带过去;运营端推进研发制造、团队组织和配件服务的属地化。
更直接的信号是交付:福田把全球第1300万辆的交付车型落在了欧曼银河9上,这台车已经率先在西班牙市场落地,并完成了西班牙的实地测试。先把路跑通、再谈规模,这个顺序本身就是对合规门槛的回答。
再过场景:驾驶室里的细节决定复购
老牌重卡企业也在往这条路上转:中国重汽把新一代汕德卡纯电牵引车带到汉诺威,800V高压平台、600度电,44吨满载续航约500公里;一汽解放同样到位,展台在24号馆B10。但硬件达标只能拿到入场券,能不能拿到成批量的复购,还要看另一套东西。欧洲物流业长期面临司机短缺,卡车对车队来说不只是生产工具,还是招人和留人的条件。国内常见的乘用车化大屏和全触控逻辑,到了冬天戴着厚手套的司机手里并不好用:需要盲操的时候,物理按键比屏幕可靠。
长途干线又是另一套要求。欧洲干线多为双人轮换、连续数天跨国作业,驾驶室接近一间移动的宿舍,座椅的腰部和臀部支撑、卧铺的平整度、车内静谧性、驻车空调能不能长时间供电,都决定司机第二天的状态。奥铃极电在这件事上的做法可以作参考:驾驶室可供1.8米乘员站立、1.9米乘员躺卧,配一级踏步,带220V取电和270升储物空间。这些不是配置表上的亮点,而是司机每天都会用到的东西。
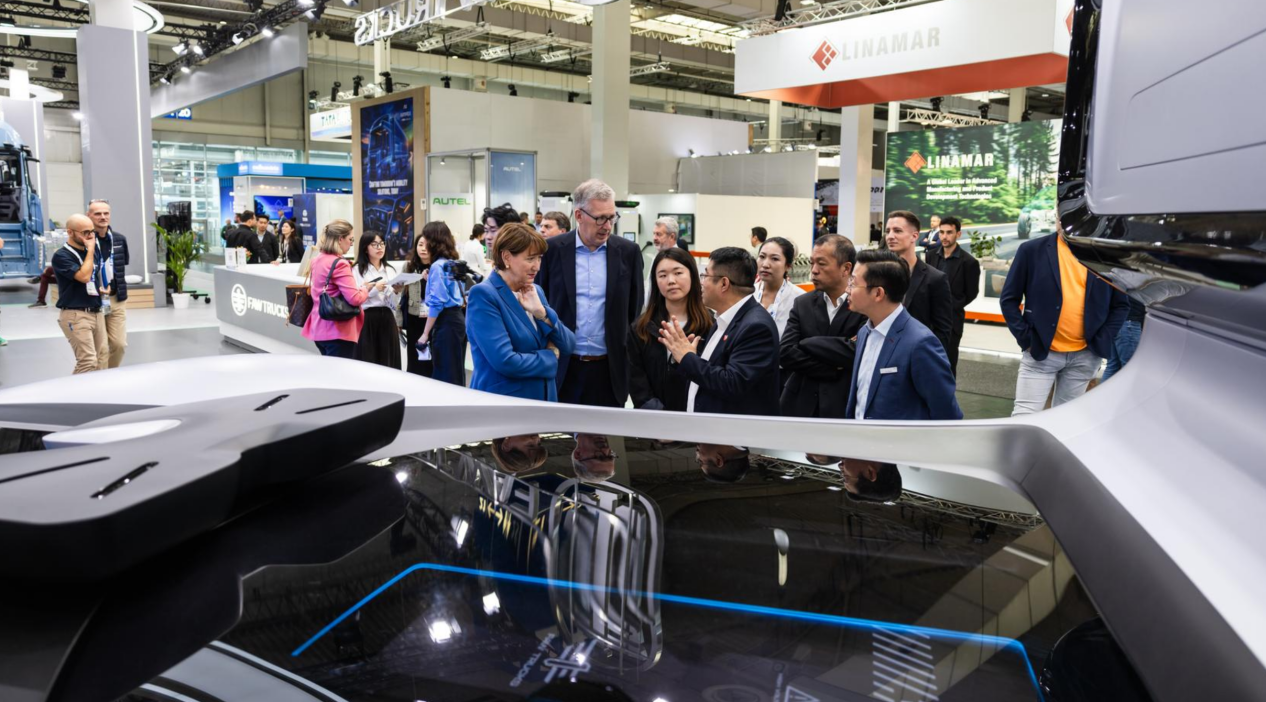
车队还要算工时。欧洲的人工工时费高,一个易损件如果必须大拆大卸才能换,成本会直接压在这台车的全生命周期账上。所以在欧洲,维保便利性和油耗、电耗一样,都是选车时要摆上桌的指标。
把账算到残值:生态比产品更难补
出海进入下半场,成本早就不止单车制造成本。认证和验证周期要钱,服务网络和备件要钱,最难的还有二手残值:欧洲大型物流公司在采购或租赁车辆时,通常要计算3到5年后的二手车残值。如果这个品牌在当地没有成熟的回购机制、评估标准和流转渠道,这笔账算不出来,主干运力就不会轻易更换。
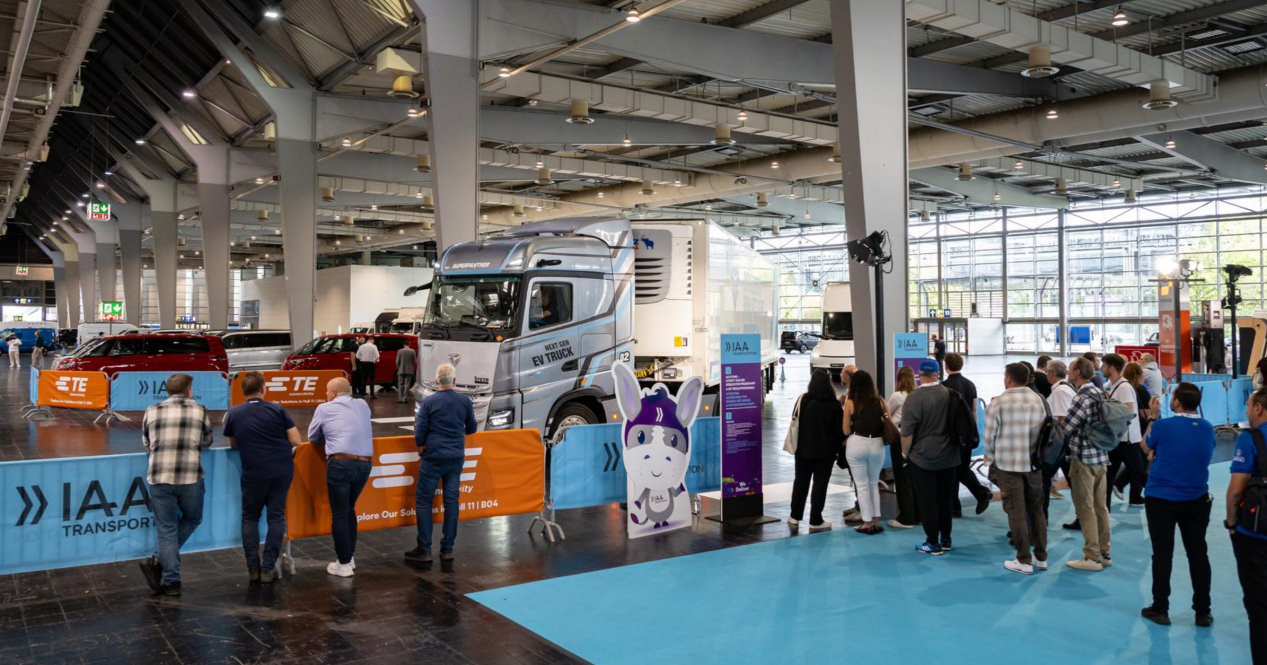
欧洲传统七大卡车品牌在全欧的服务网络是几十年堆出来的,中国车企只靠自己建站,速度赶不上销量。比亚迪算是走得早的,客车在欧洲已经运营多年,对当地的合规要求和运营节奏并不陌生。福田欧洲战略里的属地化运营和生态方案,指向的正是这件事:把研发制造、团队组织、服务配件放到当地,把充换电、车队管理和全生命周期服务打包给车队。
说到底,正向研发解决的是这台车能不能按欧洲的规则造出来,本地化生态解决的是这台车在欧洲能不能长期跑下去。奥铃极电从立项到首秀用了3年,投入超过17亿元做正向研发,这种投入在国内并不常见;而服务网络和残值体系要花的时间只会更长。
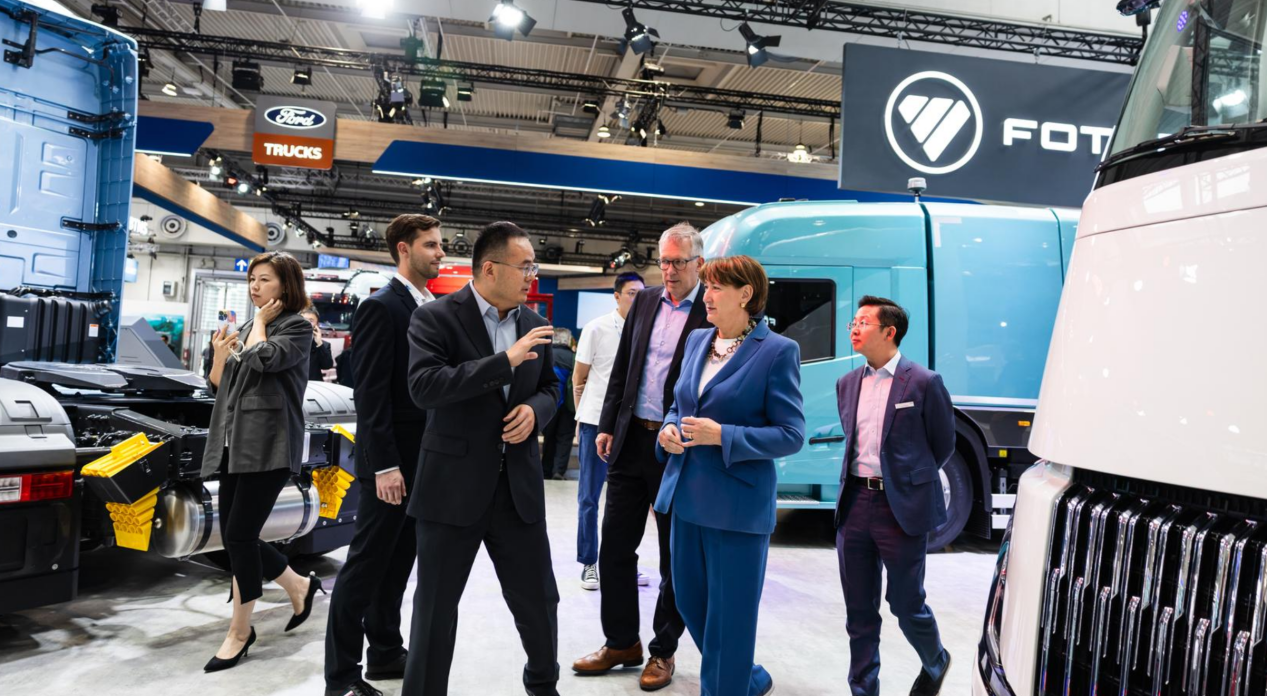
从改装出口到正向研发,从卖车到扎根,中国商用车在欧洲要过的两道坎,归根到底是同一件事:把产品定义、服务网络和残值体系,按欧洲的运营逻辑重做一遍。这件事没有捷径,只能一件事一件事落地。
你觉得中国商用车进欧洲,最难的是认证、服务网络,还是残值体系?欢迎在评论区聊聊你的判断。