


自动驾驶重卡第三次冲美股!智加科技这次能跑通吗?
 2026-10-15 10:15:50
评论 5
智加科技又要上市了。第三次。
前两次冲刺美股,一次计划终止,一次进程折戟。同一个赛道,同一家公司,隔了几年再敲同一扇门,资本还愿不愿意开,本身就是个问题。但这次不一样的地方在于,智加手里握的东西变了——不再是技术演示视频和赛道热度,而是实实在在跑在路上的车、签了约的客户、能算清楚的账。
满帮这张牌,把最要命的问题解了
自动驾驶创业公司有个通病:技术做得出来,场景落不下去。demo跑得再漂亮,找不到愿意长期合作的车队和货主,数据就转不起来;数据转不起来,算法就迭代不动。最后卡在这个死循环里,谁都出不来。
智加这次上市的核心支撑,是满帮深度整合后持股80.8%这件事。但需要说清楚的是,满帮持有的是智加科技中国实体80.8%的股权,对价13.76亿元,而不是冲刺美股的海外主体PlusAI。冲刺美股的是独立运营的海外实体,满帮的持股对应的是国内业务。
这个区分不影响判断。满帮手里握着海量货源和线路数据,是国内最大的数字货运平台。智加国内业务被整合进去,等于直接把缺稳定运营场景、缺真实路况数据这两个创业公司最要命的问题给解了。车有货可拉,数据有路可跑,算法迭代有了真实反馈。这个逻辑比单纯讲我们技术多领先要实在得多。
前装量产交付,才是这轮募资的底气
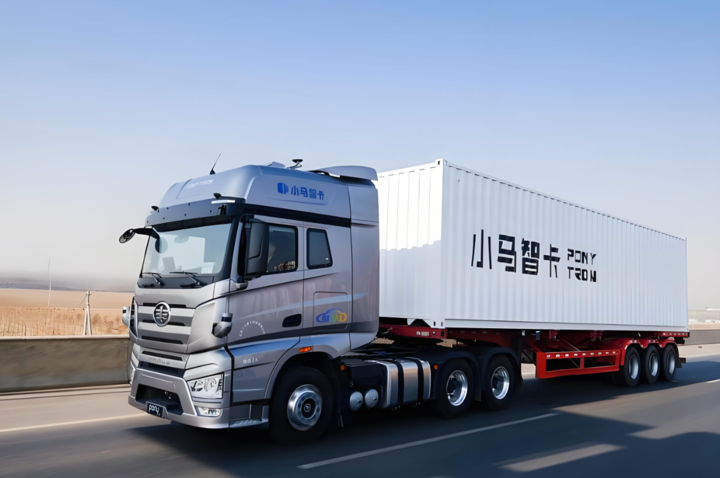
目前智加已经向顺丰、中通、安能等头部物流企业交付了超百台前装量产智能重卡,覆盖长三角、珠三角、京津冀核心干线。
2023年10月首批10台K7+交付中通快运,投入双十一运营;2023年12月首批交付安能物流。向顺丰交付超百台则是2025年的事,江淮K7+搭载智加领航系统,已在顺丰多个干线运输区域实现常态化运营。不是同时交付给三家,而是分了几个阶段逐步落地的。
“前装量产”这四个字仍然成立。不是后装改装,不是小范围试点,是从主机厂产线上直接下来的车,批量交付给真实客户跑真实线路。这中间隔着工程化能力、供应链管理、质量控制、售后保障,每一步都是硬功夫。
估值缩水,才是这次上市最诚实的信号
2021年第一次冲刺时,智加估值33亿美元。2026年这次SPAC合并前,海外主体PlusAI估值8亿美元,约53亿人民币,仅为高峰期的三分之一。
这个数字比任何分析都直接地回答了资本还愿不愿意开门。愿意,但价格打了三折。
估值逻辑也变了。2021年资本市场给自动驾驶的定价集中在技术叙事——谁的技术路线更前沿、谁先上市,谁就能拿高溢价。2022年起全球科技股估值承压,自动驾驶板块首当其冲。如今资本关注的焦点已经从“技术何时落地”转向“企业何时盈利”。8亿美元的估值,锚定的不再是技术愿景,而是北美干线货运已落地的商业化运营数据。
赛道没回暖,是资本在向头部集中
资本没有变大方,只是变得更挑了。卡尔动力、深向科技、零一汽车、嬴彻科技、小马智行、主线科技都在跑,乘用车背景的卓驭、Momenta也在往这个方向切,易博图、千曙科技这类新玩家还在进场。另一边,吉利远程、奇瑞商用车、一汽解放、重汽等这些主机厂自己也在加大智能化投入。
玩家多了,钱没变多。资本的选择逻辑就从押赛道变成了押能兑现的。有场景、有量产、有真实交付数据的头部玩家能拿到钱,剩下的可能连下一轮融资的门都摸不到。智加这次上市,与其说是赛道回暖,不如说是资本在商用车智驾领域做了一次筛选:谁已经跑通了从技术到场景到交付的闭环,谁就能拿到继续跑下去的弹药。
优胜劣汰这件事,在自动驾驶行业喊了好几年。现在看,分水岭可能真的到了。