


货没少,钱没了:9成货运人利润在跌,3年后只剩4种活法
 2026-10-27 16:17:19
评论 3
先说一辆车的账。
一辆贷款买的重卡,月供大多在一万五到两万之间;如果买的是新能源,或者贷款只做两年,月供能到两三万。
这个月货主又压了价:跑,运价已经贴着成本线,甚至跌穿;不跑,车贷照还、保险照交,一分钱不进还倒贴。
多数人的选择是:跑。
不是不想停,是停不起。
把这一辆车的选择,放大到全国,就是今年最刺眼的一组数字。
一、货还在涨,钱却在没
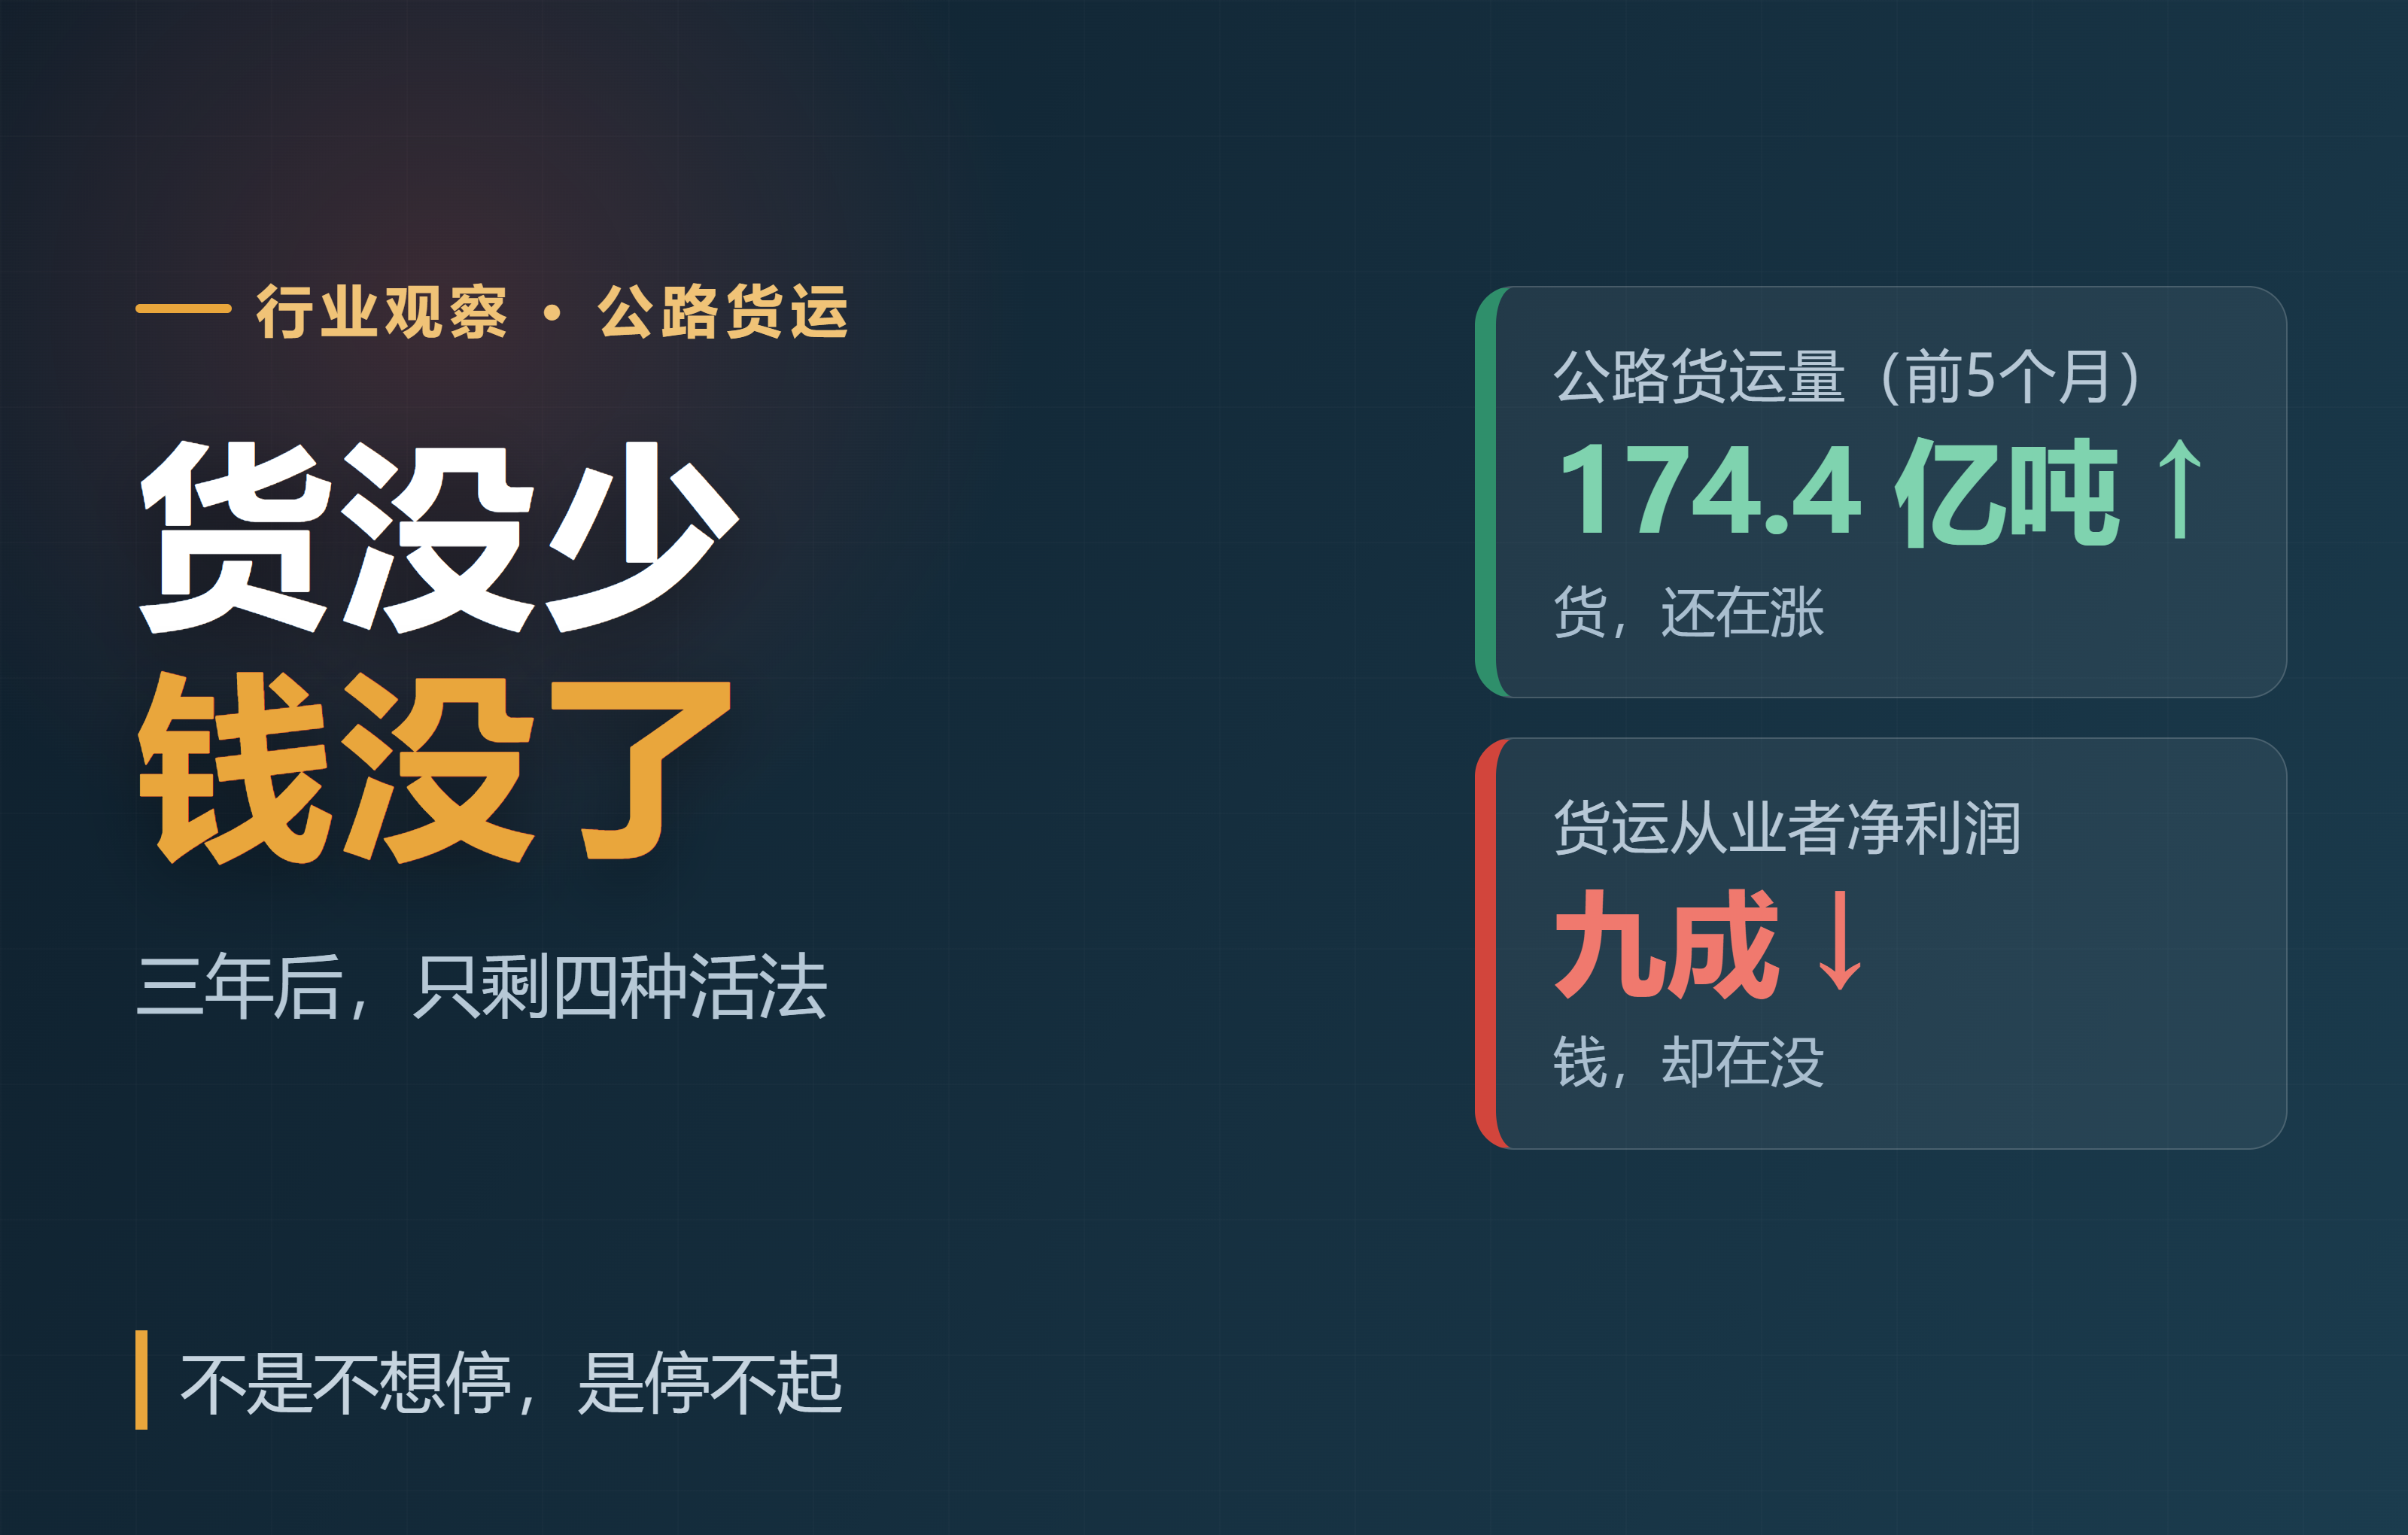
今年前 5 个月,全国公路货运量 174.4 亿吨,还在涨。
同期,超过九成的货运从业者,净利润在下降。
货没少,钱没了。这句话得拆开看:货量在涨,说明需求没塌;利润在跌,说明钱不是被需求吃掉的,是被供给和价格吃掉的。(据交通运输部、中国物流与采购联合会等公开数据)
供给那头是什么样?全国营运货车 1168 万辆,还在涨;六成运输企业还在扩车队。
另一边,新能源重卡半年卖了 12.6 万辆,暴涨 85%,新车里四成是新能源。
老车在贷款硬撑,新车在降本抢单。两股力量一起往池子里灌,池子就满了。
货量在涨,运力涨得更快。价格不是被谁打下来的,是被供给推下去的。
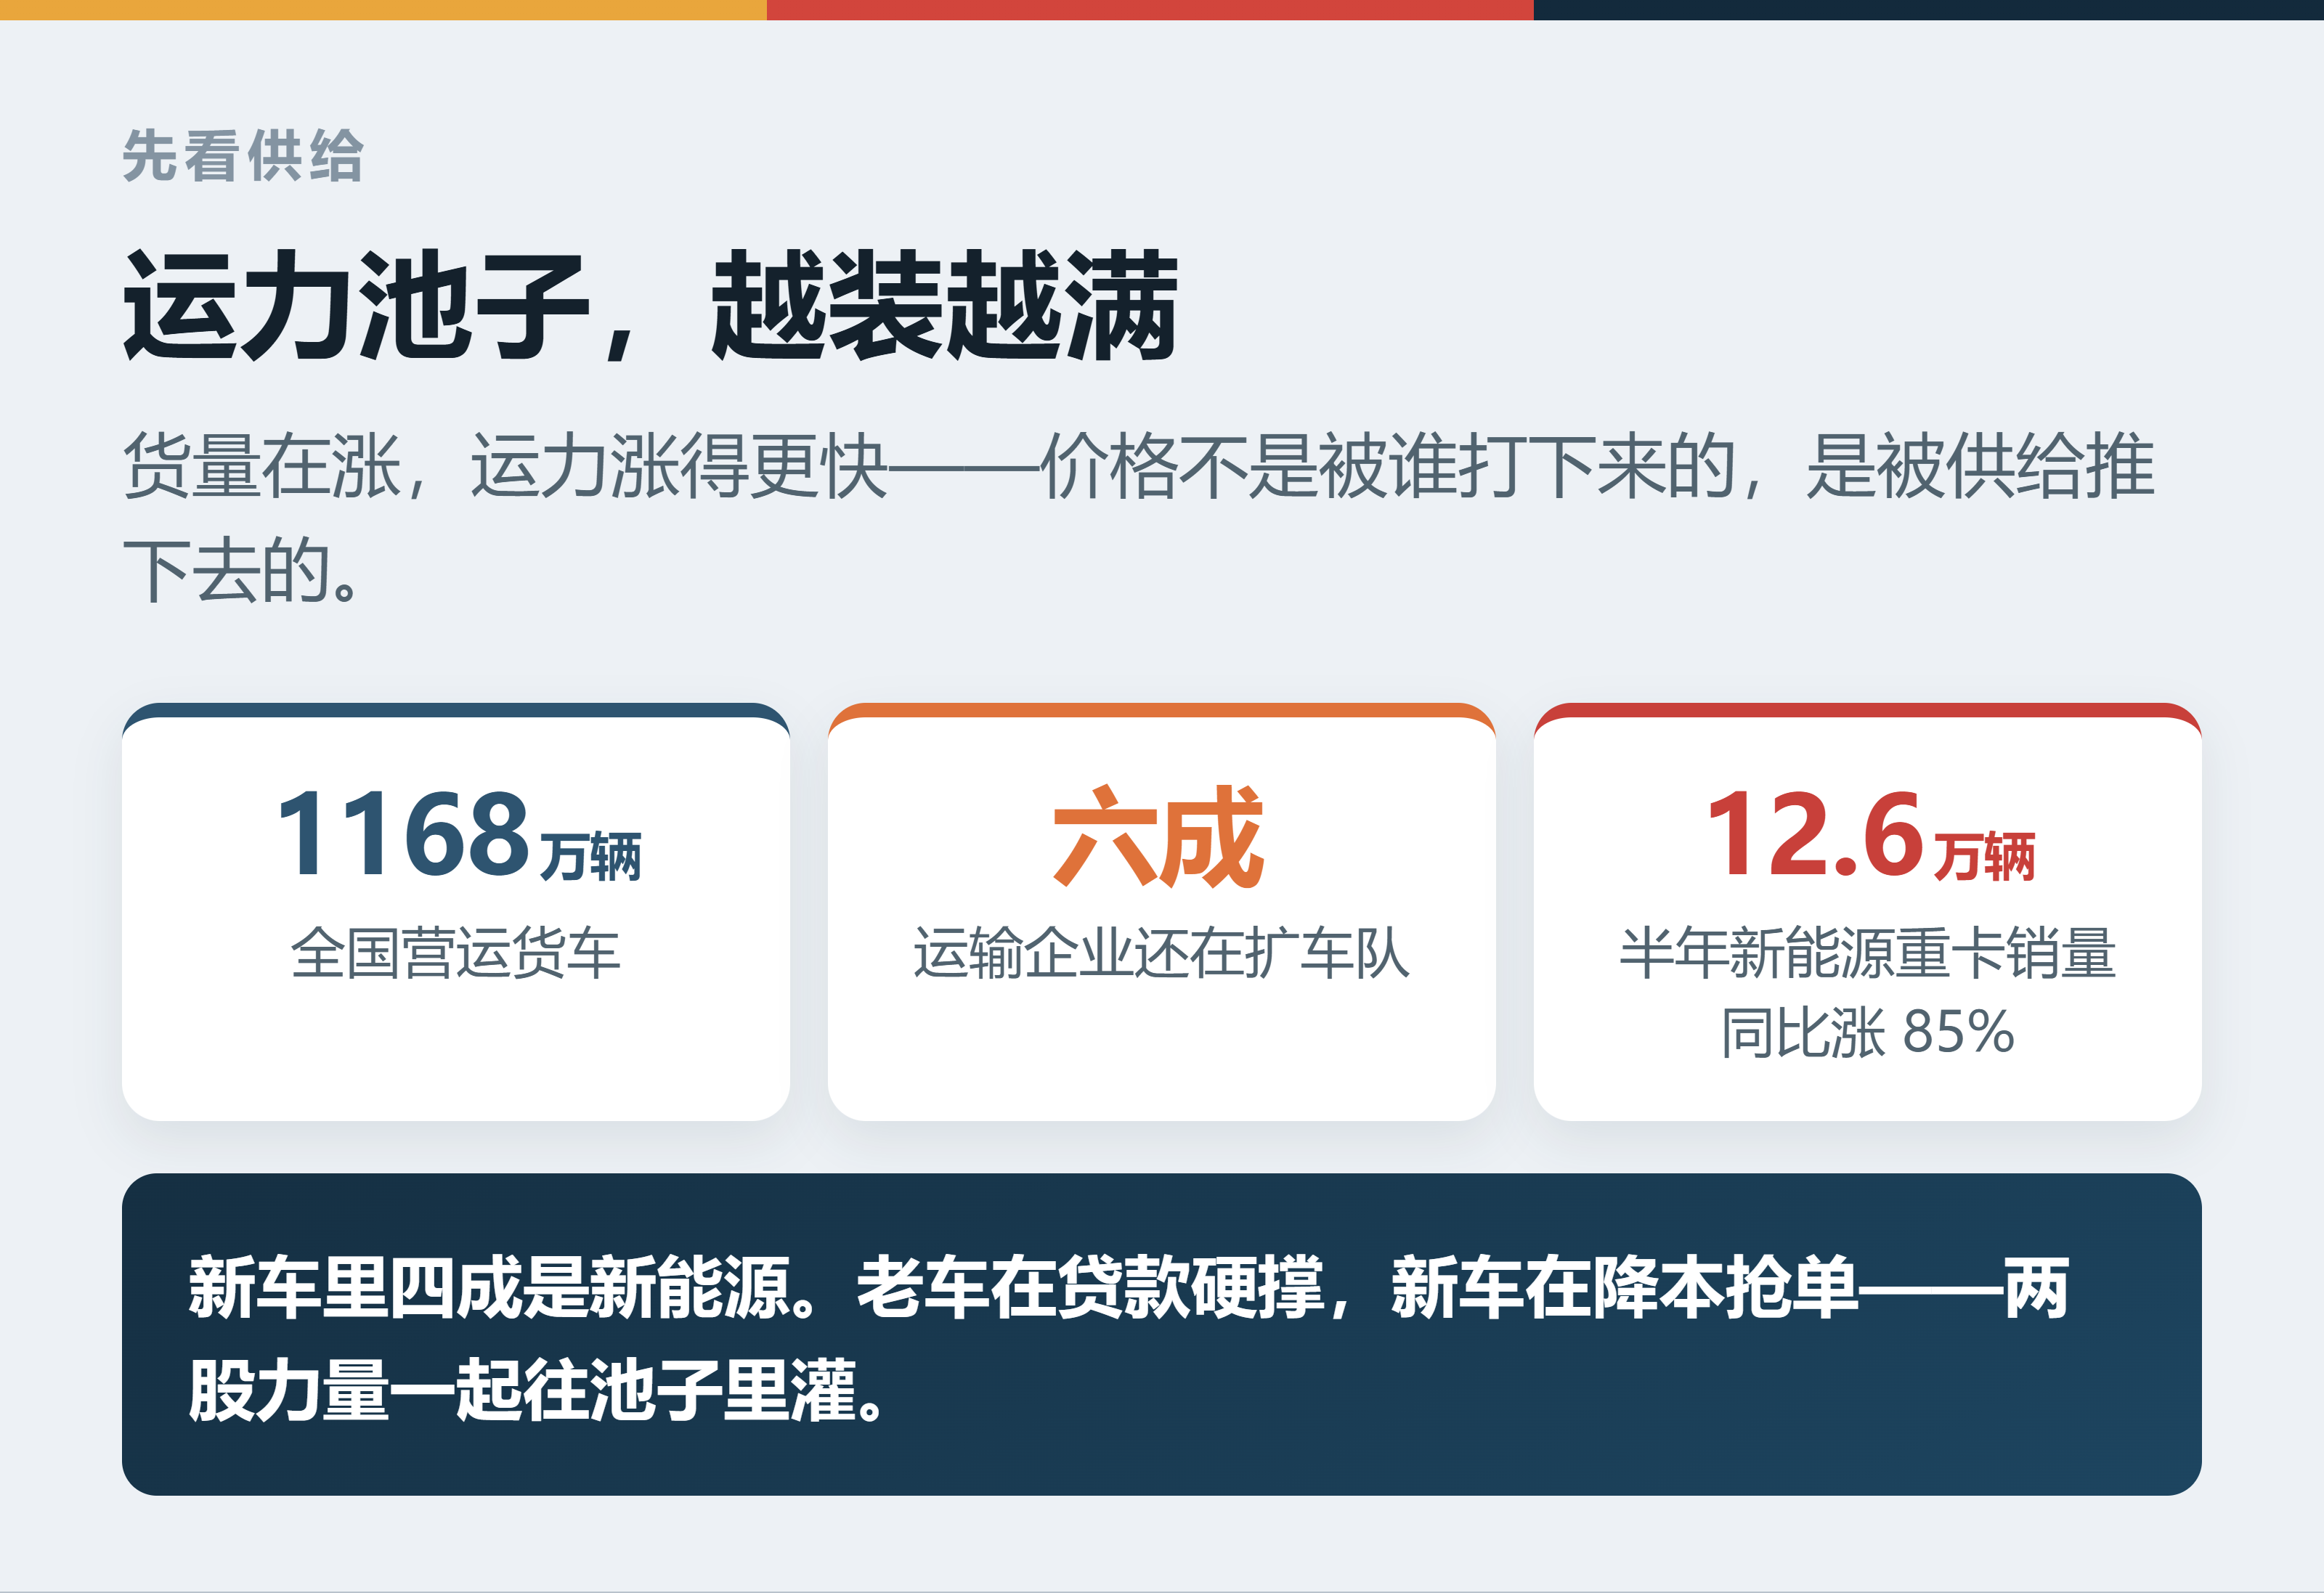
图1 运力池子:货在涨,运力涨得更快
二、不是车太多,是退不起
很多人把账算到“车多”就停了。这个答案对,但太浅。
一辆贷款车,停着是亏,跑着也是亏;跑着好歹能回来一点现金流,能还上月供、能发出工资。所以运价跌穿成本线,车还得跑。
这八个字才是本质:进场太容易,退出太昂贵。
车不是一堆铁,是一笔还没还完的债。债在,人就被锁在驾驶室里;只要还能动,就得往前开。
新能源还在给这件事加速。它不只是多了一批车,更是把每公里成本打了下来。同样的运价,老车亏,新车还能撑;新车越能撑,运价就敢越低;运价越低,老车越撑不住。
更现实的一点是:很多新能源重卡不是散户一辆一辆买的,是平台、大车队、资方成批买的,有的甚至带着货源进场。它们成本更低、单子更稳、抢单更狠——老车面对的从来不是一辆新车,是一整套有备而来的运力。
这不是简单的“车多”,是一台加速器。
再往深一层看,还有一件事更残酷:每个人都在做对自己最理性的选择——少亏一点,先跑起来。可当所有人都这么选,合起来就是全行业最不理性的结果。
这就是为什么运价越跌,车反而越多。不是司机傻,是车把人锁住了。
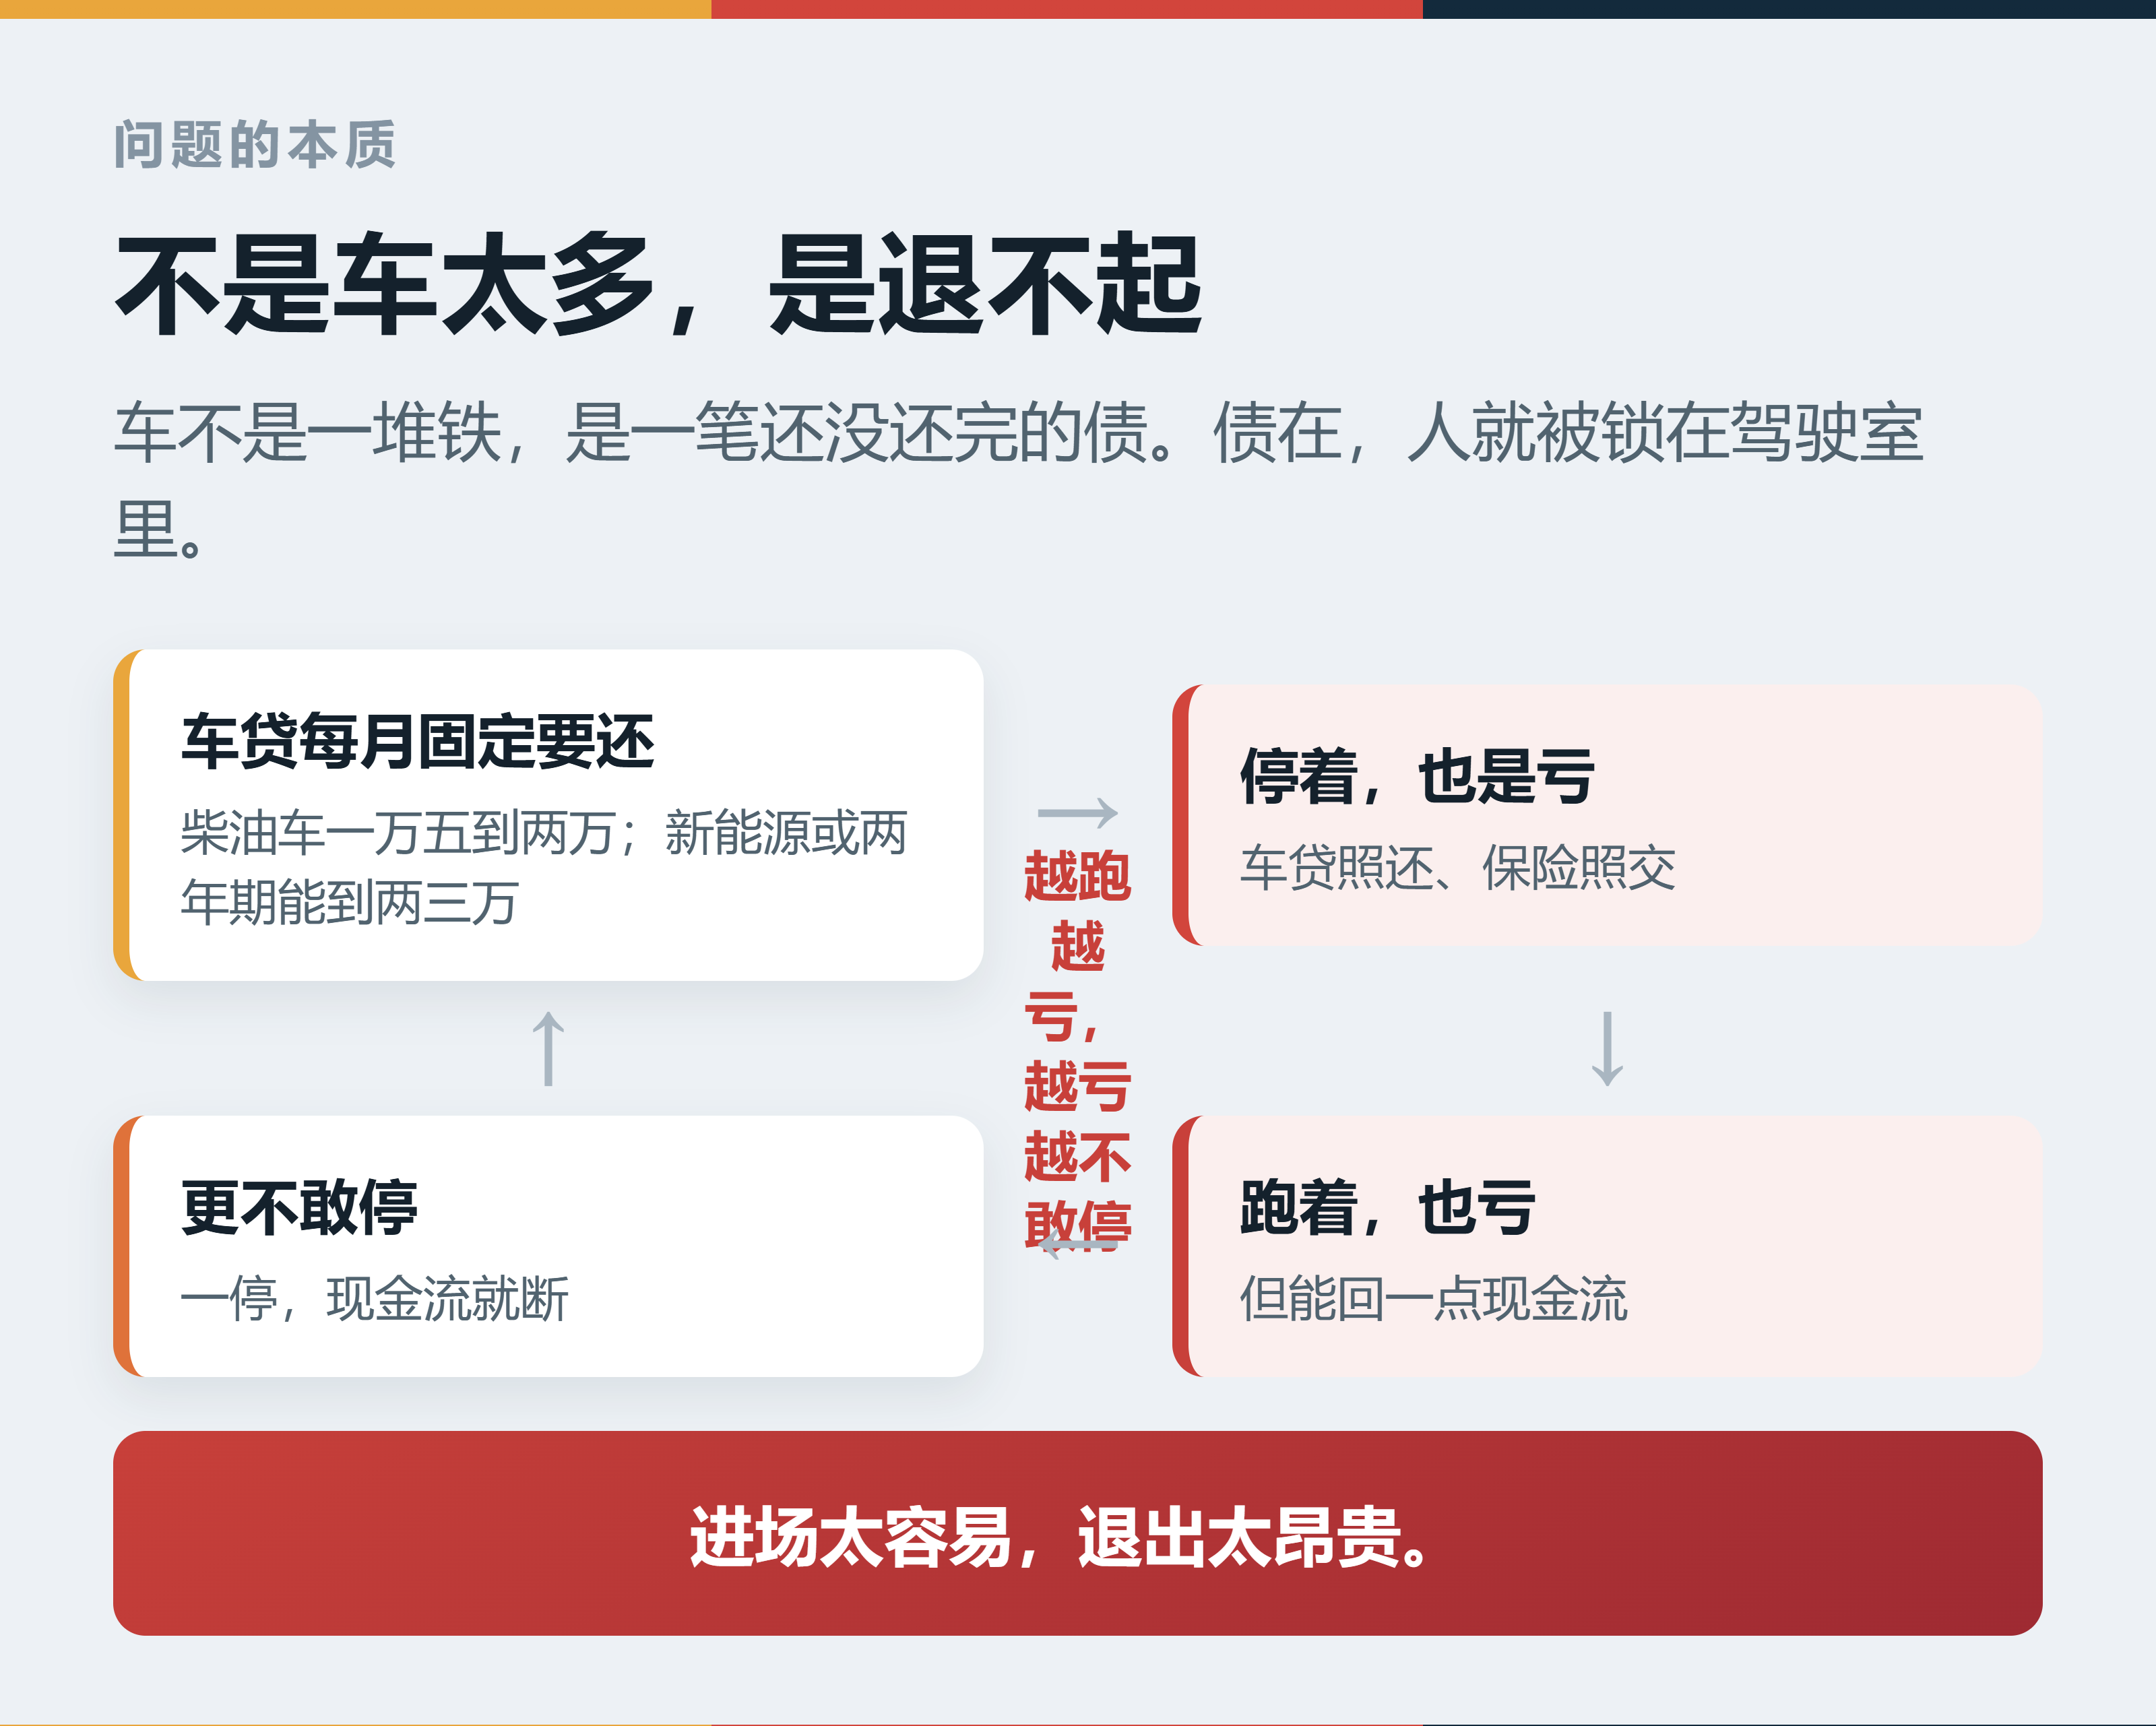
图2 退不起:一辆贷款车的循环
三、信息差没了,剩下的是组织差
过去三方物流靠什么活?靠“我知道车在哪,你不知道”。
现在工厂自己就能在线比价、一键下单。货主打开手机,一堆报价,谁便宜点谁。
那点信息差,归零了。
政策的口子也在收紧:公平竞争审查条例落地,奖补越来越规范,平台责任的新规跟上。靠开票、靠补贴、靠信息不对称套利的日子,越来越难。
信息差没了,剩下的是组织差——同样一批车、同样一批货,谁能组织得更有效率,谁才有差价可赚。
四、这轮出清,会怎么发生
我的判断,会分三步走。
第一步,从现在到明年:价格战继续打,先扛不住的是贷款车和高油耗的老车。二手车市场会先有反应——卖车的多了,车价就下来了。
第二步,接下来一两年:小车队被挤出干线,退到区域线路和细分场景;平台开始收编运力,个体司机要么挂靠,要么进平台。
第三步,三年左右:区域生态开始整合,一个区域剩下一到两个平台。最后活下来的,就是握运力、握客户、握生态、握成本这四类人。
这不是精确预测,是路径。时间可能快一点慢一点,但方向不会变:先死的是现金流,后死的是规模。
五、三年后,只剩四种活法
第一条,有规模、有稳定货源和运力的,自建属地承运平台。年营收千万以上,手上有货也有车,就别再把数据和客户关系交给别人。业务数据、运力资源、客户关系,握在自己手里,才叫资产。
第二条,三方物流往供应链方案升级。别再只赚运费差价,往客户的采购、仓储、交付里嵌。嵌得越深,客户越换不掉你。
第三条,做区域生态平台。油品、ETC、保险、维修、金融,全都放进来,用高频带低频。说白了,这一条是给“区域小霸王”准备的:你在这个县城有最大的修理厂,或者跟当地加油站、车管所、保险公司都熟,手里有一张别人没有的网,你才做得了这个。一个区域,大概率只容得下一到两个,这是赢家通吃的生意。
第四条,小团队做精不做大。四个人、十来个客户、一年两千来万,成本低、决策快,不用养一堆管理层,也不用陪资本讲故事。这也是一种活法。
怎么对号入座?给你一个简单的判断:
年营收千万以上、自有运力——走第一条;有客户、但车不多——走第二条;手里有区域资源,油、维修、金融、车源——走第三条;什么都没有,就几个人——走第四条。
第四条不是“没出息”,是“活得久”。这轮出清里,死得最快的往往不是小的,是摊子铺得大、现金流又绷得紧的。
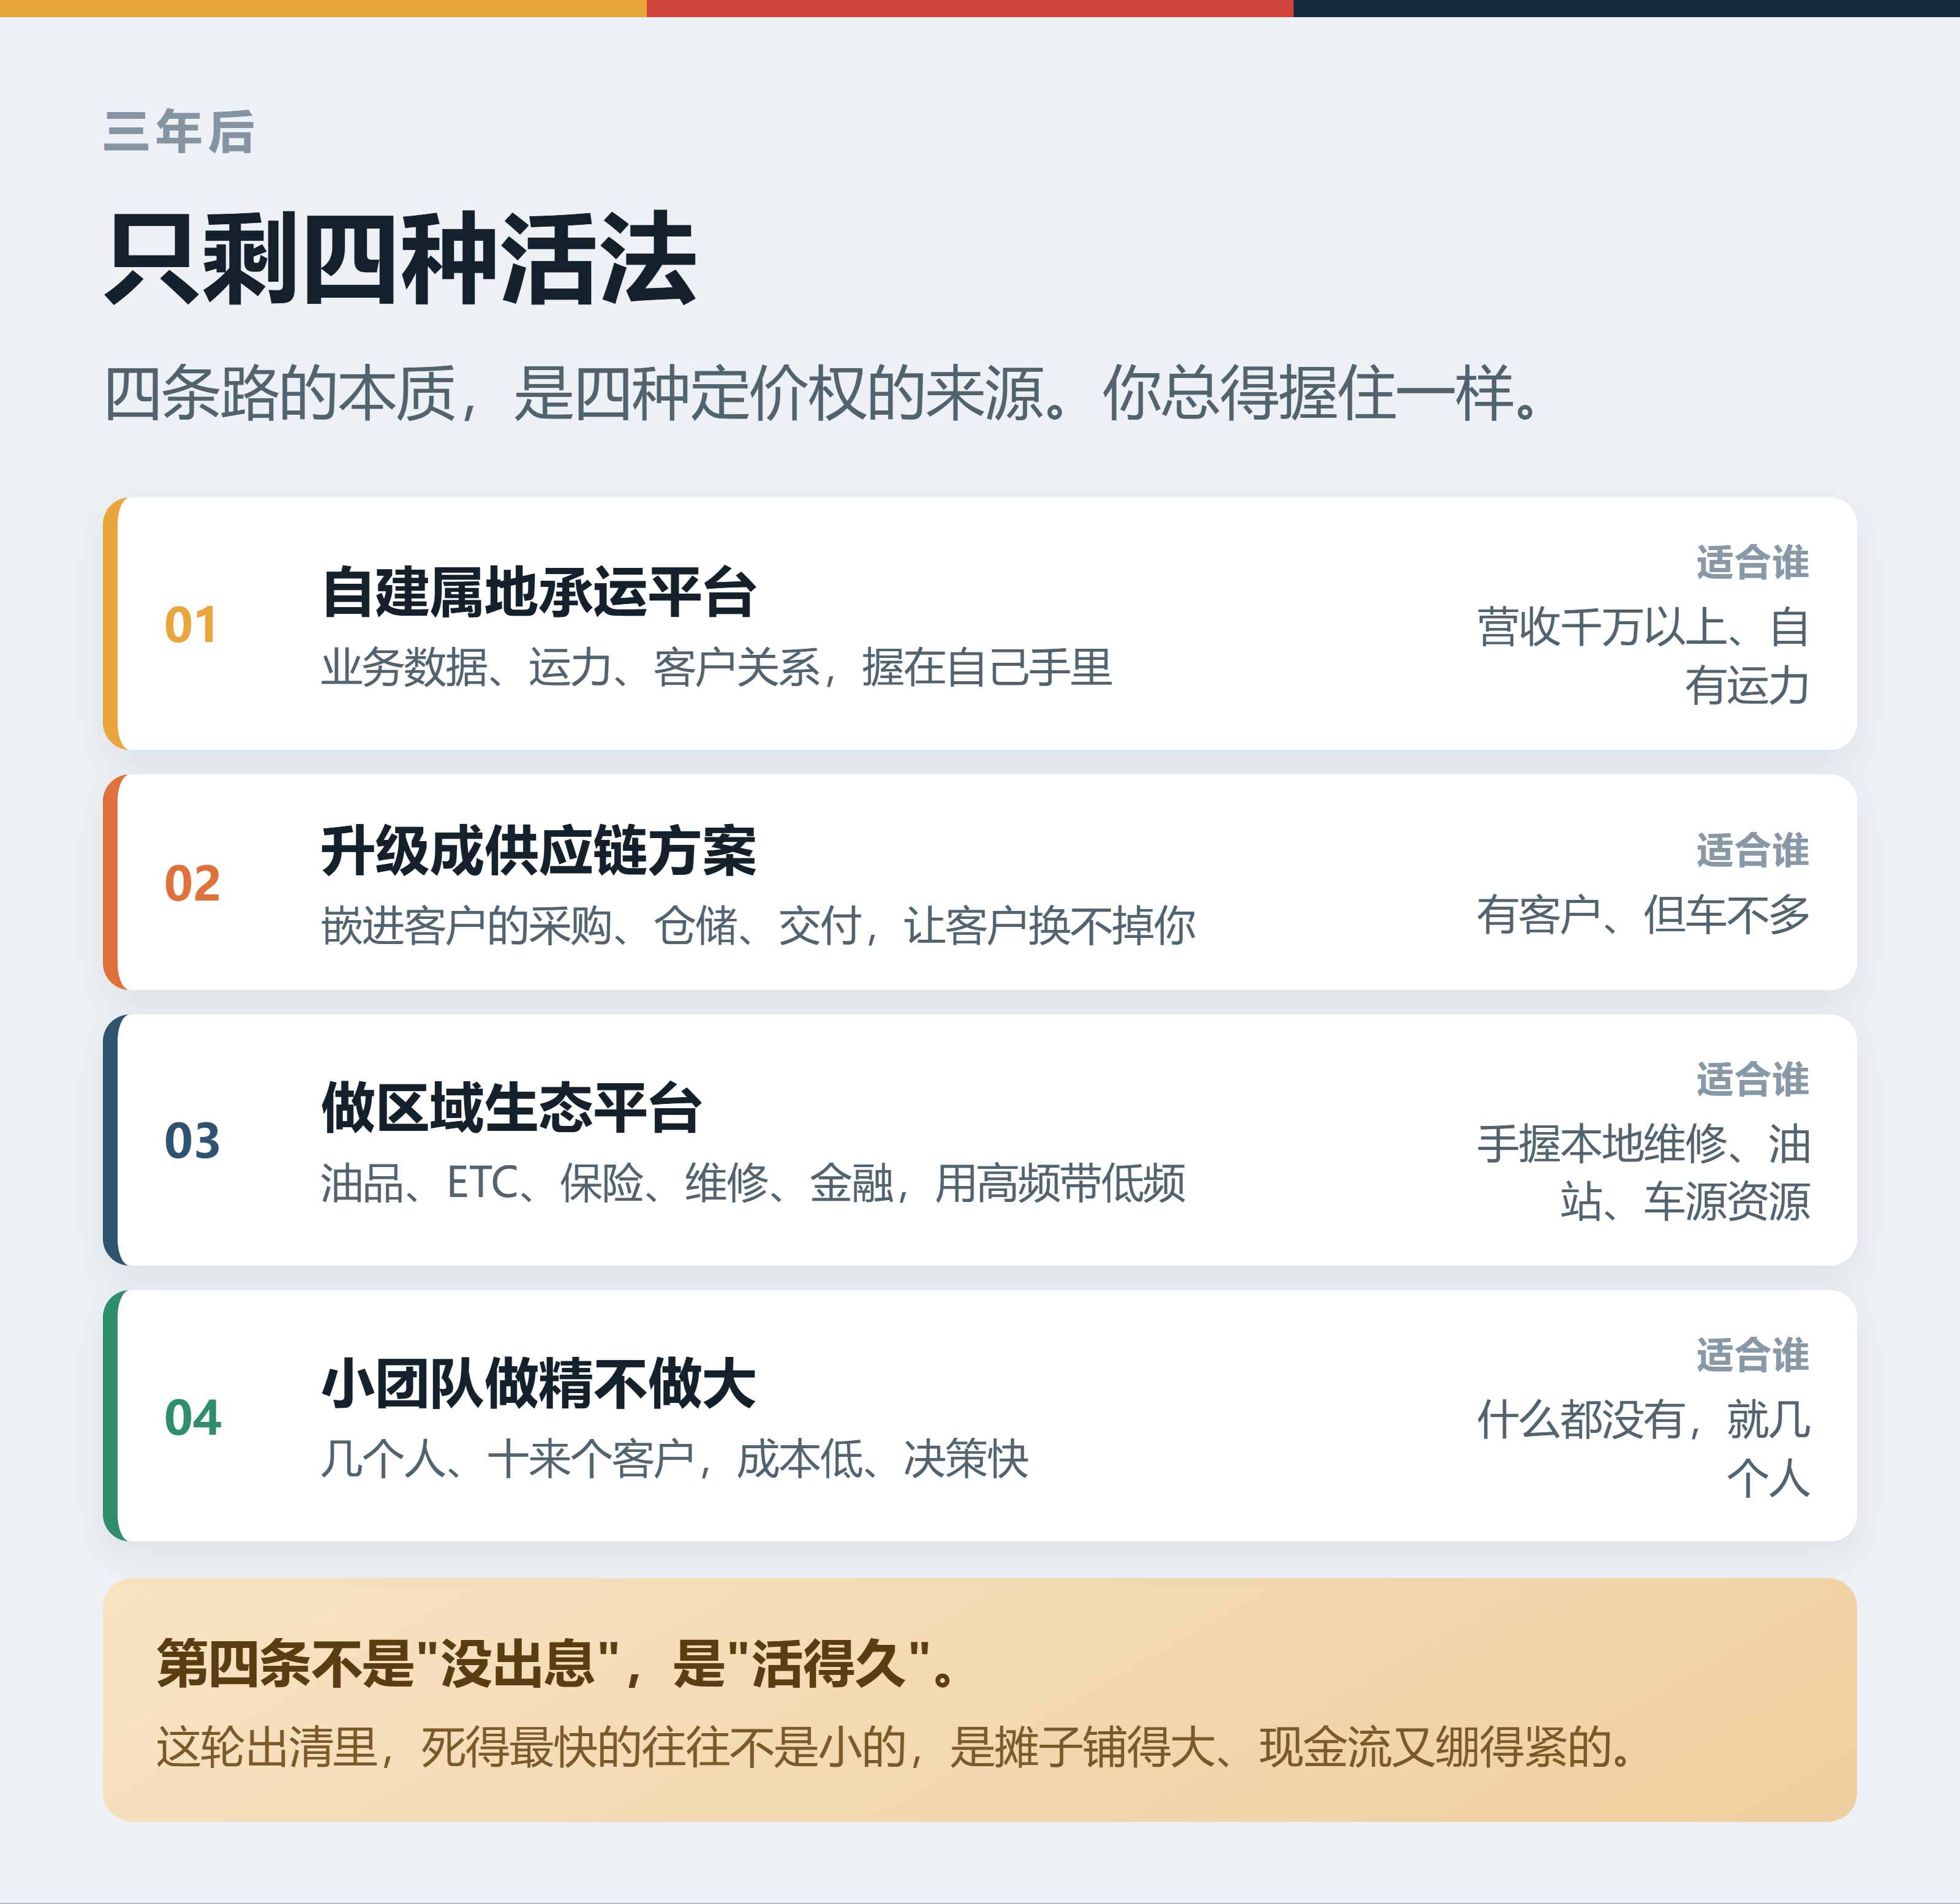
图3 三年后的四条活法,以及各自适合谁
六、不管走哪条,三个能力躲不开
第一,管现金流。不是“有钱可垫”,是知道哪些业务值得垫、哪些业务垫进去就是无底洞。现金流不是胆子大,是账算得细。
第二,拼效率。头部平台用智能调度,空驶率能降 15%,时效提一成半。你还在靠电话和微信群派车,成本上就先输了一截。
第三,建壁垒。要么握运力,要么嵌供应链,要么建生态。能被轻易替换掉的,三年后很难活。
七、那自己养车的司机呢?
上面这四条路,门槛都不低。对大多数自己养车的人来说,真正的问题不是“走哪条路”,而是“在这场出清里,我怎么不被先清掉”。
我的看法很直接:别去凑“平台”和“生态”这两个热闹。那是资本和规模的游戏,个体进去,多半是给人当运力。
个体司机能做的,是三件更实在的事。
一是把自己那本账算清楚:一年跑多少有效公里、每公里到底花多少钱。算不清这本账,接什么价都是赌。
二是扎一个固定场景:冷链、绿通、专线,这些活对时效、经验和责任心要求高,不是算法一拍脑袋就能替代的,运价也相对稳。
三是抱团:几个司机凑成一个小队,共享回程货、共享维修和轮胎采购,把车队那几笔集采优势一点点补回来。
运力出清的时候,最先被淘汰的,往往不是小车,是算不清账还在硬跑的车。
最后
运力过剩会出清,价格战会淘汰人,信息差会消失。
三年后,不是“更难做”的问题,是“谁还能做”的问题。
你今年跑的哪条线?有没有接过那种“明知道亏本,但为了还车贷还得笑着接”的单子?评论区聊聊。