





跑货运省下几千保费,出了事全打水漂?城配面包车保险困局何解?
 2026-11-03 17:03:56
评论 3
跑货运省下几千保费,出了事全打水漂?城配面包车保险困局何解?
买一辆新能源面包车跑城配,是当下不少司机的谋生路。但在实际营运中,许多师傅正面临两难抉择:老老实实买营运商业险,动辄七八千甚至上万元,几乎吃掉两三个月的利润;若按普通家用车投保,每年只要两三千,但一旦出事,等待你的很可能是“全额拒赔”。这并非危言耸听。
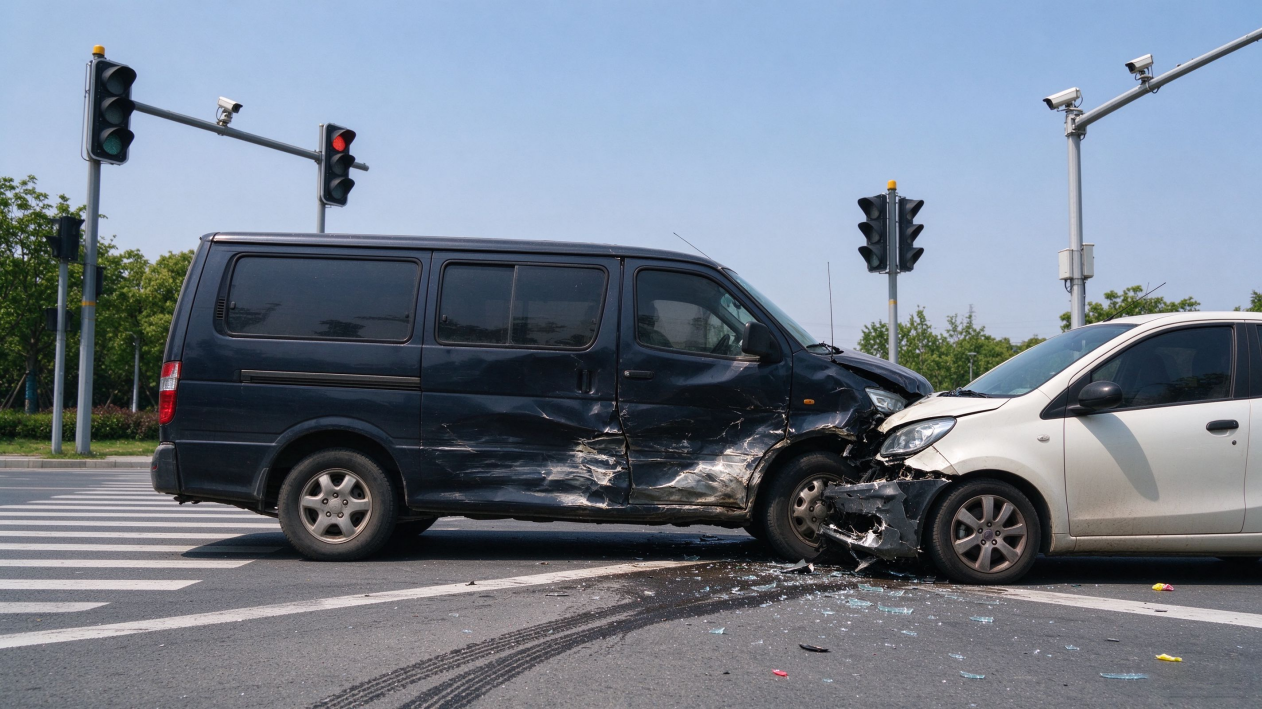
近期多地基层法院集中公布的一批涉货运微面判决,彻底给抱着侥幸心理的司机敲响了警钟。
司法裁判收紧:“私车拉货”全额拒赔成常态
在近期的多起司法纠纷中,车主开着按“家庭自用”投保的面包车挂靠平台接单,发生追尾或货物侧翻事故后申请理赔,均遭到保险公司拒绝。法院审理后,直接适用了《保险法》第52条,支持商业险全额拒赔。
法官的判定逻辑很清晰,危险程度显著增加,家用车一年跑一两万公里,而城配微面高频穿行于批发市场和狭窄路段,年里程动辄六至十万公里,出险概率呈倍数放大。
空载下班同样难免责:部分师傅辩称“出事时车上没装货,是我下班回家开”,但最新判例明确认定,空载返程、往返揽货均属于营运流程的附随环节,不能割裂定性。
大数据闭环取证:如今保险公司不再单纯依赖现场抓现行,而是直接调取平台接单流水与行驶轨迹,只要存在常态化营运事实,商业险便难以获赔。超出交强险限额的人伤与物损,只能由司机个人全额承担。
破局呼声渐高:“分时动态保险”能否成为解药?
司机不是不想合规,而是全额营运险太贵;险企也不是故意卡扣,而是新能源商用车赔付率居高不下。面对“高保费”与“零保障”的碰撞,行业研讨中对商用车专用分时保险的呼声快速走高。业内目前重点探索两类可行路径:接单生效制:平台与保险系统打通,司机点击“接单”保险自动生效,送达签收后自动结单。
保费从单笔运费中微量扣除,如每单扣除1至3元。按天/按月时段险:适合兼职跑淡旺季的司机。平时按低费率停放,旺季出车时按天缴纳营运补充险,如每天15至25元,不出车则不扣费。分时动态车险要想全面落地,仍有待车联网数据与险企精算规则的打通。但在新机制正式普及之前,广大城配师傅千万别为了省下几千元保费买“自用险”硬跑营运。权衡营运险成本与真实接单收益,合规投保,才是车轮底下最硬的护身符。