





8月重卡销8.6万辆同比降6%,重汽超3万辆蝉联销冠,淡季里的销量与格局之变
 2026-11-06 18:25:17
评论 28
8月的重卡市场,交出了一份看起来不差、但增长失速的成绩单。
中汽协数据显示,8月重卡销售8.60万辆,环比增长2%,同比下降6%——降幅较7月的1%扩大5个百分点,7、8两月连续同比下滑。放在历史坐标里看,8月本就是公路货运最淡的季节,过去十年8月重卡平均销量只有7.4万辆,8.6万辆能排到近十年第四高、近五年第二高。淡季不淡,但同比转负的信号,值得警惕。
累计83.1万辆,近五年最好,增幅却在收窄
把时间拉长,1—8月重卡累计销售83.10万辆,同比增长16%,是近五年最高,也是近五年唯一一次在8月过后就突破80万辆;比去年同期多卖约11.5万辆。但另一个数字同样关键,累计增幅已从7月过后的19%收窄到16%。8月单月下滑6%,正在一点点吃掉前7个月攒下的增速。
结构上,国内冷、出口热的分化更加明显。8月商用车整体销售32.8万辆,同比增长3.8%;其中商用车出口12万辆,同比大涨53.3%,货车出口10.6万辆,增长59.8%。反观国内,商用车国内销量20.8万辆,同比下降12.5%;货车国内销量17万辆,下降17.2%。重卡这8.6万辆的批发量里,出口与渠道的权重,显然比前几年更高。
重汽超3万辆蝉联,解放重返第二,三、四名贴身缠斗
看格局,8月的月榜很有看点。
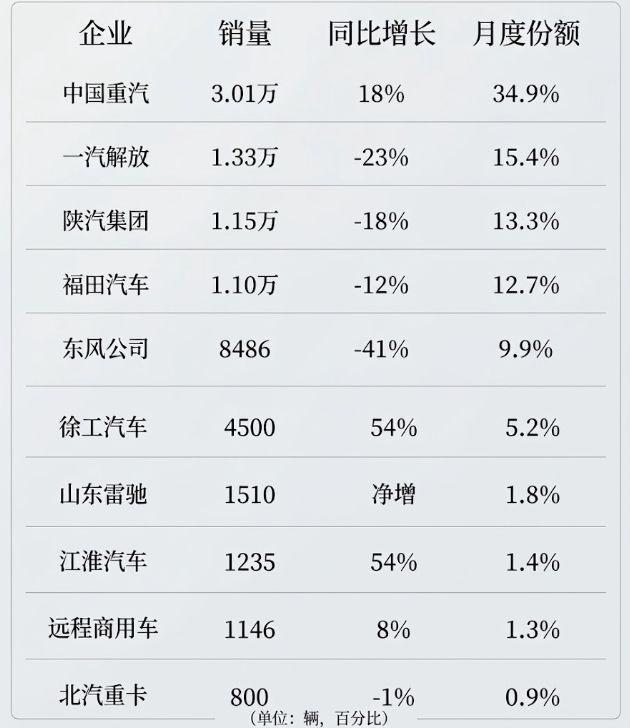
重汽销售3.01万辆,继续稳坐月榜第一,月度份额达到34.9%,同比增长18%;1-8月累计24.87万辆,份额29.9%,比去年同期提升2.4个百分点,龙头位置进一步夯实。
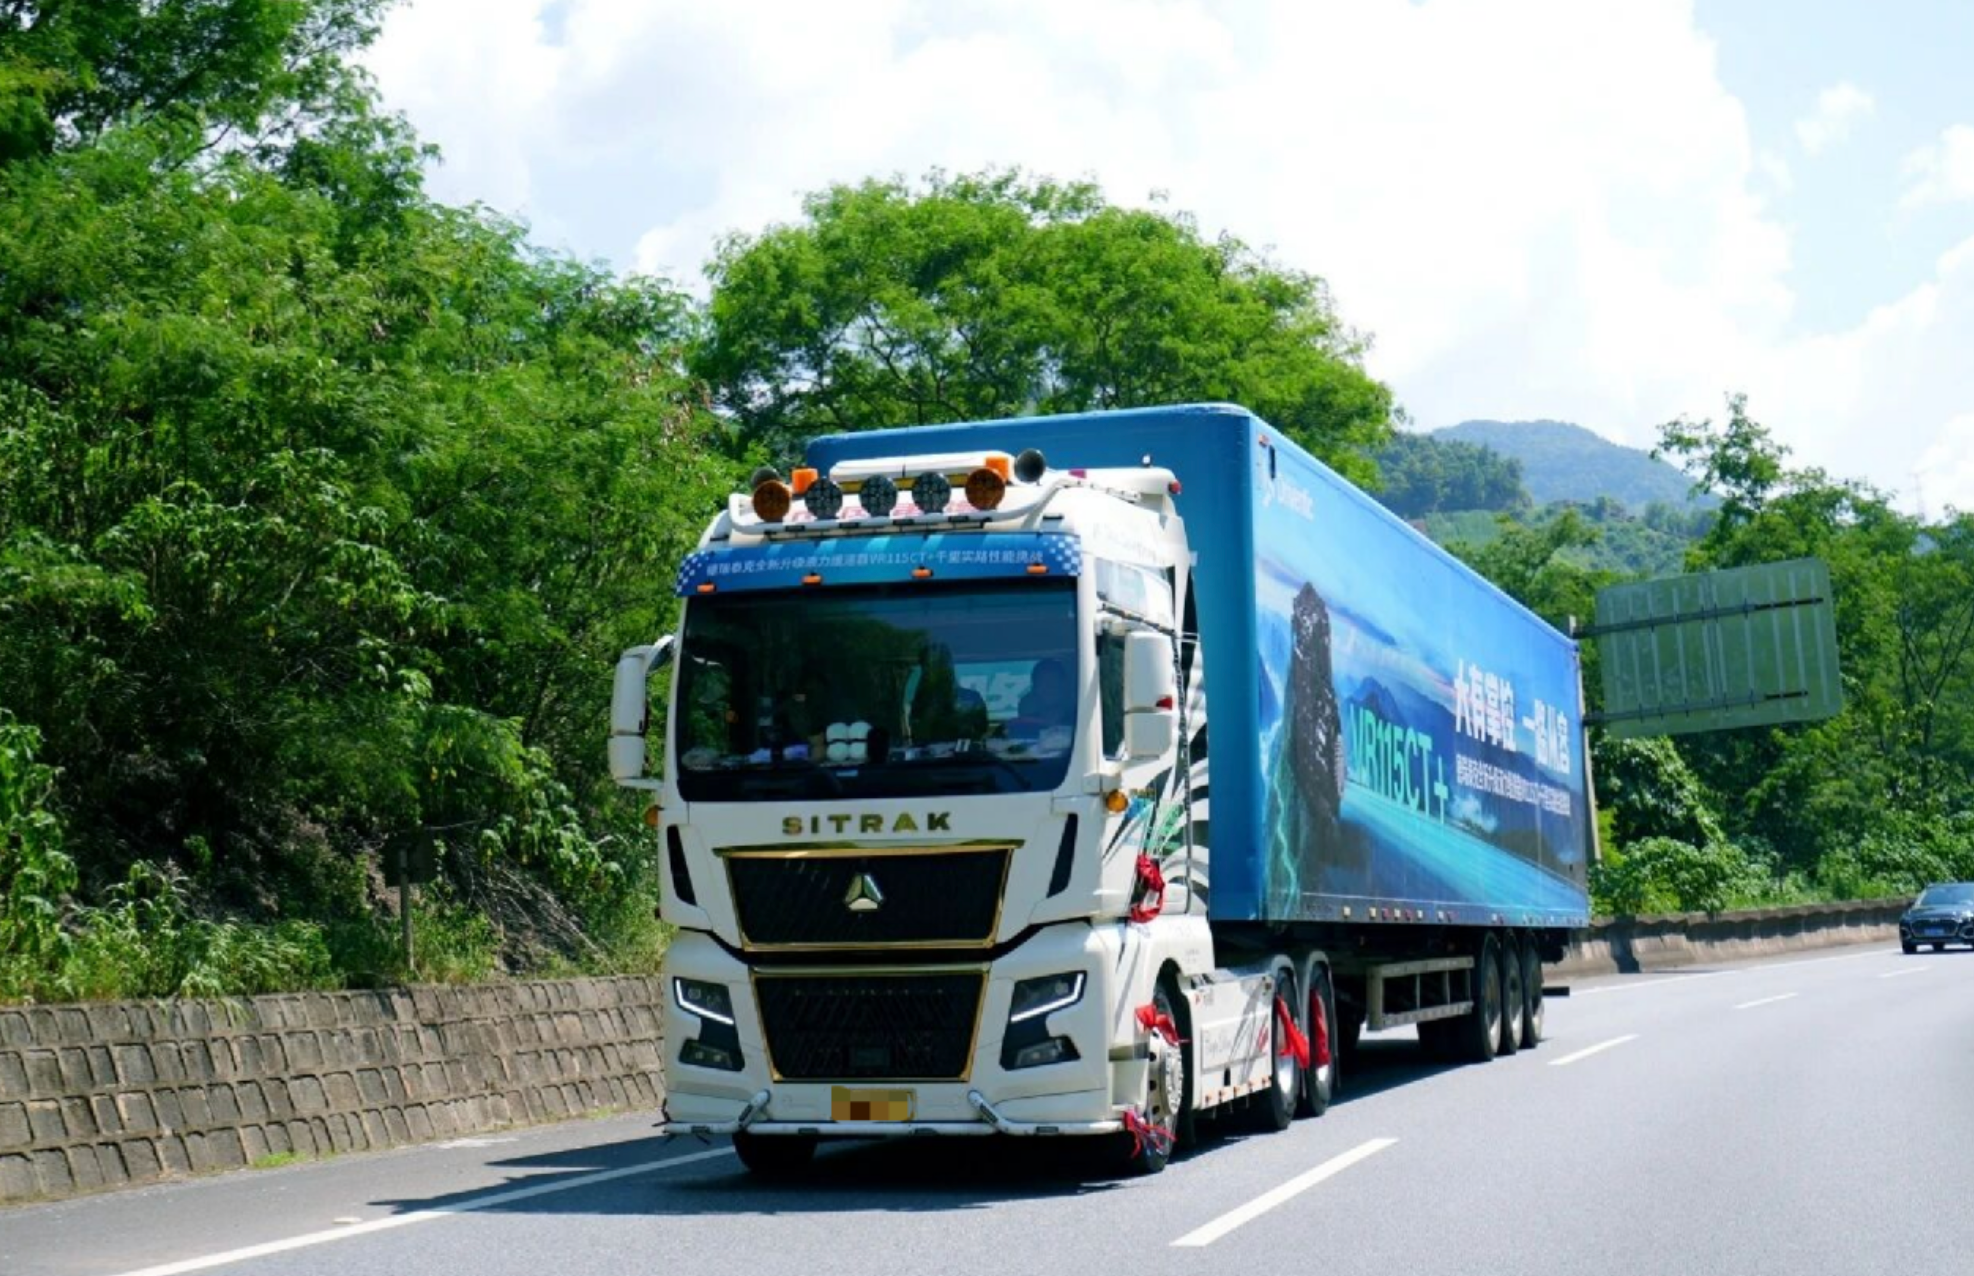
解放销售1.33万辆,排名上升两位,重返月榜第二;陕汽和福田分别销售1.15万辆、1.10万辆,排在三、四位,差距只有500辆左右,争前三的悬念被拉满。东风以8486辆排在第五。前五企业合计份额达到86.3%,前十合计97%,集中度依然很高。
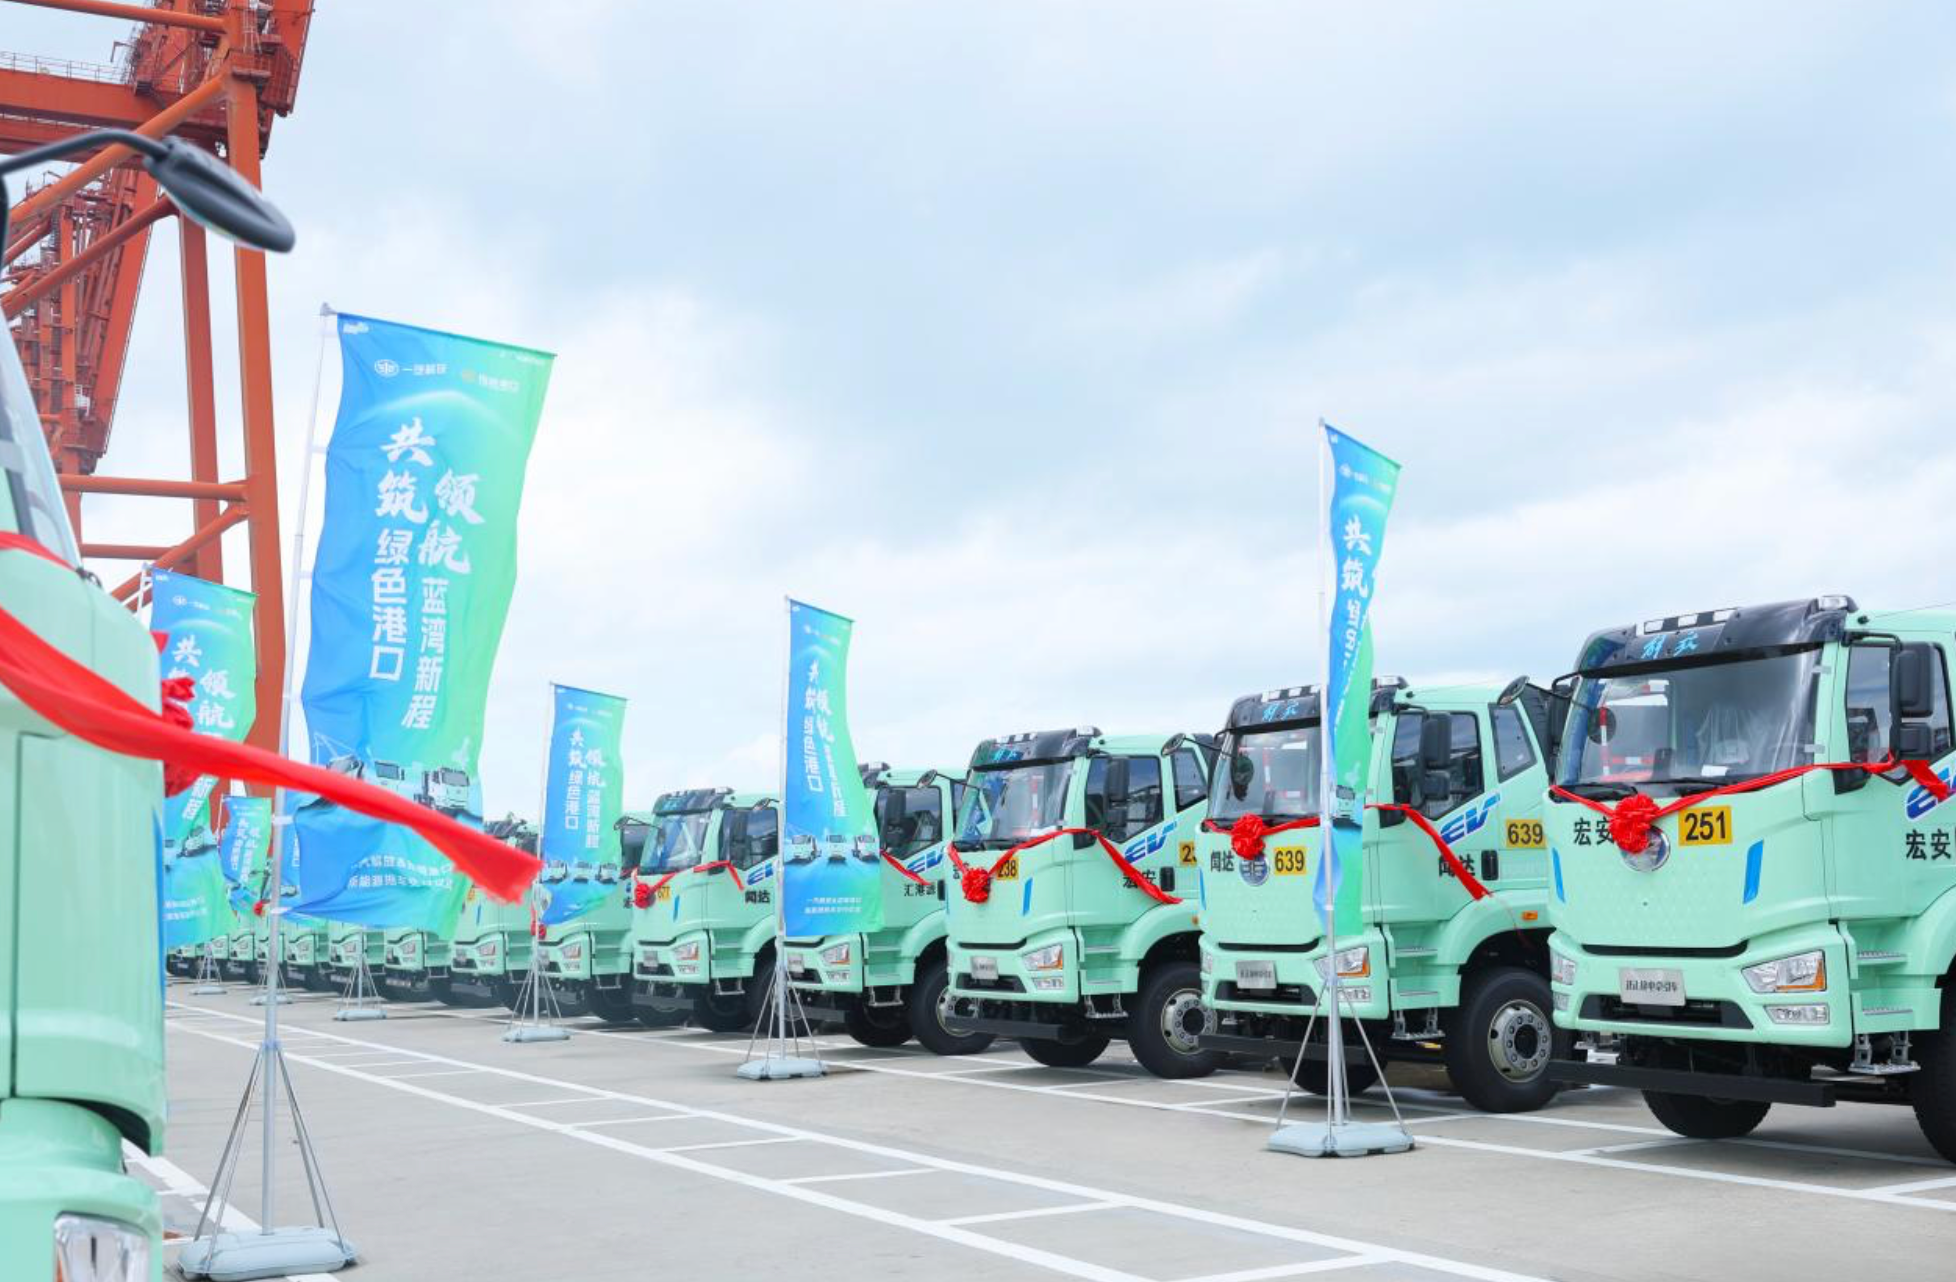
但高集中度之下,排位并不平静,8月前十企业5增5降,重汽、徐工、江淮、远程分别同比增长18%、54%、54%和8%,山东雷驰净增长;同时有4家企业降幅达到两位数,下滑最严重的一家同比下降41%。北汽重卡重返前十,雷驰上升两位,多数席位都发生了变动。
累计榜单上,徐工和联合重卡分别大涨59%和63%,是领涨的两家企业;重汽、福田、远程增速分别为26%、25%、28%,跑赢大盘;解放、陕汽虽保持增长,但增速跑输市场。份额方面,重汽提升2.4个百分点,福田提升1.0个百分点,徐工提升1.2个百分点——强者更强与新势力上量同时发生。
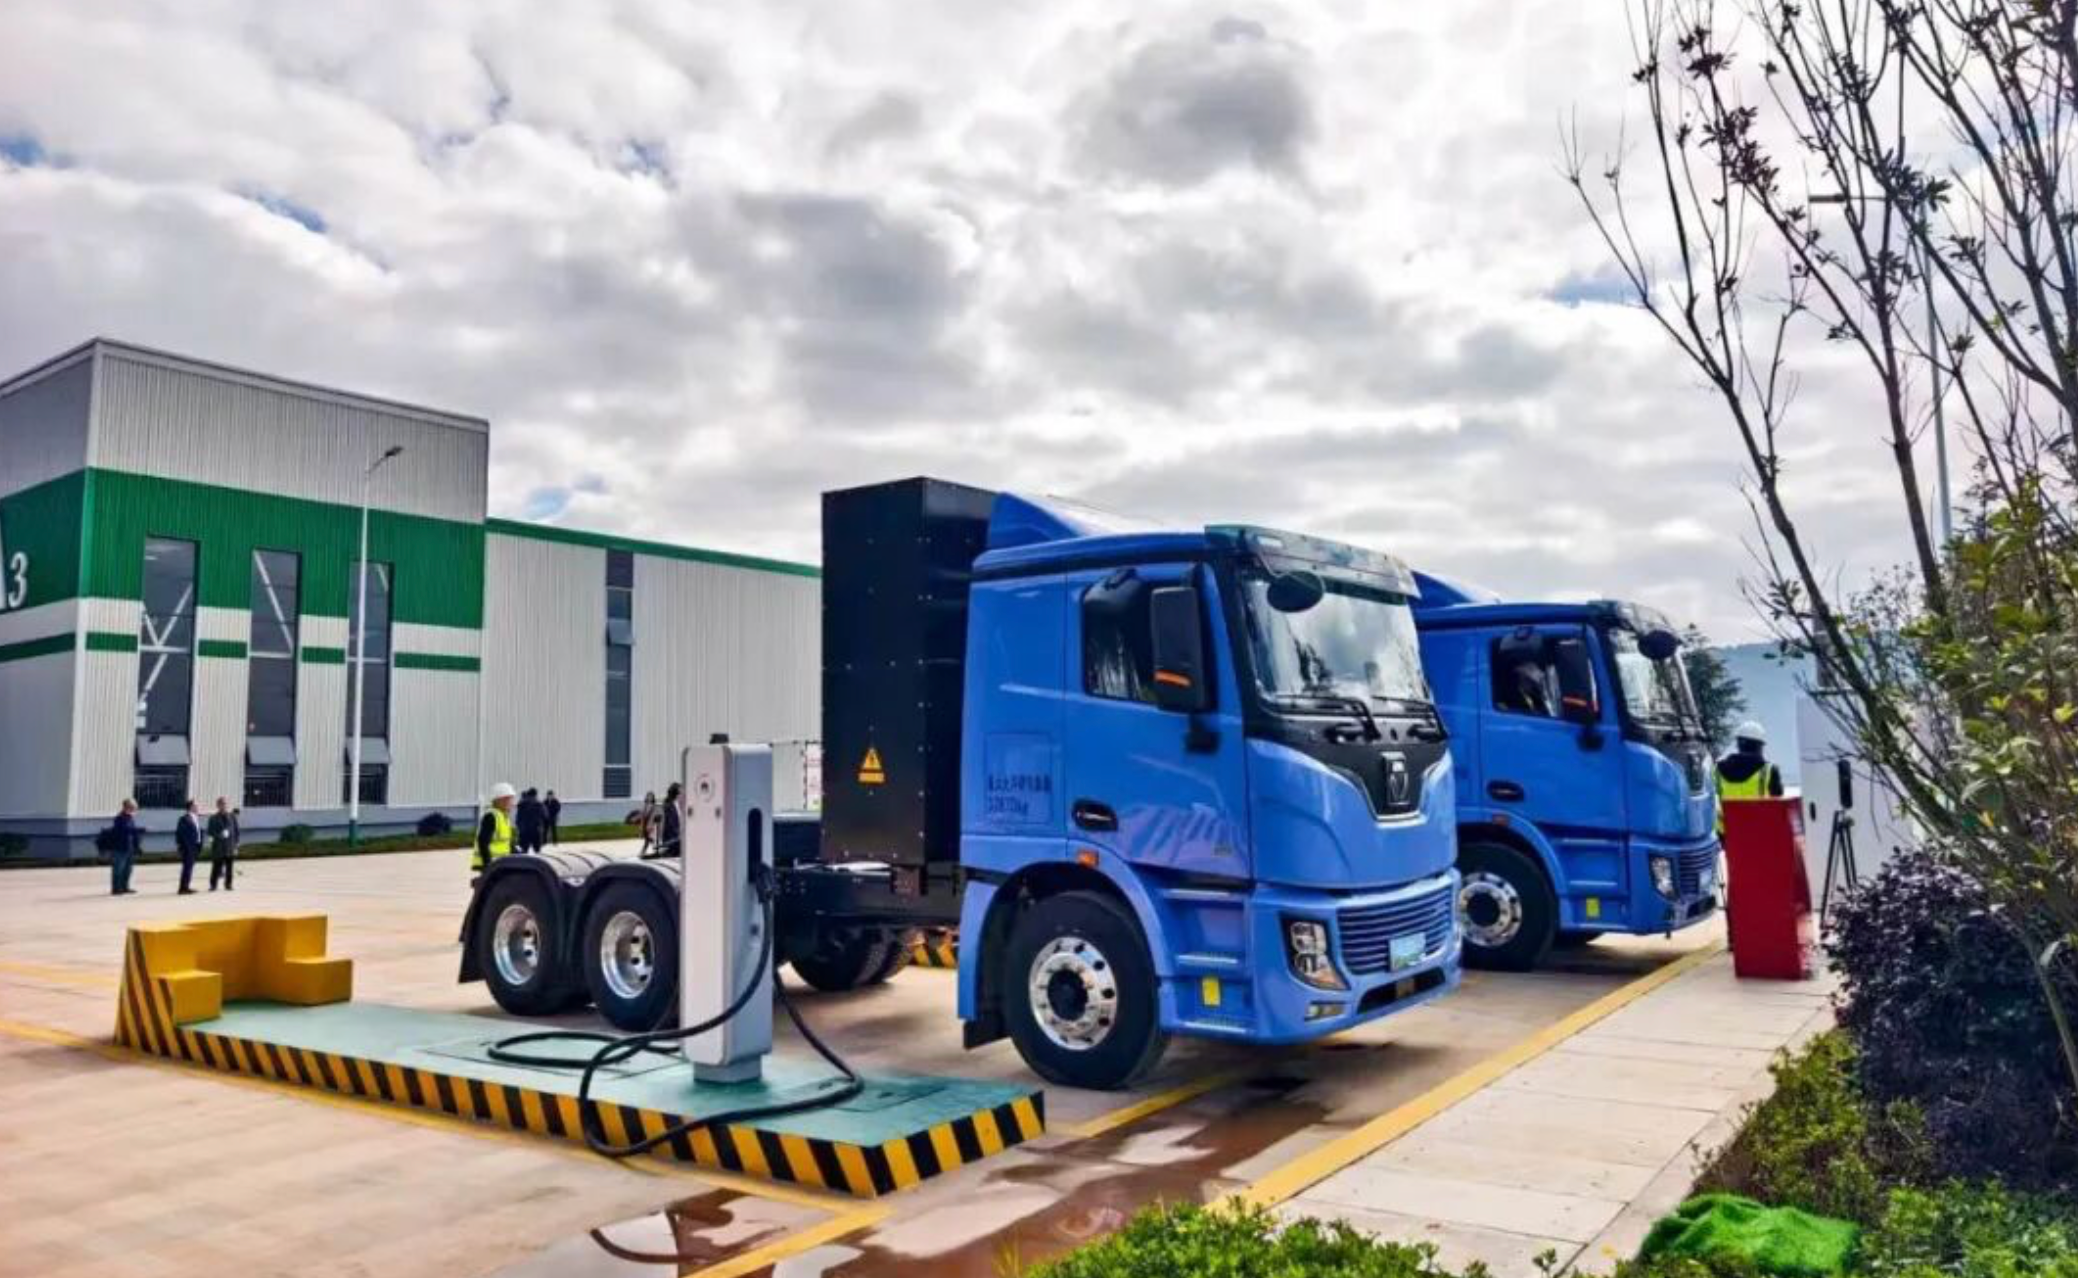
淡季里的三个信号
第一,需求端的冷暖并不平均。国内重卡需求在降温,出口却在放量;8月新能源商用车出口1.1万辆,同比增长1.6倍。对车企来说,海外市场已经从补充变成支柱。
第二,能源结构在加速切换。8月天然气商用车销量仅0.7万辆,同比暴跌62.7%;而新能源商用车国内销量10.3万辆,同比增长56.6%,占商用车国内销量的49.3%。油气价差收窄与电动化提速,正在同时挤压传统燃气车的空间。
第三,竞争进入存量洗牌阶段。靠规模与出口守住基本盘的头部,与靠细分场景、新能源产品快速上量的二线企业,正在互相咬合。8月的6%下滑,既可能是淡季与高基数叠加的短期波动,也可能是全年增速换挡的前奏。
对车企而言,真正的考验在金九银十。8月的下滑不必过度解读,但累计增幅连续收窄值得重视,接下来要看国内需求能否被政策与更新需求拉动,也要看出口和新能源能否继续扛住增量。
对卡友来说,竞争加剧未必是坏事——产品更卷、价格更实在、选择更多。但淡季里的排名变化也在提醒所有人,重卡市场的下一轮增长,不会平均地落在每一家企业头上。