





燃油时代的领跑者,电动化时代的追赶者,欧洲重卡走到哪一步了?
 2026-11-06 21:24:08
评论 3
在柴油车时代,欧洲重卡几乎就是标准的同义词。发动机热效率、变速箱匹配、整车可靠性与车队成本管理方法,长期是中国企业学习与对标的对象。进入电动化阶段,叙事一度反过来:中国依托电池与产业链优势,把新能源重卡做成了全球最大的市场与最快的迭代场,欧洲品牌反而成了追赶者。
但追赶这个判断,正在被欧洲整车厂自己的动作改写。近几年,欧洲主要重卡品牌陆续把纯电长途重卡从展台推向量产与交付,配套的充电标准、法规约束与商业模式同步推进。要看欧洲重卡电动化走到哪一步,可以从产品、法规、交付、基础设施与成本几条线分别看。
一、产品:从能跑到敢跑干线
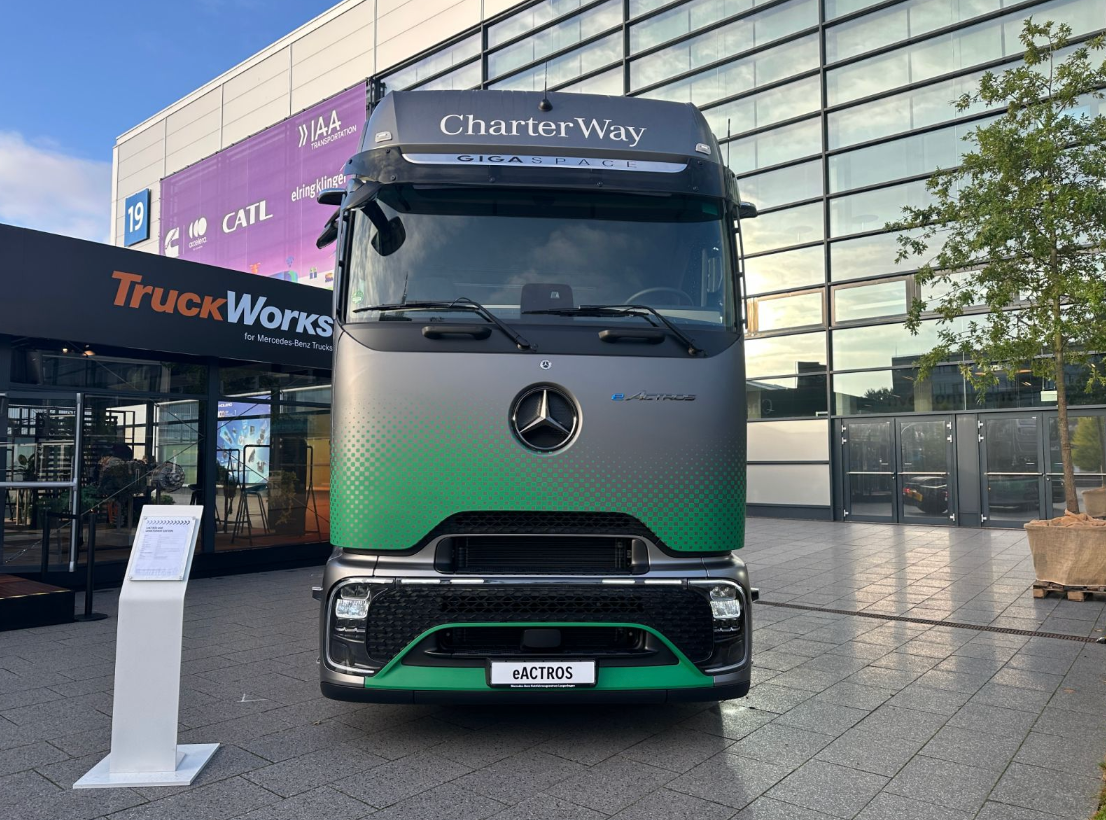
欧洲重卡电动化的第一步,是把产品从中短途搬到干线。早期纯电重卡续航普遍在200公里级别,只能胜任区域配送与场内倒运;如今主流车型的标称续航已普遍进入400至600公里区间,在2026年汉诺威车展展台上,奔驰eActros 600、沃尔沃FH Electric、曼恩eTGX、斯堪尼亚、DAF、雷诺等品牌的产品,基本都以长途干线为目标工况开发。
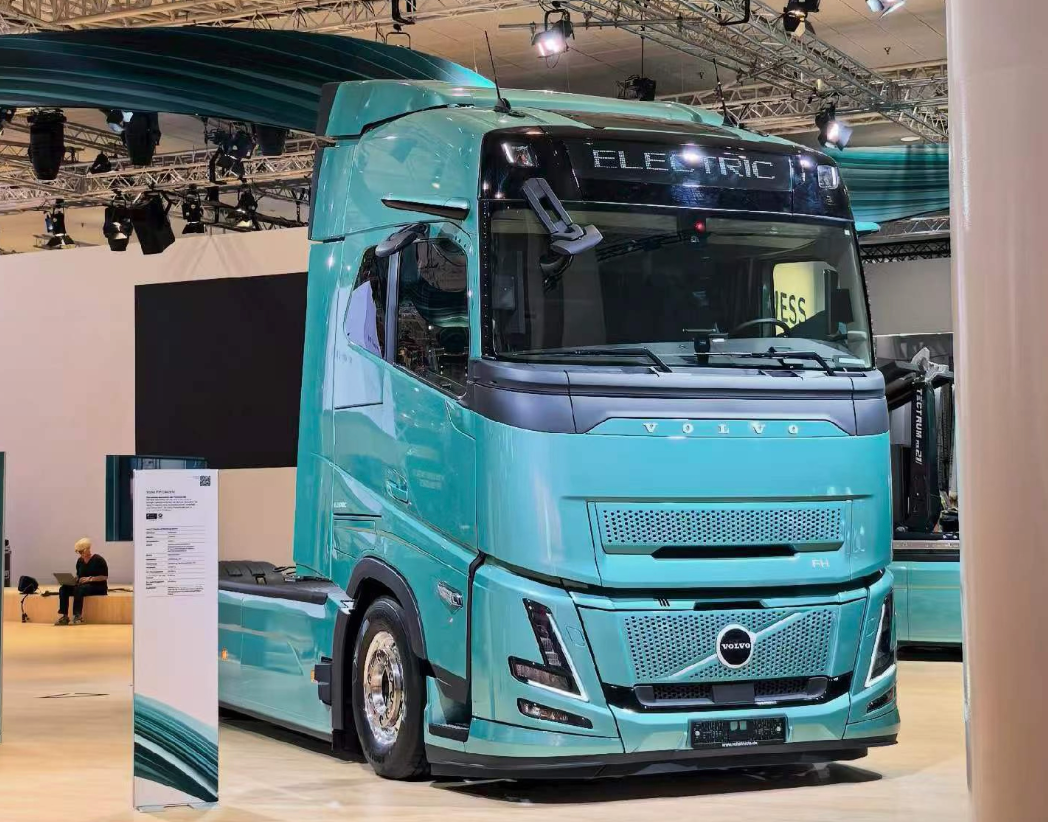
更值得注意的不是单车续航,而是补能方式的升级。欧洲正把兆瓦级充电(MCS)作为长途电动重卡的标配能力推进,目标是让充电时间与驾驶员的法定休息时间重叠——司机停下来休息,车辆同时完成补能。这个思路决定了欧洲电动重卡不追求电池越大越好,而是追求车、桩、班次三者的匹配。
二、法规:欧洲的转身不是选择题
推动欧洲企业集体转向的最大力量来自法规。欧盟重型车二氧化碳排放标准要求新售重卡自2030年起较2019年减排45%,2035年减排65%,2040年减排90%;配套的《替代燃料基础设施法规》则对跨欧运输走廊沿线的充电设施部署提出强制要求。
换句话说,对欧洲整车厂而言,电动化不是要不要做,而是能不能按时做出来。这也解释了欧洲品牌推进节奏上的一个特征:车型按法规节点排产,充电标准协同推进,节奏偏稳,但方向没有回旋空间。
三、交付:样车阶段已经过去
欧洲电动重卡目前已经越过样车与小批量试运行阶段,进入面向大型物流客户的批量交付,主要品牌都在欧洲核心运输走廊上积累真实运营数据。
这与中国市场存在明显差别。中国新能源重卡的放量,很大程度上由换电模式、短倒场景与成本优势驱动,产品迭代快、场景适配细;欧洲更强调单车续航与公共充电网络的匹配,交付节奏相对稳健。路径不同,但两边要回答的是同一个问题:电动重卡能不能在真实运营中算得过账。
四、基础设施与成本:短板仍在这两处
产品之外,欧洲重卡电动化的短板主要在两处。一是充电网络:车辆投放的速度快于大功率充电设施的建设速度,尤其是跨境干线走廊的充电密度仍显不足,车等桩的问题尚未完全解决。二是成本:电动重卡的购置成本仍高于柴油车型,全生命周期经济性取决于电价、里程利用率、维护成本与碳成本。在城市配送与区域运输场景,电动重卡已具备明显优势;在长途干线,账仍要一单一单算。
五、中国的位置:先发优势不等于最终结果
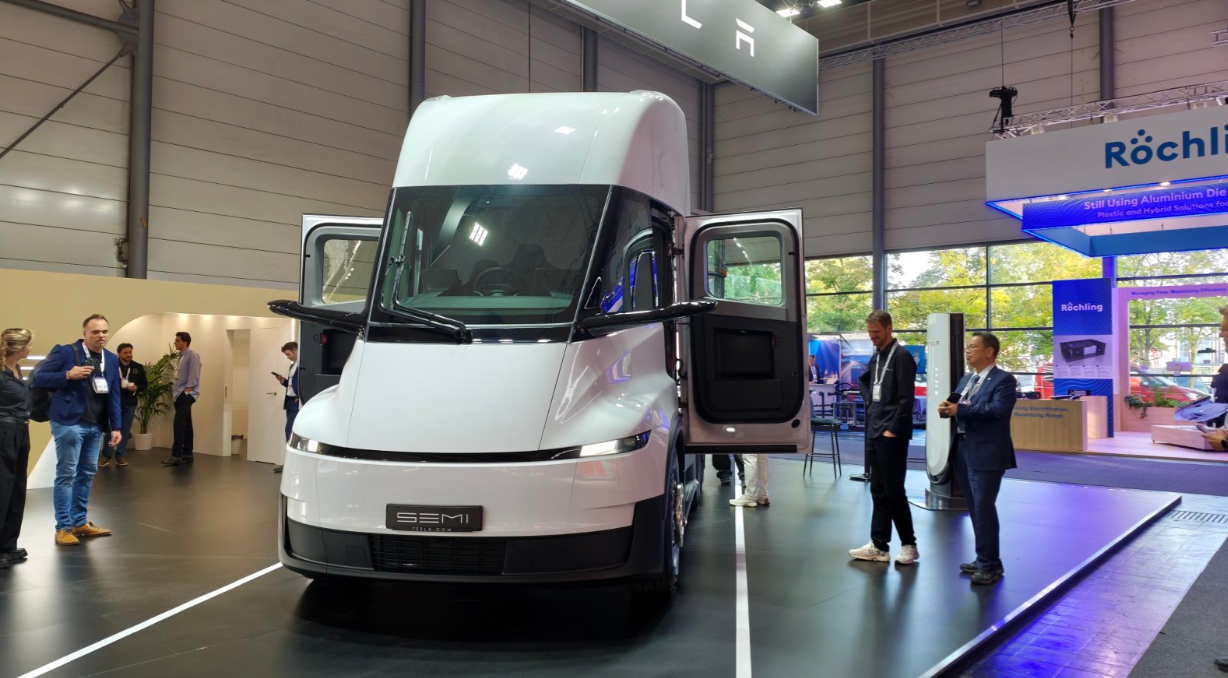
中国企业的优势是清楚的:三电供应链的完整度与成本、换电与场景化运营的经验、产品迭代的速度。近两年,中国品牌开始以整车、底盘、总成等不同形式进入欧洲市场;在汉诺威这类国际展会上,中国企业的电驱桥、电驱总成已经成为不可忽视的展品门类,这一点在今年的展台上表现得很明显。
但门槛同样清楚:欧洲客户对可靠性、残值、服务网络与合规的要求更高,品牌认知需要时间积累。中国的先发优势能否转化为欧洲市场的份额,取决于本地化服务与全生命周期成本,而不是参数表上的领先。
欧洲重卡电动化,已经从要不要做进入多快做成的阶段。未来三到五年是关键窗口:谁能把车辆、充电网络、运营班次与成本模型真正闭环,谁就能在下一个时代的重卡市场里拿到话语权。对中国企业来说,领先的是上一程;对欧洲企业来说,追赶的是下一程。