





上汽大通、福田、远程9月成绩单对比,轻商市场的三条增长路径
 2026-11-06 22:04:59
评论 7
9月的轻商市场很热闹。上汽大通销售32936辆,同比增长52%,轻客、皮卡、轻卡三大板块齐头并进;福田汽车前9个月重卡增长20%、出口增长44%;吉利远程轻商单月销量突破2万台,创下行业新纪录,海外业务同步大幅增长。
三家企业、三份成绩单,背后其实是三条不同的增长路径。
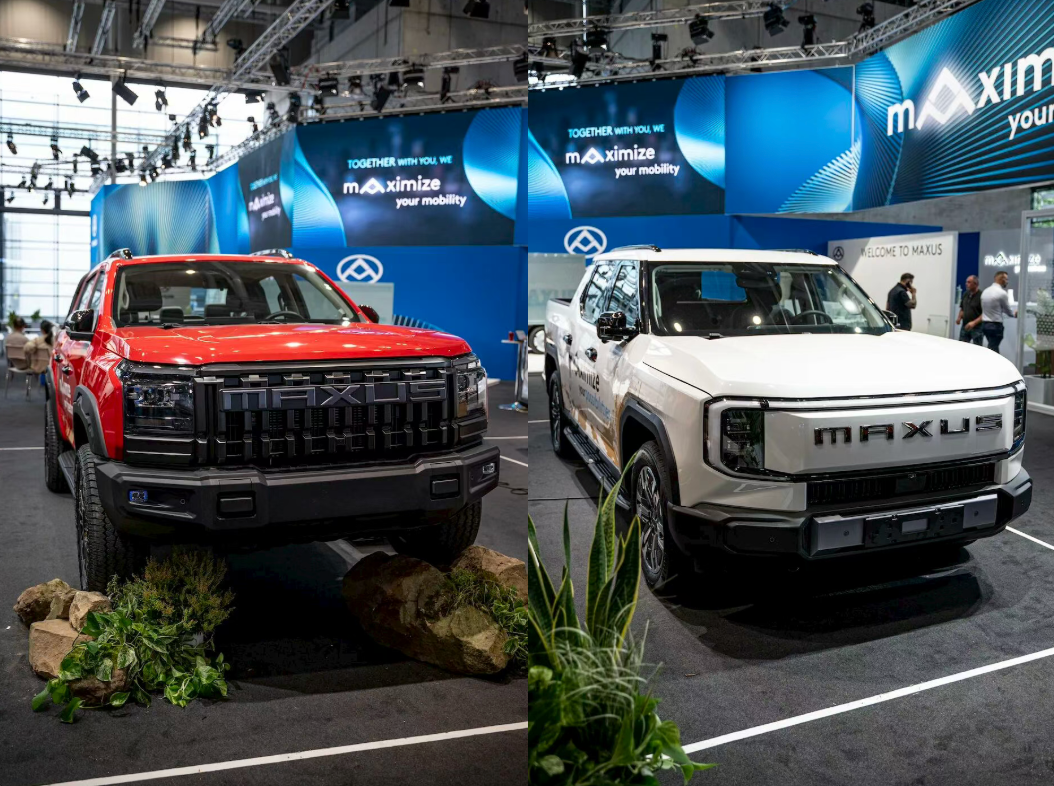
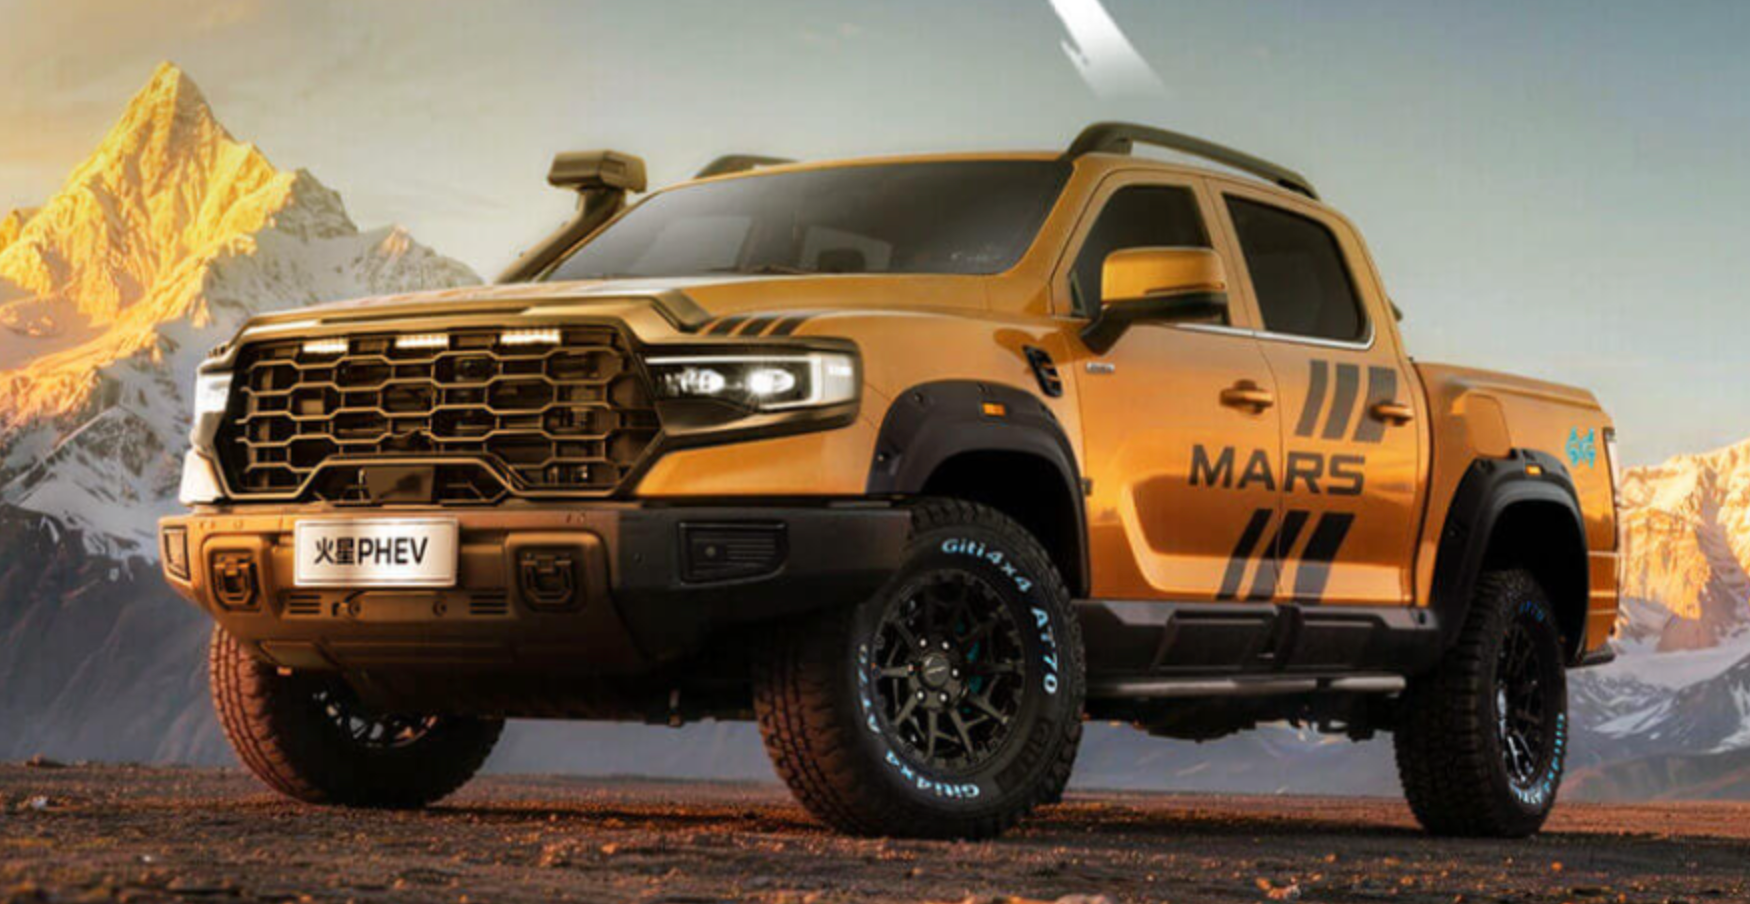
上汽大通走的是全品类+出口。轻客是基本盘,皮卡是增量,轻卡是补位,三条产品线彼此支撑,抗风险能力比较强。9月同比增长五成,说明这套矩阵在国内外市场都跑通了。这种打法的好处是不依赖单一市场,某个板块波动时其他板块可以补上;挑战是资源分散,每个板块都要面对各自领域的头部对手。
福田的关键词是双轮驱动。前9个月重卡增长20%、出口增长44%,说明它在传统强项上稳住了基本盘,同时在海外找到了第二增长曲线。福田的海外布局起步早、覆盖广,从产品出口逐步转向属地化制造和服务体系,这条路走得更扎实一些。
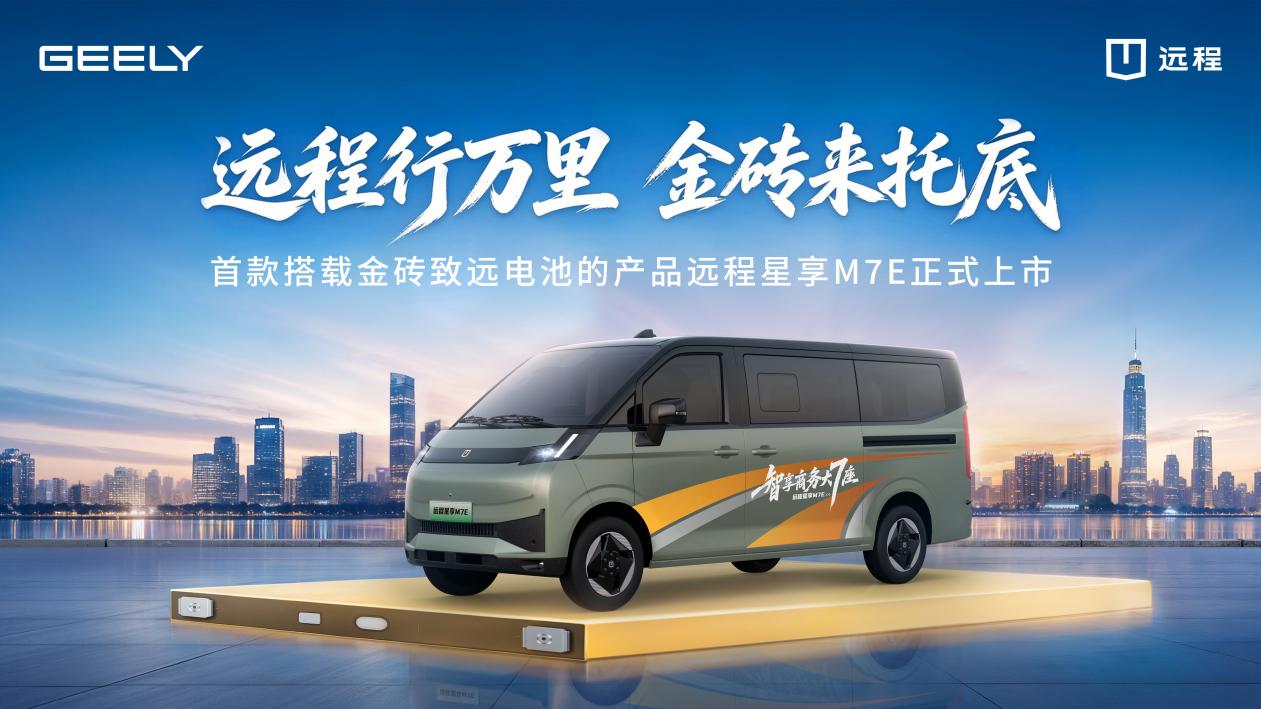
远程则是最纯粹的新能源路线。轻商单月突破2万台,成为行业首个达成这一规模的新能源轻商品牌。它的增长逻辑很清晰:城配场景对新能源的接受度最高,路权、成本、合规三重优势叠加,产品一旦形成口碑,替换速度会非常快。远程的挑战在于,随着传统轻商巨头加速电动化,它的先发优势能保持多久。
把三家放在一起看,能发现三个共性。
第一,出口是共同的增长引擎。国内轻商市场已经进入存量竞争,增量的希望在海外。无论是大通的全球销售网络、福田的属地化工厂,还是远程的海外渠道建设,都在印证同一个判断。
第二,新能源是共同的转型方向,但节奏不同。远程最激进,大通最均衡,福田更多元——燃油、混动、纯电、氢燃料都在布局。哪条路线最终胜出,现在还很难说,但可以肯定的是,只做燃油车和只做纯电的企业,未来的风险都会更大。
第三,产品细分能力成为胜负手。轻商市场最大的特点是场景碎片化,城配、冷链、快递、市政、客运,每个场景的需求都不一样。谁能把产品做细、把服务做透,谁就能在存量市场里抢到份额。
对经销商来说,这三家企业的表现提供了一个参考:代理单一品牌、单一动力形式的风险在上升,多品牌、多场景的组合经营会更稳。对用户来说,选择的余地明显变大了,但选车时更要看自己的场景到底需要什么,而不是被销量排名和促销话术带着走。