





可电可氢平台,是刚需还是伪需求?
 2026-11-06 22:05:08
评论 2
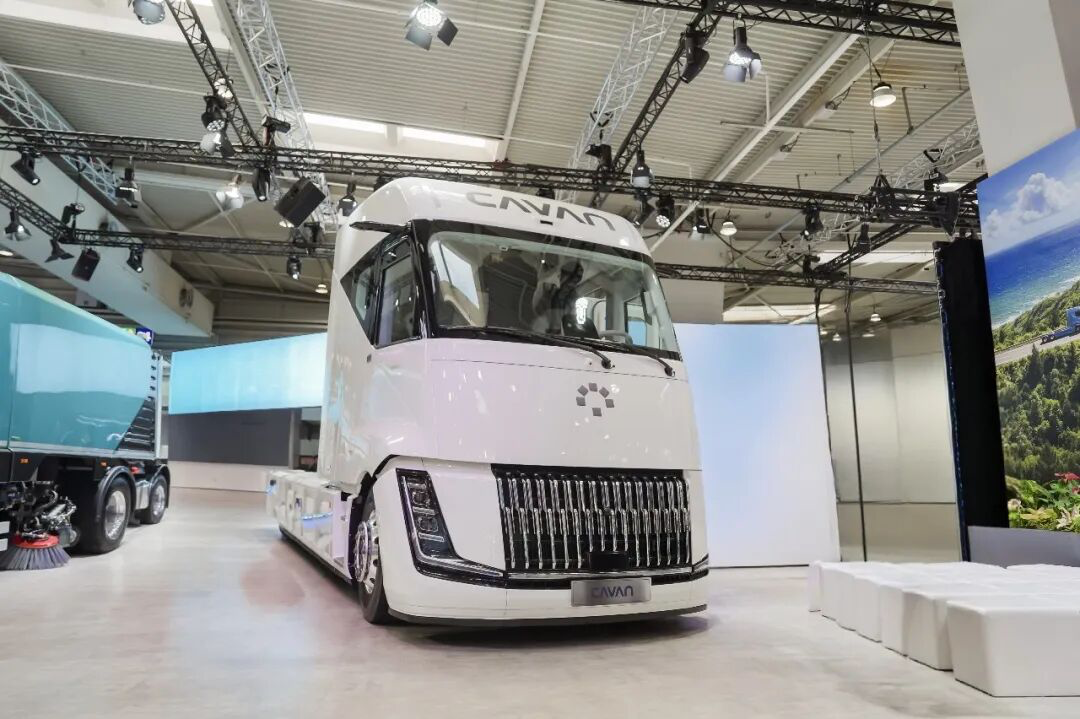
福田卡文星海上市时,最受关注的一个标签是可电可氢——纯电版续航超过600公里,氢燃料版超过1000公里,同一个平台可以适配两种能源形式。类似的说法在行业里越来越多,一车多能源似乎成了一种先进性的证明。
这个方向到底是真需求,还是营销话术?两种观点都站得住脚,关键要看从哪个层面理解。
支持者的逻辑有三条。第一,中国地域辽阔,能源禀赋差异极大:西北、内蒙古有丰富的风光电和工业副产氢,东部沿海电价高但电网密集,同一款车在不同区域用不同能源,是务实的做法。第二,平台化本身能降低成本——同一个驾驶室、同一套底盘、同一条产线,可以覆盖纯电、氢燃料甚至混动版本,研发和制造成本被摊薄。第三,技术路线尚未收敛,企业同时押注两条路线,可以规避单一路线被颠覆的风险。
质疑者的理由同样充分。首先,氢燃料重卡的基础设施几乎是空白,全国加氢站的数量与充电站不在一个量级,尤其在干线沿线,能加氢的地方屈指可数;其次,氢的购置成本和使用成本都明显高于电,在没有补贴的场景下,经济性很难成立;再次,两套能源都支持意味着企业要同时维护两条供应链、两套服务体系和两支技术团队,对资源有限的厂商来说,这个负担相当重。
把这两面的观点合起来看,可电可氢的价值被高估了,但它不是伪需求。
真正有价值的不是一辆车既能充电又能加氢,而是一个平台能衍生出不同动力的车型。这两件事看起来相似,实质完全不同:前者要求每一辆车都具备两套系统,成本高、结构复杂;后者是模块化设计能力,车企根据订单生产对应版本的车型,用户只需要为自己用的那一种动力买单。
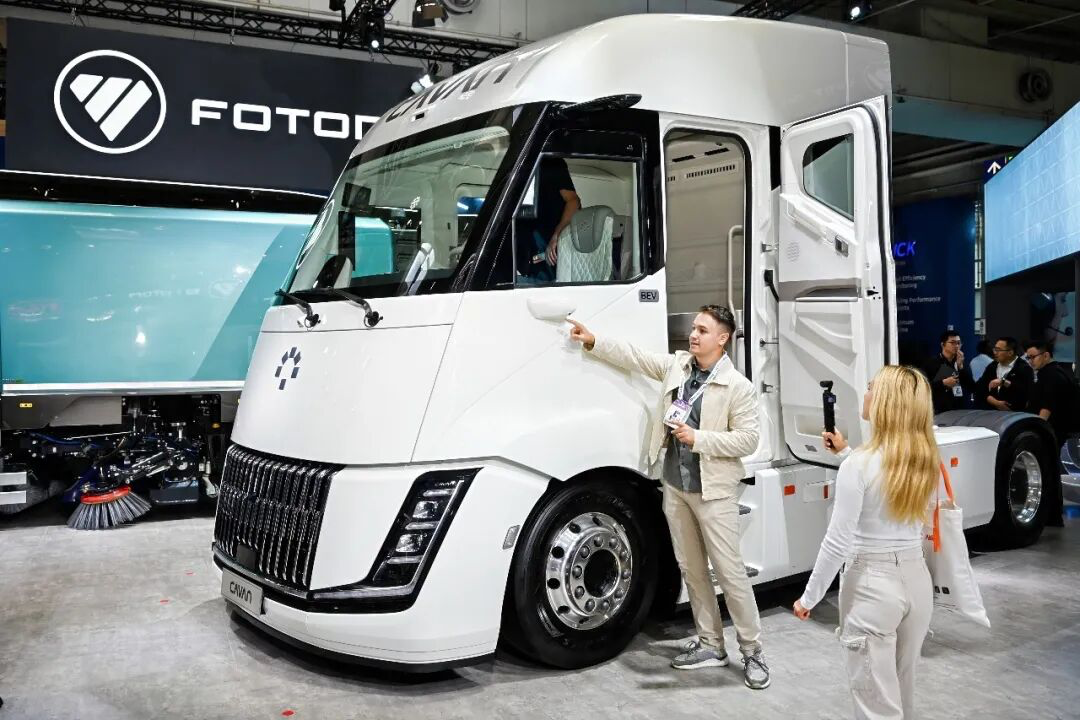
从目前的市场表现看,氢燃料重卡的落地场景还非常具体:有副产氢的化工园区、纳入示范城市群的区域、有政府补贴的封闭线路。这些场景的量级很小,但确实存在。纯电仍是绝对主力,覆盖了绝大多数可以算得过来的场景。
可电可氢作为一项平台能力和技术储备,值得投入;作为一个面向大众市场的卖点,短期内意义有限。用户买车时真正该关心的,还是自己的线路上有什么能源、每公里成本多少、服务网络能不能覆盖,而不是这台车理论上能加几种能源。
从产业发展的角度看,可电可氢还有一个隐性价值:它迫使企业在平台化设计上投入更多精力。为了在同一底盘上兼容不同的动力系统,企业必须重新思考空间布局、轴荷分配、热管理架构,这个过程本身就会提升工程能力。即便氢燃料版本最终销量有限,这套能力也会反哺纯电车型的开发。所以正确的态度是,把多能源平台当作技术储备和能力建设,而不是当作营销噱头去放大。真正决定一款车成败的,永远是它在具体线路上的运营表现。