





重卡回头、气车退潮,商用车行业的四季度增量藏在哪?
 2026-11-06 22:09:33
评论 1
摘要:9月商用车销量同比只多了0.2%,内部却在重新排队。谁的需求在收缩,谁在接棒,四季度会沿着这些变化继续分化。
中汽协发布的9月数据里,商用车卖出36.9万辆,环比多12.3%;同期产量为36.4万辆,环比增加15.5%,但比去年同期少3.3%。销量同比仅增长0.2%,说明大盘仍在原地找平衡。
真正有信息量的,是三条产品线走出了不同方向。重型货车销量9.9万辆,同比减少6.5%;天然气商用车只有0.9万辆,同比减少66.8%;轻型货车卖到17.9万辆,同比多11%。
这不是简单的冷热轮换。买家现在同时算三笔账:货源稳不稳、能源价格稳不稳、车辆每天跑什么线路。四季度的答案,也藏在这三笔账里。
重卡先消化上一轮换购
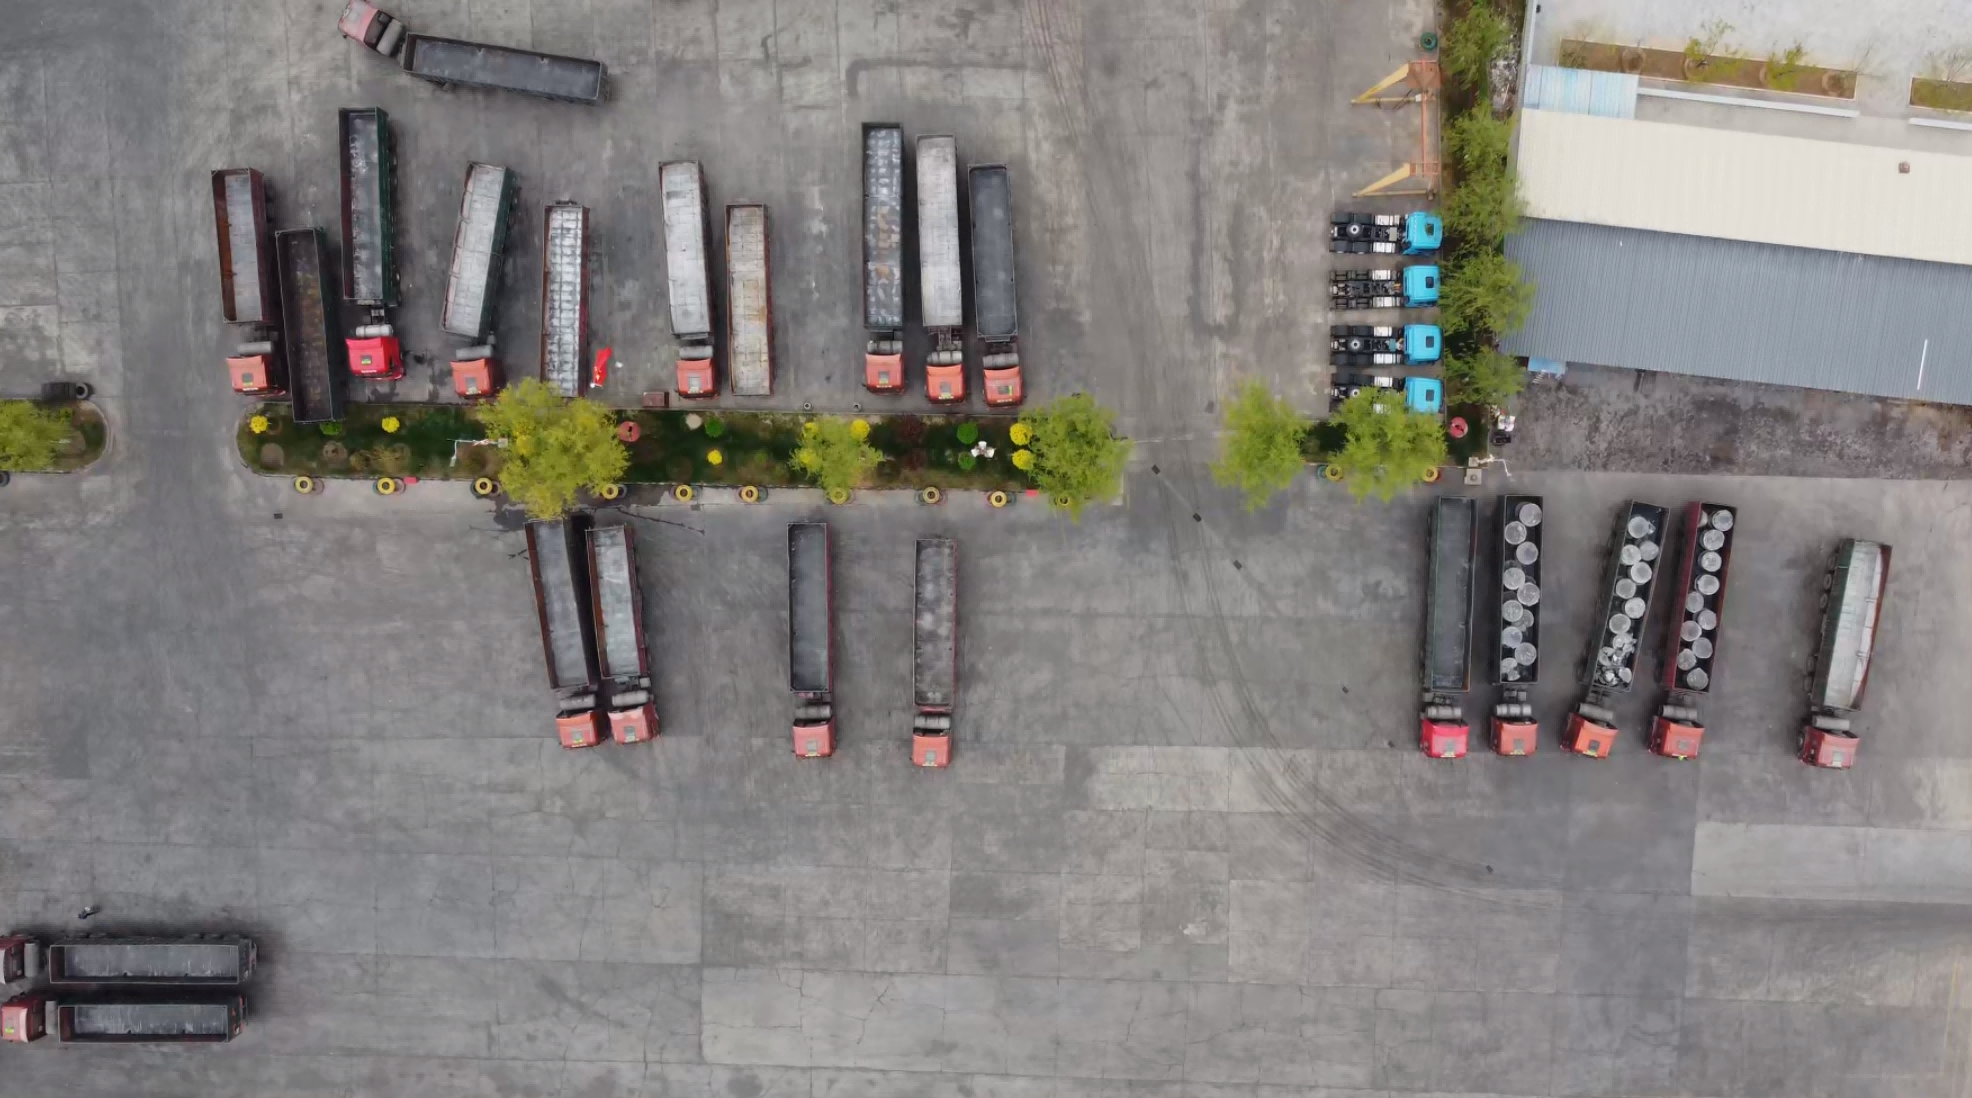
9月重卡卖出9.9万辆,比8月多14.7%,却比去年同期少6.5%。把前九个月合起来看,累计销量仍有92.9万辆,同比增幅为13%。单月踩刹车,并不代表全年趋势突然反转,更像是高增长之后的阶段性整理。
压力来自两端。一端是去年同期的销量基数不低;另一端是前期以旧换新和国四淘汰提前释放了不少换购订单。新车陆续到位后,货源没有同步增长,运输端的消化速度自然慢下来。
对车队和个体车主而言,补贴只影响下单时点,运价才决定一辆车多久回本。当前运力仍然偏多、运价仍在低位,重卡要从“消化旧订单”重新走到“产生新需求”,还得等货运市场先给出更稳定的现金流。
气车输给了“价差不稳定”
天然气商用车9月仅销售0.9万辆,比8月回升16%,同比却缩水66.8%;前九个月累计16.4万辆,同比下降9.2%。这类产品曾经靠低价燃料快速放量,如今最先遭遇的是需求筛选。
气车真正的对手,不只是柴油,而是价格波动。用户买的不只是一台车,更是在买未来几年的燃料差价。油气价差收窄后,原本算得出来的回本周期被打乱,采购决策就会明显变慢。
另一层风险在退出环节。天然气价格越不稳定,二手车的残值判断越困难,买卖双方都更谨慎。买车时省下的燃料费,可能在处置车辆时被折价吃掉,这让车队重新评估全生命周期成本。
再加上纯电和混动产品向中短途、区域干线继续渗透,气车原先“一套成本逻辑打天下”的优势被削弱。它仍然适合气源稳定、线路固定的场景,但已经从大众选项变成条件选项。
轻卡赢在离货源更近
轻型货车9月销售17.9万辆,环比多14%,同比多11%。在整个商用车大盘几乎停步时,轻卡的增长速度格外突出。
它对应的是另一类运输需求。城配、仓到店、末端配送订单频次高、距离短,对车辆购置成本和每公里费用更敏感。路权改善、充电设施增加后,电轻卡从试水产品变成了部分车队可以核算的选择。
以旧换新对轻卡也更容易形成即时成交量。车辆总价相对低,地方补贴落地后,换车门槛下降,补贴对订单的撬动比高价重卡更直接。
皮卡的数据可以作旁证:前九个月累计销售52.1万辆,同比增长17%。越靠近消费、民生和城市服务场景的轻型商用车,需求韧性越明显。不过,轻卡补的是自己的增量,不能替代重卡失去的那部分市场。
四季度别猜总量,盯三条传导链
四季度的商用车不会只由一条利好拉动。出口、换购和能源价格都会产生作用,但每一项都要经过完整链条,才能变成终端销量。
先看出口链。中汽协预计全年汽车出口有望超过1000万辆,商用车也在受益。但车辆离厂只是第一步,后面还有海运、金融、经销商库存和售后服务。真正决定四季度能否续力的,是海外渠道卖掉多少,而不是国内发出多少。
再看换购链。以旧换新的资金池规模为2500亿元,目前已完成下达,地方细则还会继续落地,市场销量降幅有机会收窄。但补贴需要经过地方执行、经销端转化和用户决策,最后还要落到真实运输需求上。货源和运价不改善,换购只能托底,难以形成持续冲量。
最后看能源链。油气价差决定天然气重卡的吸引力,也会影响主机厂在柴油、天然气和新能源之间的产能安排。四季度判断方向,不必先问大盘能不能大涨,而要看三个先行信号:重卡单月同比能否转正,天然气重卡占比能否稳定,商用车出口能否从“发出去”变成“卖得掉”。
如果只能押一个四季度的先手,你会选重卡换购、天然气回稳,还是轻卡继续冲?评论区聊聊。