





新能源重卡渗透率破50%之后,内燃机还有机会吗?
 2026-11-06 22:26:57
评论 11
随着大容量电池、高倍率快充以及底置换电生态的规模化下沉,新能源重卡的单月渗透率已跨过50%的行业临界点,在港口倒短、钢铁大宗、城配集散等场景中实现了对传统燃油车的压倒性替代。面对电驱系统的肆虐攻城,不少声音开始判定:内燃机的终局已定,传统动力链企业即将步入退场倒计时。
但这恰恰是用乘用车的电动化思维去简单套用商用车产业的误区。商用车的本质是生产资料,其灵魂在于全生命周期成本与能量密度的极致平衡。内燃机并没有走到终点,它只是剥离了过去一打到底的霸主属性,在动力源迭代、燃料革命以及混合动力的架构演变中,寻找属于它的新生存法则。
一、被油价卡死的内燃机,正在被燃料重新激活
内燃机被新能源替代,被攻击的从来不是缸体和曲轴这项成熟了百年的机械结构,而是它所燃烧的化石柴油——高昂的油价与严苛的碳排放约束,直接剥夺了传统柴油重卡的TCO优势。
当燃料从柴油转向多元零碳/低碳燃料时,内燃机在能量密度、耐用度与造价上的固有优势立刻被重新唤醒:
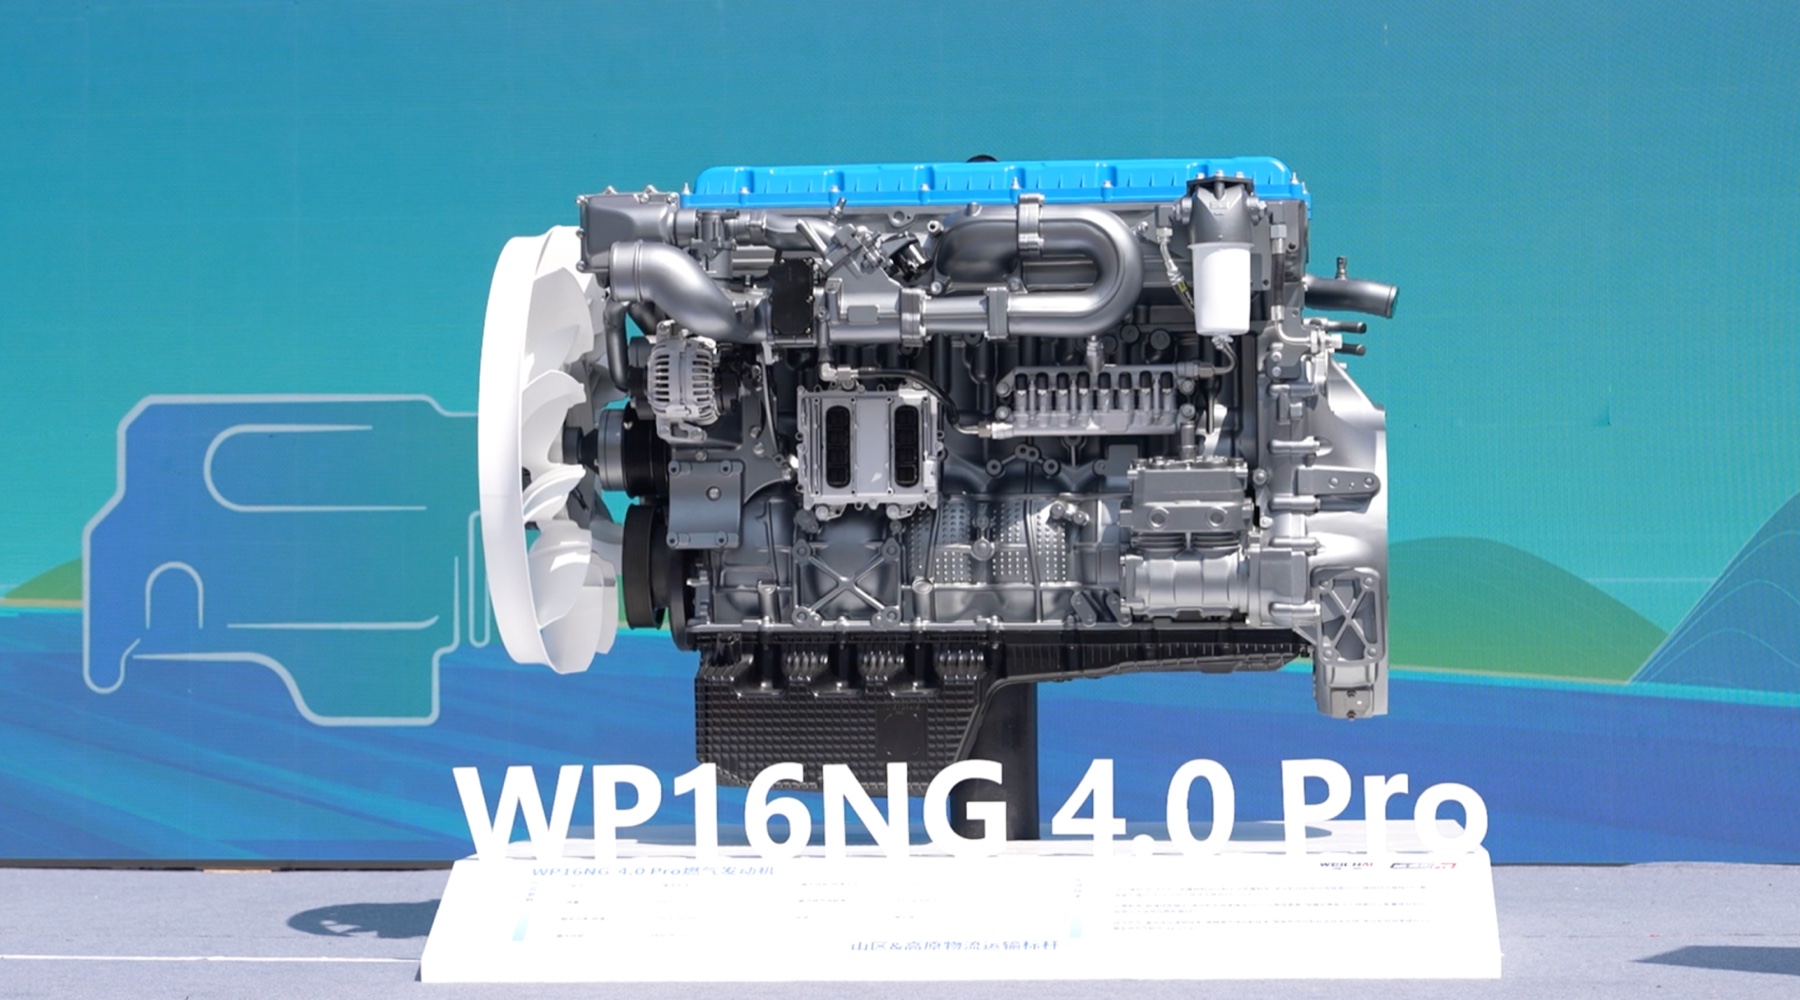
气体发动机的绝对统治力:在西北、华北等长途干线上,以潍柴16NG、玉柴YCK16N等为代表的高马力气体内燃机,凭借天然气与柴油的巨大价差,稳稳压制着充电重卡的跨省生存空间。它用极其现实的盈利账本证明:只要燃料具备成本优势,内燃机就是干线运输效率最高、最具确定性的盈利工具。
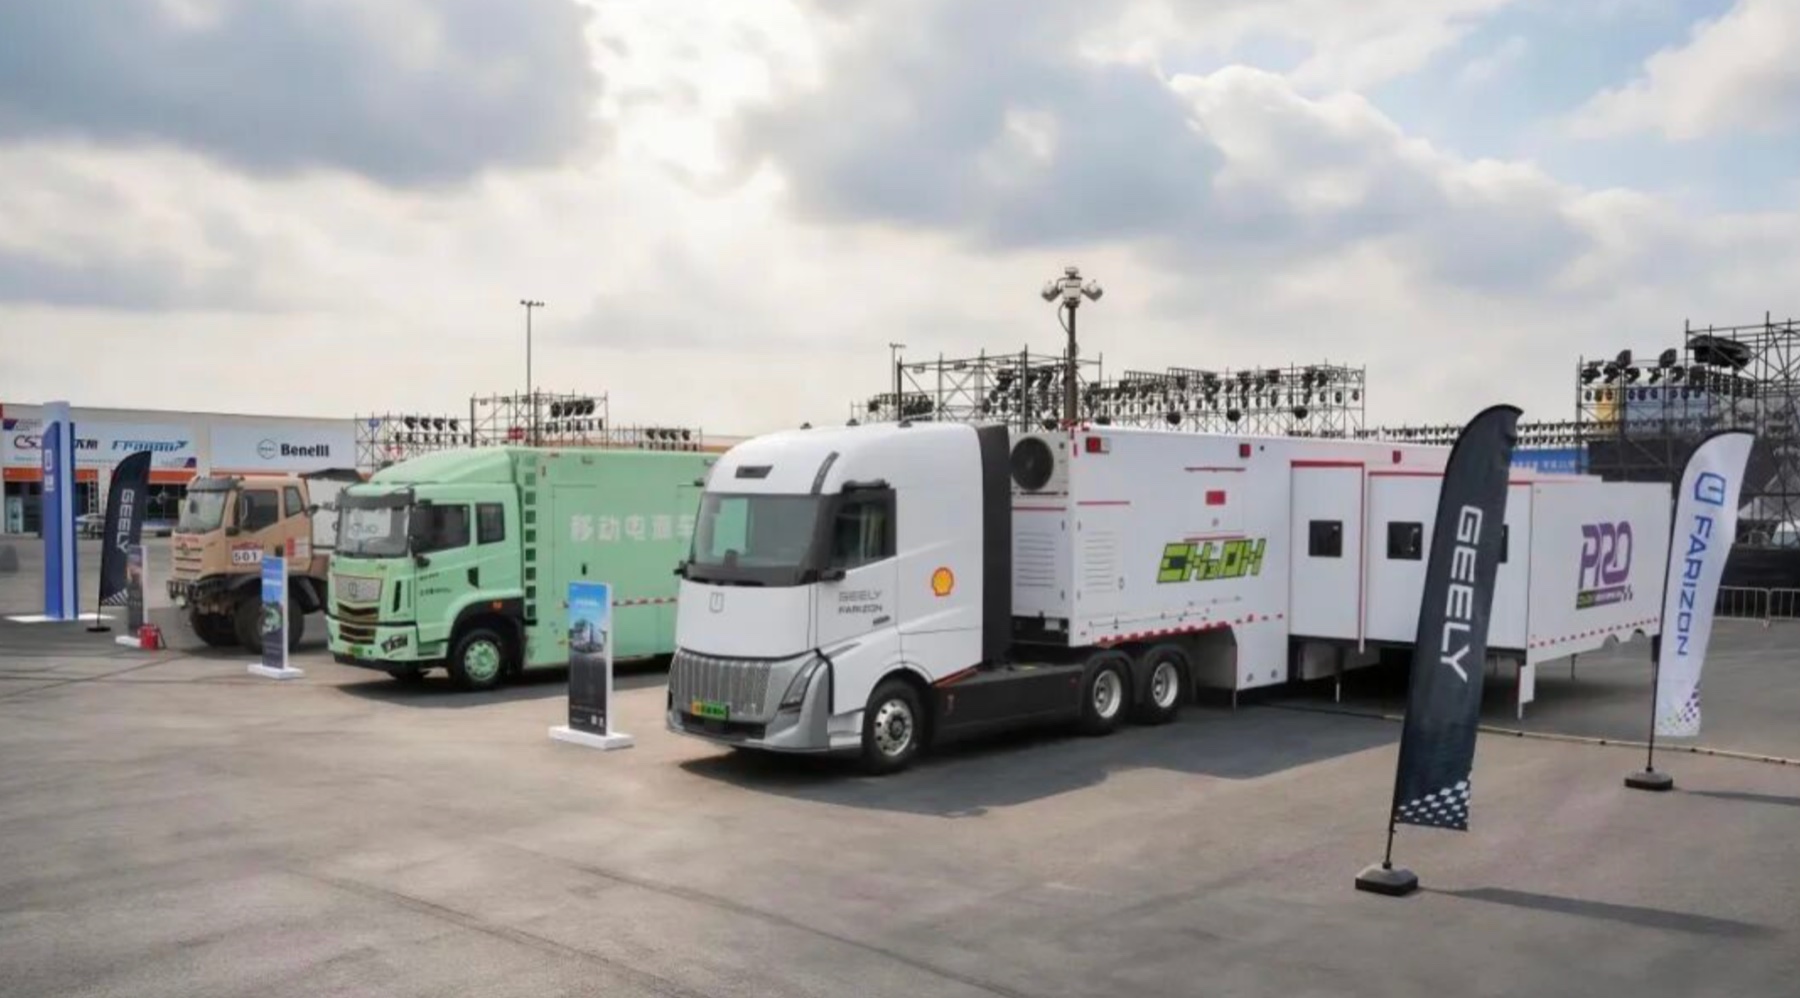
2.醇氢内燃机的破局:以吉利远程为代表的醇氢生态,通过甲醇内燃机,无论是直接作为动力源,还是作为醇氢增程式内燃机将高能量密度与低燃料成本结合。在缺乏大功率电网基建的西北区域,甲醇内燃机成功打通了零碳运输的商业闭环。
3.零碳燃料的终局演进:相比于对铂金催化剂依赖极高、质子交换膜极其脆弱的氢燃料电池,氢气内燃机在制造成本、燃料纯度耐受度以及高负荷耐久性上,表现出了天然的商用车亲和力。潍柴、玉柴、中国重汽等头部玩家相继发布的氢内燃机与氨氢融合内燃机,表明内燃机完全拥有迈入零碳时代的物理通道。
二、角色蜕变:从直接驱动到混动与增程的能量基站
纯电动重卡的天然软肋是自重与里程黑洞。当车辆需要承担超长途跨省、极端寒冷气候或复杂山区陡坡运输时,笨重的电池包会严重侵占有效载重,大功率快充的停运时间也会击穿时效。
在这一背景下,内燃机正在完成从直接驱动轮子向高效能量发生器的角色转变:
混动与增程的降维打击:传统内燃机最大的电耗/油耗痛点在于起步、爬坡等非高效率区间的频繁切换。而在混动或增程架构下,内燃机被彻底释放——它可以常年工作在最省油的狭窄高效转速区间内,把变速、起步等削峰填谷的工作交给电机。
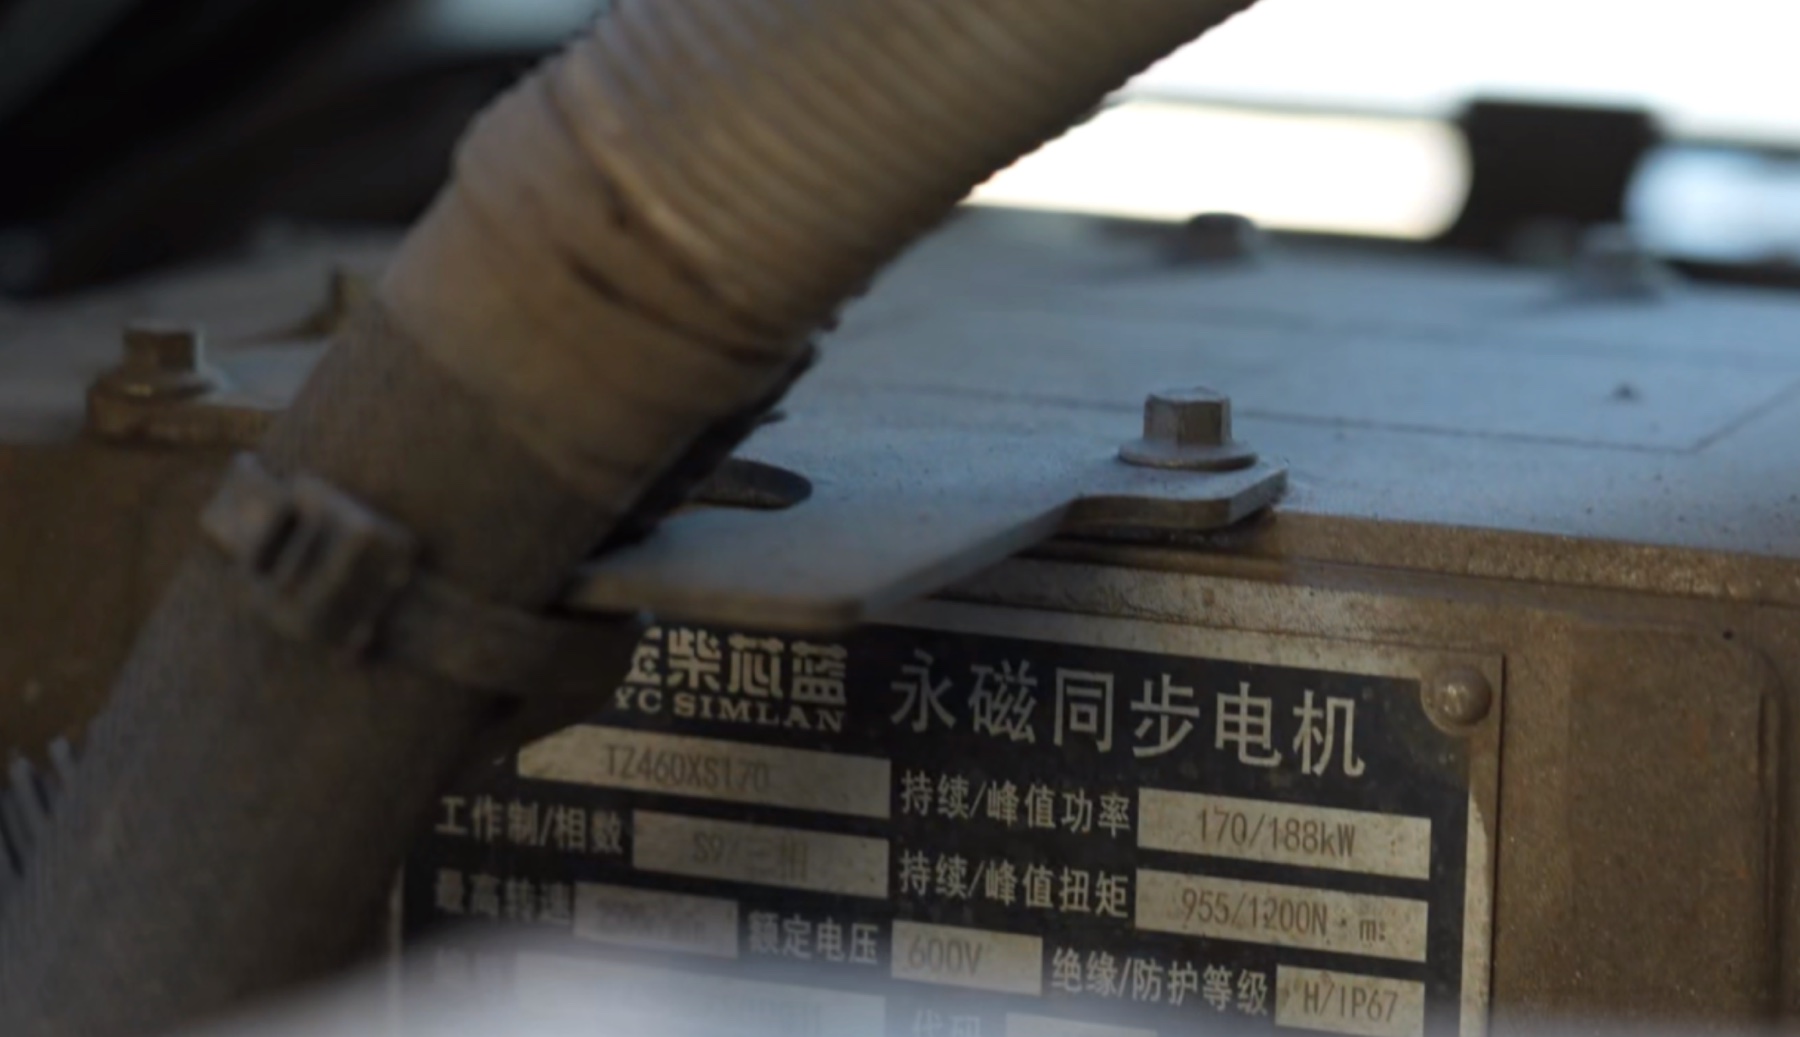
减重与延长续航的黄金交点:搭载一块100kWh的电量配合高效内燃机增程器,整车自重比动辄400kWh以上的纯电重卡轻上数吨。这多出来的有效载重与不依赖充电网路的续航自由,让内燃机在混合动力体系中找到了无可替代的生态位。
三、发动机企业的战略博弈:谁在打什么算盘?
面对这场动力体系的大洗牌,国内商用车产业链上游已经演化出两种完全不同的战略生存姿态:
独立发动机巨头:以多燃料平台化对冲技术路线风险
对于潍柴动力、玉柴股份等独立动力巨头而言,押注单一技术路线是极度危险的。其策略是底层架构统一,燃料接口开放。
多燃料平台:潍柴等企业推出的新一代商用车动力平台,做到了在同一种缸体、曲轴和外围零部件架构上,通过更换喷射系统与燃烧室设计,即可灵活切换柴油、天然气、氢气、甲醇乃至双燃料。这种平台化复用,将内燃机在研发与规模制造端的成本优势发挥到了极致。
内燃机+三电双轮驱动:发动机企并未固步自封,而是在精进内燃机热效率的同时,大力布局电驱桥、SiC控制器与电池打包能力,从发动机供应商向全场景动力域集成商转型。
没有落伍的技术,只有错配的场景
新能源渗透率突破50%,标志着纯化石柴油内燃机单极统治时代的终结,但这绝不意味着内燃机工业的死亡。
商用车历史的经验反复证明:没有任何一种单一动力路线能够吃下全域场景。纯电动在封闭高频场景中大放异彩,而内燃机则在绿色燃料(的加持与混动架构的赋能下,牢牢把守着长途干线、恶劣工况与极端气候下的运输主权。
未来的商用车动力格局,绝非非黑即白的电代油,而是在不同场景下以TCO为绝对法则的多能源共存。学会与电机共舞、学会吞吐零碳燃料的内燃机,依然将在公路运输的国脉主动脉上,轰鸣很久。