





新能源重卡占比破50%后,徐工、三一、远程的下一战是什么?
 2026-11-06 22:27:36
评论 11
当国内新能源重卡的月度渗透率正式跨过50%这一具有里程碑意义的大关,商用车行业迎来了不可逆转的变局。这意味着,新能源重卡已经彻底告别了依靠政策强制倒逼、补贴红利驱动的初级蛮荒期,全面驶入了由商业效率、真实TCO和市场规律驱动的深水区。
回顾上半场的竞争,各大主机厂拼得刺刀见红:从电池容量的不断加码、电机马力的无休止内卷,到续航里程的数字游戏,硬件参数一度成为车企抢占眼球的唯一武器。然而,随着技术边界逐渐清晰、单车同质化不可避免,当卡友和车队不再为单一的参数面子买单,而是拿着计算器一笔笔抠出勤率和利润时,行业的竞争逻辑变了。
以徐工、三一、远程为代表的行业头部玩家,已经率先把竞争焦距从单纯的单车硬件抽离,转向了更高维度的场景生态。这场关于场景生态的终局之战,正在重新定义中国新能源重卡的下半场。
一、工程与大宗壁垒:徐工的场景定力
在重卡新能源化的版图上,工程与大宗货物运输因其极端恶劣的工况、超高的负荷强度,历来被称为电动化的硬骨头。
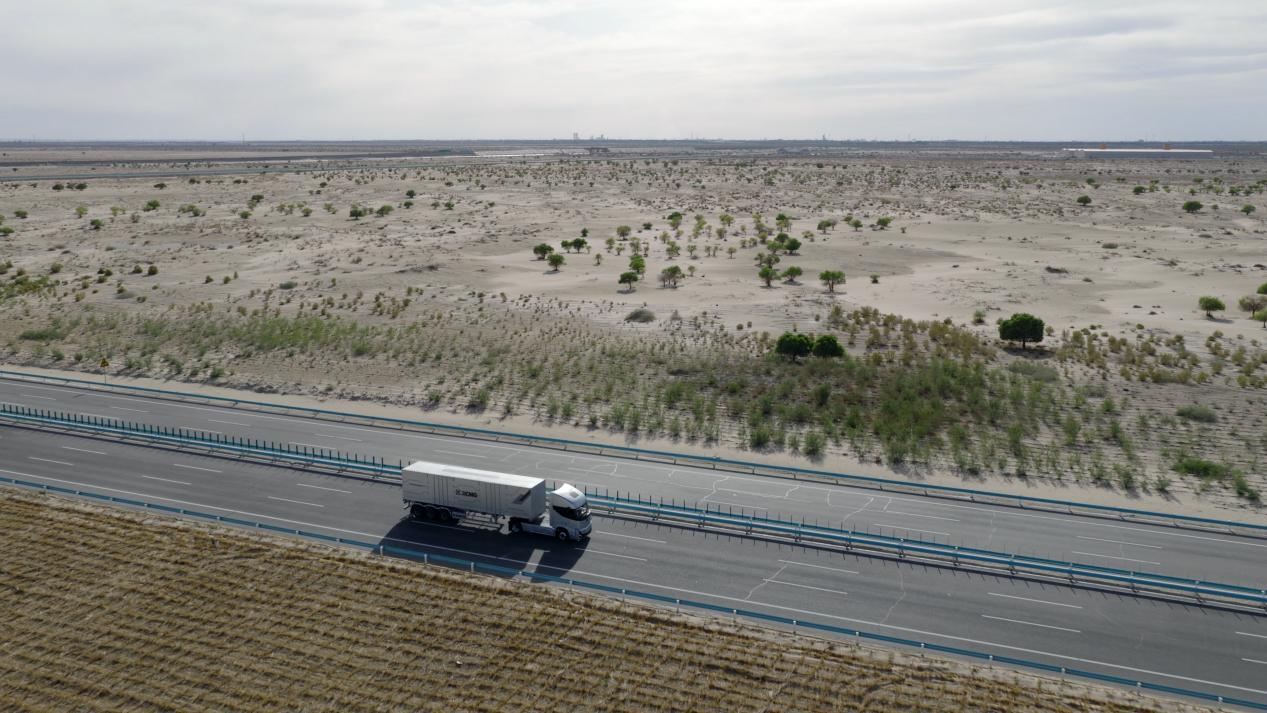
徐工重卡凭借在工程机械领域数十年的深厚积淀,选择了一条极具定力的道路——深耕矿山、砂石料、混凝土搅拌及港口短倒等高强度工程场景。对于日夜在尘土与重压中挣扎的工程客户而言,单车马力再大、花哨配置再多,若无法适应恶劣路况也是徒劳。
徐工的破局密码在于硬件+工程场景的深度闭环:它不仅输出底盘,更将底盘调校与矿山作业、港口重载工况进行底层绑定,同时配套自研或深度合作的重载换电站,实现重型车辆与基础设施的无缝对接。这种将整车制造与工程机械基因融为一体的生态打法,让徐工在特定的重载赛道上筑起了难以逾越的护城河。
二、补能与换电网络:三一的自建生态
如果说徐工赢在工程场景的扎实,那么三一重卡则在新能源赛道展现出了敏锐的补能生态嗅觉。
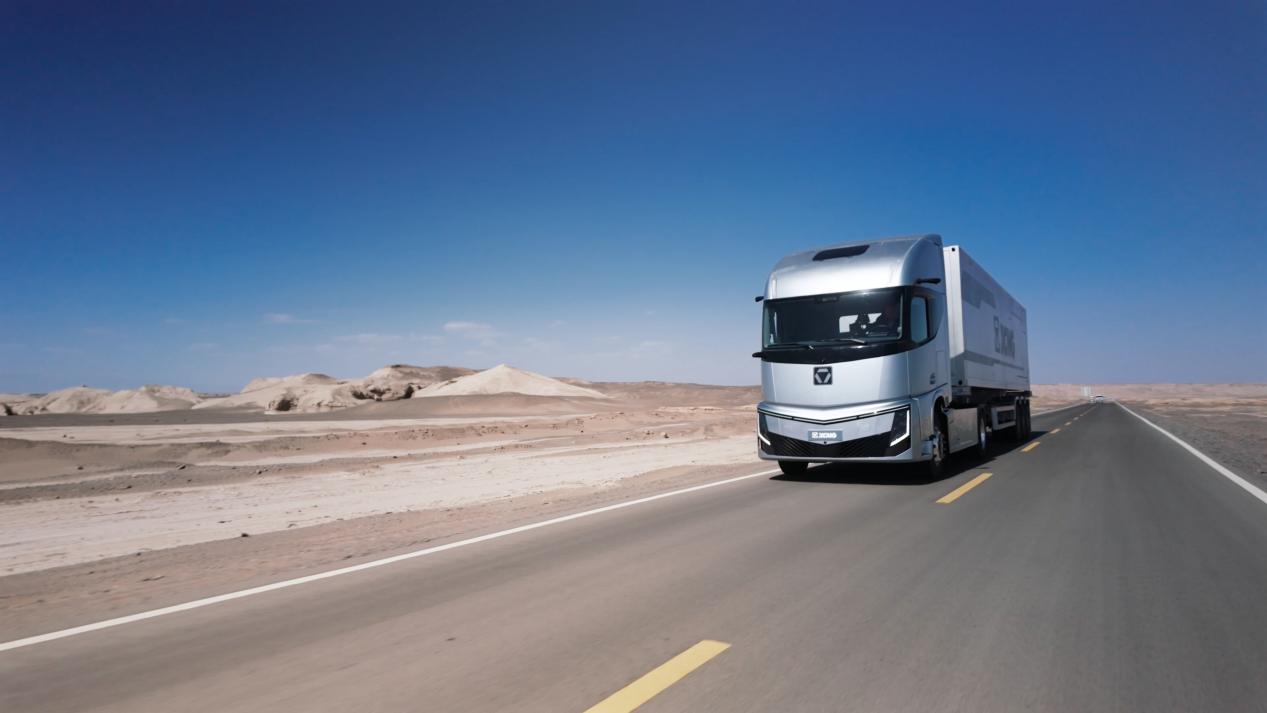
在卡友和车队老板的账本里,补能不仅是充不充得上电的问题,更是决定车辆出勤率和每一度电成本的命脉。三一清醒地认识到,在新能源时代,车企不能只做卖车硬件的搬运工。因此,三一在大力布局自研换电站与数字能量管理平台。
在干线与短倒交织的关键节点,三一通过车+站+能量中枢的组合拳,帮车队把每一度电的TCO算得清清楚楚。当物流企业买到的不再单单是一台电动重卡,而是一整套分钟级换电网络与低谷电价智能调度服务时,用户与品牌之间的黏性便被彻底锁定。补能不再是阻碍,而成了车队降本增效的核心引擎。
三、能源服务与金融残值:远程的商业全链
相比之下,吉利远程商用车在新能源领域的布局,则展现出了更为宏大的互联网思维与金融顶层设计。
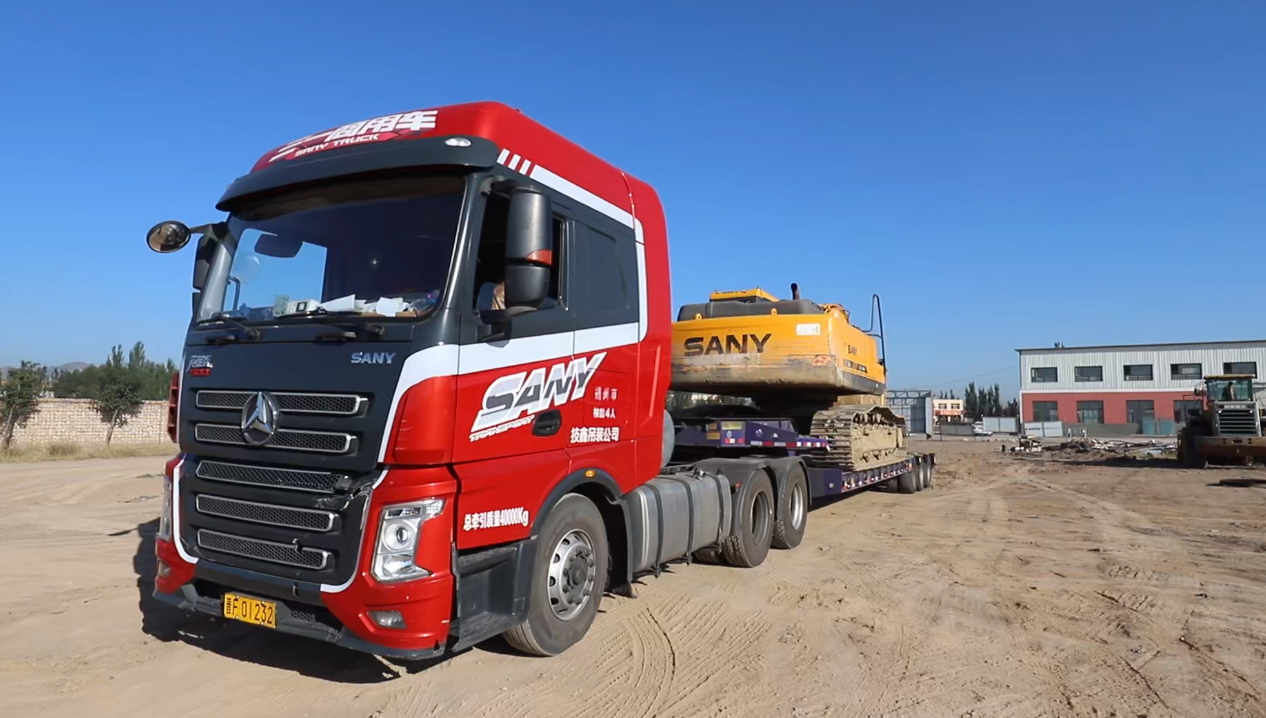
面对卡友和车队长期以来最深、最痛的焦虑——电池衰减带来的资产贬值以及三年后二手车残值塌方的隐形大坑,远程没有选择回避,而是直接切入商业模式的最底层,主推车电分离与电池银行模式。
通过旗下醇氢生态与纯电双路线并行,配合金融租赁与二手车回购承诺,远程巧妙地把原本压在车主身上的巨额电池资产风险,转化为按实际运营里程付费的轻量化运营成本。在这一生态体系下,车队只需专注于运力输出和货源本身,而电池的健康度监测、梯次利用到最后的残值兜底,全部由远程的后台生态吞吐。这种重塑产业链利益分配的商业全链,为新能源重卡打通了一条可持续的商业闭环。
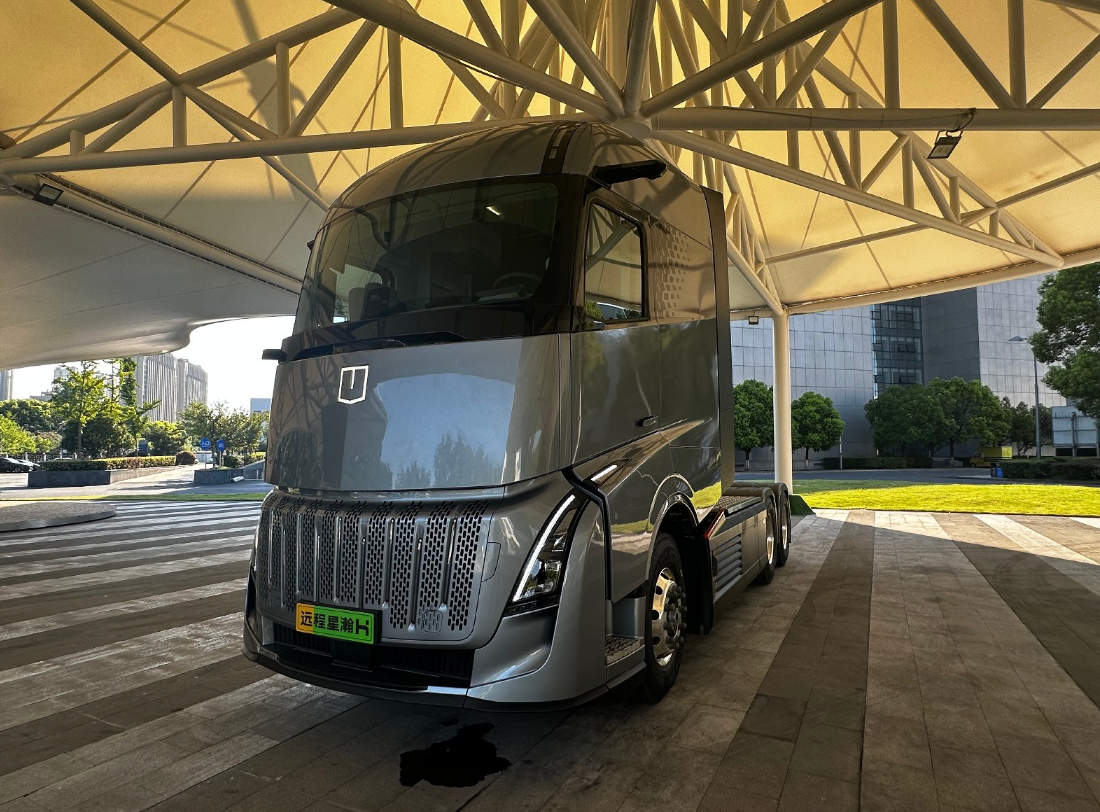
当新能源重卡渗透率突破50%之后,行业心照不宣地达成了一个共识:单车技术的同质化已无法避免,单纯拼参数的时代已经彻底过去。
站在全新的历史节点上,未来的胜负手已经非常清晰:
第一,谁能提供更低成本的能量来源,,谁就握住了控制运营成本的咽喉;
第二,谁能真正解决二手车的残值兜底,,谁就消除了用户不敢跨越雷池的心理防线;
第三,谁能实现更精准的场景匹配,谁就能在细分红海中精准捕获客户的真实痛点。
新能源重卡的下半场,早已不是一场简单的马力之争,而是关于商业生态、场景理解与风险共担的耐力赛。这场终局之战,才刚刚拉开序幕。