





为什么电动重卡只用三年就走完了乘用车十年的电动化长征?
 2026-11-06 22:27:58
评论 29
每卖出两辆重卡,就有一辆是新能源车型。
这不是几年前行业论坛上的狂想,而是刚刚出炉的终端交强险实销数据。今年9月,国内新能源重卡单月销量达3.31万辆,新车渗透率历史性地冲到了50.28%,其中纯电动重卡高达3.28万辆;到了10月,这一数据预计将进一步逼近55%。
把时间轴往回拨:2023年,中国电动重卡的渗透率还在4.9%的谷底徘徊;2024年爬升至10%左右;2025年跃升至28%-29%;而到了2026年秋,直接跨过了50%的分水岭。
要知道,中国新能源乘用车渗透率从不足5%爬升到突破50%,整整熬了十年。
为什么曾被全行业判定船大难掉头、载重耗电大、补能最困难的重卡,只用了短短三年,就走完了乘用车十年的电动化长征?在这场疾风暴雨般的替代潮背后,究竟是谁在踩油门?突破50%之后,车企的下一场硬仗又在哪里?
一、算账比情怀管用:生产资料的生死倒逼
很多人看不懂重卡电动化的狂飙,是因为还在用乘用车的逻辑看商用车。
乘用车是消费品。消费者买电车,看的是颜值、智驾、冰箱彩电大沙发,甚至有一部分早期用户是为尝鲜买单。消费品的普及,需要漫长的消费观念教育。
但重卡是什么?重卡是彻头彻尾的生产资料。
卡车e族在各地物流园和矿区调研时发现,没有一个车队老板买电动重卡是因为喜欢新科技,大家心里只有一本血淋淋的TCO账本。
过去三年,国内货运市场运价持续承压,油价与气价波动频繁,传统燃油重卡的利润空间被挤压到了极限。谁能把每公里的燃料成本砍掉一半,谁就能在残酷的货源争夺战中活下来。
恰逢其时,动力电池价格在过去两年经历了断崖式下探。电芯价格跌破历史冰点,直接抹平了电动重卡与柴油重卡之间曾经高达二三十万元的购车价差;叠加国家老旧营运货车报废更新最高十余万元的真金白银补贴,电动重卡的购置门槛被彻底踏平。
更可怕的是能耗账。在日均行驶300公里以上的钢厂、煤矿、港口及城建渣土倒短场景中,电动重卡每公里电耗成本比柴油车省下1.2元至1.5元。一年跑10万公里,光能耗就能省出十多万元。一年半回本,剩下的全是纯利。
在生存压力和真金白银的成本剪刀差面前,商用车老板从不需要被教育。只要账算得过来,一夜之间全员换电车。这就是生产资料的爆发力。
二、站在乘用车的肩膀上:后发优势引发技术井喷
重卡能用三年走完十年路,第二个核心原因,是它直接享受了中国新能源乘用车十年积累的供应链红利。
十年前乘用车搞电动化时,三电系统是一片荒漠,电池能量密度低、电控逻辑青涩、充电桩更是凤毛麟角。乘用车是用十年的试错和千亿级的资金投入,硬生生砸出了一条全球最成熟的锂电与功率半导体产业链。
到了2023年重卡电动化真正起势时,它不需要从零造轮子。
在卡车e族看来,近两年电动重卡的技术迭代速度,已经到了令人咋舌的地步:
电量与底盘重构:早期电动重卡全是油改电,背着350度电的大书包,自重超标、亏吨严重。而现在,400度、600度甚至800度的大电量底置电池底盘已成标配,重心更低、自重更轻。
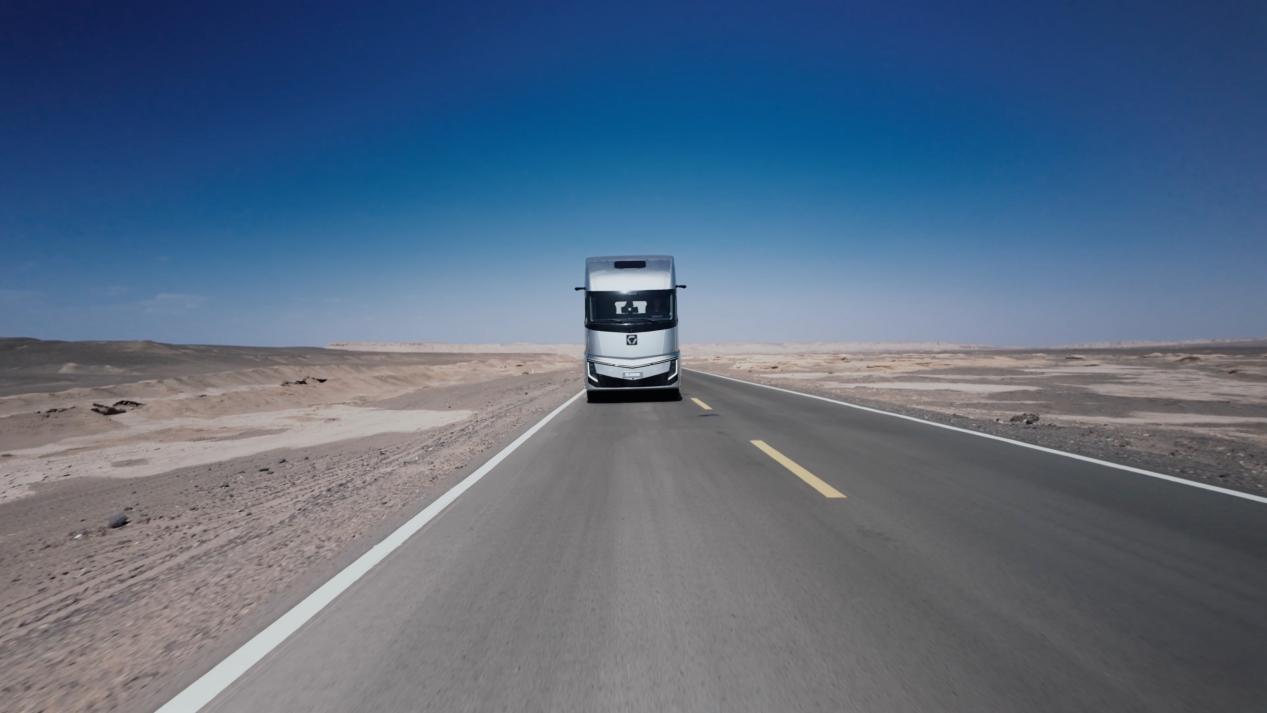
电驱桥全面普及:取消传统的传动轴,中央电机迅速向高集成度的多挡电驱桥演进,传动效率突破95%以上,轮端动力响应直接吊打传统大排量柴油机。
双枪超充与兆瓦级快充落地:充电重卡销量连续40个月增长,占纯电市场近八成份额。为什么?因为双枪600A、800V高压平台乃至兆瓦级快充的普及,让重卡吃一顿午饭的功夫就能补能两三百公里,彻底盘活了日间高频运营。
别人用十年修好了高速公路,重卡直接把重型装甲开上了道。这种跨产业的技术溢出效应,让重卡电动化跳过了漫长的幼稚期,直接进入高烈度的成熟竞争期。
三、翻越50%分水岭:车企靠什么打赢干线下半场?
渗透率冲过50%,是不是意味着主机厂可以开香槟庆祝了?
卡车e族必须给狂热的市场泼一盆冷水:前50%的渗透率是顺风局,后50%才是真正的生死局。
翻看今年前10个月的销量结构就会发现,市场呈现极其刺眼的冰火两重天。目前新能源重卡吃下的50%份额,绝大部分集中在300公里以内的封闭园区、港口倒短、商砼搅拌、城建自卸以及快递短驳转运。在这些路线固定、补能点可控的场景里,电动化率甚至已经高达70%-80%。
然而,在占重卡保有量最大头、最核心的跨省长途干线物流领域,电动重卡的渗透率依然低得可怜。截至目前,全国上万座重卡专用充电站中,八成以上扎堆在港口与矿山园区,城际高速干线几乎仍是重卡大功率快充与跨品牌换电的盲区。
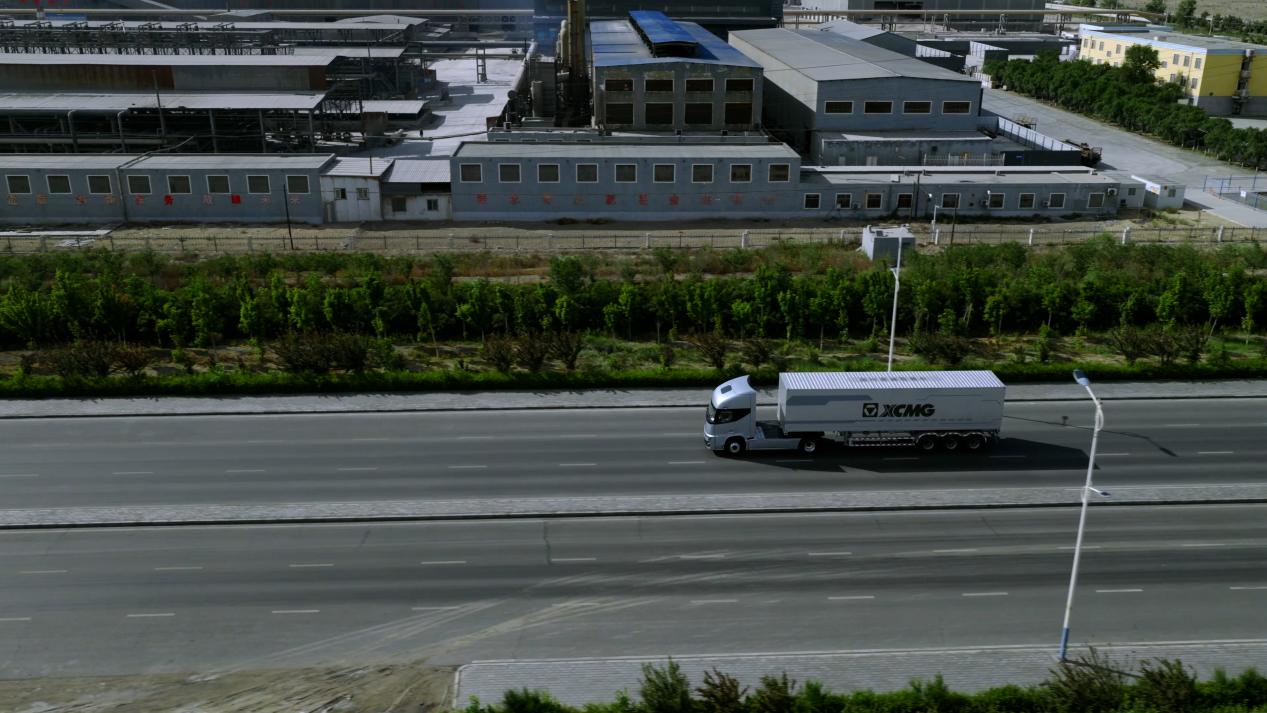
短途吃饱了,干线啃不动,这是重卡电动化迈过50%大关后必须直面的天花板。面对下半场的硬仗,卡车e族认为,重卡车企与产业链必须在三个维度彻底转型:
第一,告别一车通吃,向极致场景定制化要效益。
短倒怕亏吨、自卸怕亏方、窄路巷道怕轴距长、长途干线怕续航短且风阻大。过去主机厂拿一款牵引车底盘改改电量就卖遍全国的时代彻底结束了。未来谁能针对干线快递、冷链绿通、危化品等细分场景,在自重、风阻系数和每公里电耗上抠出哪怕0.1度电的优势,谁才能拿到通往干线市场的门票。
第二,从单打独斗卖铁皮转向重资产建补能生态。
到了50%渗透率之后,制约客户买车的不再是车价,而是高速路上充不上电、二手残值没人兜底、保费高企不下。主机厂和电池巨头必须跳出一锤子买卖的思维,把卖产品升级为建生态——联合能源巨头铺设干线兆瓦级超充网、打通跨品牌换电标准、推出电池银行(车电分离)与官方二手车残值回购体系。
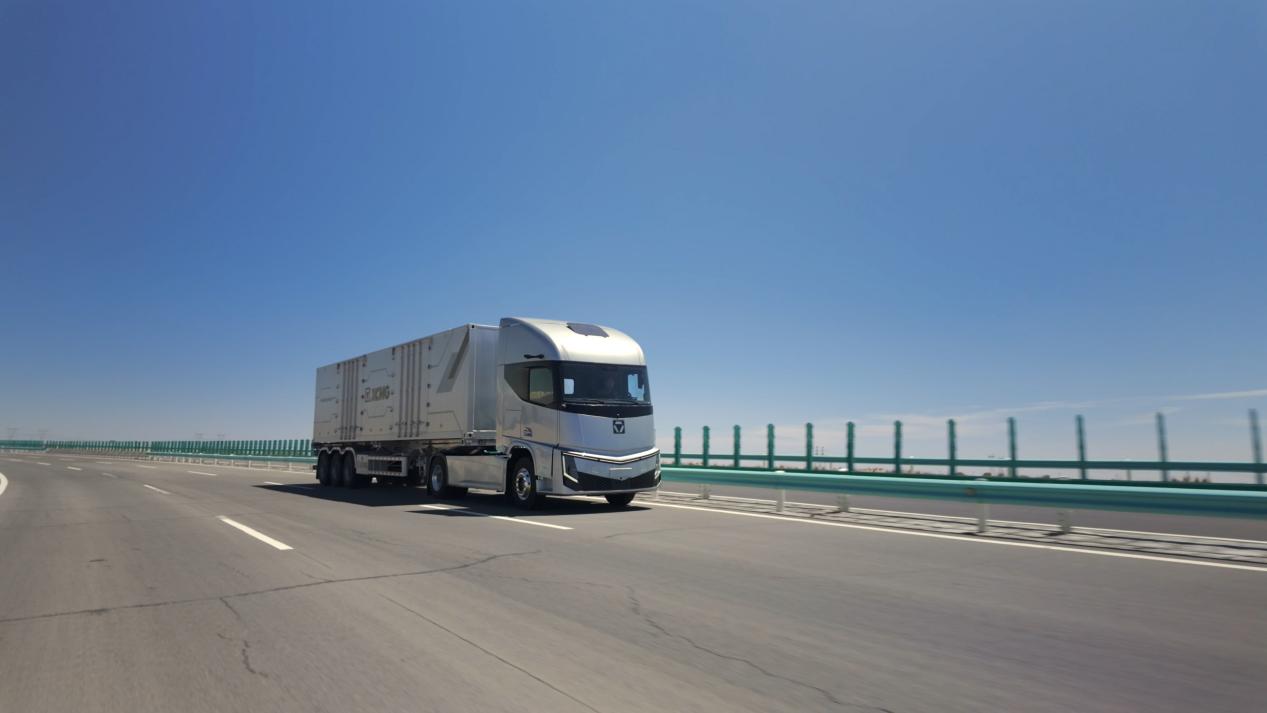
第三,守住商业底线,拒绝用恶性价格战透支可靠性。
三年走完十年路,极速狂飙的背面往往藏着工程验证周期的压缩。商用车不是温室里的花朵,它是要在零下30度的西北寒冬和45度的吐鲁番酷暑里满载拉货的赚钱工具。如果为了抢夺份额而盲目压榨供应链、减配三电热管理与车架强度,一旦在干线路上成批趴窝,毁掉的将是一个品牌十年的口碑。
三年走完十年路,中国重卡用一场教科书级的产业跃迁,向全球商用车界证明了中国速度与市场算力的强悍。
但走得越快,越要看清脚下的路。
前50%的胜利,是锂电成本红利与封闭短途场景共振的结果;而后50%的攻坚,考验的则是低风阻正向研发的硬功夫、干线补能基建的笨功夫,以及全生命周期服务的慢功夫。
当潮水漫过半山腰,留给油改电投机者的时间已经归零。在接下来的重卡电动化下半场,唯有敬畏场景、敬畏工程极限、真正帮卡友和车队把每一分钱算明白的企业,才能笑到最后。