





10月重卡再跌13%,新能源却卖出3.4万辆!柴油、LNG车主去哪了?
 2026-11-06 22:28:21
评论 9
今年重卡行业苦苦盼望的金九银十,最终还是以四连降画上了句号。
根据最新出炉的行业数据,2026年10月,我国重卡市场批发销量预计为9.2万辆,环比下降7%,比去年同期的10.62万辆下滑了13%。这也是今年以来重卡月度销量的第五次同比负增长,更是自7月以来的连续第四个月下滑。
然而,当所有人都在感叹市场寒意逼人时,另一组数据却火得发烫:10月份,国内新能源重卡终端实销预计高达3.4万辆,不仅环比微增,同比更是暴涨近七成!继9月历史性突破50%大关后,10月国内新能源重卡的终端渗透率再度冲高,直接逼近55%。
一边是大盘跌跌不休,一边是电车高歌猛进。
把9.2万辆的总批发量剥去2万多辆的海外出口,再扣掉3.4万辆的新能源终端实销,留给国内传统柴油重卡和LNG燃气重卡的生存空间,已经被挤压到了历史冰点。
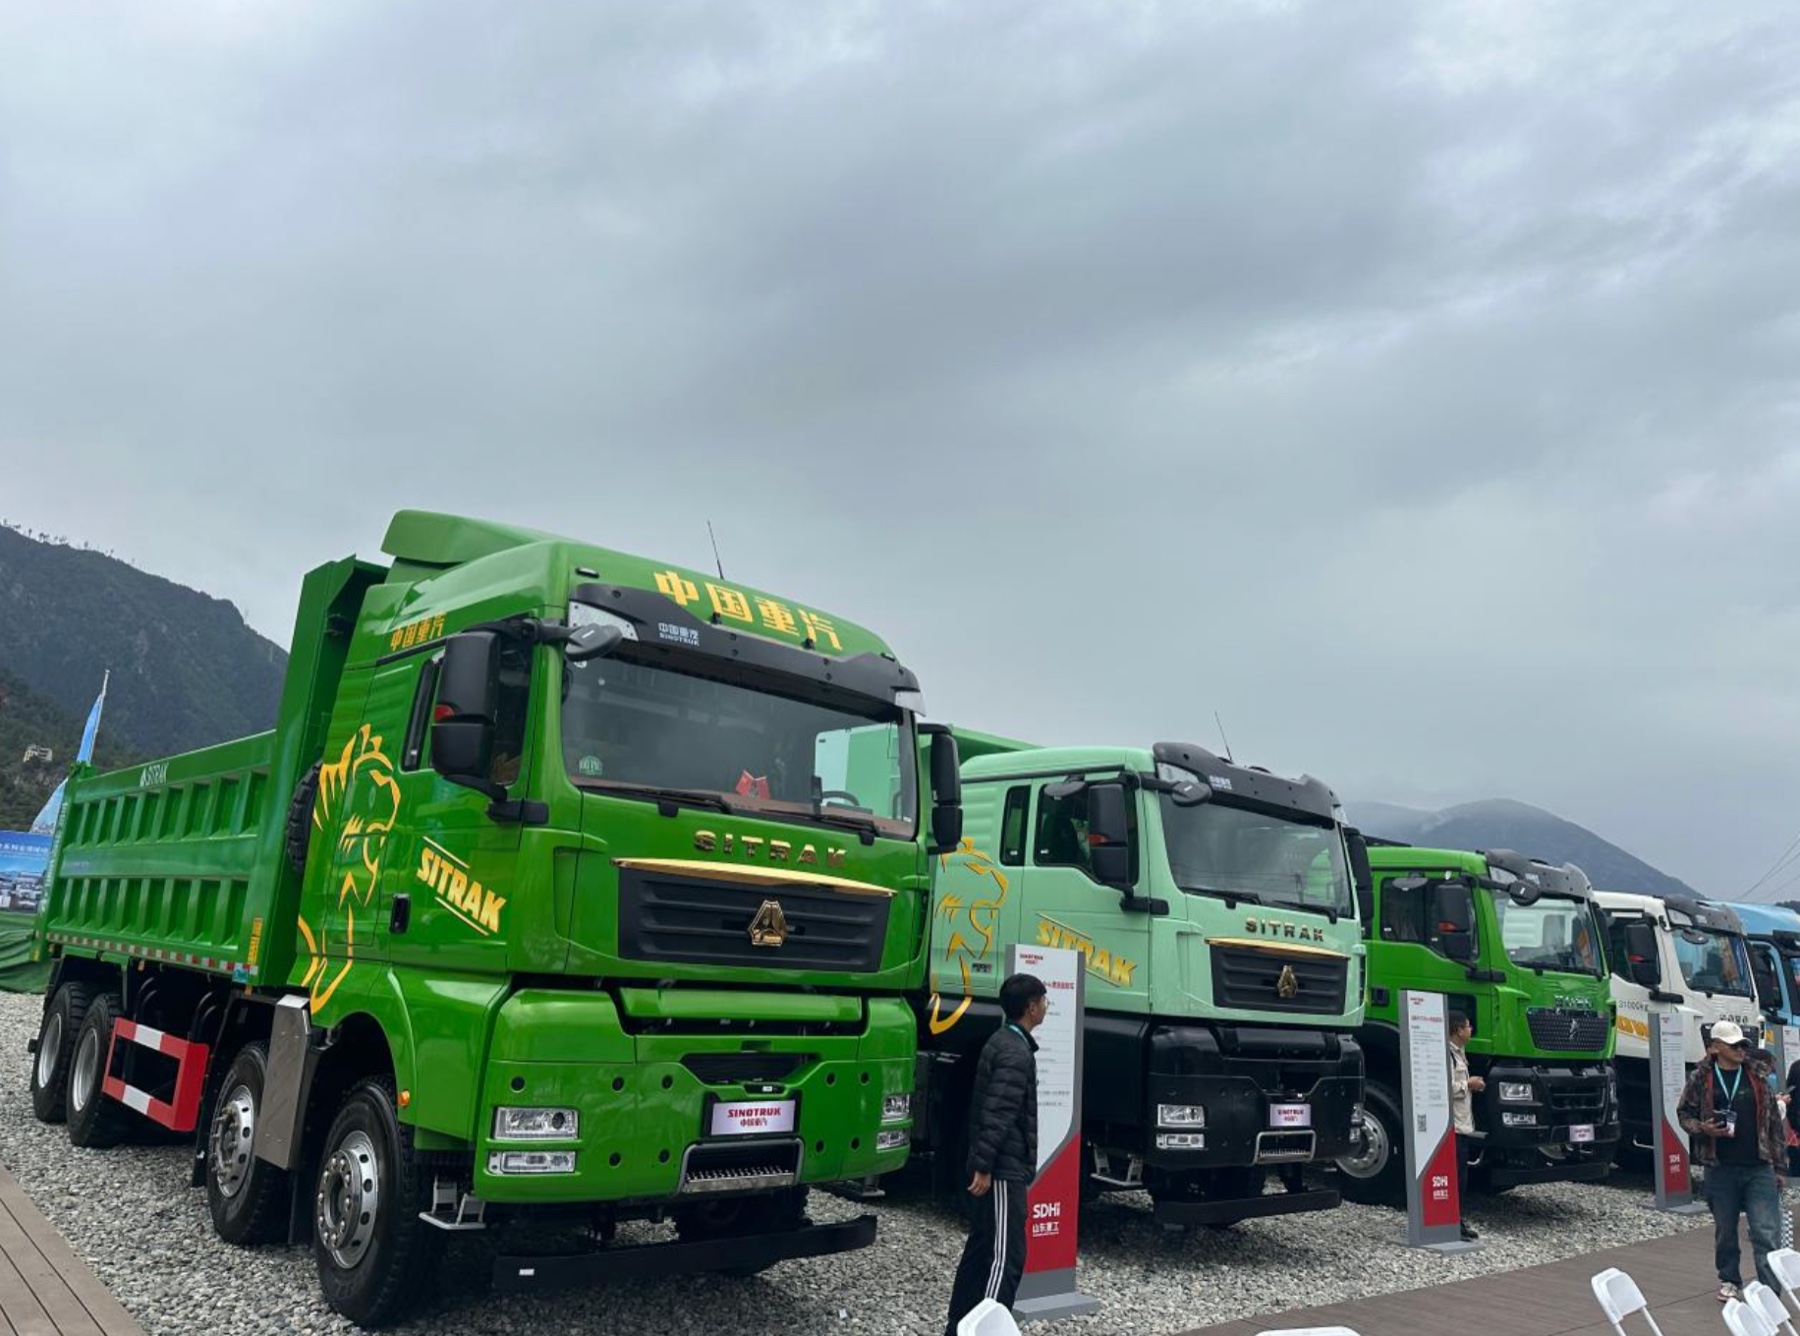
问题来了:短短一两年时间,那些曾经撑起中国重卡市场半壁江山的柴油车、LNG重卡买家,到底去哪了?他们是被电动重卡彻底收编了,还是干脆退出了货运江湖?面对传统燃料重卡的断崖式萎缩,主机厂和经销商又该如何自救?
一、撕开银十的裂缝:3.4万辆电车吃掉了谁的蛋糕?
很多从业者看到1—10月重卡累计销量突破102.1万辆、同比增长10%的整体数据,觉得今年基本盘还算稳健。
但卡车e族必须指出,累计数据的温和,掩盖不了月度结构的剧烈撕裂。
在10月份国内约6.2万-6.5万辆的终端实销大盘里,新能源重卡一口气吃下了3.4万辆,独占近55%的江山;而曾经不可一世的柴油重卡与LNG燃气重卡加在一起,份额只剩下可怜的45%左右。
如果对比去年同期,这种反差更加触目惊心:去年10月,新能源重卡销量还在2万辆出头徘徊;今年10月直接净增了约1.4万辆。与此同时,国内传统燃油和燃气重卡的终端需求,却在以每月上万辆的规模急速蒸发。
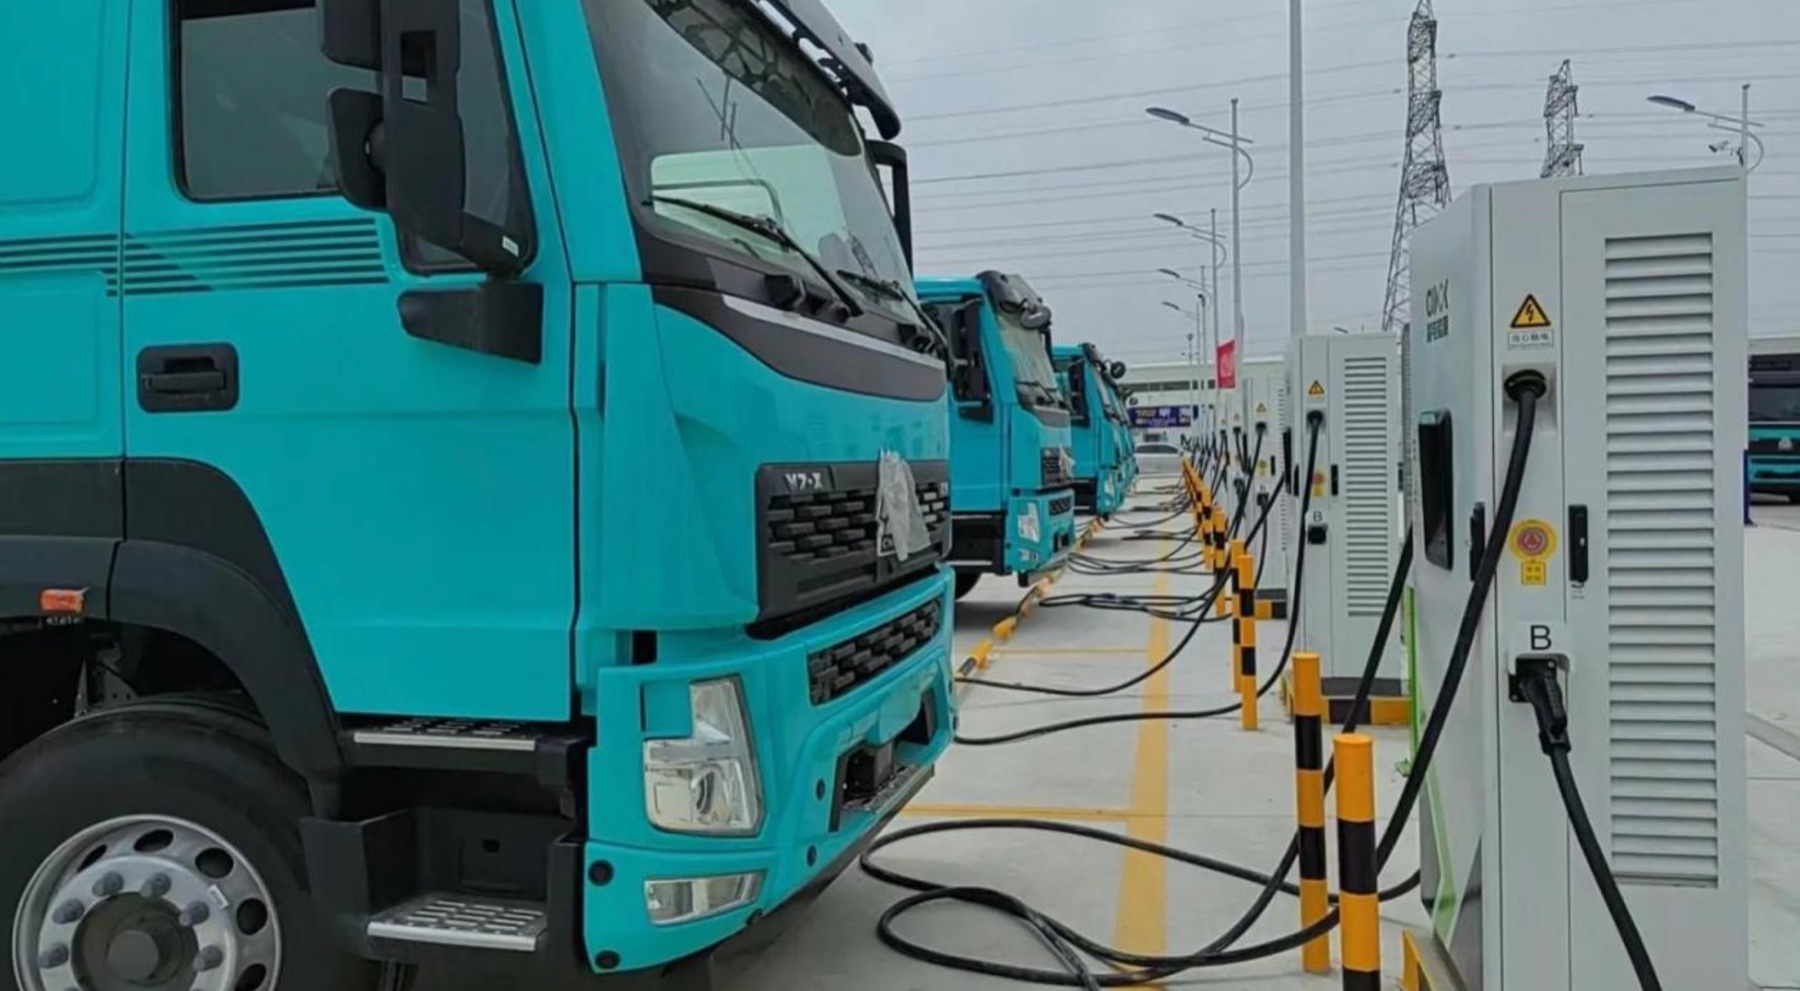
这不是简单的周期性波动,而是一场刀刀见血的存量替代。
过去,行业总认为新能源重卡只是在政策驱动下拿走了一小块环保示范的增量蛋糕。但10月份的数据彻底撕下了最后一层遮羞布:在大盘总需求萎缩13%的背景下,新能源重卡每多卖出一辆,就意味着有一辆原本属于柴油机或天然气发动机的订单被生生虎口夺食。
二、追寻失踪的买家:柴油与LNG车主的三条去路
那么,曾经在金九银十排队提柴油车、抢燃气车的卡友和车队老板们,今年10月到底去哪了?
卡车e族深入一线经销商、物流园区与矿山干线调研后发现,这批庞大的传统重卡买家并没有凭空蒸发,而是分化走上了三条截然不同的道路:
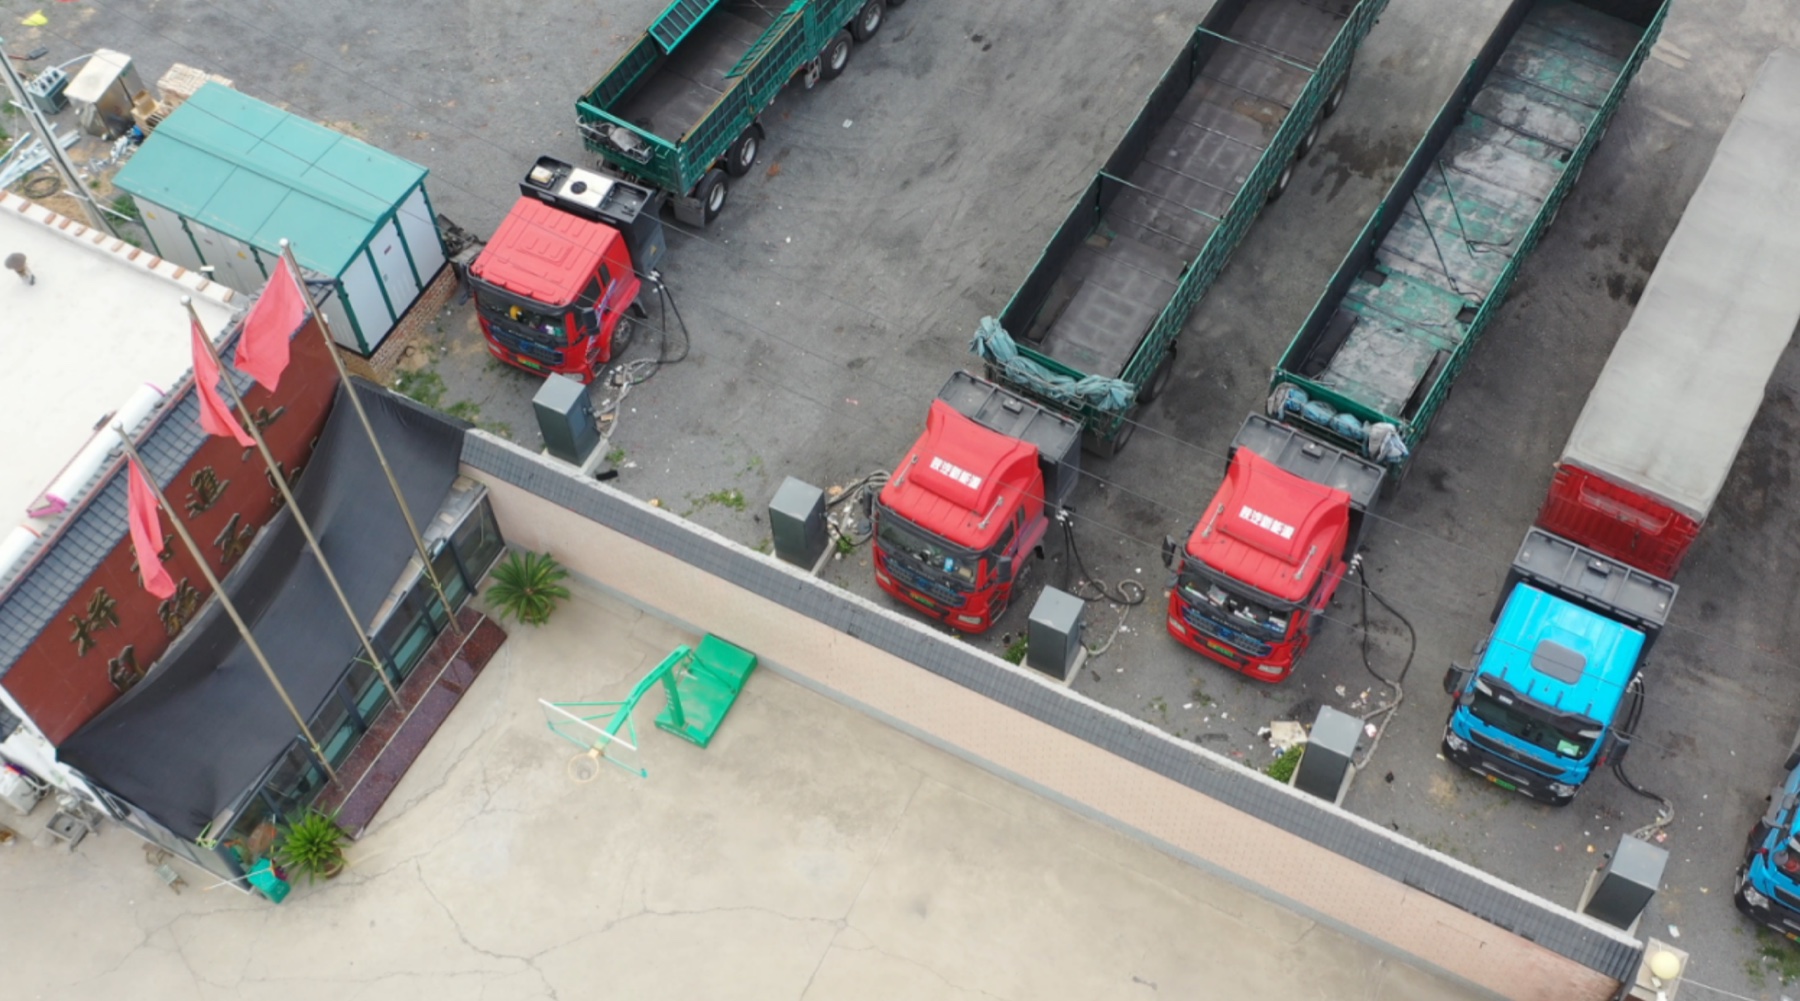
第一条路:被动投降,从中短途油气车直接倒向纯电重卡。
这是最大的一股迁徙洪流。过去在港口、钢厂、煤矿、城建渣土以及300公里以内的砂石骨料倒短市场,柴油车和部分早期LNG重卡是绝对主力。但到了今年下半年,货源方(电厂、钢厂、大型矿山)不仅面临严苛的环保清洁运输考核(要求新能源比例达到80%以上),更将运价压到了历史冰点。
在每吨公里只有几毛钱的极限运价下,每公里能耗成本高达2元以上的柴油车、以及受制于气价波动的LNG车,只要一开出停车场就是在亏钱。车队老板们算完账发现,唯有每公里电耗不到1块钱的充电或换电重卡,还能保住最后一点微薄的毛利。于是,哪怕心里对电池衰减还有顾虑,为了保住钢厂和港口的合同,这批原属于柴油和LNG的铁杆买家,在10月份成建制地倒向了电动重卡。
第二条路:持币躺平,被高气价与低运价夹击在场外。
如果说短途车主投奔了电车,那跑1000公里以上长途干线的车主呢?那里的电动重卡还跑不通,他们为什么也不买柴油和LNG车了?
答案很残酷:账算不过来,不敢换车了。
今年下半年以来,受供暖季预期与国际能源波动影响,国内多地LNG价格几度反弹,油气价差未能像往年那样彻底拉开。燃气车原本引以为傲的燃料节省优势,被较高的气价和持续走低的干线运价吞噬殆尽;而柴油车在长途标载干线上更是毫无成本竞争力。
卡车e族在河北、山东、河南等重卡大省走访时看到,大量原本计划在银十换车的干线散户和中小车队,选择了持币观望。手里的国五车、早期的国六车修修补补接着开,甚至有相当一部分背负高额车贷的个体车主,在还清最后一期贷款后直接卖车退出了货运市场。不是他们不想买新车,而是当前的干线运价,已经支撑不起一台五十万重卡的折旧与月供。
第三条路:存量内卷,一头扎进二手车市场淘金。
还有一个容易被主机厂忽视的黑洞——二手重卡市场。
随着前两年大马力燃气车和国六柴油车的集中投放,加上今年部分经营不善的车队破产退网,市面上流出了大量车况极佳、年限仅有一两年的准新二手LNG重卡和柴油车。
对于那些必须跑长途、又用不上电动重卡的精明买家而言,买一台全新的580马力LNG牵引车要四十多万,而在二手车市场淘一台刚跑了十来万公里的准新车,直接能省下十万到十五万元!这十多万元的购车折旧差,足够抵消未来两年的气价波动风险。大量原本属于新车的刚需订单,就这么悄无声息地被二手车市场截了胡。
三、传统重卡退守45%:主机厂与经销商该如何破局?
当新能源重卡渗透率稳稳站上50%甚至逼近55%,留给柴油和LNG重卡的45%市场,已经彻底变成了一个高烈度的缩量绞肉机。
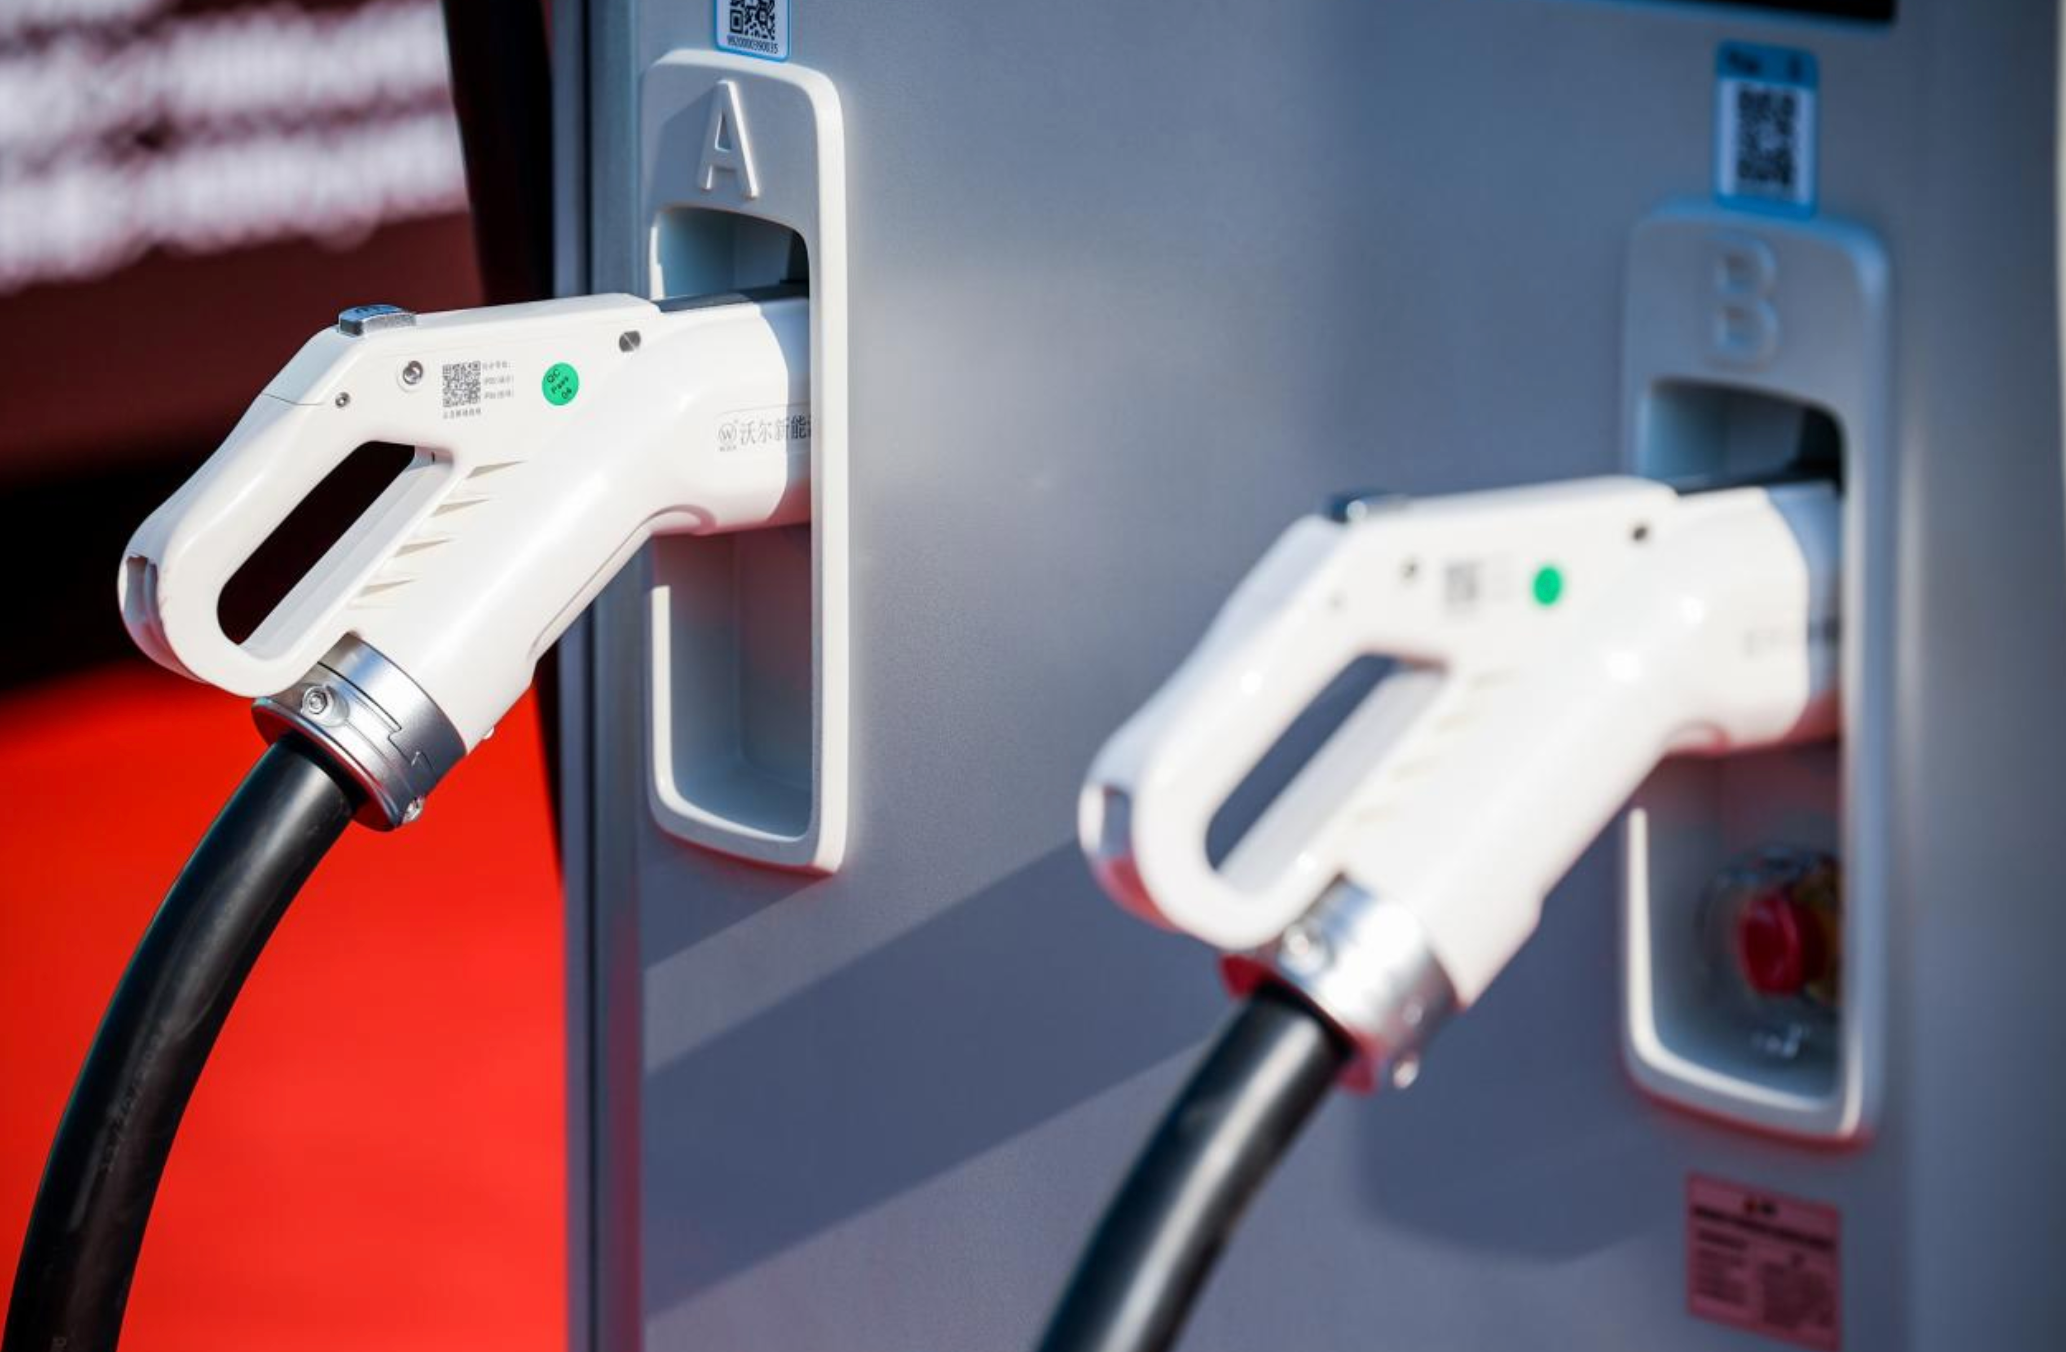
更要命的是,在仅存的11月和12月里,为了冲刺年底的报废更新补贴节点和环保考核指标,新能源重卡的销量大概率还会继续冲高。面对传统燃油、燃气车主的大迁徙,车企和经销商如果还抱着老皇历等风来,无异于坐以待毙。对此,卡车e族给出三点破局建议:
第一,经销商必须立刻摆脱油气依赖症,全员重构新能源服务能力。
过去很多传统重卡经销商看不上电动重卡,觉得电车售后没有机油、滤芯、尿素和发动机大修的产值,卖一台少一台的售后利润。但10月高达55%的渗透率已经敲响了丧钟:你不卖电车,客户就会去对门买电车,你连卖车的首道毛利和金融保险返利都摸不到。经销商必须立刻完成从修内燃机到管三电、建桩群、做运力撮合的转型。
第二,燃气重卡不能再靠赌气价卖车,必须死磕极限气耗与轻量化。
油气价差暴利的时代已经一去不复返。未来的LNG重卡买家,全是对百公里气耗极其敏感的千公里干线老手。主机厂唯有通过高热效率发动机、低风阻驾驶室、预见性巡航AMT以及极致轻量化底盘,帮客户把百公里气耗再往下抠出2到3公斤,让燃气车在气价4.8元甚至5元/公斤时依然比柴油车和干线电车有账可算,才能激活那批持币观望的干线买家。
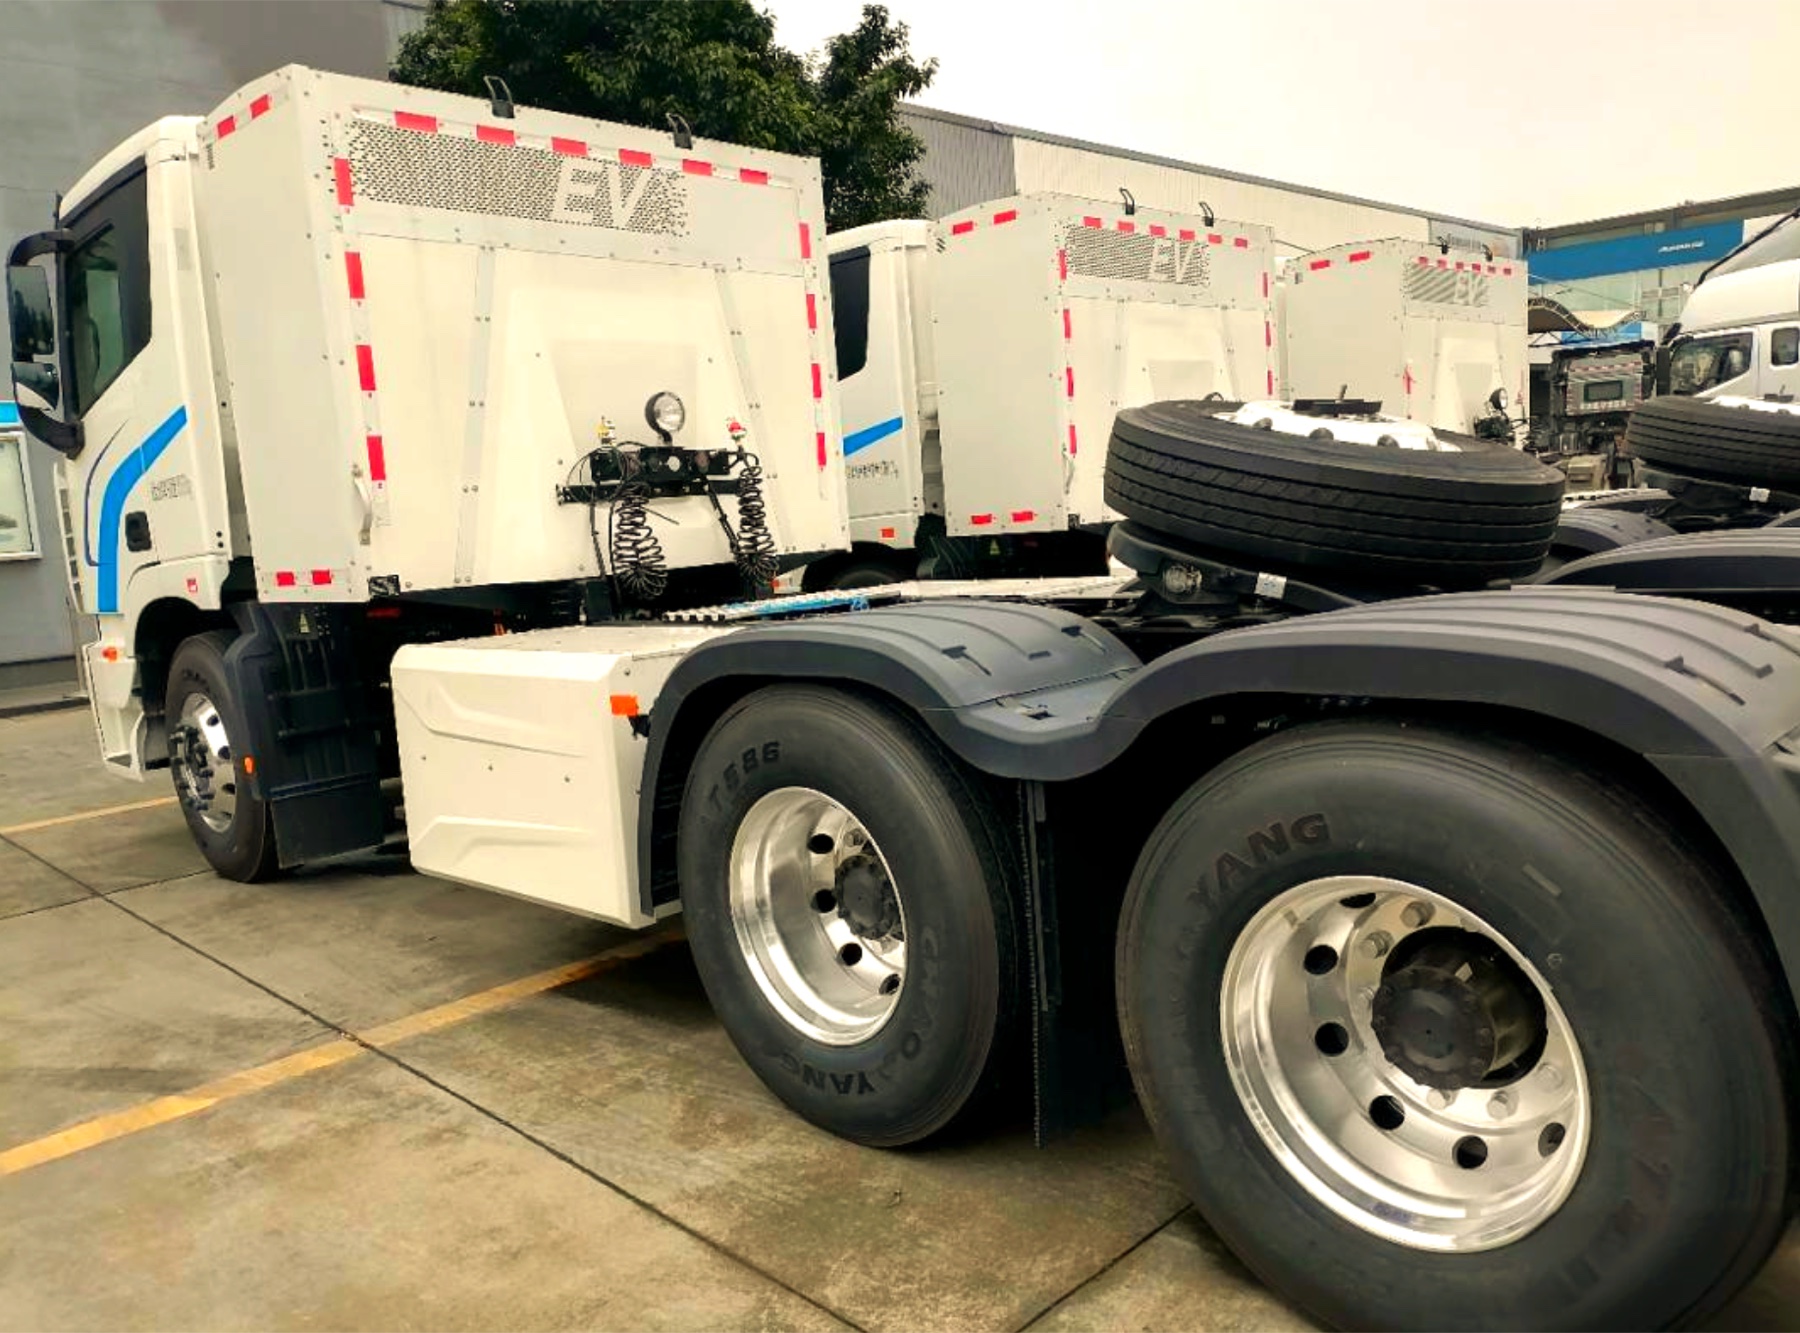
第三,守住柴油重卡的最后堡垒,向海外出口与专用特种车要利润。
国内牵引车市场的柴油机份额萎缩已成定局,但在长途冷链绿通(对时效与不断电要求极高)、高原重载工程、消防应急救援、油田特种作业,以及一年高达30万辆规模的海外出口市场中,大马力、高可靠性的柴油重卡依然是无可替代的硬通货。与其在国内短途市场和电车打毫无胜算的价格战,不如把内燃机研发资源集中投向高附加值的专用车与国际化赛场。
10月重卡大盘下跌13%与新能源3.4万辆的狂飙,就像一面冷酷的镜子,照出了中国商用车产业最真实的结构巨变。
柴油车主和LNG车主并没有消失。他们只是在残酷的运价法则面前,做出了最理性的商业选择——能用电的场景坚决换电,不能用电的干线精打细算。
时代抛弃旧逻辑的时候,从来不会提前打招呼。
当新能源重卡将55%的渗透率变成新常态,那个靠着基建狂飙和油气差价就能躺着卖车的金九银十已经彻底翻篇。看清车主的去向,读懂账本的变迁,在缩量的传统赛道里抠出极致价值,在增量的电动赛道里筑起生态高墙,才是穿越这场重卡大洗牌的唯一生路。