





全球卡车慌了 欧洲换电动重卡的时间定了
 2026-11-07 14:07:41
评论 48
2026年9月14日,汉诺威车展开幕前夜,DAF、戴姆勒卡车、福特Otosan、依维柯、曼恩、斯堪尼亚、沃尔沃七家企业的首席执行官联名提出一个请求:把2030年的合规节点推迟到2033年,期间暂停罚款。理由只有一句——零排放重卡目前只占欧盟新注册量的2.4%,而法规要求五年内做到45%。
一、2.4%是一幅什么样的图
国际清洁交通委员会(ICCT)的统计把这张图描得更清楚。2026年上半年,欧盟零排放重型车注册约14300辆,同比增长15%;其中12吨以上零排放重卡约3400辆,上年同期只有1900辆,市场份额从1.4%升到2.3%。重卡总销量约14.6万辆,同比增长8%。
分国家看,差异大得像两个市场。德国二季度零排放重卡份额达到4.6%,直接原因是零排放车免收公路通行费、传统车按碳排放加价。荷兰、丹麦、瑞典这些此前的领跑者,份额反而在二季度回落。波兰、西班牙、意大利则仍低于1%。
分企业看,一家独大。梅赛德斯-奔驰约占欧盟零排放重卡注册量的40%,主力是eActros系列,eActros 600自2024年底量产以来在客户手中累计行驶已超过1.6亿公里,日行驶里程有一半超过400公里、约两成超过600公里。第二梯队里,多数厂商的电动化率仍在1%—2%。
二、法规的罚则,比目标更让人睡不好
现行法规是EU 2024/1610,以2019年下半年至2020年上半年的平均水平为基准:2025年起减排15%,2030年起45%,2035年起65%,2040年起90%。2025年这一档已经开始考核,第一个报告期(2025年7月—2026年6月)刚刚结束。
罚则按克计算:每辆车每超出1克二氧化碳/吨公里,罚款4250欧元。欧洲汽车制造商协会估算,仅仅2030年目标差3个百分点,全行业罚款就接近22亿欧元。这个量级足以解释依维柯的异常动作——其二季度电动重卡注册量从一季度的6辆跳到近100辆,是主流厂商中唯一明显可能完不成15%目标的一家。
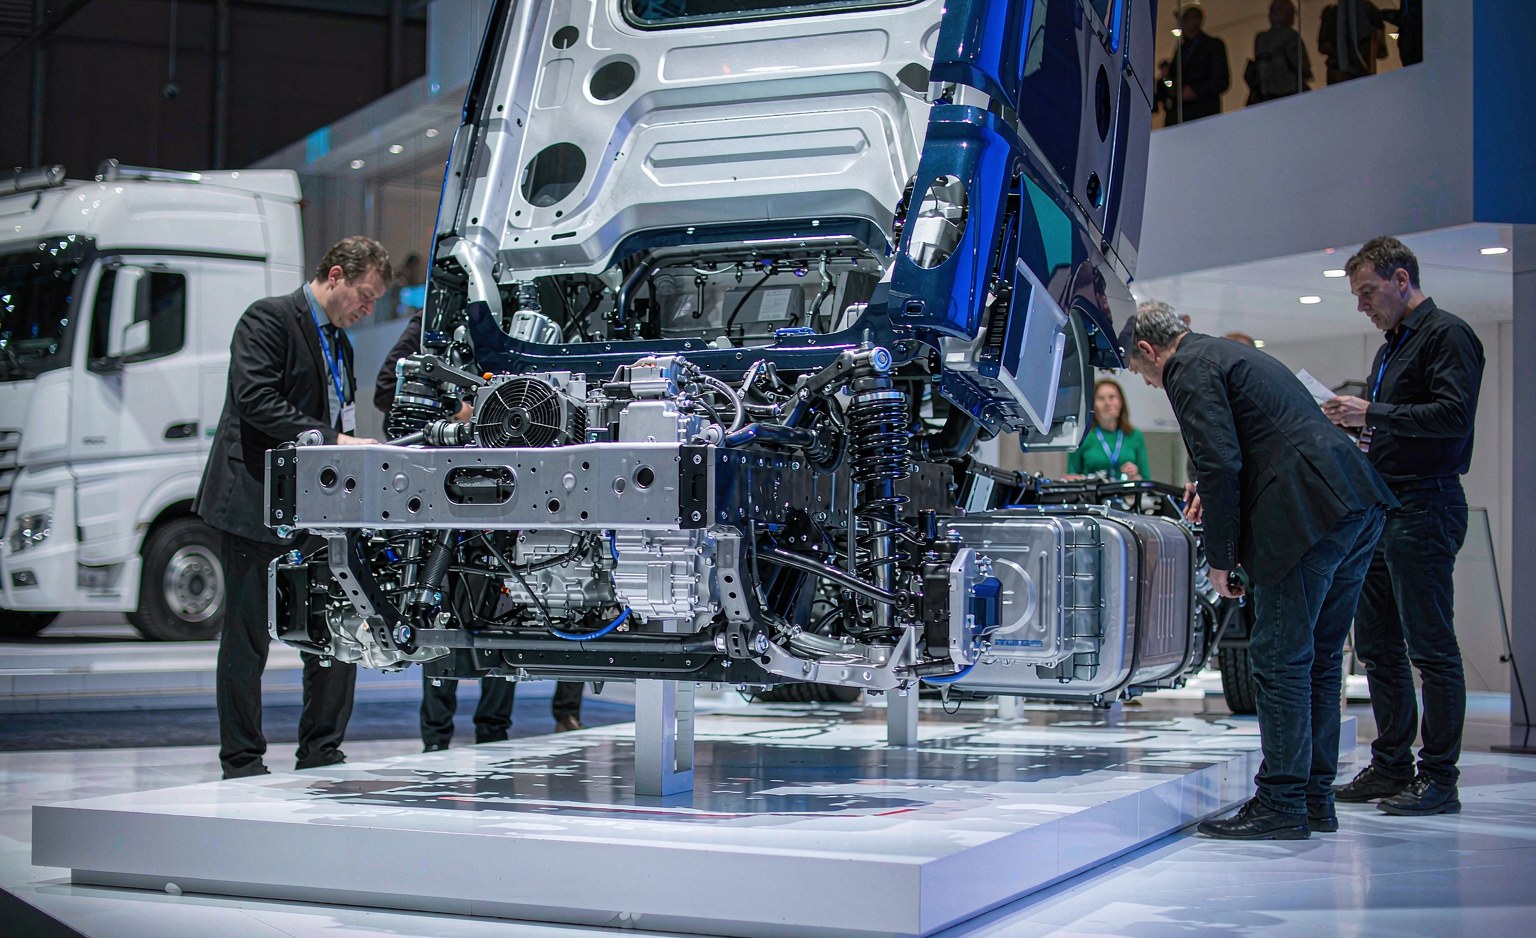
所以欧洲当下的局面有点讽刺:法规把压力全压在整车厂身上,但决定物流公司买不买电动卡车的条件——电价、路桥费、场站接电、二手残值——却分散在电力公司、充电运营商、地方政府和财政部门手里。车企能造出续航500至700公里、支持兆瓦充电的车,却没法替客户保证仓库什么时候能接上兆瓦级电力。
三、车企的三条诉求,条条都在车外
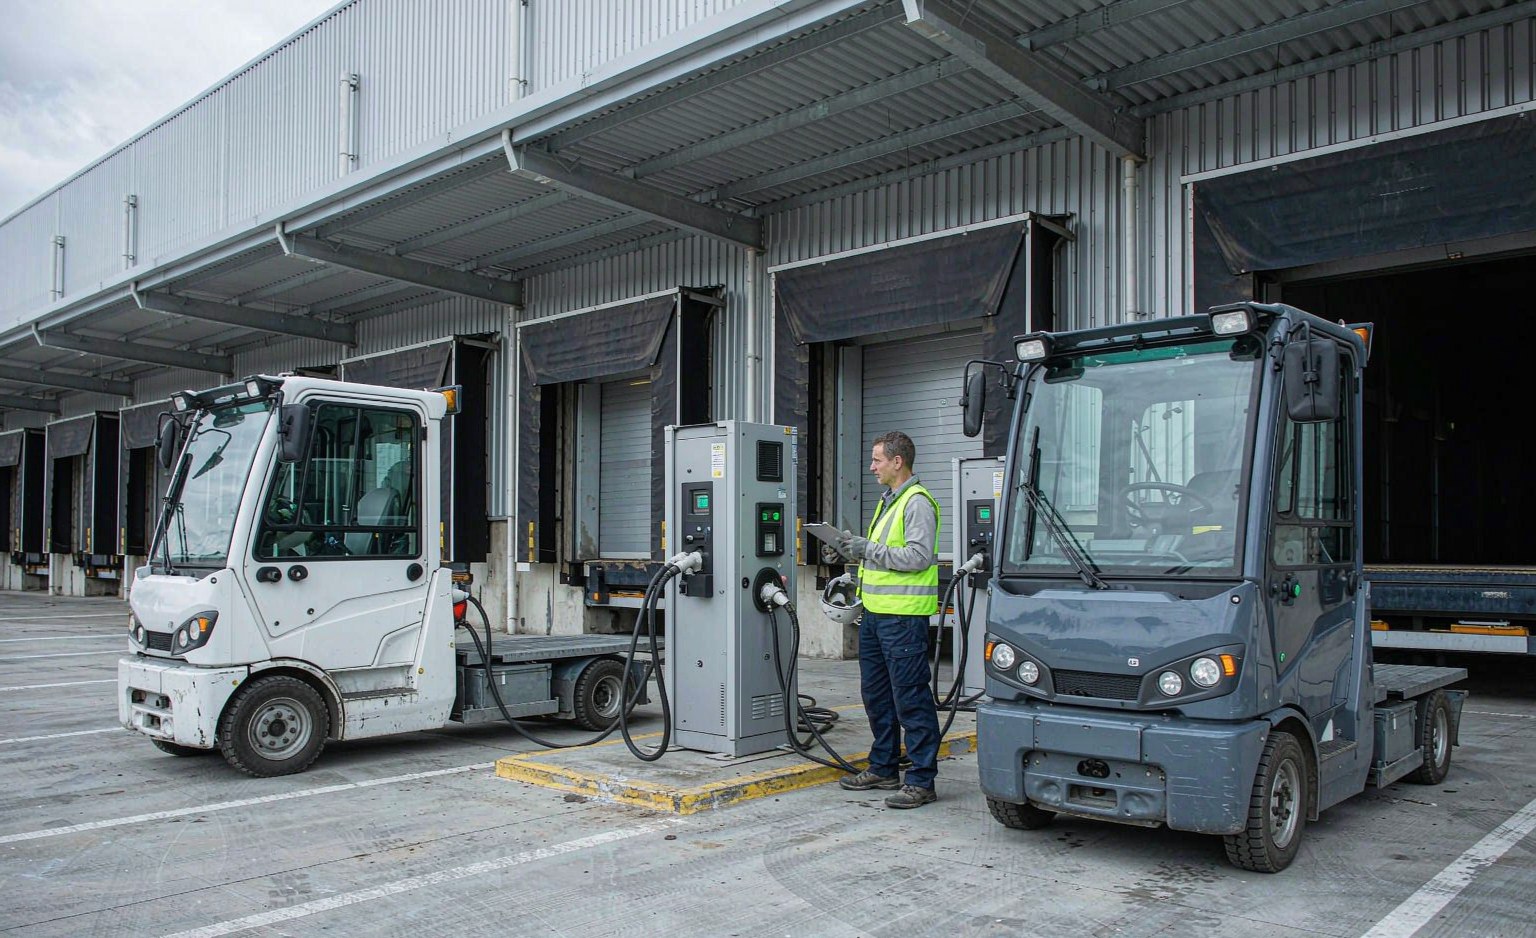
第一条是补能。协会统计,全欧洲适合重型卡车使用的公共充电点不足2000个,要跟上转型节奏,每月至少还要新增500至700个。中国的数字可以作为参照:仅换电站一项,国内已建成数千座,且集中在车队场站而非公路沿线。
第二条是电网。物流中心、高速公路服务区的增容申请,从报装到送电常常需要数年。这一点在江苏、广东的车队运营商那里同样存在,只是欧洲的审批链条更长。
第三条是价格信号。欧盟碳排放交易体系第二阶段(ETS2)已推迟到2028年实施;按二氧化碳差别定价的公路收费只在四个成员国落地。车企的诉求是:把路桥费和碳交易收入直接投回充电基础设施和购车补贴,而不是进财政大盘子。
对立面同样强硬。交通与环境组织(T&E)认为明确的目标才是投资确定性的来源,任何推迟都会让充电运营商先撤资。欧盟委员会按规定须在2027年对目标有效性开展复审,而正式推迟需要委员会提出新提案、走完议会与理事会全流程——换句话说,2026年的这封联名信,更像是在为2027年的复审定调。
四、把中欧两条路并排看
中国和欧洲都在推重卡电动化,但驱动方式几乎相反。中国靠的是TCO:柴油8.2元/升、电价便宜、场站集中、换电三分钟,车队自己算账就能跑起来,2026年9月终端渗透率已到五成。欧洲靠的是法规:碳价、路桥费、罚款三件套把车企逼到墙角,再由车企去推客户。
两种方式各有代价。中国的问题是政策脉冲一旦退坡,需求可能失速;欧洲的问题是法规跑在生态前面,罚的是车企,卡的是客户。2026年这两件事同时发生,恰好构成一组对照实验。
对中国的启示不是“看欧洲笑话”。欧洲车企在整车能耗、兆瓦充电适配、全生命周期碳核算上的积累仍然领先,一旦补能网络补齐,产品竞争力会迅速释放。反过来,中国车企若要在2027年后进入欧洲,MCS适配、碳足迹核算、售后网络这三项,是无法绕过的门槛。