





新能源占比99%无人矿卡年底破万台 矿卡司机率先失业
 2026-11-07 14:08:31
评论 31
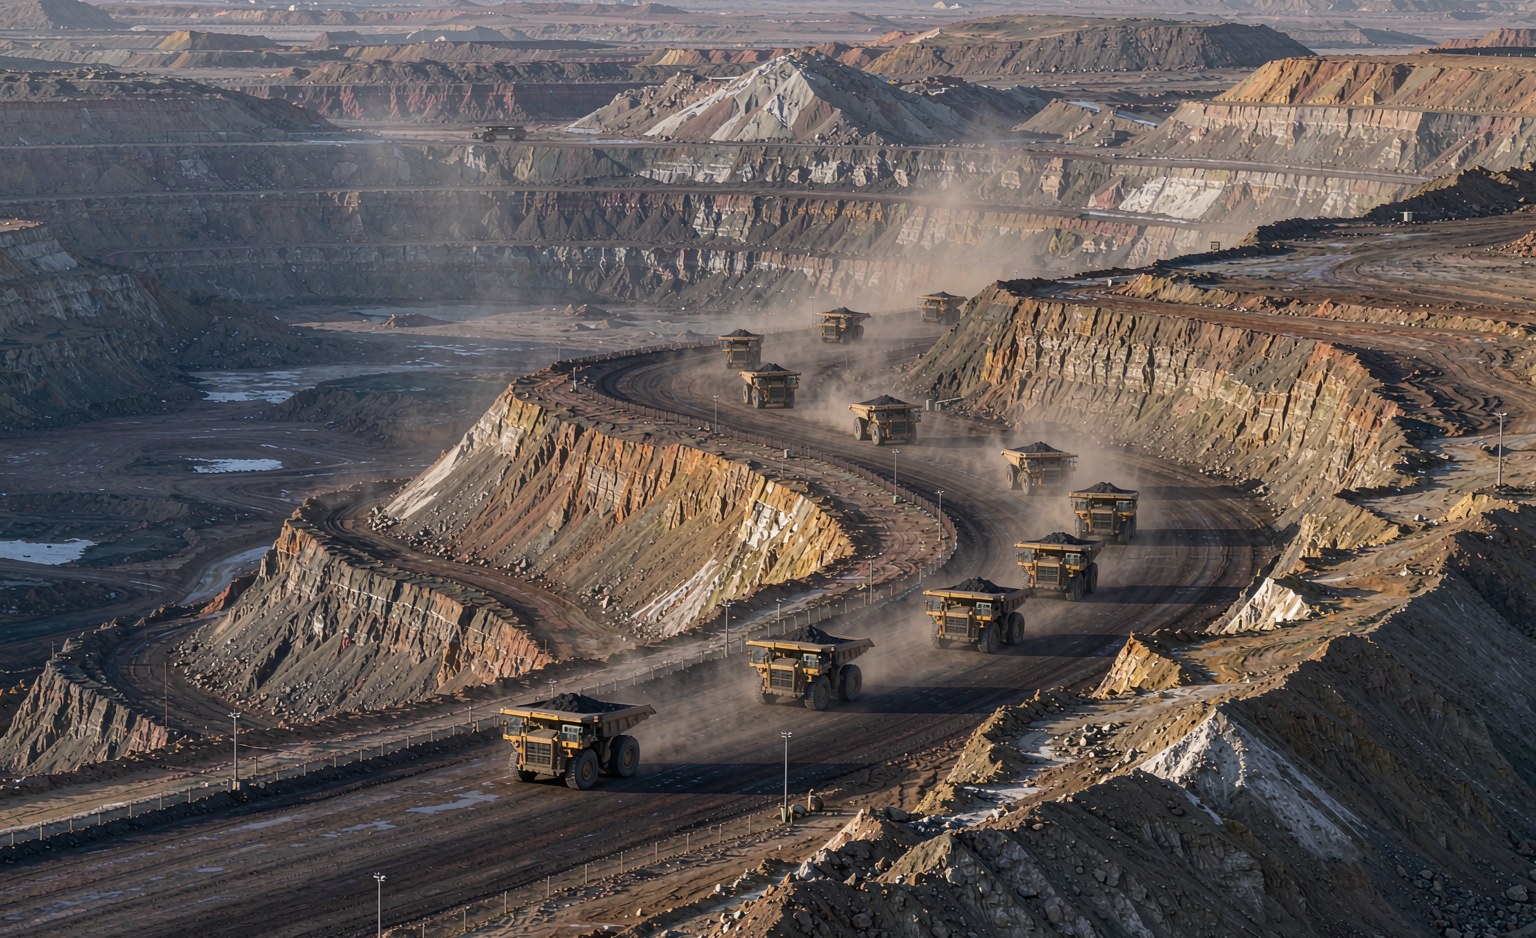
9月,无人驾驶矿卡的交付消息密集到有点不真实:柳工的纯电无人矿卡进驻海螺水泥矿山,博雷顿一次交付45台,希迪智驾与宇通重工的70吨级纯电无人矿卡在江苏船山矿业批量落地。截至6月底,国内无人矿卡累计出货近8500台套,在线运营近6000台——六年间增长了近百倍。
一、万台元年:从4100到10000
2025年,国内矿区无人驾驶运输车交付约4100台套,同比增长192.9%;销售规模58.8亿元,同比增长163.7%。到2026年6月底,累计出货接近8500套;叠加在手订单,行业普遍判断全年会突破1万台套。
订单的密度可以佐证这个判断:2月,希迪智驾与广纳集团签下500台纯电无人矿卡订单;5月,徐工向华能伊敏露天煤矿交付100台;紫金矿业半年报显示,公司电动矿卡已增至1314台,同比增长76.9%,巨龙铜矿实现无人驾驶与有人驾驶混行作业。
企业侧的运行数据也在往上走:截至6月底,易控智驾在运行的无人矿卡超过3100台,较上年同期接近倍增,在手待交付订单超过1000台;希迪智驾上半年出货量同比增长213.57%,累计出货超1900台。这不像是试点,更像是一条产线刚刚开动。
二、为什么是矿山先跑通
第一个理由是最沉的:安全。传统矿山单次死亡事故的停工时间可达数月,行业每年因安全与职业病造成的直接和间接损失超过250亿元。在“少人则安、无人则安”的监管导向下,无人化不是效率选项,是合规选项。
第二个理由是招工。矿山司机平均年龄偏大,年轻劳动力不愿进矿,用工断层已经在影响排产。一台无人矿卡可以连续作业,不需要换班、不需要宿舍、不需要考虑疲劳驾驶。
第三个理由是效率已经够用。头部方案的综合作业效率达到人工的85%至95%,部分场景甚至超过人工。当效率不再是短板,矿企的决策就从“要不要试”变成“什么时候全矿换”。
还有一个容易被忽略的条件:矿山是封闭场景。固定路线、低速行驶、无社会车辆、高精度地图可控——这几乎是为自动驾驶量身定制的环境,也是它比开放道路Robotaxi更早商业化的根本原因。
三、百台才是生产工程,几十台只是样板
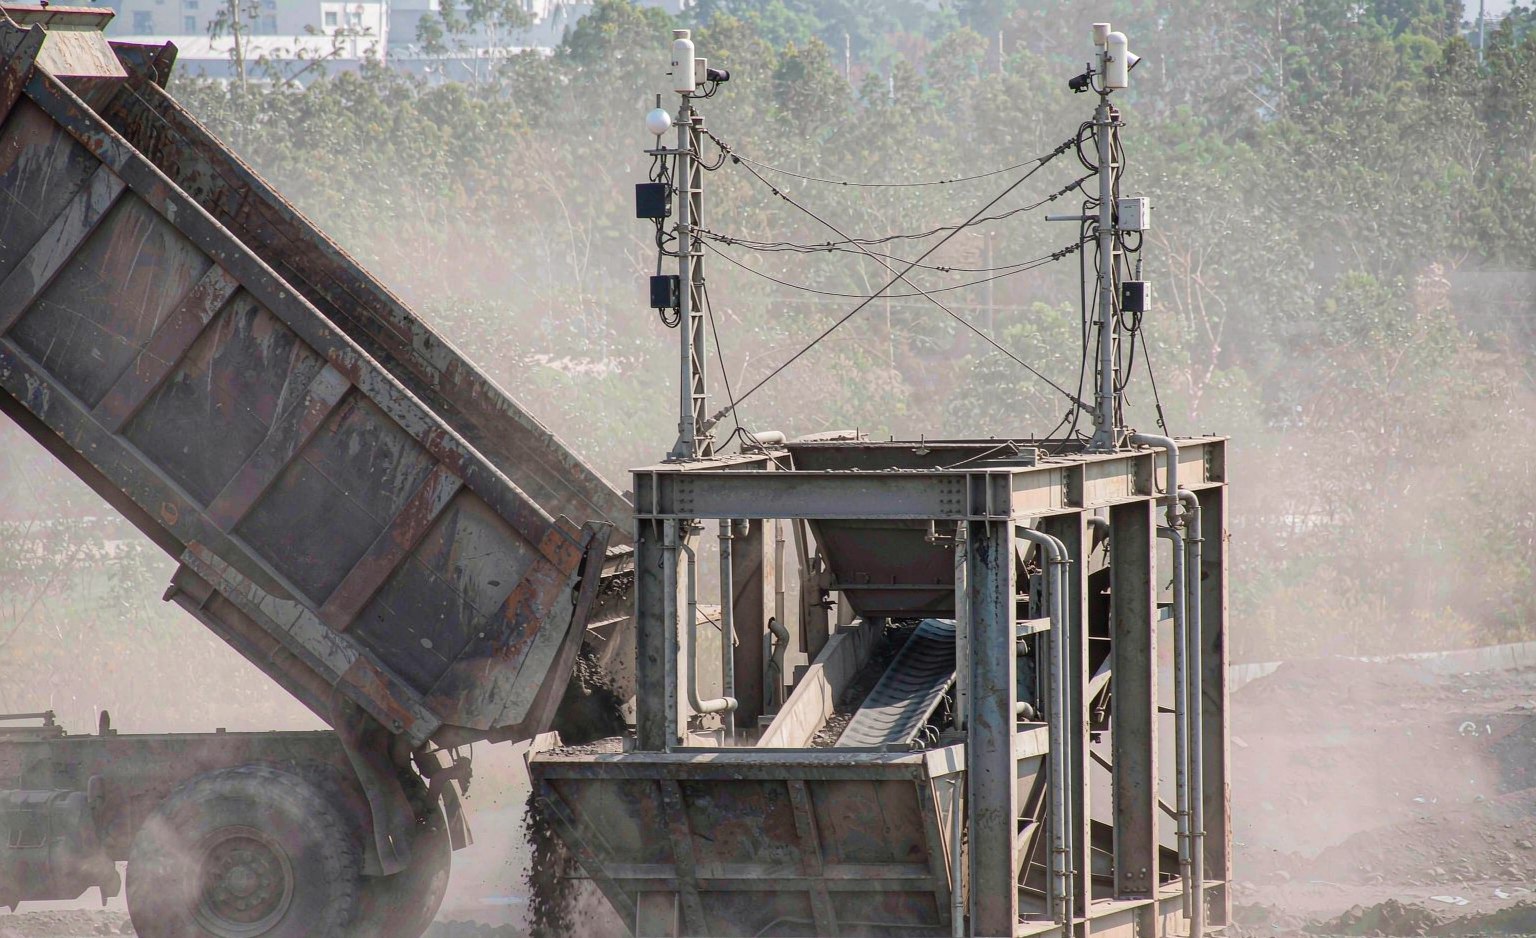
行业里有一句流传很广的话:十几个、二十台车的项目不叫运营工程,叫样板工程;真正的大矿会上到百台以上。2026年的项目分布正好印证了这一点。
项目高度集中在新疆与内蒙古:新疆约占51%,内蒙古约28%,两地合计近八成。全国已有30多个矿区部署超过10台、50多个矿区超过5台,接近20个矿区达到百台级。最大的单体项目在新疆——马朗露天煤矿超过600台,白石湖露天煤矿接近700台。
规模一上来,商业模式也跟着变:从卖车、卖系统,转向按运输效果结算。矿企不再为设备付费,而是为“每吨矿运到破碎站”付费。这个转变对技术方要求极高——效率不达标就要自己承担损失,但也正因为如此,行业才真正从“讲故事”进入“算账”阶段。
四、99%是新能源,下一个战场在海外
一个值得记住的数字:新能源无人矿卡的占比已经超过99%,每台车每年减碳接近4000公斤。这不是因为矿企特别在意碳,而是因为电动矿卡的结构更简单、维护更少、能量成本更低——无人化与电动化在矿山是同一件事的两面。
最新的交付车型已经开始支持兆瓦级充电与5分钟快速换电,极寒环境(零下40摄氏度)、雨雪大雾都能全天候作业。技术迭代的路径也很清晰:从依赖高精地图的第一代,到BEV+Transformer去高精地图的第二代,再到端到端大模型与仿真闭环的第三代。
出海是下一个增量。无人矿卡已落地东南亚、非洲、拉美多地矿区,有企业披露2026年海外订单同比增长接近90%,某泰国项目相较欧美方案投资成本降低40%、部署周期缩短50%。这种“成本+交付速度”的组合,在新兴市场几乎没有对手。
风险同样存在。矿卡行业的客户高度集中,单个矿区的停产、换矿、政策变化都会直接影响回款;按效果结算意味着技术方要垫付运营风险;而随着玩家增多,价格战已经在招标环节出现。2026年的“万台”,是拐点,也是淘汰赛的发令枪。