





份额从30.39%滑到24.59%,换电为什么在被充电重卡反超
 2026-11-07 14:08:32
评论 94
2026年上半年,新能源重卡卖了14万辆,同比增长80%。同一时期,换电重卡卖了3.4万辆,同比增长36%。两个数字放在一起,结论很难听:换电没有变差,只是跑得比大盘慢了一倍多。它的市场份额,从2025年的30.39%退到了24.59%。
一、反超发生在最容易的那块市场
充电重卡赢在哪?赢在它先吃下了最简单的那批客户:固定线路、夜间回场、对时效不敏感。这类车队白天跑车、晚上插枪,用谷电把电费压到最低,根本不需要换电站。一座场站十几把枪的投资,比一座换电站便宜一个数量级。
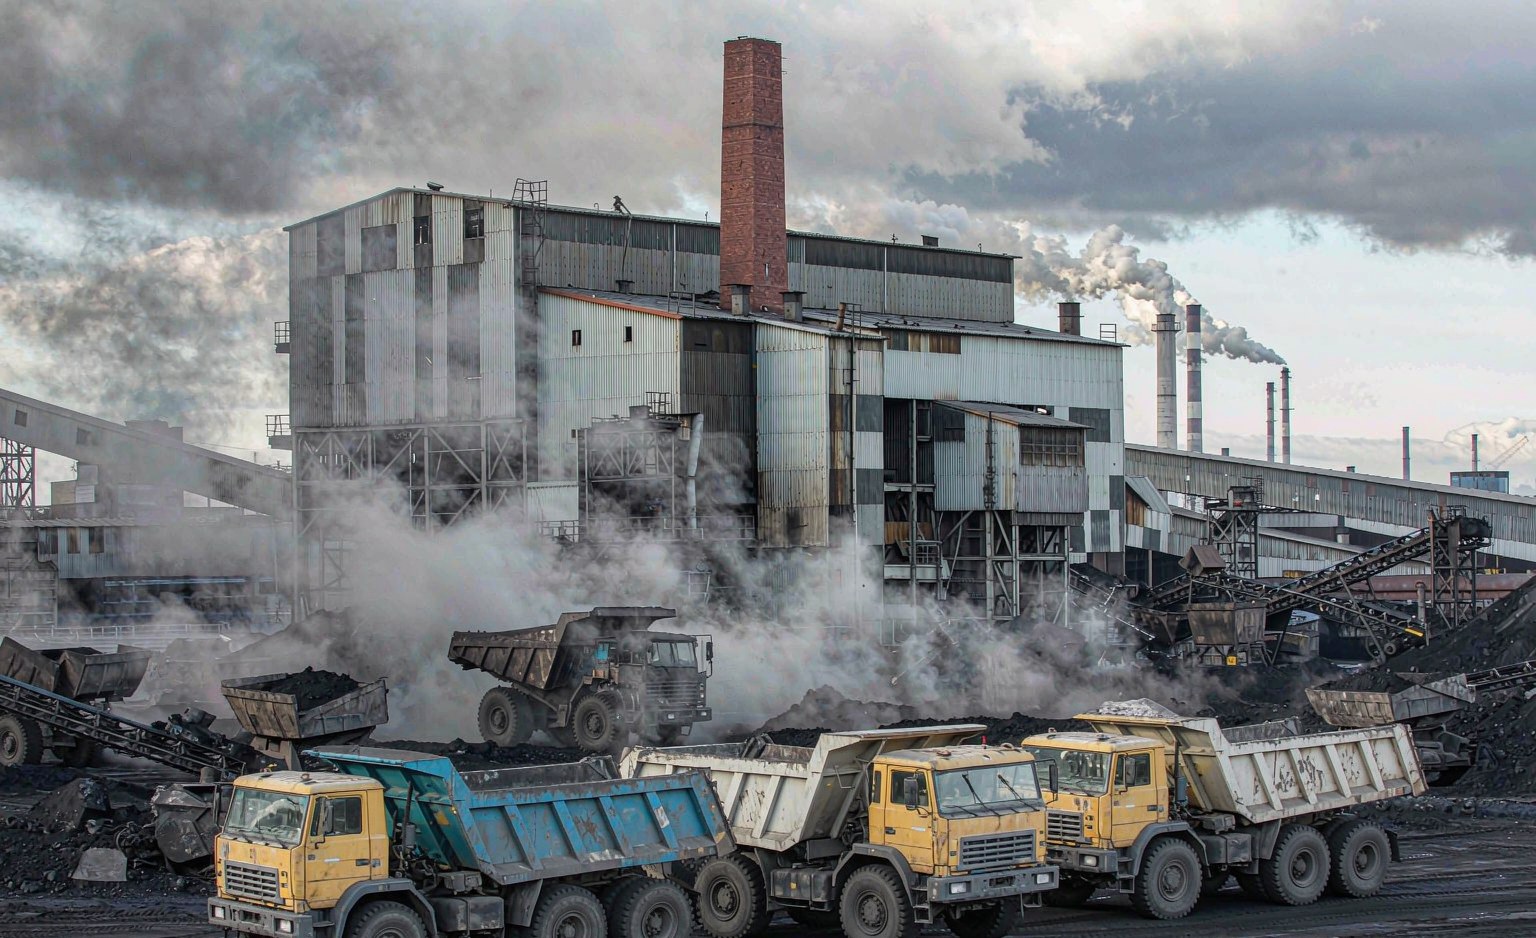
换电的优势本来是“快”,但快只有在“停一小时就亏一天”的场景里才值钱。钢厂倒运、港口集疏运、矿山砂石转运这三个场景,合计占换电重卡销量的七成以上——也恰恰是封闭场景里最容易被充电方案逐步蚕食的部分。
所以这不是技术路线的失败,而是市场从“政策驱动的单一路径”走向“场景分层的多元路径”。换电的份额被稀释,是因为它的适用场景本来就窄,而充电正在从窄场景往外扩。
二、三道坎,没有一道能靠堆参数跨过去
第一道是网络密度。换电重卡高度集中在山西、广东、河北、山东、浙江,线路固定;一旦驶出这些区域,车辆就有“断网”风险。寄望全国网络一夜铺成并不现实,务实的做法是先在半挂车流量密集的核心干线上加密,而不是摊大饼。
第二道是标准。过去各家电池包尺寸、接口、通信协议各成体系,一座站只能服务一个品牌,单站服务的车辆基数被品牌销量锁死。转机出现在2026年7月:国家标准委发布GB/T 47961—2026与GB/T 47967—2026两项电动商用车换电站通信协议标准,2027年2月1日实施。这是国内首次针对商用车换电设备与换电系统制定专项通信标准。
第三道是盈利。换电站是典型的重资产,盈亏由单车日均周转次数决定。车电分离之后,电池归资产方所有,衰减责任、残值处置、租赁定价都需要长期可信的规则。用户最怕的不是车坏,而是响应慢、修得慢、停运没补偿——这三件事,任何一项都能让车队回到柴油车。
三、标准落地那一刻,技术路线才真正分出胜负
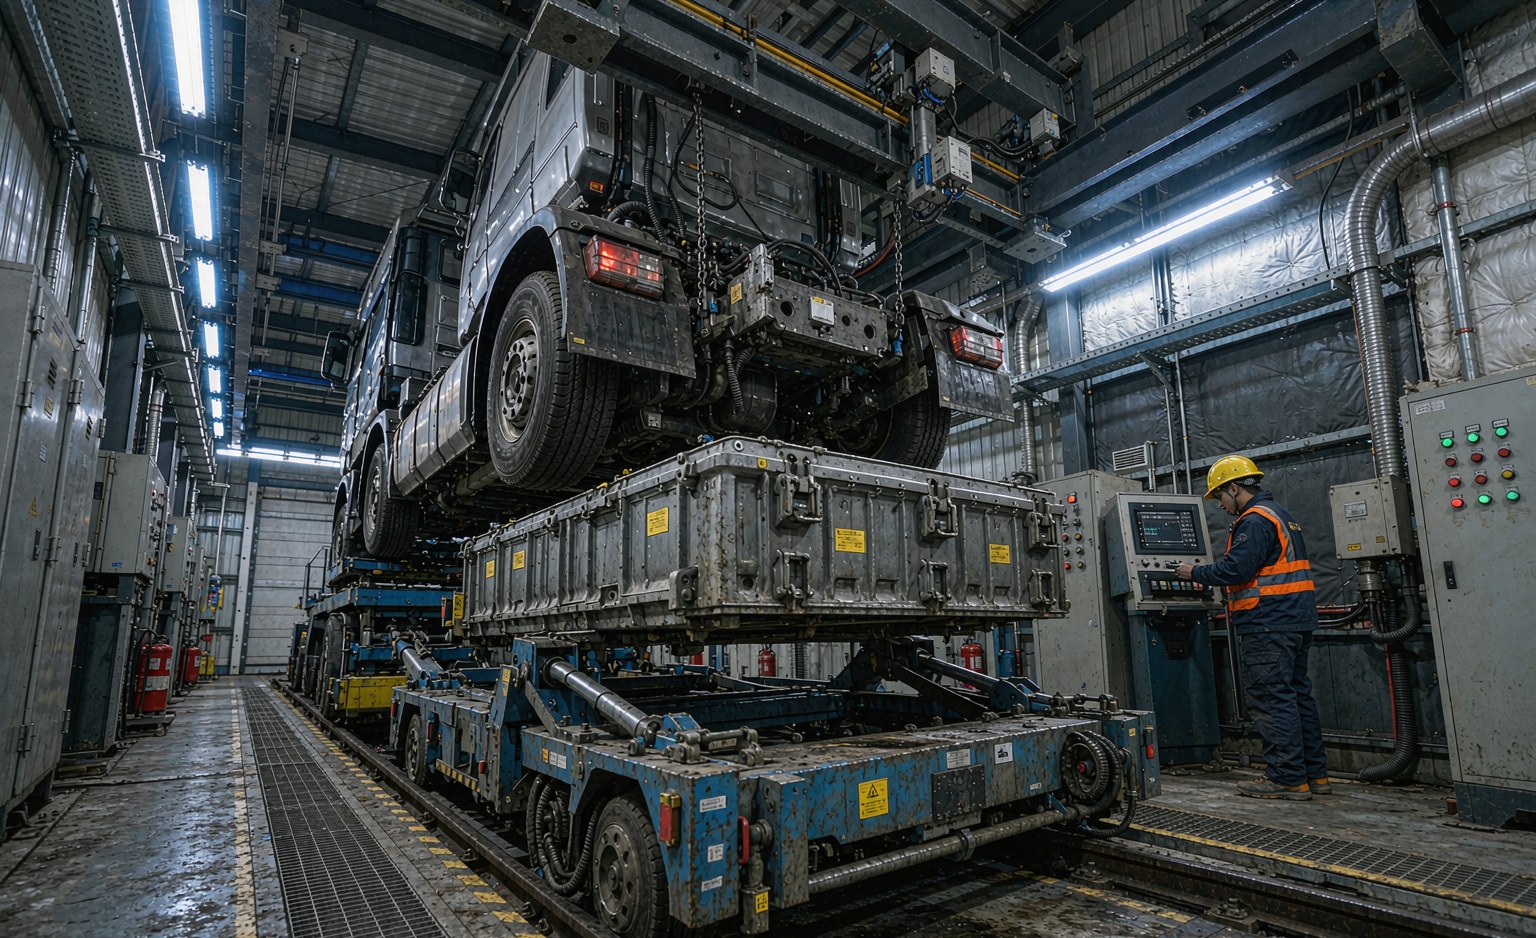
换电重卡目前有三条技术路线:顶吊、侧抽、底置。顶吊发展最早最成熟,但需要龙门架,净空要求高、设备庞大,建站成本居高不下,电池包挂在驾驶室后方还会抬高重心、挤占主挂间隙;侧抽结构紧凑,但横向行程长、占地大,侧面开口削弱车身强度。
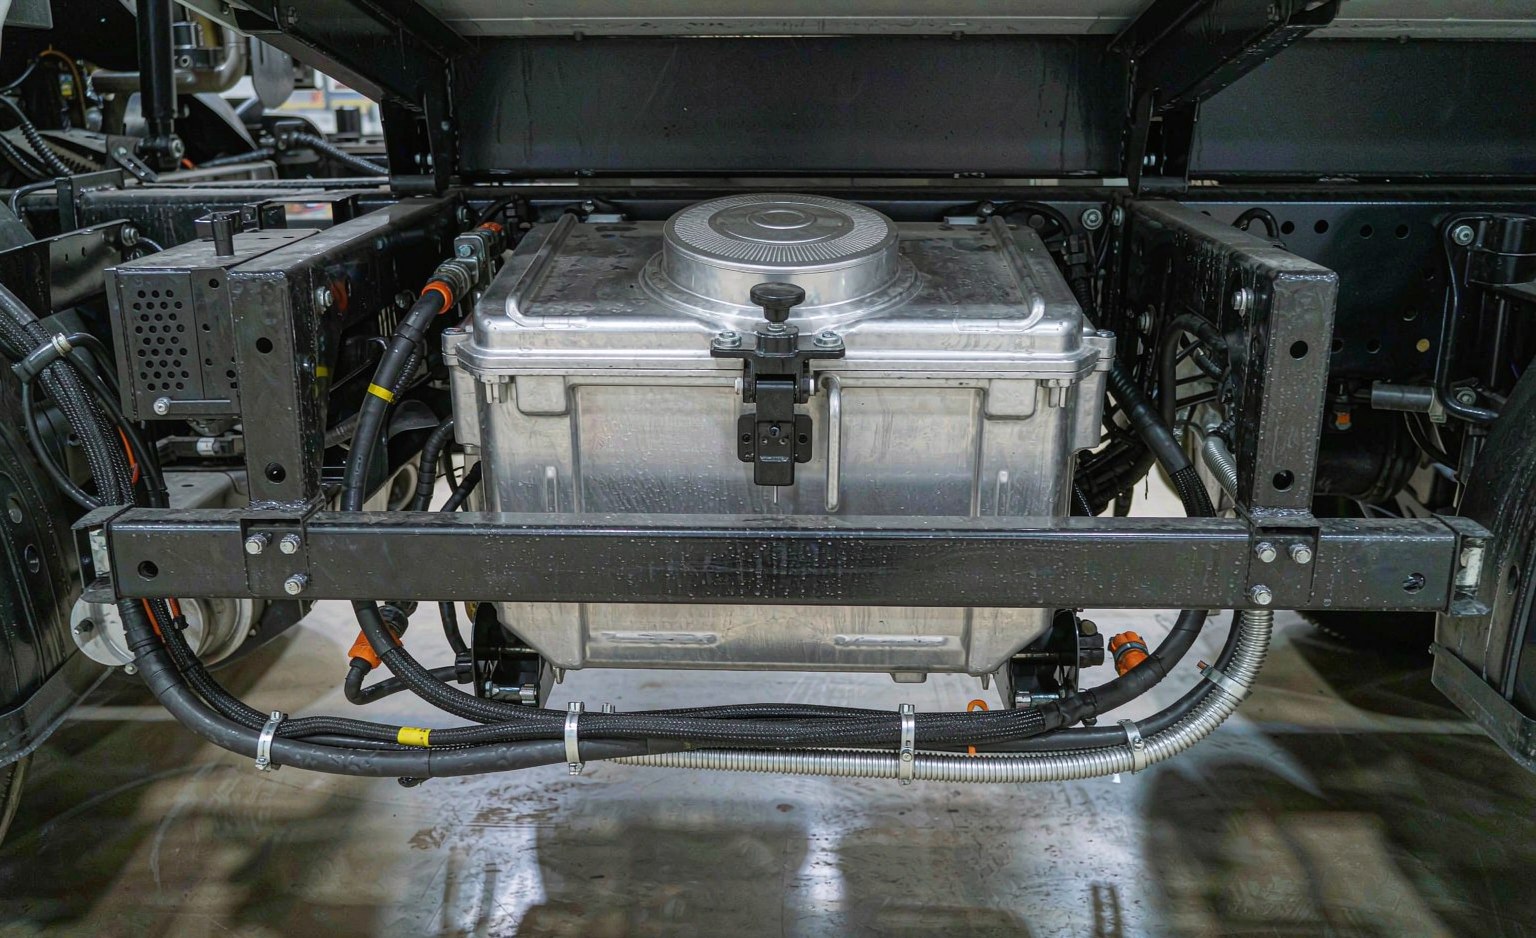
底置换电把电池包集成在底盘下方,由底部机器人拆装,不需要龙门架,对净空没有特殊要求,单次换电可压到5分钟以内,重心更低,也不占用上装空间——渣土、搅拌、集装箱可以套同一套底盘。更关键的是,接口朝下、定位基准在车架,标准化改造的难度和成本都低于前两种路线。
这解释了为什么2026年围绕底置换电出现了“生态联盟”这种组织形态:整车厂、电池厂、换电运营商、能源企业,再加上山西汽运、晋能控股、山西焦煤这类终端用户一起签约。用户进入联盟,生态就从“供给侧结盟”变成“供需两端握手”——运营数据反哺产品迭代,场景需求定义技术方向。
四、干线上见真章
封闭场景的红利已经快见顶。2026年上半年,换电重卡在钢厂、港口、矿山之外几乎没有增量,这既是它的护城河,也是它的天花板。真正的考场是干线物流:单程500公里以上、跨省、时效敏感、沿线没有场站。
在这个战场上,换电要面对两个对手:一是不断变大的电池包,2026年行业平均带电量已接近500千瓦时;二是兆瓦级超充,30分钟补进六成电量,恰好嵌进司机的法定休息时间。当充电一次能跑400公里、停车半小时就能补上,换电“5分钟”的优势就被压缩成“25分钟的差别”。
所以行业里越来越多人提“可充可换”的双模路线:有站就换,没站就充。这不是折中,而是承认现实——补能网络是渐进铺开的,车的补能方式不该被网络进度绑死。按规划,到2030年新能源重卡渗透率要到40%、保有量突破160万辆、建成约3000座充换电站。这个规模足以容纳两条路线并存,但容不下“只会换电”的产品。
换电不会消失,它会在高频、重载、时效敏感的线路上活得很好。但如果它想从“矿区专用”变成“干线选项”,靠的不是把换电做得更快,而是把站建到车会去的地方、把标准统一到别的品牌也能用、把停运风险写进合同里。这三件事,没有一件是技术问题。