





轻卡电动化到了44% 但城际运输还不到12%
 2026-11-07 14:08:33
评论 41
9月,国内新能源轻卡销售2.64万辆,同比增长59%,渗透率44.35%——这是轻卡市场有史以来最高的单月新能源占比。同一个月,整体轻卡实销5.95万辆,同比下降3%。一升一降,与重卡市场如出一辙:总量见顶,结构剧变。
一、44%是怎么爬上来的
2025年全年,新能源轻卡销量17.7万辆,同比增长70%,渗透率25.97%。2026年一路走高:上半年9.93万辆、同比增长36.1%,渗透率29.24%;9月单月冲到44.35%;1—9月累计16.4万辆,同比增长35%,累计渗透率32.68%。
技术路线高度收敛。1—8月,纯电动在新能源轻卡中的占比达96.3%,插电混动3.5%,燃料电池仅0.1%。这种集中度在商用车里很少见——重卡还在争论换电与充电,轻卡已经用脚投票,纯电就是答案。
驱动力也从单一变成三重:路权、置换补贴、TCO。2026年老旧营运货车报废更新补贴延续,购置新能源冷藏车每辆可享3.5万元补贴;深圳、北京等核心城市柴油轻卡通行持续收紧,新能源车型在多数城市享有豁免。路权从“鼓励”变成了“筛选”。
二、4.2米厢式车是这场革命的全部
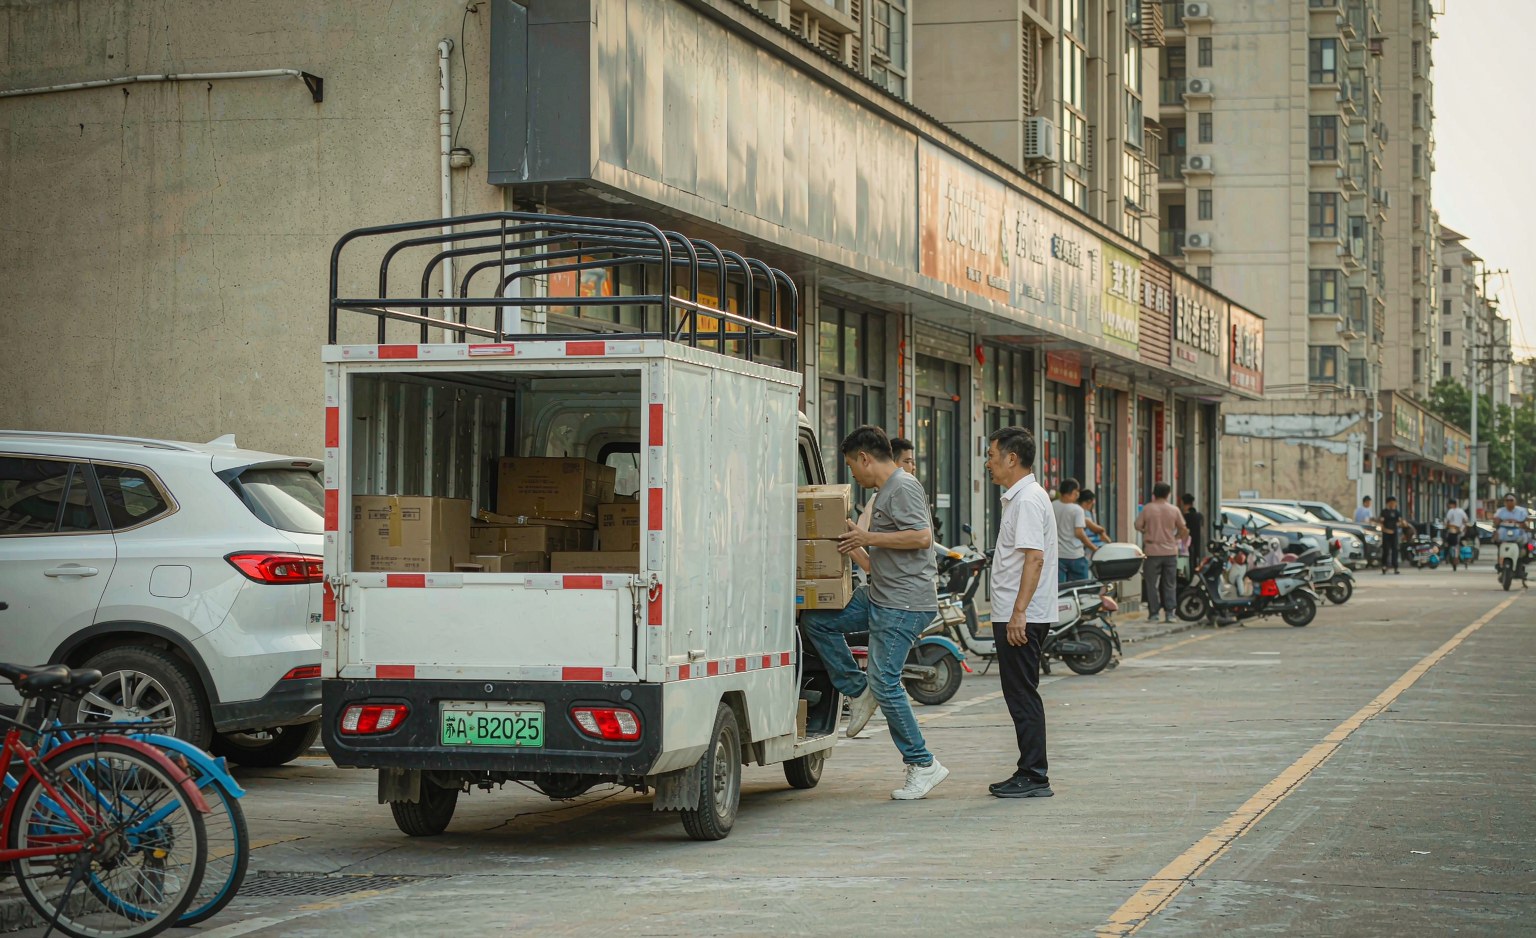
新能源轻卡的销量结构里,4.2米厢式车型占69.6%。这不是偶然:城配场景有三个天然适配电动化的特征。第一,90%以上的线路单日运营里程在50至280公里之间,完全落在主流纯电轻卡的续航区间内;第二,城区拥堵路段平均每公里启停2至4次,电机低速扭矩的优势被放大;第三,线路固定,可以在物流园区错峰充电。
账也很好算。按日均150公里测算,燃油轻卡月油费超过5000元,纯电轻卡月均电费约1500元;有机构测算纯电城配每公里成本0.76元,五年TCO较燃油车节省5.33万元。如果采用订阅租赁模式,五年周期成本节约率可超过21%。
这就是为什么轻卡的电动化没怎么靠政策喊话就自己跑起来了。当一台车的能源成本只有对手的三分之一,且每天跑的都是同一条线,换车只是时间问题。
三、城际是断点:45%的运量,12%的电动化率
把曲线按场景切开,会看到一道很陡的断崖。国内轻卡市场超过45%的车辆用于城际货运,而这部分场景的电动化率尚不足12%。城配已经过半,城际还在原地。
原因并不神秘:续航焦虑、充电时间、沿线补能设施不足。城际线路单程常在300公里以上,一旦中途需要补电,装卸时间表就要重排;而高速沿线的轻卡充电位远少于重卡,服务区里给4.2米车留的位置本来就少。
这也解释了混动为什么还没死。2026年混动在新能源轻卡中仍占3.5%,主战场正是城际与寒区——不是因为它更先进,而是因为在补能网络补齐之前,它是唯一能兼顾里程与成本的选择。技术路线的胜负,从来不由实验室决定,由路线图决定。
四、广东一省吃掉四分之一,竞争进入双超格局
区域集中度极高。1—9月,广东累计销售4.2万辆,占全国新能源轻卡销量的25.6%;浙江、江苏、河南、四川分列二至五位,占比均超5%。城市层面,深圳、广州、成都、郑州、北京、重庆累计销量均超5000辆。
竞争格局从“多强混战”走向“双超多强”。2026年7月,福田以2972辆、15.7%的份额居首,远程新能源商用车2301辆、12.2%紧随;上汽跃进2245辆、11.9%升至第三。增速最陡的是东风(同比+277%)和一汽解放(+185%)。2025年全年,远程以3.47万辆、19.6%的份额领跑,福田2.96万辆、同比增长133%。
一个值得注意的信号是:传统巨头的规模壁垒仍然深厚,但新能源赛道正在改写排序逻辑。过去比的是谁经销商多,现在比的是谁能把每公里的总拥有成本算得更低、谁能把充电桩装到客户的园区里。轻卡的故事,比重卡更早进入了“运营竞争”的阶段。