





870%的增速从哪来 中国电动重卡在填一个没人做过的市场
 2026-11-07 14:08:34
评论 43
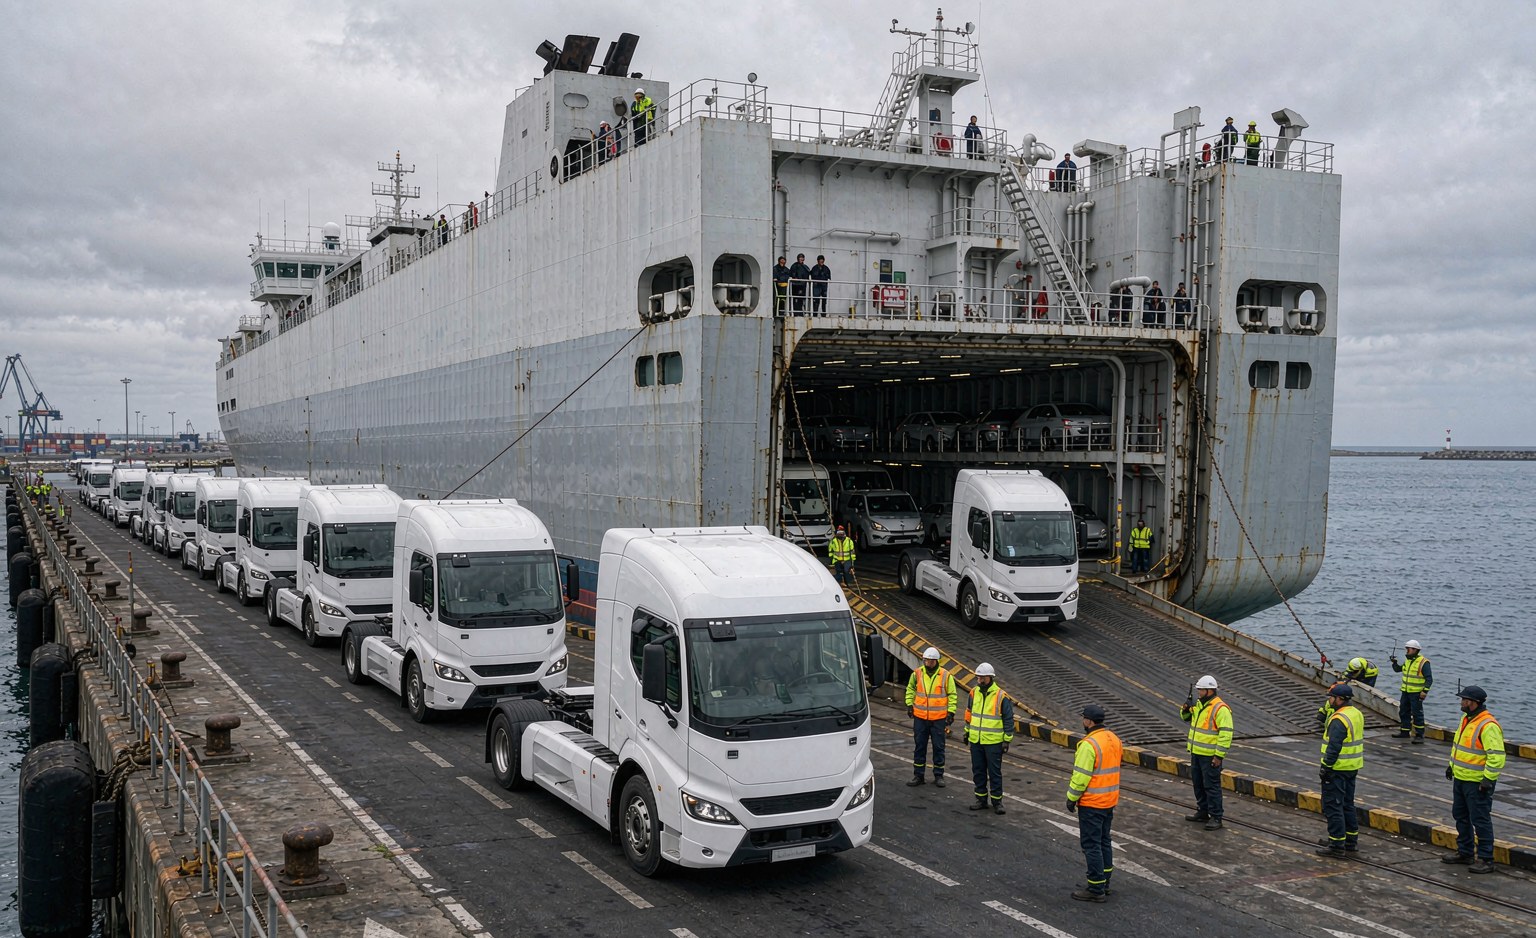
海关总署的数据不太像真的:2026年1—7月,中国出口电动牵引车超过2500台,同比增长超过870%。6月,883台电动重卡从长沙一次性装船出海,单笔规模超过了上一年全年同品类的出口总量。一个几乎从零开始的品类,正在用最原始的方式证明自己——客户愿意掏钱。
一、先把870%这个数字拆开
870%的增速,建立在极低的基数上。2025年全年,中国电动牵引车出口量还不及2026年6月这一单。所以这个数字说明的是“从无到有”,而不是“已经很大”。放在整体盘子里看就更清楚:1—7月中国商用车出口78.5万辆,同比增长36.1%,其中货车68.6万辆;电动牵引车2500台,占比不到千分之四。
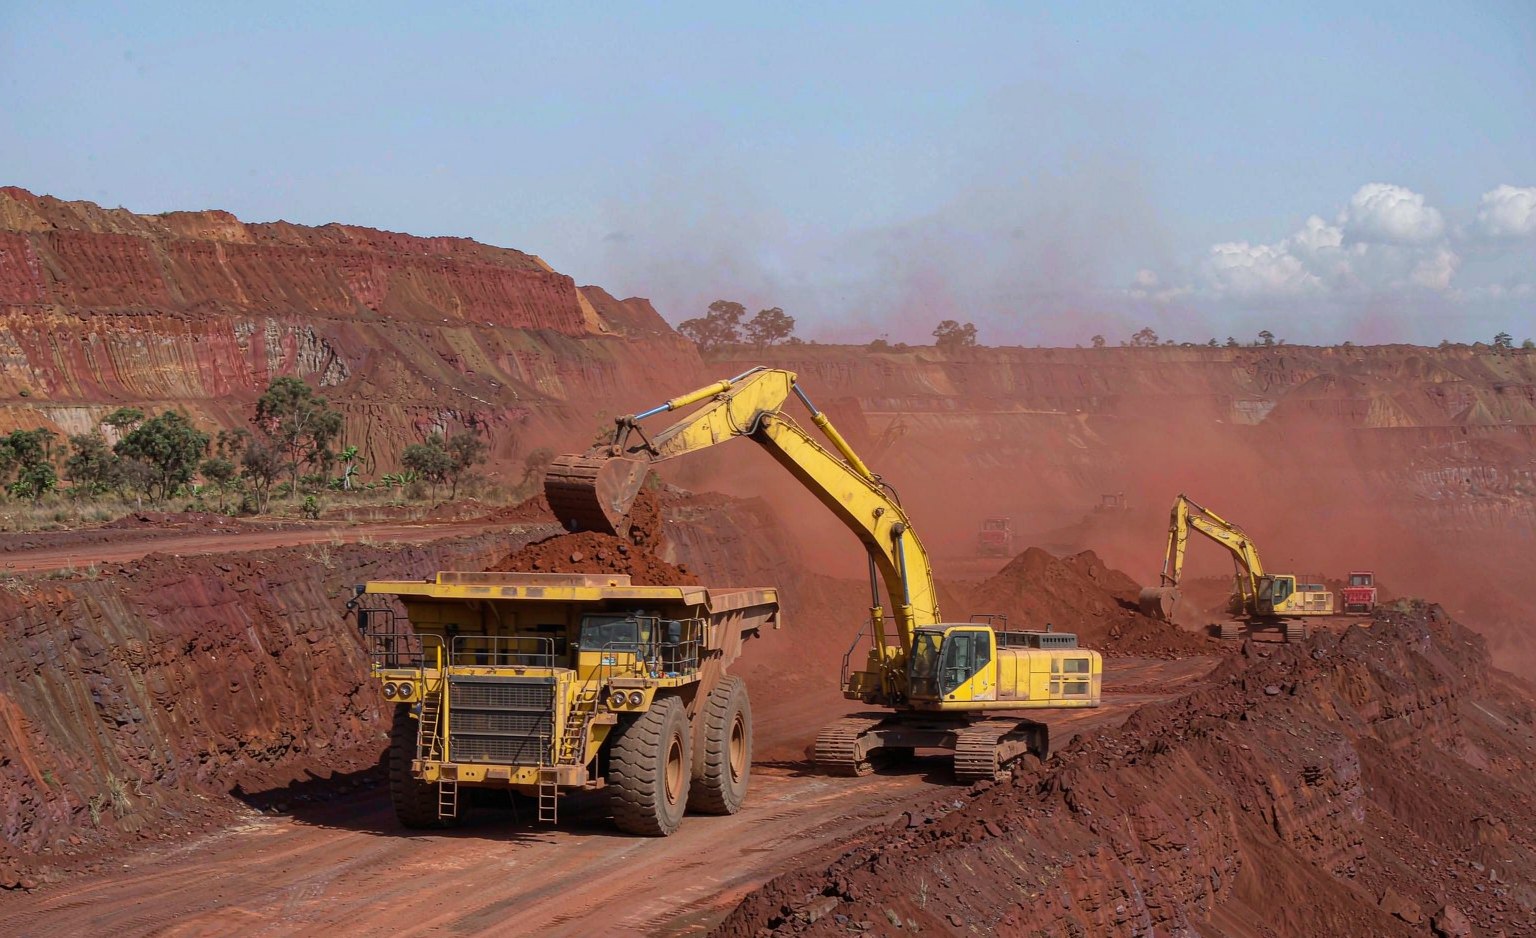
但它指向的方向是明确的。同期重卡出口的区域结构已经变了:上半年出口非洲9.5万辆、东南亚5.0万辆、拉美1.7万辆,同比分别增长75%、32.9%、69.5%,三大区域合计超过八成。非洲从边缘市场跃升为第一大目的地,背后是矿区运输需求与柴油成本压力的叠加。
真正值得记的不是增速,而是顺序:燃油重卡先把渠道、服务、口碑铺到非洲和东南亚,电动重卡才有机会沿着同一条路走出去。没有前十年的燃油车出口,就没有今天的电动重卡订单。
二、客户买的不是环保,是柴油太贵
2026年2月底中东局势升级后,亚洲多国柴油价格跳涨:斯里兰卡上涨48%,菲律宾上涨57%。此后四个月,中国重型电动卡车出口16823辆,同比增长一倍以上,其中对南亚出口增长超过5倍,对东南亚接近两倍。
这笔账在南亚、东南亚、中东很容易算:行业测算显示,在柴油价格高企的市场,电动重卡的全生命周期运营成本优势足以让车队在18个月左右收回相对燃油车的购置溢价。对一个利润率被燃油成本压到个位数的物流企业来说,这不是环保选项,是生存选项。
还有一个常被忽略的优势:维保。电动重卡没有发动机、变速箱、后处理系统,保养项目大幅减少,停机时间缩短。对于矿山、港口这类按运输量结算的场景,出勤率直接等于收入,少停一天就多赚一天。这一点在报价单上看不出来,但在车队老板的计算器上是实打实的。
三、从卖车到卖方案:服务先于产品到达
出口一台车容易,让一台车在异国他乡连续跑三年很难。中国企业的做法是把服务网络前置:某湖南重卡企业已在海外设立1700多个服务中心站点、7000多名服务人员,对外口径是“产品还没到,服务和配件先到”。883台订单谈了将近两年,客户反复追问的只有一件事——车坏了怎么办。
更进一步的打法是卖能源方案。矿区、偏远地区往往没有稳定电网,车到了也充不上电。于是整车厂把光伏组件、储能和微电网打包进去,从“卖车”变成“卖一套能跑起来的运输系统”。这类项目的毛利率未必高,但粘性极强,后来的竞争者很难只靠降价撬走客户。
这也是中国电动重卡出海与其他品类最大的不同:它不是把国内的车简单改个配置卖出去,而是把国内的“车—站—网—服务”整套经验复制出去。这套经验在国内是被市场逼出来的,在国外反而成了壁垒。
四、别把低基数当成趋势,欧洲是下一道关
乐观之外要有冷水。欧洲市场平均售价约32万欧元,中国品牌报价可能低三成,价格优势明显;但卡车市场是几十个细分市场的集合,靠低价只能拿到边缘份额。到2026年,已有超过6家中国品牌计划进入欧洲,包括比亚迪、吉利、三一、中国重汽、苇渡科技、速豹科技。
欧洲客户关心的不只是价格,还有残值、TCO模型、售后响应、以及2027年后可能收紧的碳足迹核算。有欧洲同业高管的评价颇值得玩味:中国企业开发周期2至3年,欧洲5至10年;但欧洲企业拥有客户关系、品牌信任、服务网络和按月分期付款的金融模式。这是两种能力的对撞,不是单方面的碾压。
短期看,非洲、东南亚、中东、拉美仍是主战场,因为那里的账最容易算平。中期看,能否在欧洲站住脚,决定了中国电动重卡是“性价比供应商”还是“全球品牌”。而这两件事之间,隔着的不是产品,是十年期的服务网络和金融方案。