





出口占比71%:中国皮卡全球化的机会与暗礁
 2026-11-07 14:10:01
评论 43
一、出口:从补充到主引擎
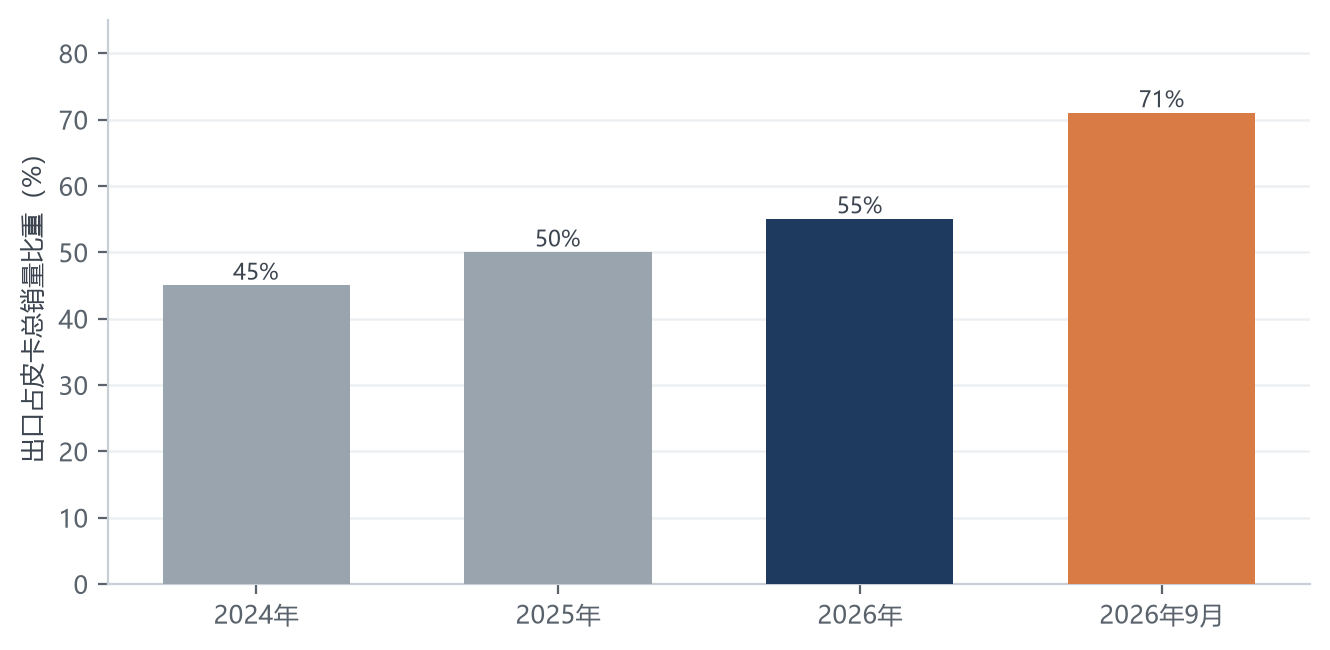
中国皮卡出口在三年内完成了三级跳:2024年出口占总销量的45%,2025年达到50%,2026年累计为55%,9月单月攀升至71%。乘联分会直言,“出海已是皮卡企业高增长的唯一选择”。9月全国皮卡出口4.7万辆,同比增长85%;1—9月累计出口31.3万辆,同比增长50%。6月出口量首次达到国内终端销量的2.04倍,“中国皮卡”正在变成“世界皮卡”。
这一变化的产业含义深远:出口熨平了国内需求的周期波动,让头部企业得以维持产能利用率与研发投入;同时,海外利润结构优于国内同价位市场,为新能源与高端产品反哺国内提供了现金流。
节奏上,出口并非匀速增长:一季度出口占比尚在51%左右,二季度升至67%,三季度进一步逼近七成。柴油皮卡出口尤其亮眼,1—2月累计同比增长30.4%,中东与拉美的工程、矿业场景对柴油四驱车型的刚性需求,构成中国皮卡出口的基本盘;新能源出口则以增程与插混为先锋,在东南亚、欧洲等市场形成差异化认知。
二、企业打法分化
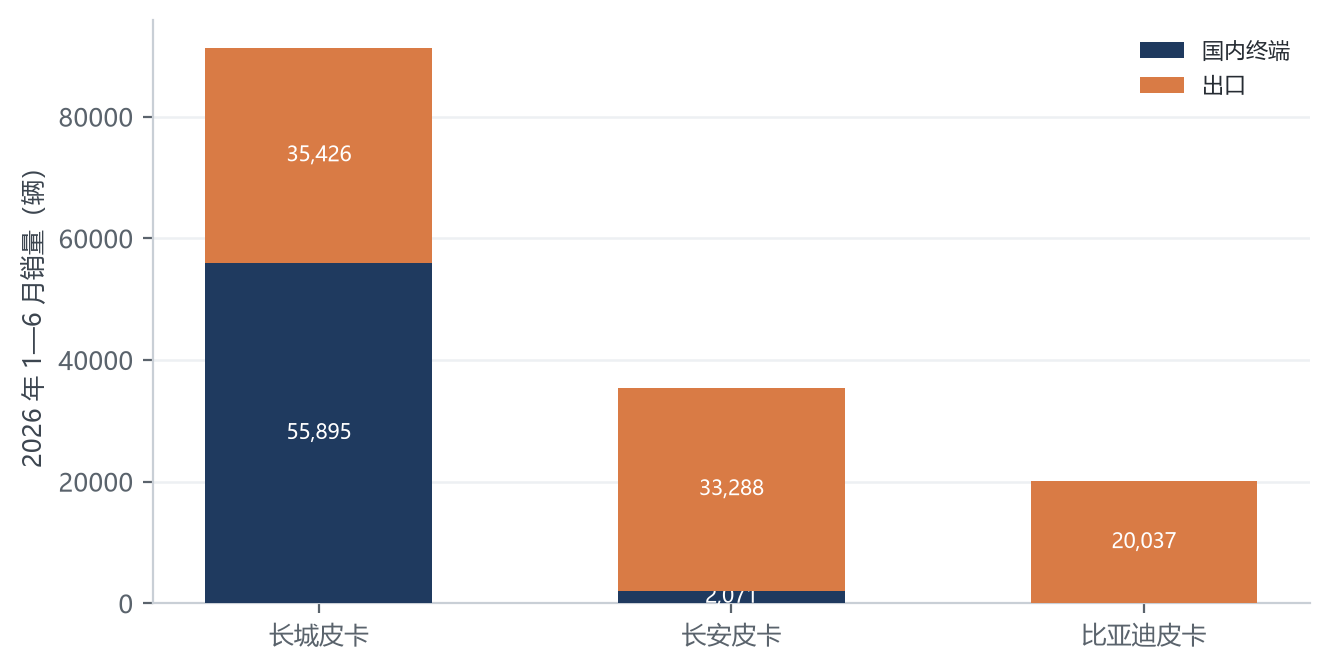
头部企业的出海路径明显分化。长城皮卡“内外并重”:9月全球销售15020辆,其中海外8809辆、同比增长62%,在智利、南非、俄罗斯多点布局,1—6月出口35426辆。上汽大通以高端定位主打澳新与欧洲,9月海外销售13581辆、同比增长243%,刷新单月纪录,6月单月出口一度反超长城居行业第一。
另一些企业则呈现“国内收缩、海外扩张”的镜像结构:长安皮卡1—6月国内终端仅2071辆,出口却高达33288辆,增程皮卡在海外新兴市场获得认可;比亚迪皮卡尚未在国内开售,1—6月出口已达20037辆,SHARK在澳大利亚6月单月交付3398辆,海外累计销量突破7万辆。江铃、江淮、福田分别在中东、拉美、非洲放大各自优势,奇瑞威麟出口同比增幅接近9倍。
表1 主要企业2026年1—6月内销与出口结构(辆)
| 企业 | 国内终端 | 出口 | 结构特征 |
| 长城皮卡 | 约55900 | 35426 | 内外并重,内销占比约六成 |
| 长安皮卡 | 2071 | 33288 | 近乎全面出口,增程出海 |
| 比亚迪皮卡 | 0 | 20037 | 海外先行,国内未开售 |
| 上汽大通 | —— | 1—6月约3.5万(估算) | 高端定位,澳新欧洲见效 |
三、目的国图谱:从大贸易到精耕
从目的国看,出口量前三为墨西哥、越南与沙特,出口金额前三为沙特、越南与俄罗斯。区域需求各有画像:中东偏好耐用性与性价比,拉美注重多功能性,澳洲对品质要求最高;非洲增速最陡,2025年对非货车出口同比增长超过94%。以长城为例,俄罗斯是其最大单一市场(7月注册15606辆),巴西(9299辆)、澳大利亚(4518辆)、南非(2504辆)构成第二梯队。
四、暗礁:关税、本地化与合规
高占比也意味着风险敞口集中。美国市场长期被25%轻型卡车关税(“鸡肉税”)封锁;墨西哥正酝酿对无自贸协定国家的汽车加征关税;土耳其2026年6月宣布对中国汽车加征40%附加关税;欧盟电动车反补贴措施延续。全球皮卡大盘2026年前8个月同比微降0.6%,日系竞品(Hilux、Ranger)在核心市场仍占据统治地位,中国品牌以性价比切入的窗口期并非没有边界。
应对之道已经清晰:一是本地化,长城在泰国罗勇设厂辐射东盟,KD组装与本地合作在拉美、中东推开;二是产品结构升级,插混皮卡在澳洲、中东放量(比亚迪SHARK、雷达等),以差异化技术对冲价格竞争;三是合规前置,右舵认证、EAC认证与售后网络建设周期长,需要提前18—24个月布局。出口占比71%是里程碑,也是警示:下一阶段比拼的不是谁卖得多,而是谁留在得久。