





外热内冷:2026年中国皮卡市场的三重分化
 2026-11-07 14:10:04
评论 49
核心观点
● 内需持续收缩:2026年9月国内皮卡终端销量16788辆,同比下降15.24%;1—9月累计177120辆,同比下降9.65%,“金九”失约。
● 出口成为核心引擎:1—9月出口31.3万辆、同比增长50%,9月出口占比升至71%,出口量已达内销的两倍以上。
● 新能源加速渗透:渗透率由2025年全年的9.3%升至2026年上半年的13.6%,6月单月达18%,混动与纯电双轮驱动。
● 品牌格局“一超多强”内部洗牌:长城份额仍居首位但有所收缩,郑州日产、吉利雷达等逆势高增长。
报告期:2026年1—9月 | 数据截至:2026年10月公开信息
本报告基于公开渠道数据整理,仅供行业研究参考。
一、总量:内需探底,旺季不旺
2026年的中国皮卡市场,呈现出罕见的“内外温差”。国内终端市场在经历了3月的季节性冲高后持续走低:9月国产皮卡国内终端销量为16788辆,同比下降15.24%,仅比8月微增677辆;1—9月国内累计销量177120辆,同比下降9.65%,整体仍处于近年同期低位。传统“金九银十”旺季在皮卡市场明显失约。
若将出口合并计算,大盘则完全是另一幅图景。乘联分会数据显示,9月皮卡市场销售6.7万辆,同比增长42.5%,环比增长23%,处于近5年同月高位;1—9月累计销量52.2万辆,同比增长19.2%,增幅远超同期乘用车市场。也就是说,行业增长的每一分都来自海外:9月出口4.7万辆,同比增长85%,出口量达到内销量的2倍多。
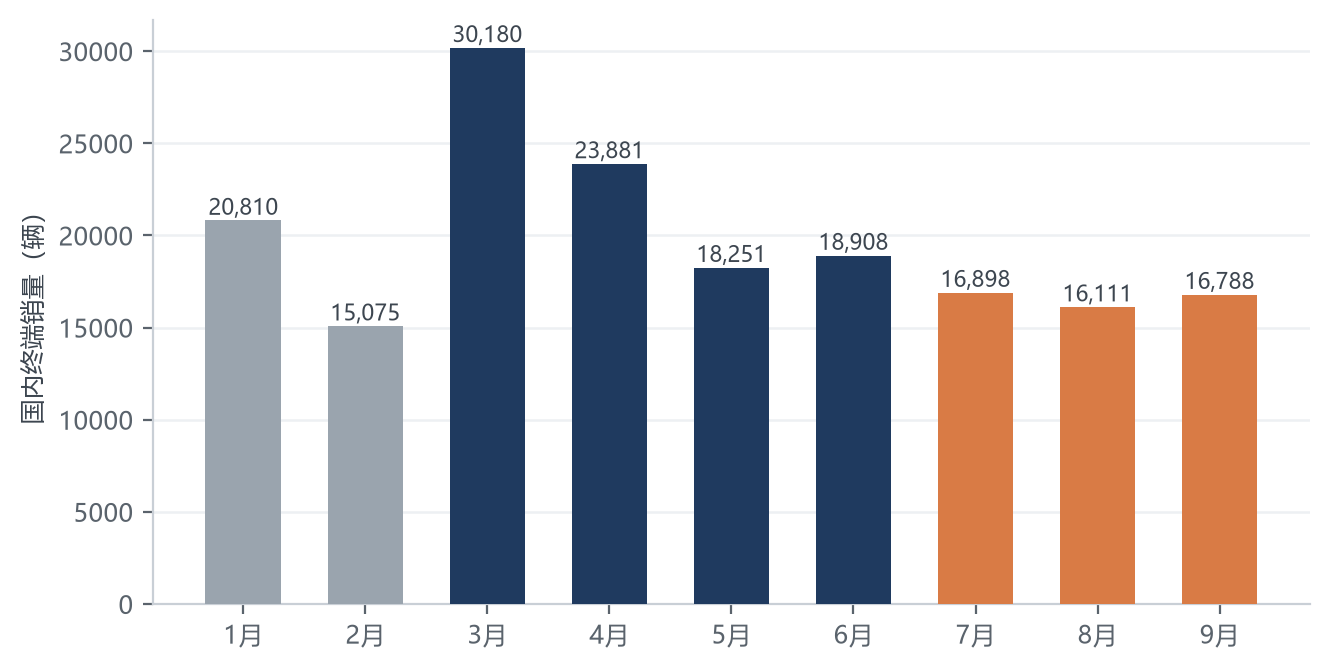
图2 2026年1—9月国产皮卡国内终端销量(辆)
二、品牌格局:一超多强的内部洗牌
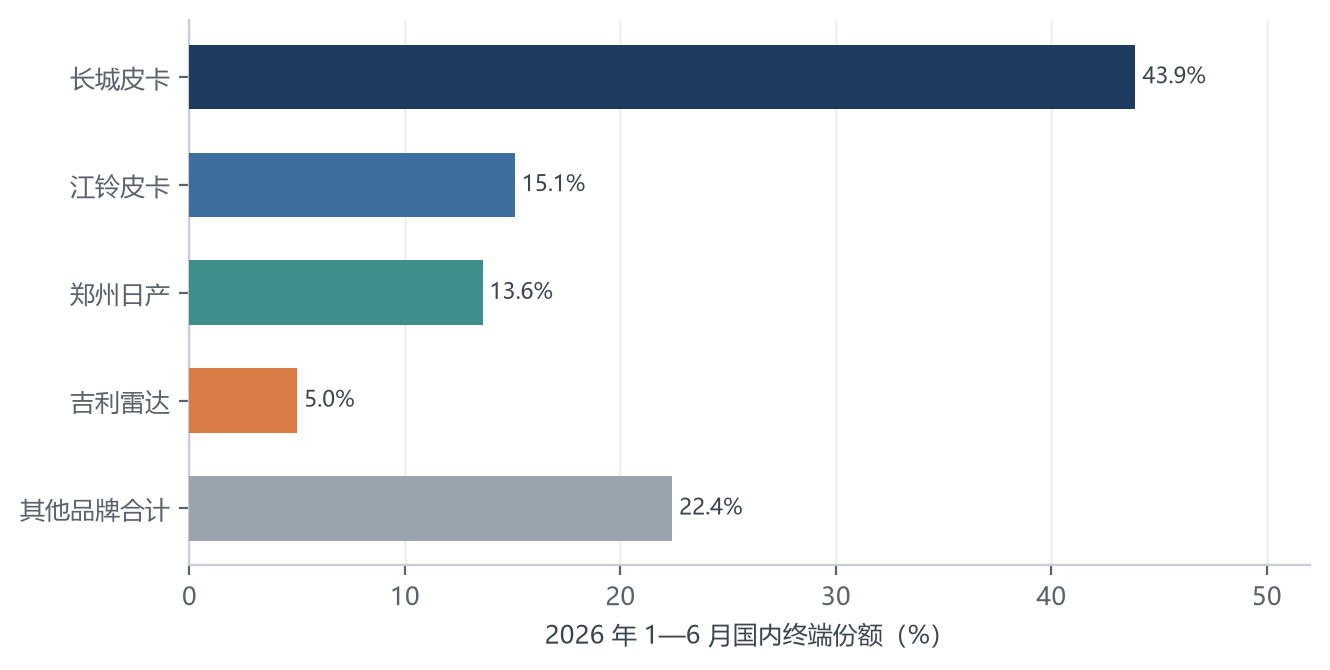
内需收缩放大了品牌间的分化。长城皮卡1—6月累计市占率43.9%,仍以绝对优势领跑,但较以往份额有所收缩,6月内销7701辆、同比下降14.5%。江铃皮卡表现相对稳健,1—6月累计市占率15.07%,稳居第二梯队前列。
更值得关注的是逆势增长者:郑州日产凭Z9、锋坦等新车的拉动,1—6月累计内销17268辆,同比增长25.82%,稳居行业第三;吉利雷达依靠新能源先发优势,6月内销1757辆,同比增长63.9%,累计份额逼近5%。与之相对,福特、庆铃、中国重汽等品牌内销跌幅均超过45%,尾部品牌生存空间被急剧挤压。区域上,“西稳东弱、北强南弱”特征明显:新疆、云南、广东、四川、内蒙古仍居销量前五,而黑龙江、北京逆势增长,海南、甘肃、山西同比降幅超过30%。
表1 2026年上半年国内终端主要品牌表现
| 品牌 | 6月内销(辆) | 1—6月份额 | 增长特征 |
| 长城皮卡 | 7701 | 43.9% | 份额居首,同比有所收缩 |
| 江铃皮卡 | 2875 | 15.07% | 表现稳健,居第二梯队前列 |
| 郑州日产 | 2094 | 约13.6% | 新车+新能源拉动,累计同比+25.8% |
| 吉利雷达 | 1757 | 约5% | 新能源先发,同比+63.9% |
| 江西五十铃 | 1475 | 约3.4% | 柴油基本盘稳固,逆势微增 |
注:份额与销量来源于中国皮卡网月度终端数据;郑州日产、江西五十铃份额为依据累计销量折算的近似值。
三、动力结构:柴油松动,新能源破13%
柴油皮卡仍是基本盘,但份额持续下滑:6月柴油内销12412辆、占比65.6%;汽油占比15.2%,基本持平。新能源则是最亮的结构性变量——6月新能源皮卡内销3409辆,渗透率达18%;1—6月累计渗透率13.6%,较2025年全年的9.3%提升4.3个百分点,彻底摆脱边缘地位。分路线看,6月纯电动内销2016辆、汽油混动1393辆,混动与纯电共同支撑扩张。
区域结构同步生变:1—6月销量前五省份仍为新疆、云南、广东、四川和内蒙古,但传统优势区域普遍承压,新疆、四川累计同比分别下滑6.5%、6.4%;相反,黑龙江累计销量5154辆、同比增长9.1%,北京逆势增长20.2%。新能源渗透的区域分布更偏南方与沿海——广东、浙江、陕西等新兴市场成为高端乘用化与新能源皮卡的核心战场,而这一区域迁移与“皮卡进城放开”的城市分布高度重合。
“金九失约、混动接棒”是9月市场的关键词:当月新能源皮卡销售约0.9万辆,同比增长98%。在国内换购周期与乘用化供给的双重作用下,动力结构的更替可能先于总量回暖发生——新能源渗透率的快速抬升,正在成为观察皮卡市场最重要的单一指标。
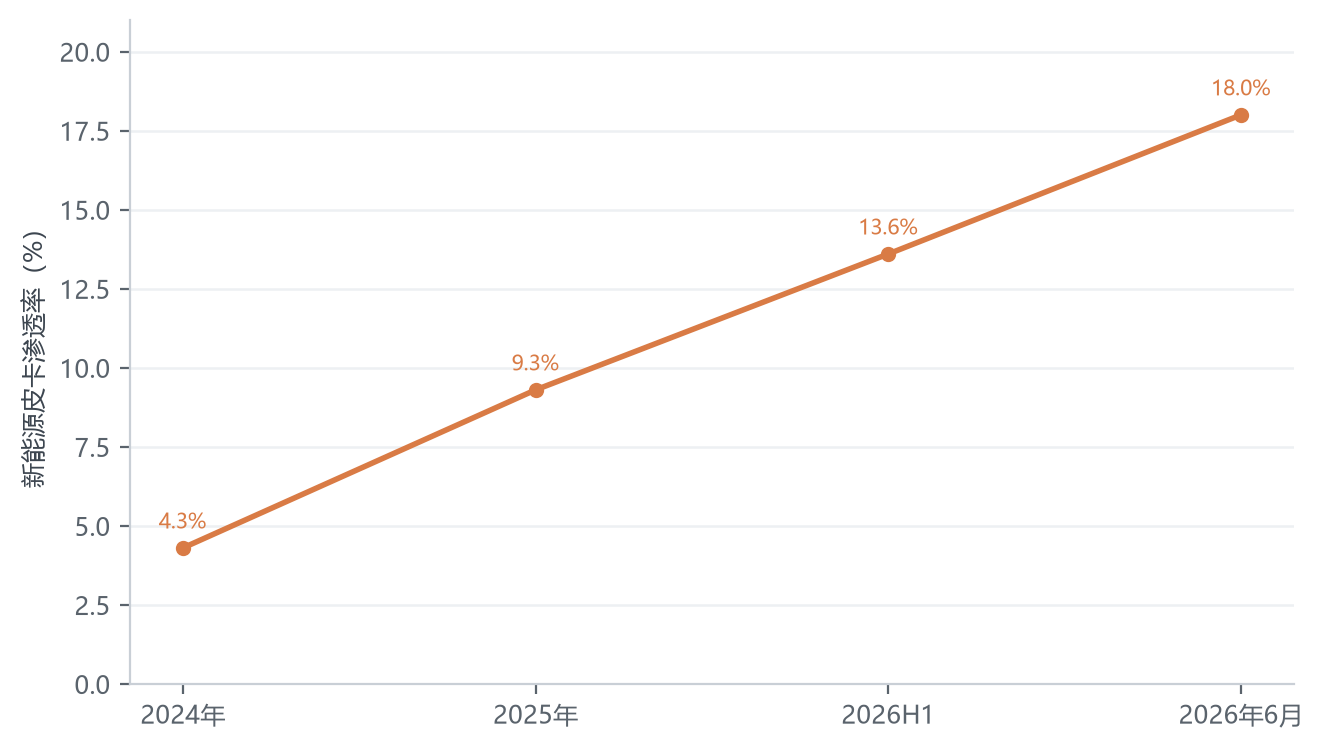
图5 新能源皮卡渗透率变化(%)
四、判断:市场底在哪里
综合来看,国内皮卡市场的调整仍未见底,但支撑因素正在积累:一是政策窗口,全国97%以上地级城市已放宽进城限制,成都等超大城市开始赋予皮卡与小型客车同等路权;二是供给结构,2026年上半年9大品牌推出26款新车,乘用化、新能源化产品密集上市;三是出口对产能利用率的托底,为企业在国内市场的价格与产品竞争提供了缓冲。市场底的确认,大概率以“新能源渗透率突破20%+内销同比转正”为标志,时间点可能落在2027年新国标实施前后。