





增程、插混、纯电 新能源皮卡三条路线之争
 2026-11-07 14:10:05
评论 59
一、渗透率曲线正在变陡
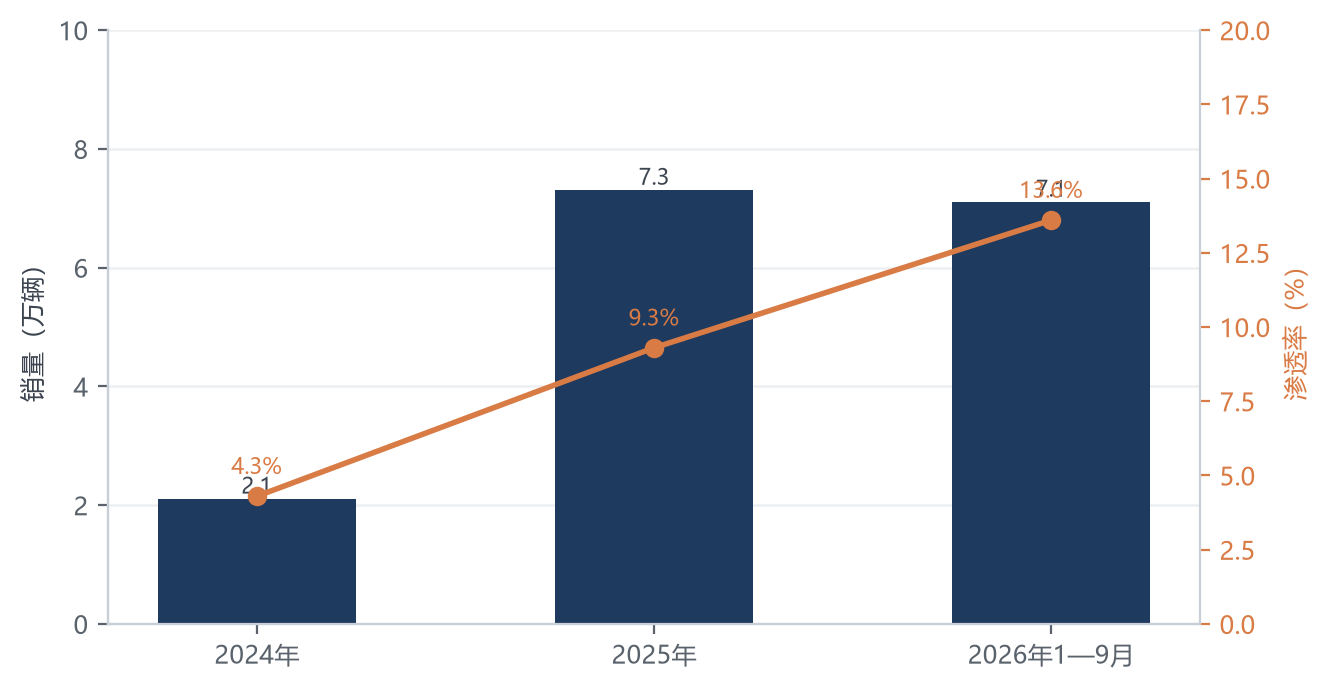
新能源皮卡是汽车行业里罕见的“低基数、高斜率”细分市场:2024年全国销量2.1万辆、同比增长170%,渗透率4.3%;2025年销量7.3万辆、同比增长243%,渗透率升至9.3%;2026年1—9月销量7.1万辆、同比增长33%,上半年渗透率13.6%,6月单月达18%。更具标志性的是,2026年4月新能源皮卡内销首次超过汽油皮卡——动力结构的第二曲线已经越过临界点。
值得注意的是,2026年新能源增速(+33%)阶段性低于燃油皮卡整体增速,这并非路线失速,而是出口结构使然:海外市场仍以柴油为主,新能源增量主要在国内终端市场释放。9月新能源皮卡销售约0.9万辆、同比增长98%,环比仍在爬坡。区域上,新能源接受度呈现明显的“南快北慢”:广东以单月652辆的新能源销量领跑,新疆、湖南、四川紧随其后,东部沿海与南方省份成为新能源皮卡的第一批主力市场。
供给端的解释力同样重要:2026年上半年上市的新能源皮卡达到9款、占比约39.1%,价格自11.98万元起,首次把“买得起的电皮卡”摆上台面;渠道端,11款新能源皮卡入选国家新能源汽车下乡目录,置换与下乡补贴向皮卡开放,需求与供给正在形成正循环。
二、三条路线的场景分工
纯电路线聚焦商用经济性。雷达金刚EV起售价11.98万元,续航覆盖430—605公里,百公里电耗16.2度,支持36kW外放电;郑州日产锐骐EV以995公斤额定载重和451公里续航瞄准城配与县域创富,每公里成本低至7分钱。对年行驶里程高、线路固定的用户,纯电的TCO优势已经成立。
插混路线主打全场景与越野不打折。长城炮Hi4-T基于坦克平台越野超级混动架构,采用非解耦结构保留分动箱与传动轴,馈电状态下发动机可直驱,综合功率310kW、扭矩750N·m,纯电续航118公里、综合续航1081公里;郑州日产Z9 GE PHEV系统总功率320kW、扭矩800N·m;比亚迪SHARK基于DMO平台,系统综合扭矩约1000N·m、零百5.9秒、拖拽3.5吨。插混是当前最能兼顾“越野能力+能耗+补能”的路线。
增程路线的差异化在电力供给。长安猎手K50全系标配蓝鲸2.0T增程器,NEDC纯电续航最高192公里,行业首创30kW超级外放电与22kW边充边放,可同时带动水泵、照明等应急救援装备,定位“全场景移动电站”。三种路线的参数对比见下图——差异不是优劣,而是场景:拉货选纯电、越野选插混、用电选增程,正在成为用户的朴素共识。
三、成本账:每公里能源成本测算
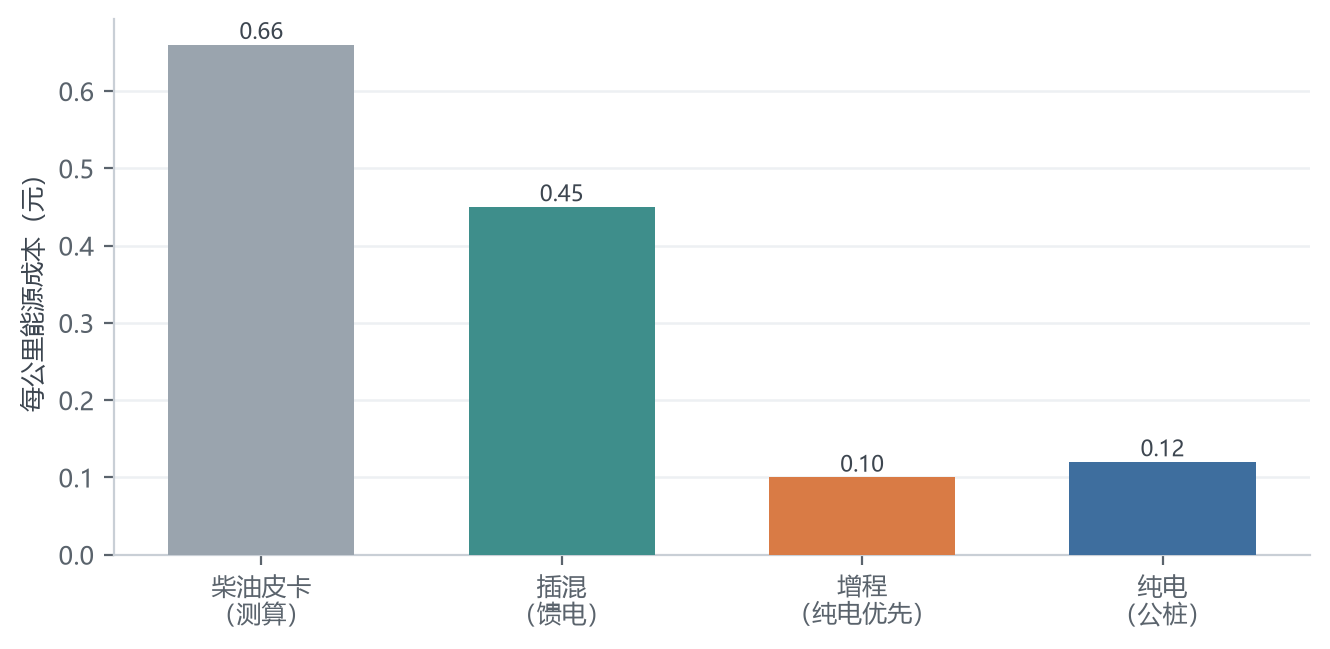
以公开参数测算每公里能源成本:柴油皮卡按百公里油耗9升、柴油7.3元/升计约0.66元;插混馈电工况约0.45元;增程车在纯电优先模式下按民电谷价计约0.10元;纯电按公共充电桩约0.12元。对年行驶3万公里的用户,纯电或增程相对柴油每年可节省超过1.5万元——这正是县域与城配市场快速转向纯电的根本原因。
四、竞争走向:没有通吃者
展望2027年,三条路线大概率长期并存:柴油在海外与非限行地区仍是主力;纯电吃掉固定线路商用场景;插混承接乘用化与越野需求;增程以“电站+低门槛电四驱”占据差异化生态位。变量来自比亚迪——SHARK已在海外累计销售突破7万辆,2026年正式并入方程豹序列并将登陆国内市场,主流玩家至此全部到齐。可以预期,新能源皮卡的竞争将从“有没有电”进入“谁的场景理解更深、谁的补能生态更全”的阶段。