


物流总费用19.5万亿,卡友却越来越不赚钱,为什么?
 2026-11-10 11:31:40
评论 57
——从成本、收益和风险三本账,看货运行业的降本红利流向
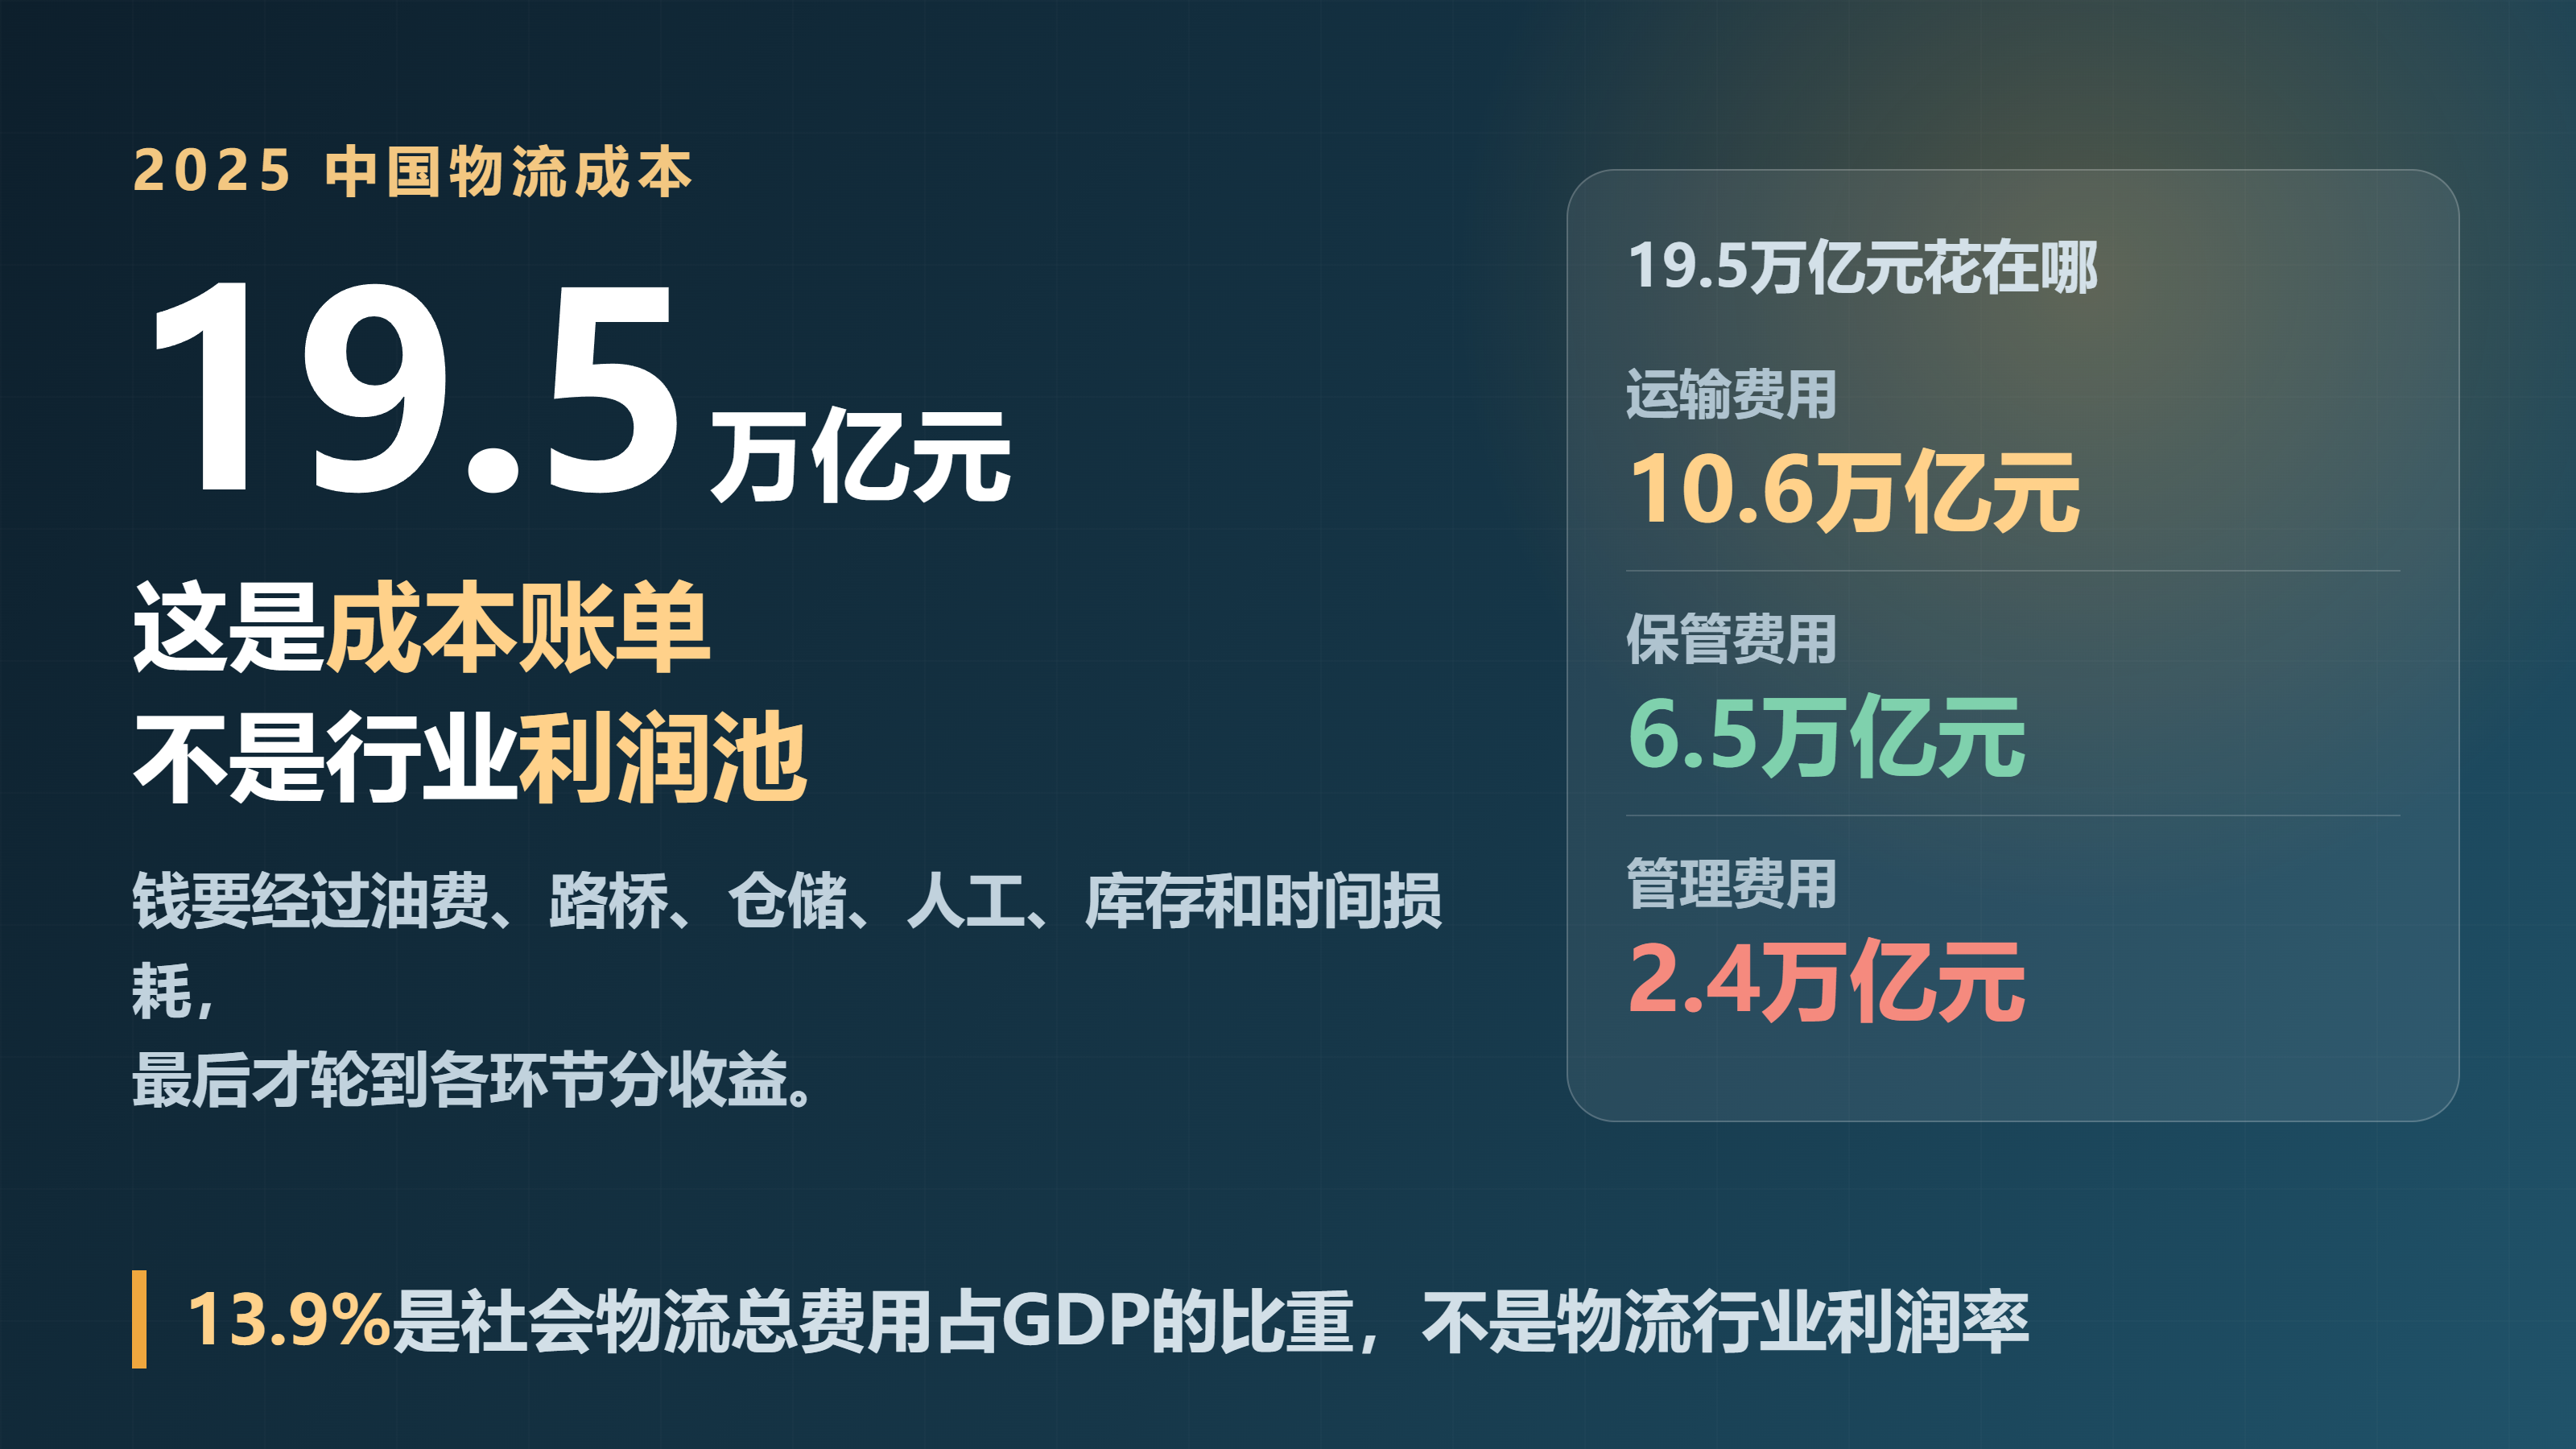
图1 19.5万亿元是成本账单,不是可以任意瓜分的利润池
兄弟们,我是涛哥。
2025年,中国社会物流总费用达到19.5万亿元,其中运输费用10.6万亿元、保管费用6.5万亿元、管理费用2.4万亿元;社会物流总费用与GDP的比率为13.9%,首次降到14%以下。
这组数据说明,我国物流运行效率和成本控制水平在持续改善。但宏观指标改善,不能直接推导出每一个运输经营者的利润也在改善。
因为从社会物流总费用,到卡友口袋里的收入,中间还隔着运价形成、合同结算、成本传导和风险分担等一系列机制。
所以,今天真正要回答的,是两个问题:
物流系统省下来的成本,到底是不是真正消失了?
如果没有消失,它又被重新分配给了谁?
这也是货运行业最拧巴的地方。账单大,不等于利润多;效率提高,也不等于一线自动受益。
要看懂这件事,得算三本账。
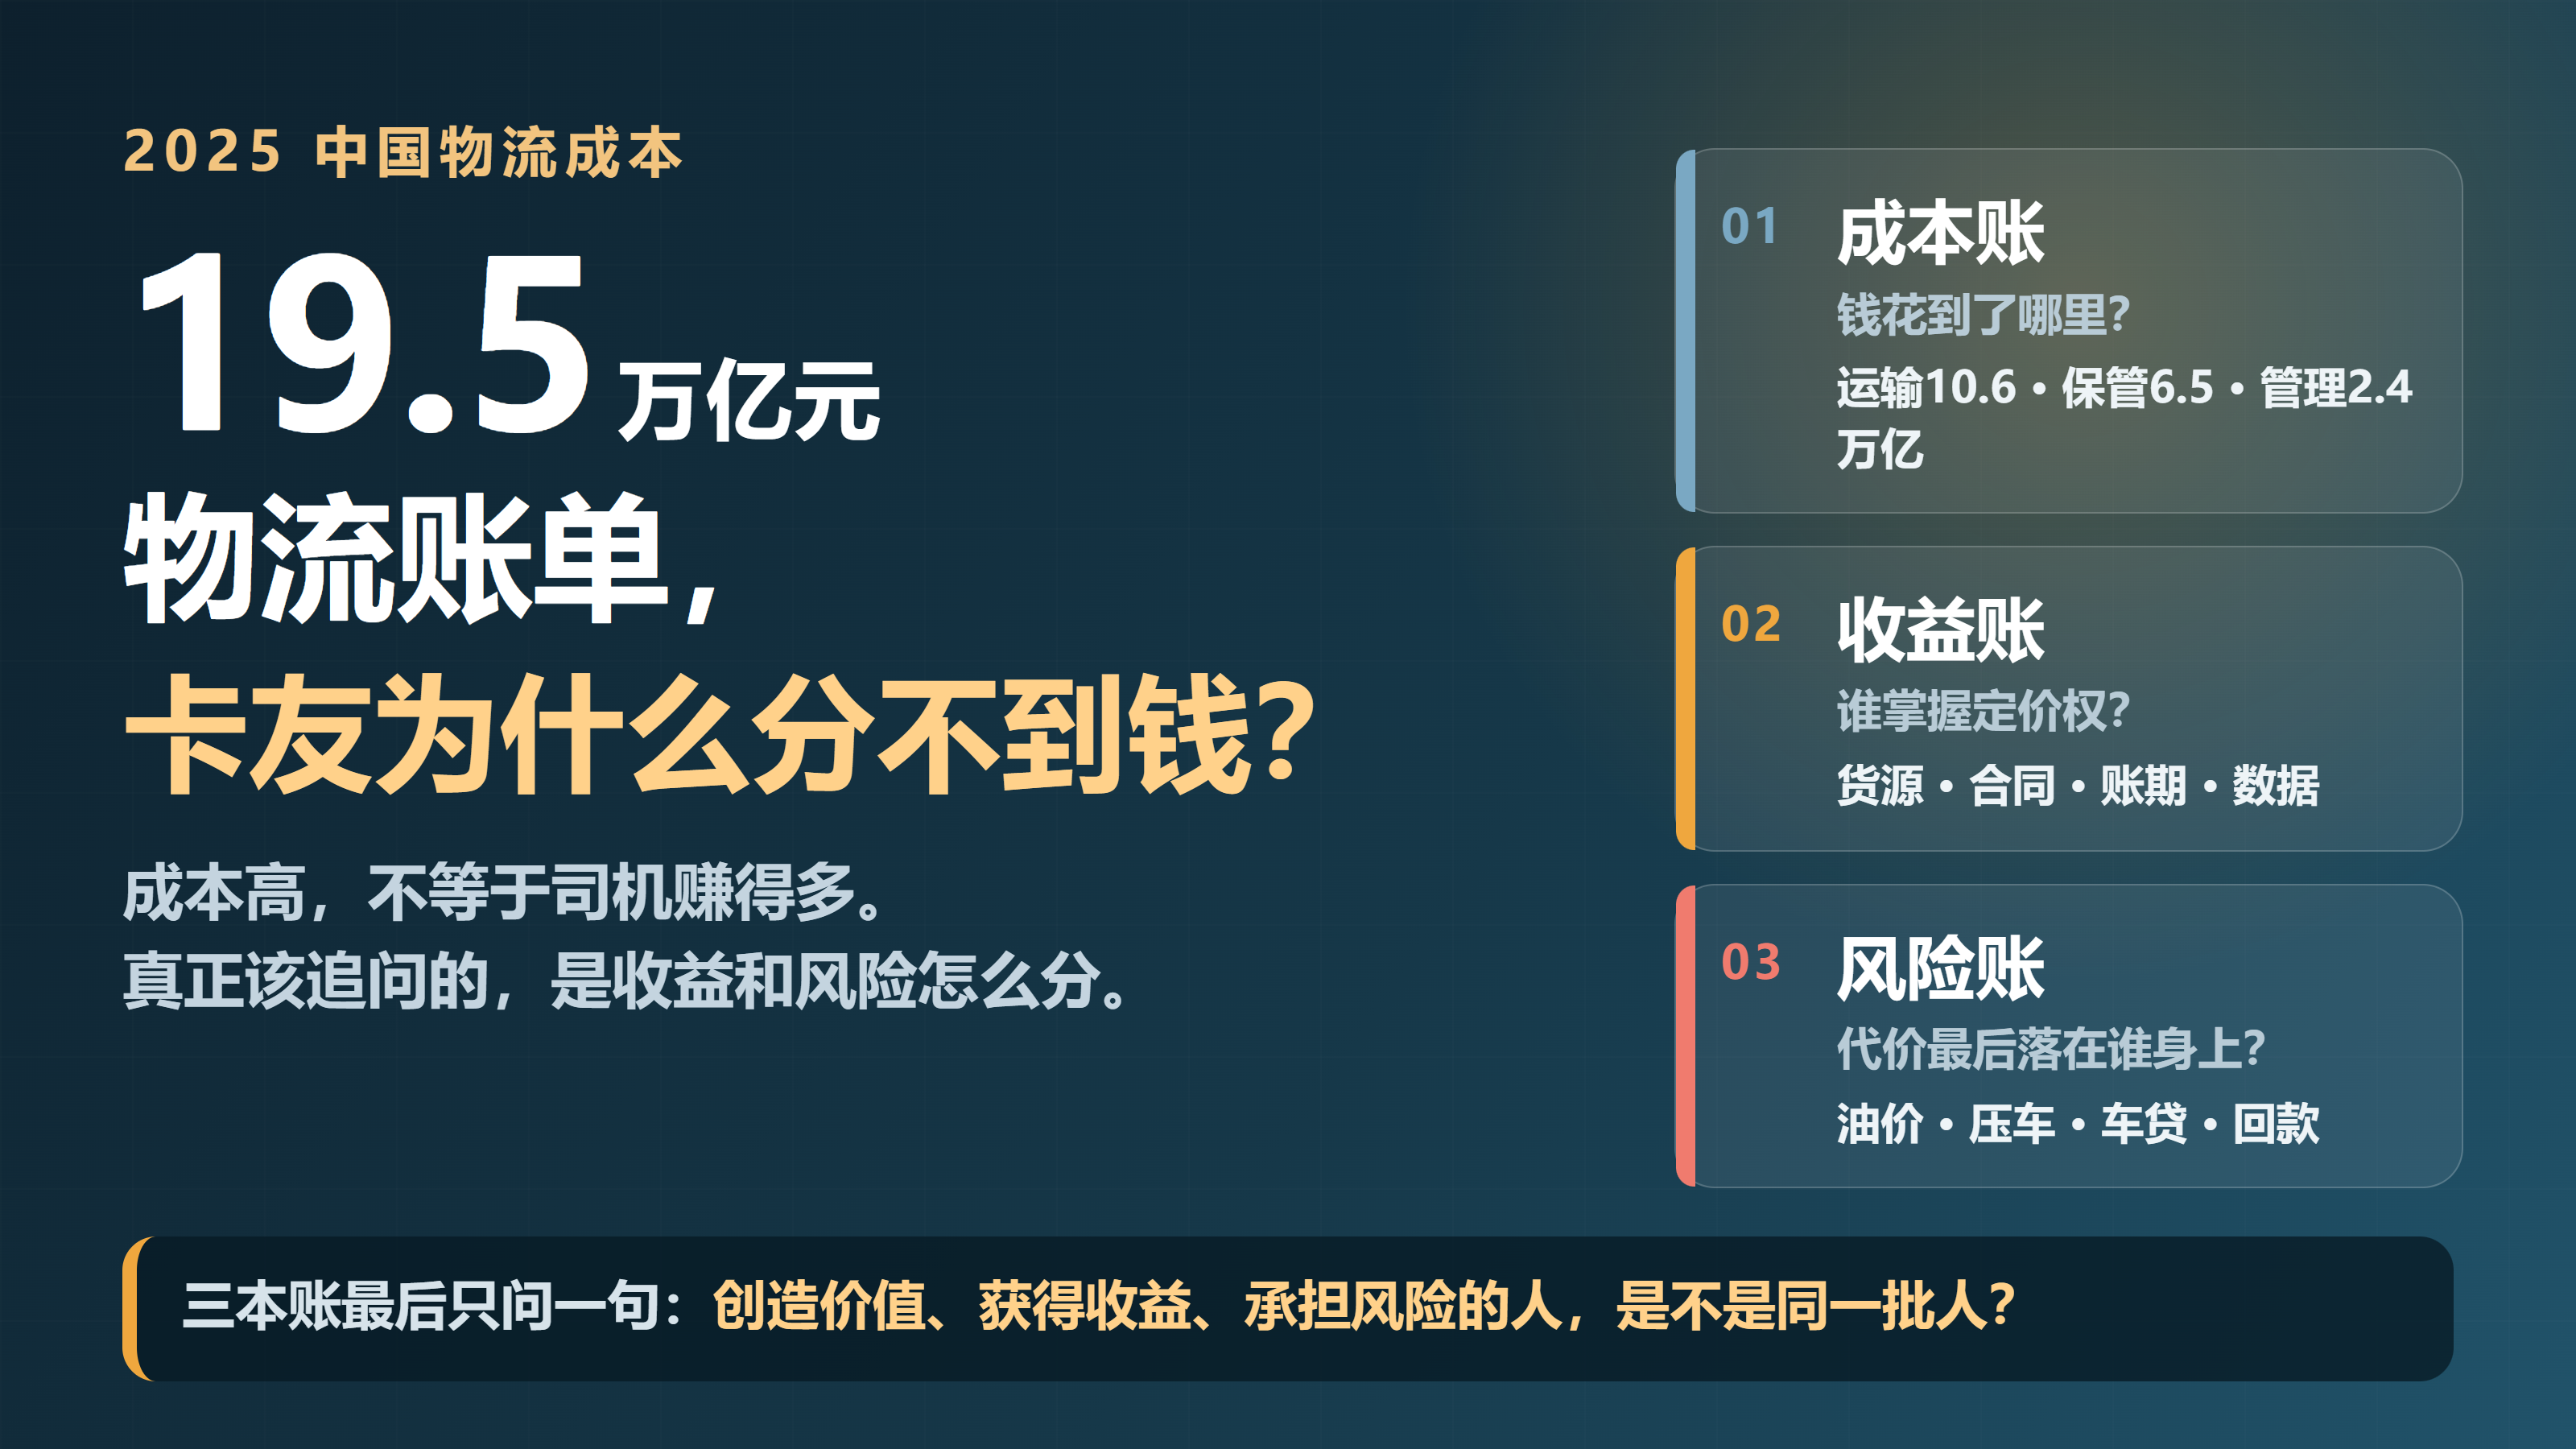
第一本账:19.5万亿元是成本账单,不是利润池
看到19.5万亿元,很多人第一反应是:物流行业一年花这么多钱,肯定有人在中间赚翻了。
这个判断并不成立。
先把几个口径分开:
19.5万亿元是社会物流总费用,不是物流行业利润;
10.6万亿元是运输费用,且不全是公路货运收入;
6.5万亿元是保管费用;
2.4万亿元是管理费用;
13.9%是社会物流总费用与GDP的比率,不是物流行业利润率;
14.3万亿元左右是物流业总收入,与19.5万亿元的统计口径不同,不能直接相减。
账单里的钱,大部分都变成了真实支出:油费、电费、路桥费、车辆购置与折旧、保险、维修、轮胎、仓储、人工、装卸和库存占用。
还有一部分,消耗在空驶、排队、压车、重复装卸和信息不对称造成的低效摩擦里。
一笔货从工厂到仓库,中间可能经过集货、分拨、区域仓和门店。每多一次装卸、多等一天、多一道单据,物流账单都会增加,但增加的钱不一定变成谁的高利润。
很多时候,它只是变成了车停着、货压着、人在等。
所以,第一本账的结论是:
物流总费用高,不代表全行业暴利,也不代表卡友没有创造价值。它说明这个系统里既有必要的运输成本,也有大量需要消除的时间和资源浪费。
第二本账:决定收益的,不只是谁掌握货源
一辆车跑完一趟货,钱要在多个环节之间分配。
货主支付运费,平台提供信息撮合、结算和信用服务,总包承担合同履约和组织责任,车队负责调度、维修和安全管理,车主投入车辆,司机提供驾驶劳动。
每一环都可能创造价值。问题不在于中间环节该不该赚钱,而在于五个更具体的问题:
1. 谁拥有定价权?
2. 谁制定交易规则?
3. 谁能把成本转嫁给下一环节?
4. 谁能够把风险转移出去?
5. 谁只能接受别人定好的价格和规则?
掌握货源、客户和订单,确实会带来优势。但货源集中并不自动等于利润更高。大型物流企业掌握合同,也要承担仓储、调度、人员、车辆、履约和坏账风险。
真正形成议价能力差距的,是一整套交易能力:
谁能决定价格和计价方式;
谁能设置账期和结算条件;
谁能定义等待、空驶、货损和延误责任;
谁能把油价、电价和人工变化传导出去;
谁掌握数据,并能据此调整调度和成本。
货运链条里的强弱,不只取决于谁手里有货,更取决于谁能够制定规则、控制成本传导,以及决定风险由谁承担。
更需要注意的是,不同“卡友”并不是同一种经营者。
个体散户自己买车、自己开,既赚运费,也承担车贷、保险、维修、折旧、空驶和事故风险。
夫妻车往往两个人轮流开车、记账和找货,少了一笔工资,也把两个人的劳动和家庭现金流都投进了车里。
职业司机拿工资或绩效,通常不直接承担车辆购置和折旧,但可能面对低底薪、长途超时、考核扣款、社保不足和休息时间被压缩等问题。
车队司机背后有企业组织,车辆和部分经营风险由车队承担,但收入仍受到线路、班次和管理规则影响。
所以,不能把“司机、车主、车队经营者”混成一个人,也不能简单得出“中间商都在剥削”的结论。
更准确的判断是:
在同样的运输合同里,谁掌握订单、规则和结算权,谁就更容易拿走收益主动权;分散的个体运力,往往只能接受被反复压低的边际价格。
运价并不总是按“成本加合理利润”形成。在车多货少、服务同质化严重的时候,报价会被压到接近“这一趟还能不能跑”的临界点。
不是卡友不会算成本,而是有人比他更急着出车,有人比他更不敢空着回去。
这不是司机没有创造价值,而是创造了运输价值,却没有足够的定价权。
第三本账:收益和风险,是否落在了同一批人身上?
收益分配只是前半本账,后半本账是风险。
物流企业获得合同和稳定客户,平台获得服务入口,总包获得组织管理收益,车队获得调度和资产收益。这些收益并非凭空而来,很多都对应着真实服务。
但风险呢?
至少有三类风险,经常被压到最末端。
第一类:市场风险
货源减少、运力过剩、回程空驶、油价和电价波动,最后都会影响运价。
上游企业可以调整采购、更换承运商,平台可以调整订单价格适应市场。已经把钱投进车里的个体车主却很难立刻退出。车贷不能停,保险不能停,折旧每天都在发生。
市场好的时候,收入未必全部归车主;市场不好的时候,固定成本却要车主自己承担。
第二类:合同风险
压车有没有等待费?装卸延误谁来承担?回单丢失怎么算?货损责任怎么认定?油价上涨能否触发运价调整?运费多久结算?
这些问题没有写清楚,风险就不会消失,只会从强势一方滑到弱势一方。
比如货主压车三天。对货主来说,可能只是仓库排期变化;对司机来说,三天里车辆不能接新单,吃住都在车上,车贷和保险却一天都不会停。
如果合同里没有等待费,这三天的时间成本就被默默记到了司机账上。
第三类:资产和金融风险
自雇车主最怕的,不是某一趟没赚钱,而是收入不确定,成本却高度刚性。
车贷是固定的,保险是固定的,维修和轮胎迟早要花钱,车辆折旧每天都在发生。可这个月的货源、运价和回款却完全不确定。
所以,有些卡友明明一直在跑、流水也不低,最后手里却没剩下多少钱。不是不会算账,而是账单结构从一开始就没有给他留下多少安全边际。
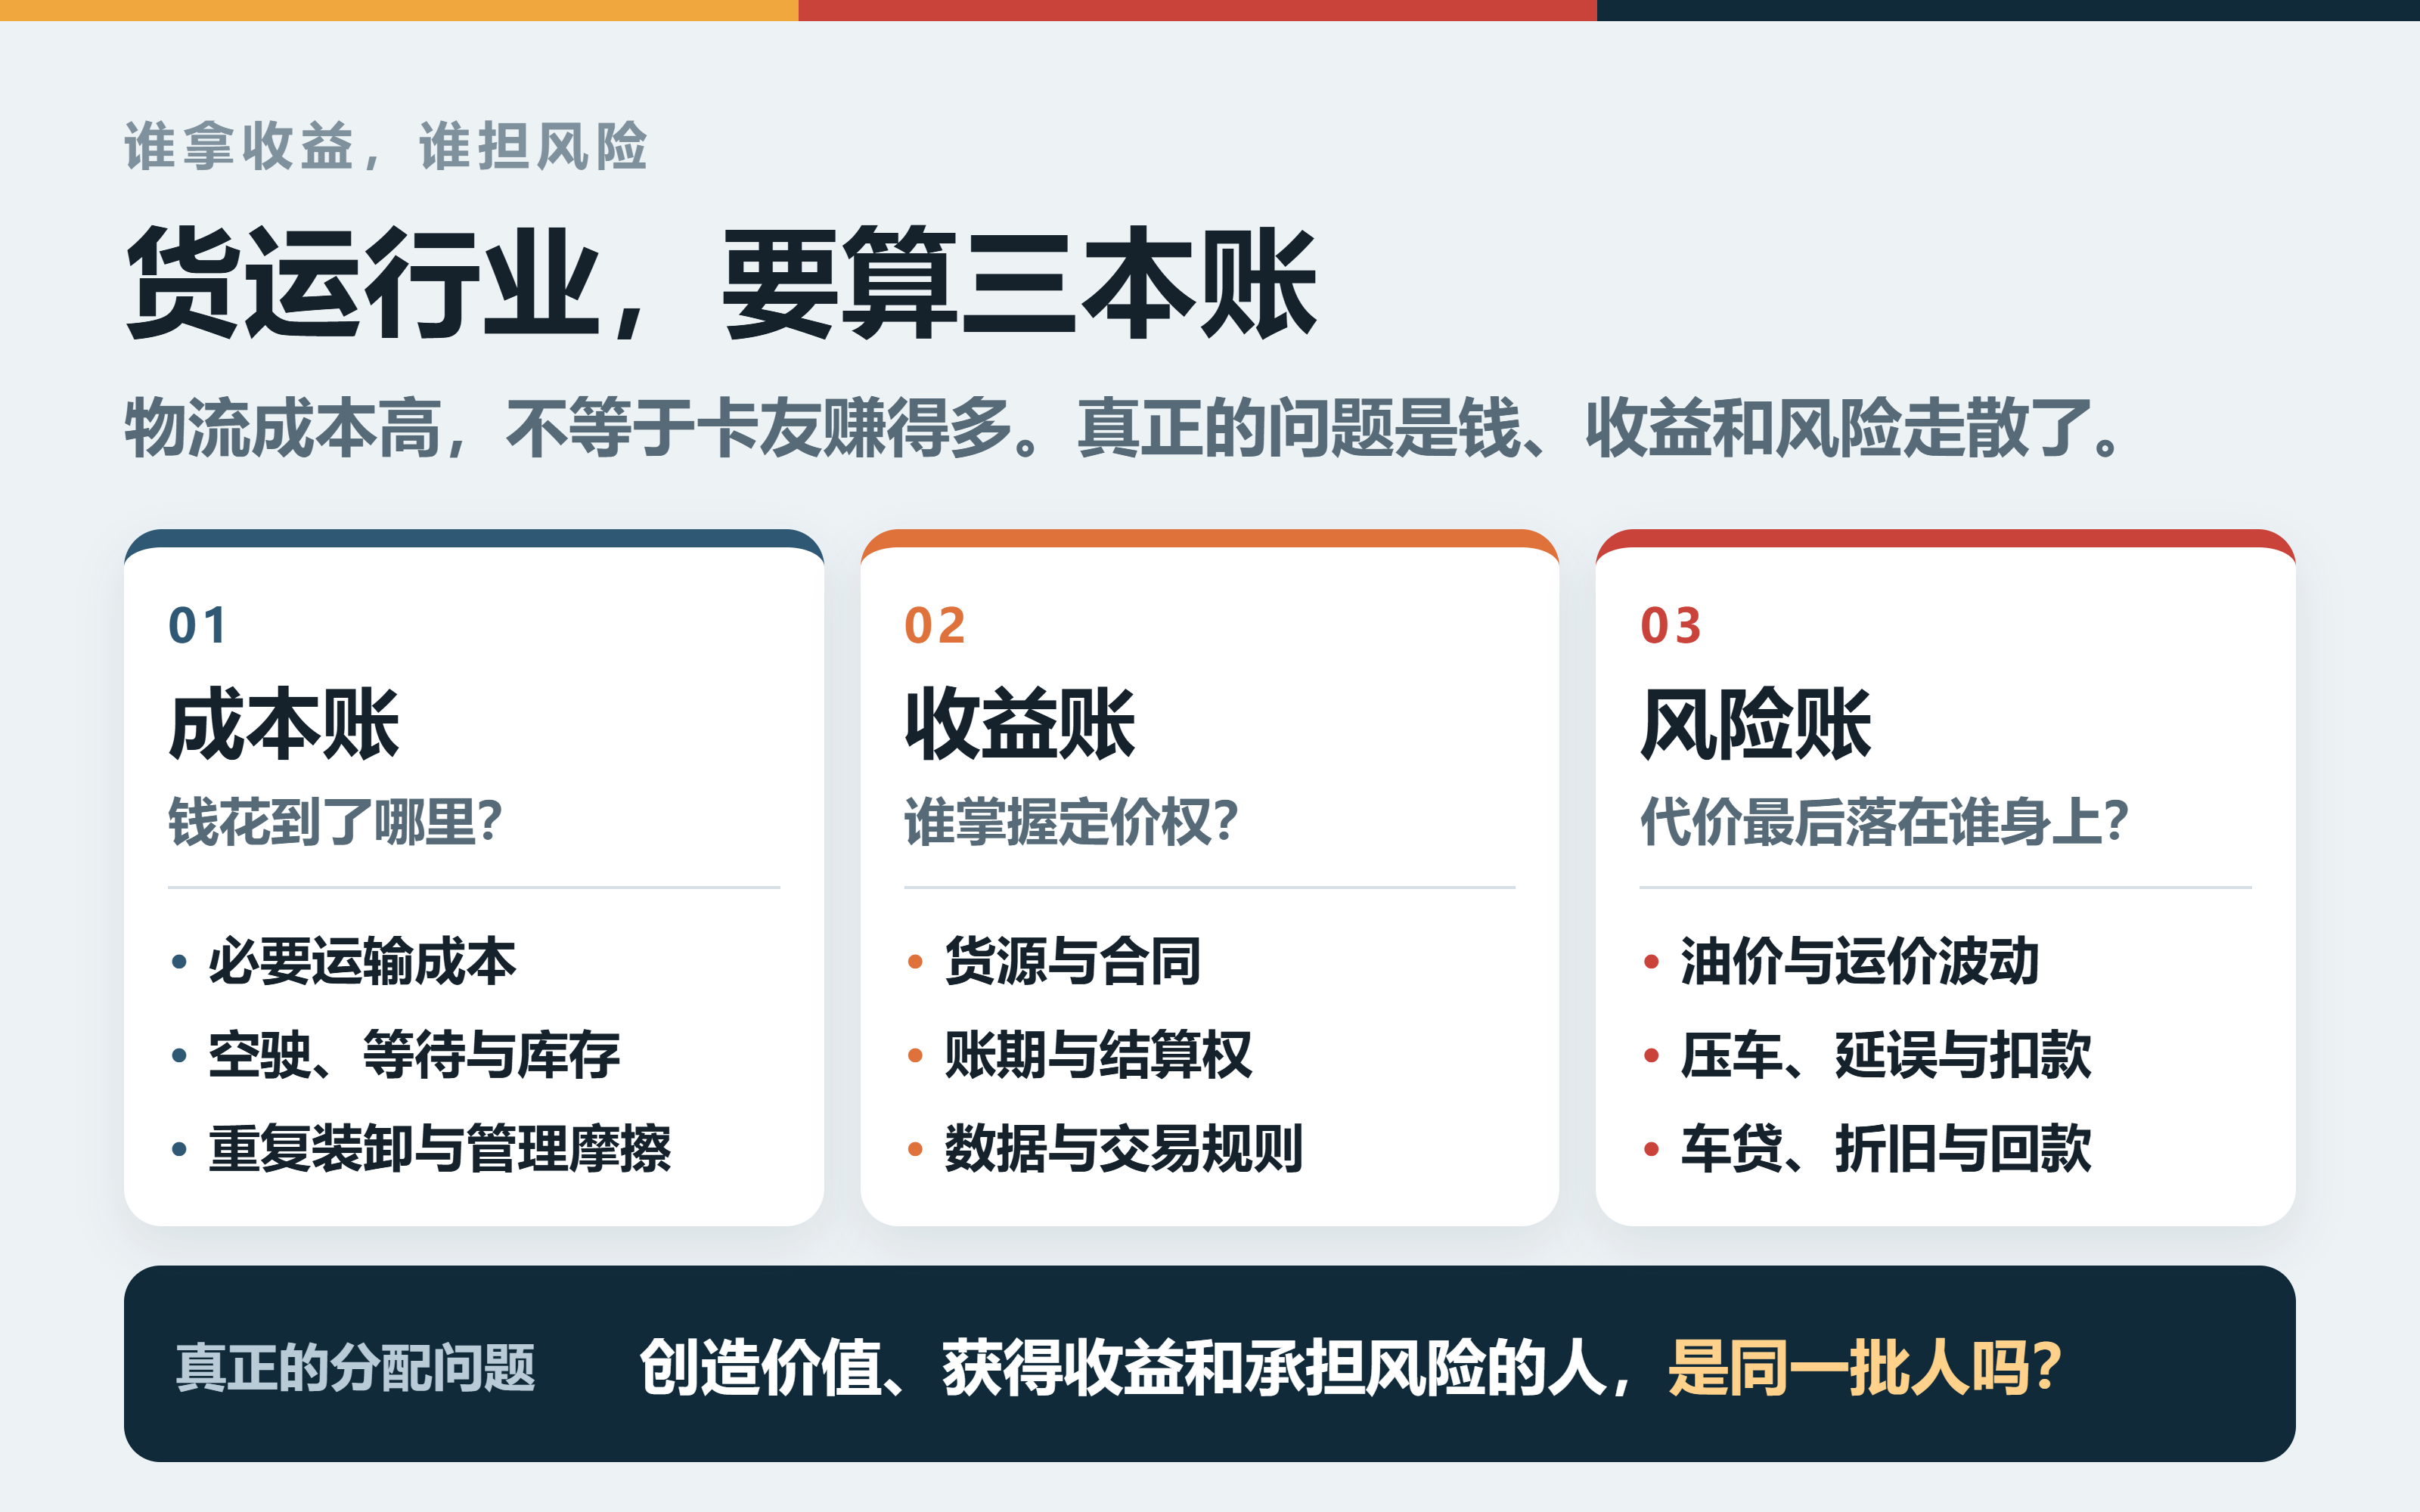
图2 从成本、收益与风险三本账看降本红利流向
为什么风险总会流向末端?
不是某一家企业特别坏,而是四个机制同时起了作用。
第一,运力供大于求。大量个体车辆争夺有限货源,报价容易往下走。
第二,经营高度分散。单辆车很难和货主、平台或大车队平等议价,也难以独自获得稳定合同和回款保障。
第三,交易规则不对称。货源方掌握合同、结算和扣款权,司机对免费等待、异常费用、货损认定和回款周期往往只能被动接受。
第四,成本传导不顺畅。油价、电价、路桥和人工变化时,成本未必能及时反映到运价里。
这四件事叠加起来,就形成了一种非常典型的不对称结构:
对自雇车主和小规模经营者来说,车辆是重资产、长周期、难退出的;司机的时间也会被等待和空驶固定消耗。可货源和运价却是流动的,随时可以重新竞价。
上游可以换承运商,个体车主却很难在一夜之间卖掉车、还完贷、离开行业。
所以,风险流向末端,并不一定是因为末端效率最低,而是因为末端议价能力最弱、退出成本最高、风险最容易转移过去。
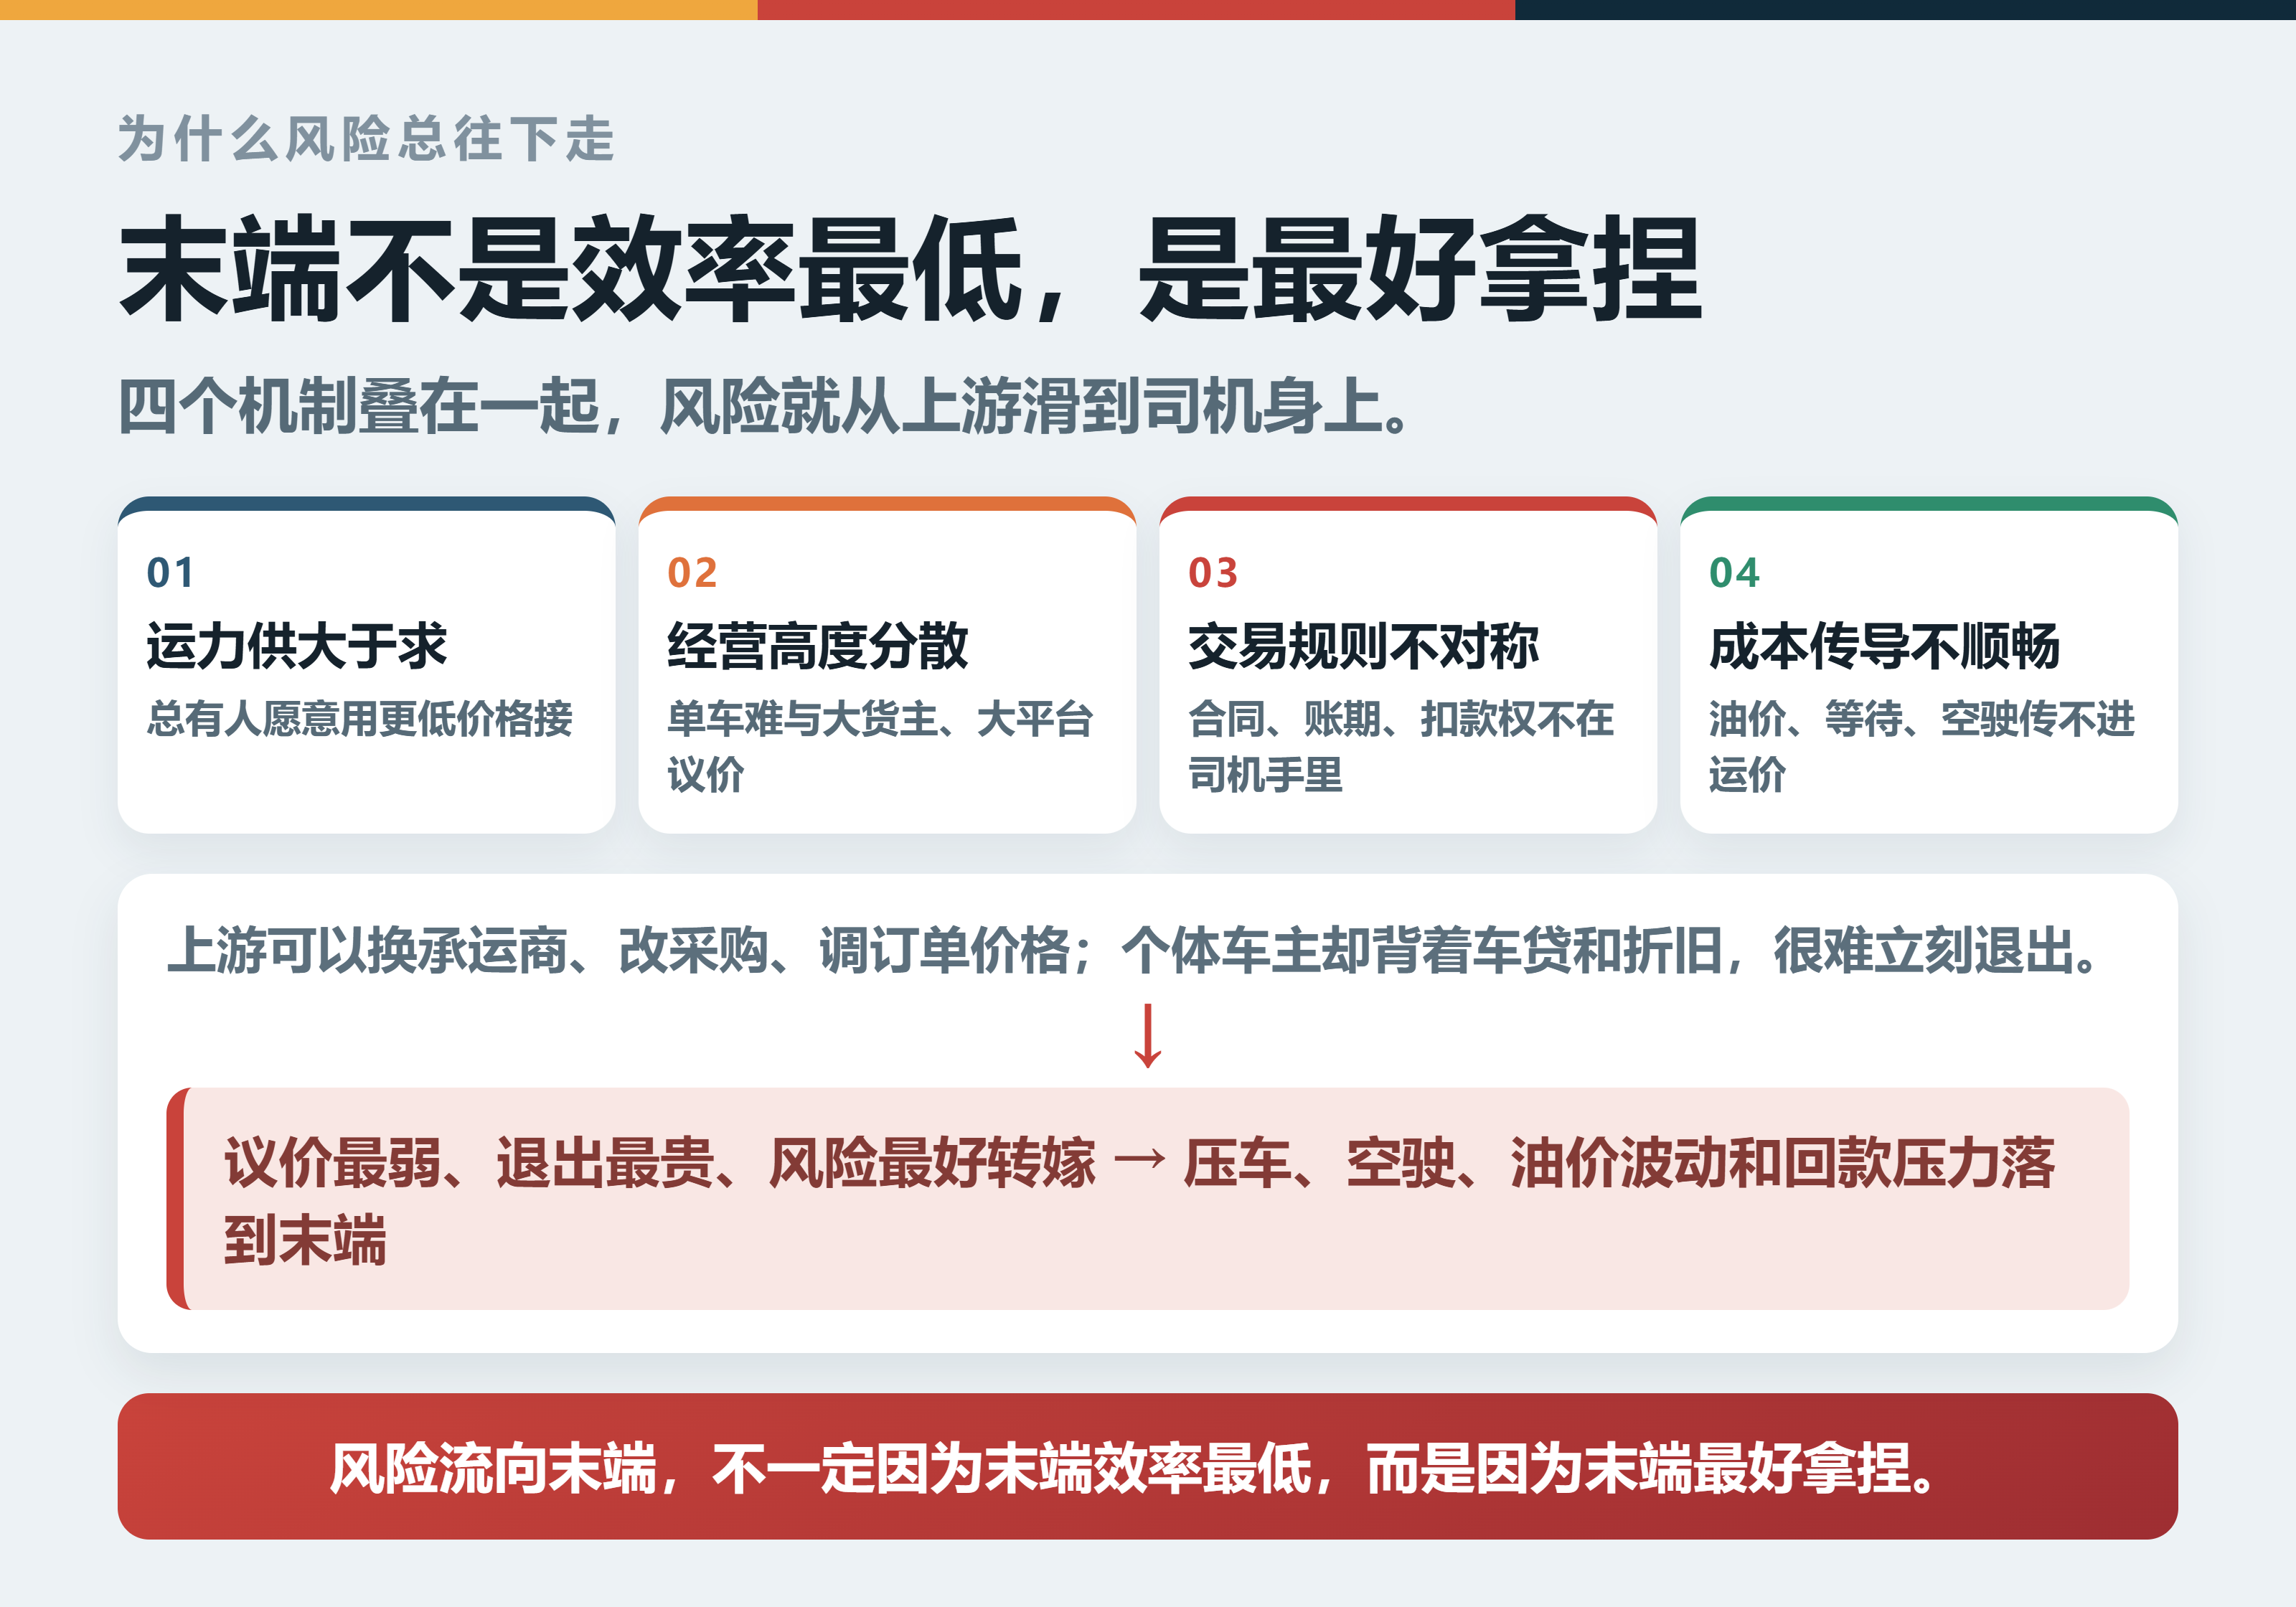
图3 风险为什么总会流向议价能力最弱的一端
降价不等于降本,压低运价也不等于提高效率
这里还需要区分两个很容易被混在一起的概念:
降低运输价格,不等于降低物流成本;降低某一个环节的成本,也不等于降低整个供应链的成本。
货主要求承运商降低5%的运输价格。对货主来说,运输采购成本确实下降了。
但如果车辆没有减少空驶,装卸效率没有提高,等待时间没有缩短,整个物流系统消耗的油、电、时间、人力和道路资源并没有减少。
这5%,只是从承运商的收入转移到了货主的采购成本里。
更合理的降价,可能来自技术进步、运力组织优化、减少空驶、提高装卸效率或降低库存。那是真实效率改善。
单纯压低报价,则是价格转移。
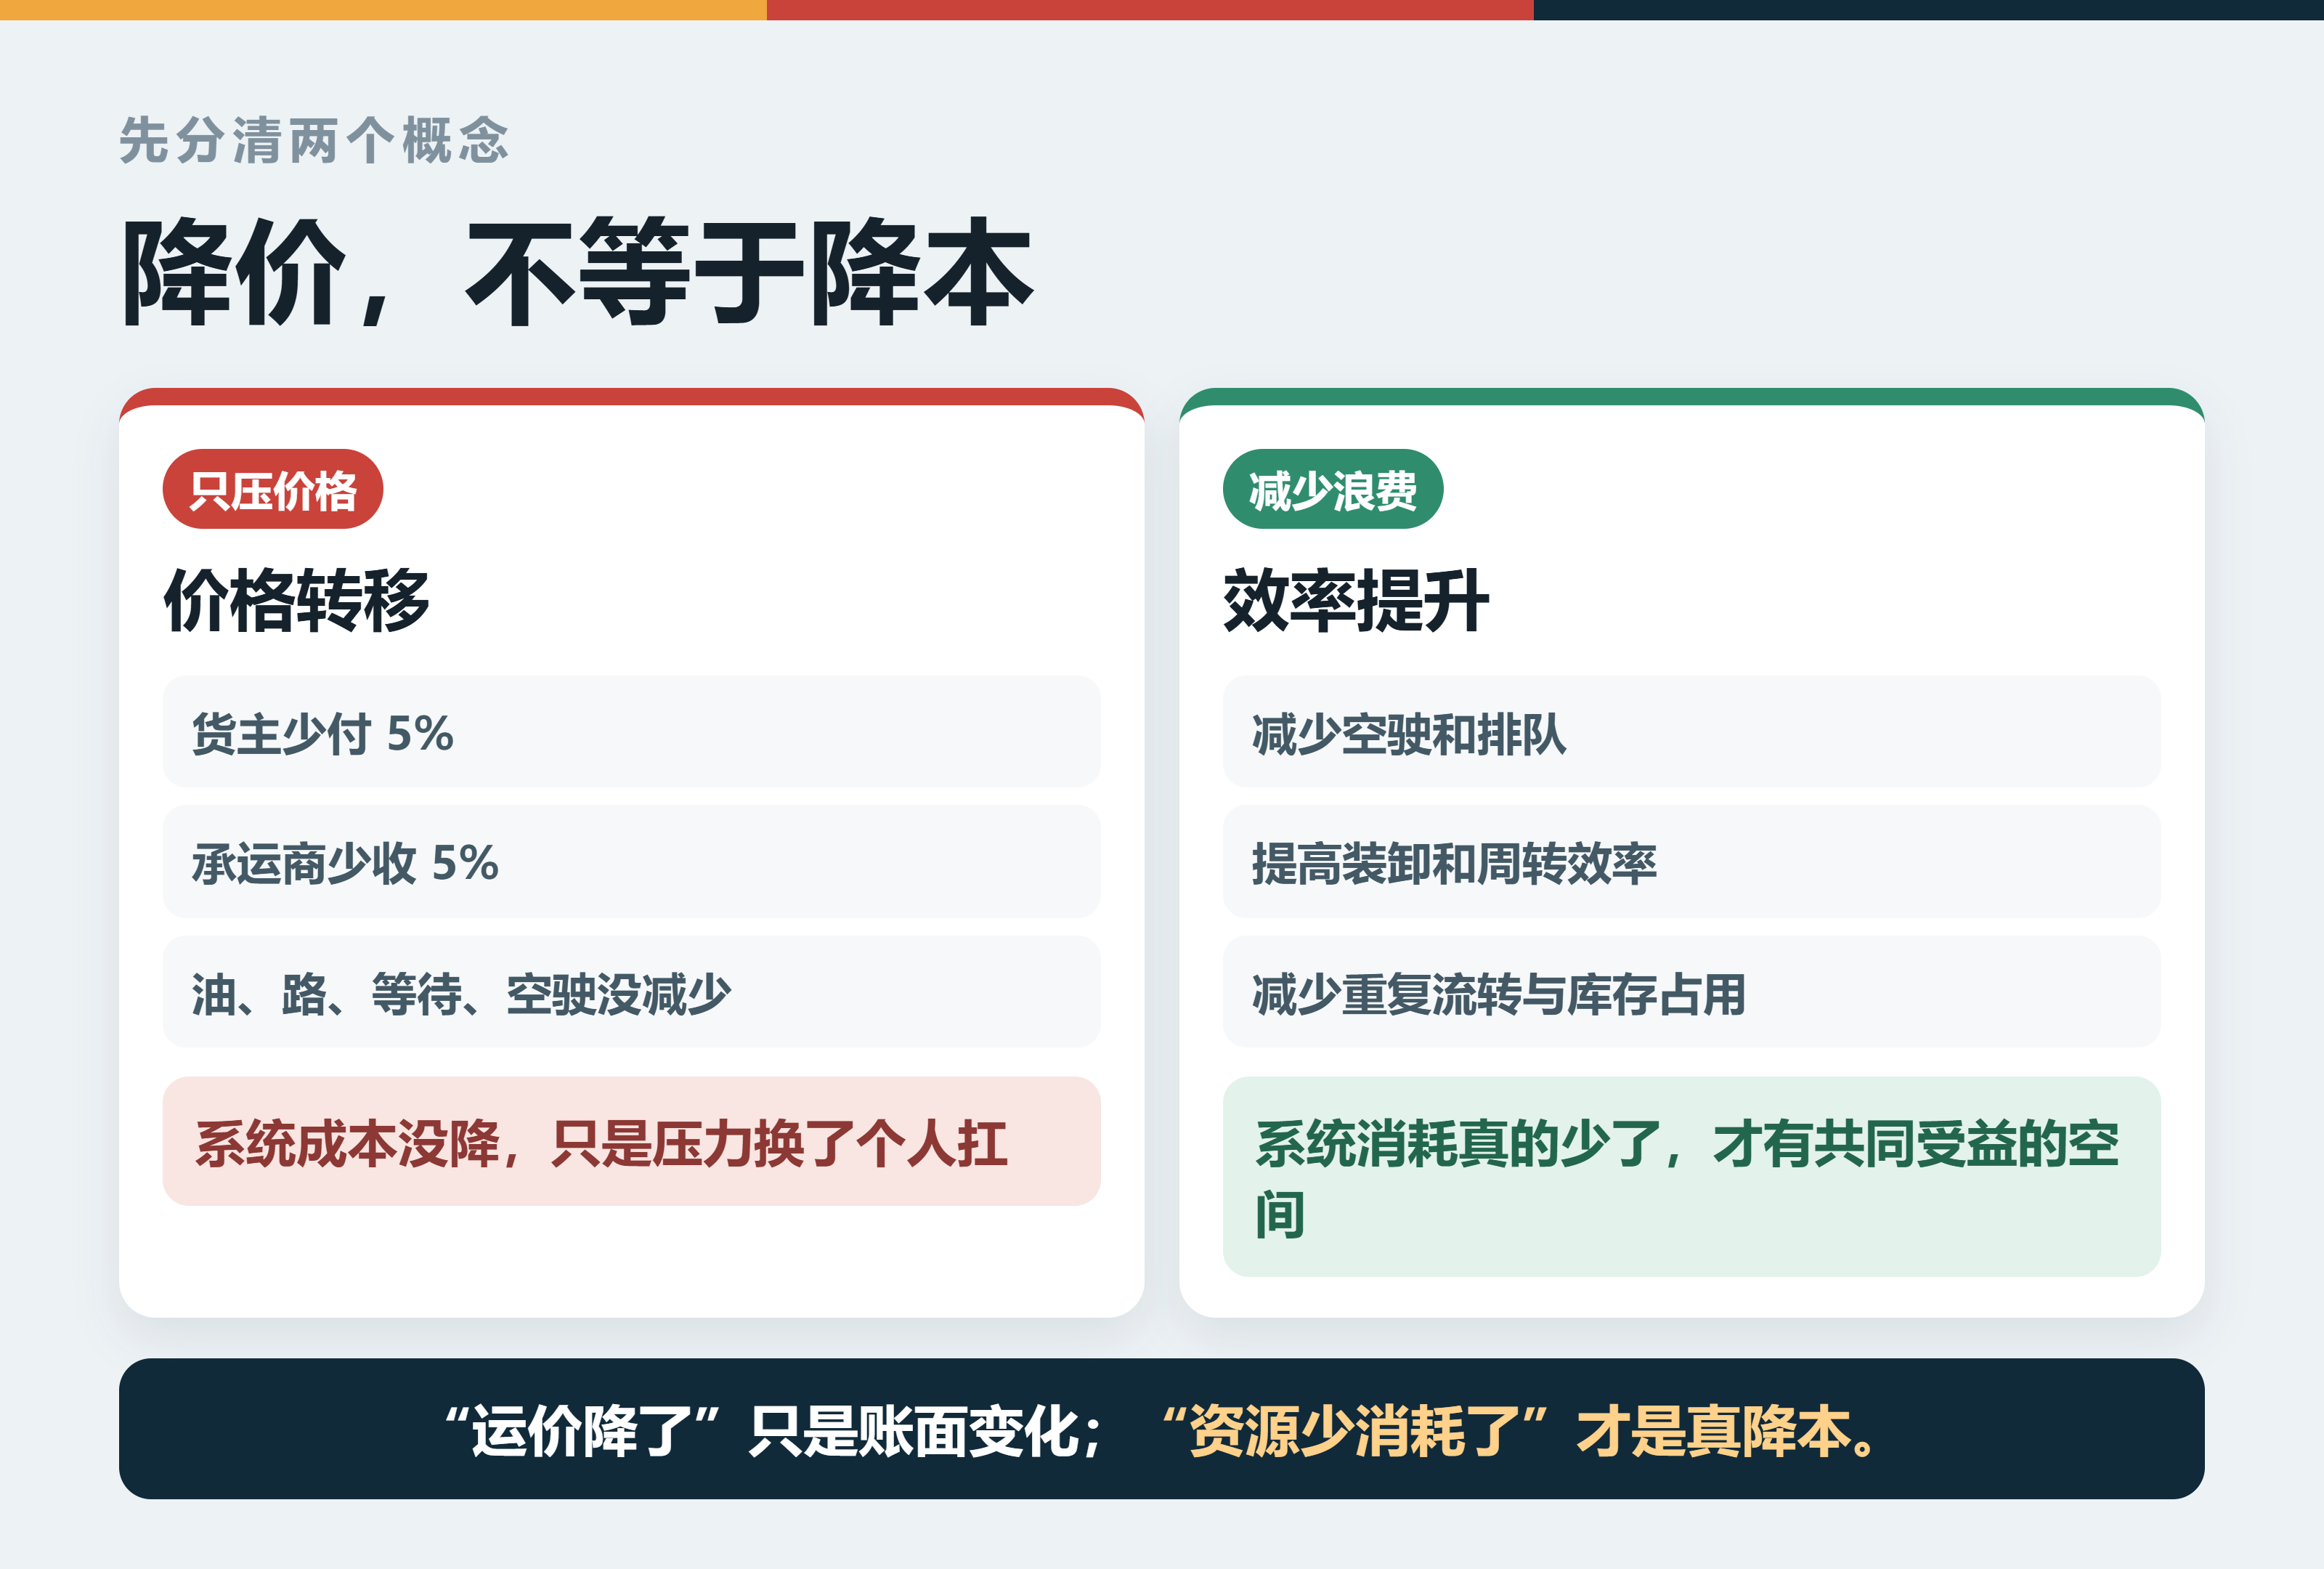
图4 降价不等于降本:价格转移与效率提升的区别
两者表面上都表现为“物流降本”,实际结果完全不同:
价格转移,会让某一个环节的账面成本变低,但整个行业可能没有变健康;
效率提升,会减少整个系统的无效消耗,有机会让各方共同受益。
如果价格形成、合同条款和风险分担规则不变,效率提升也可能只改善上游的成本表,不改善司机的收入表。
破局:卡友能做什么,行业必须改什么?
先说卡友自己能做的三件事。
1. 算清真实保本线
不要只算油费、电费和过路费。保险、维修、轮胎、保养、折旧、车贷、空驶概率和等待时间都要算进去。
只看“这一趟有没有现金进账”,很容易用未来的维修和折旧,补贴今天的低价单。
| 成本类别 | 经营账本里至少要覆盖什么 |
|---|---|
| 变动成本 | 油费或电费、路桥费、装卸费、临时停车和补能成本 |
| 固定成本 | 车贷、保险、保养、维修、轮胎、年检与车辆折旧 |
| 时间成本 | 空驶、排队、压车、装卸延误、回单等待 |
| 交易成本 | 平台或信息服务费、账期占用、货损争议、管理成本 |
表1 一趟运输至少应覆盖的经营成本
2. 把口头约定尽量变成证据
装货时间、卸货时间、压车原因、额外等待、回单要求、货损情况,尽量留下聊天记录、照片或书面确认。
不是因为每个货主都会赖账,而是发生争议时,证据就是弱势一方仅有的谈判筹码。
3. 尽量提高经营的稳定性
单打独斗的现货竞价最容易被压价。稳定货主、固定线路、车队合作或司机互助组织,至少能把“每趟重新赌一次”变成更可预期的经营。
但只要求卡友“更努力、更会算账”,并不能解决结构问题。
行业真正需要补的,是四套规则:
1. 运价和成本信息更透明,交易双方都能看到真实成本构成;
2. 合同明确免费等待时长、超时费、装卸延误、货损责任和回款周期;
3. 建立油价、电价等成本变化的合理联动机制;
4. 对拖欠运费、恶意压价、虚假货源和无依据扣款,形成可执行的申诉和惩戒机制。
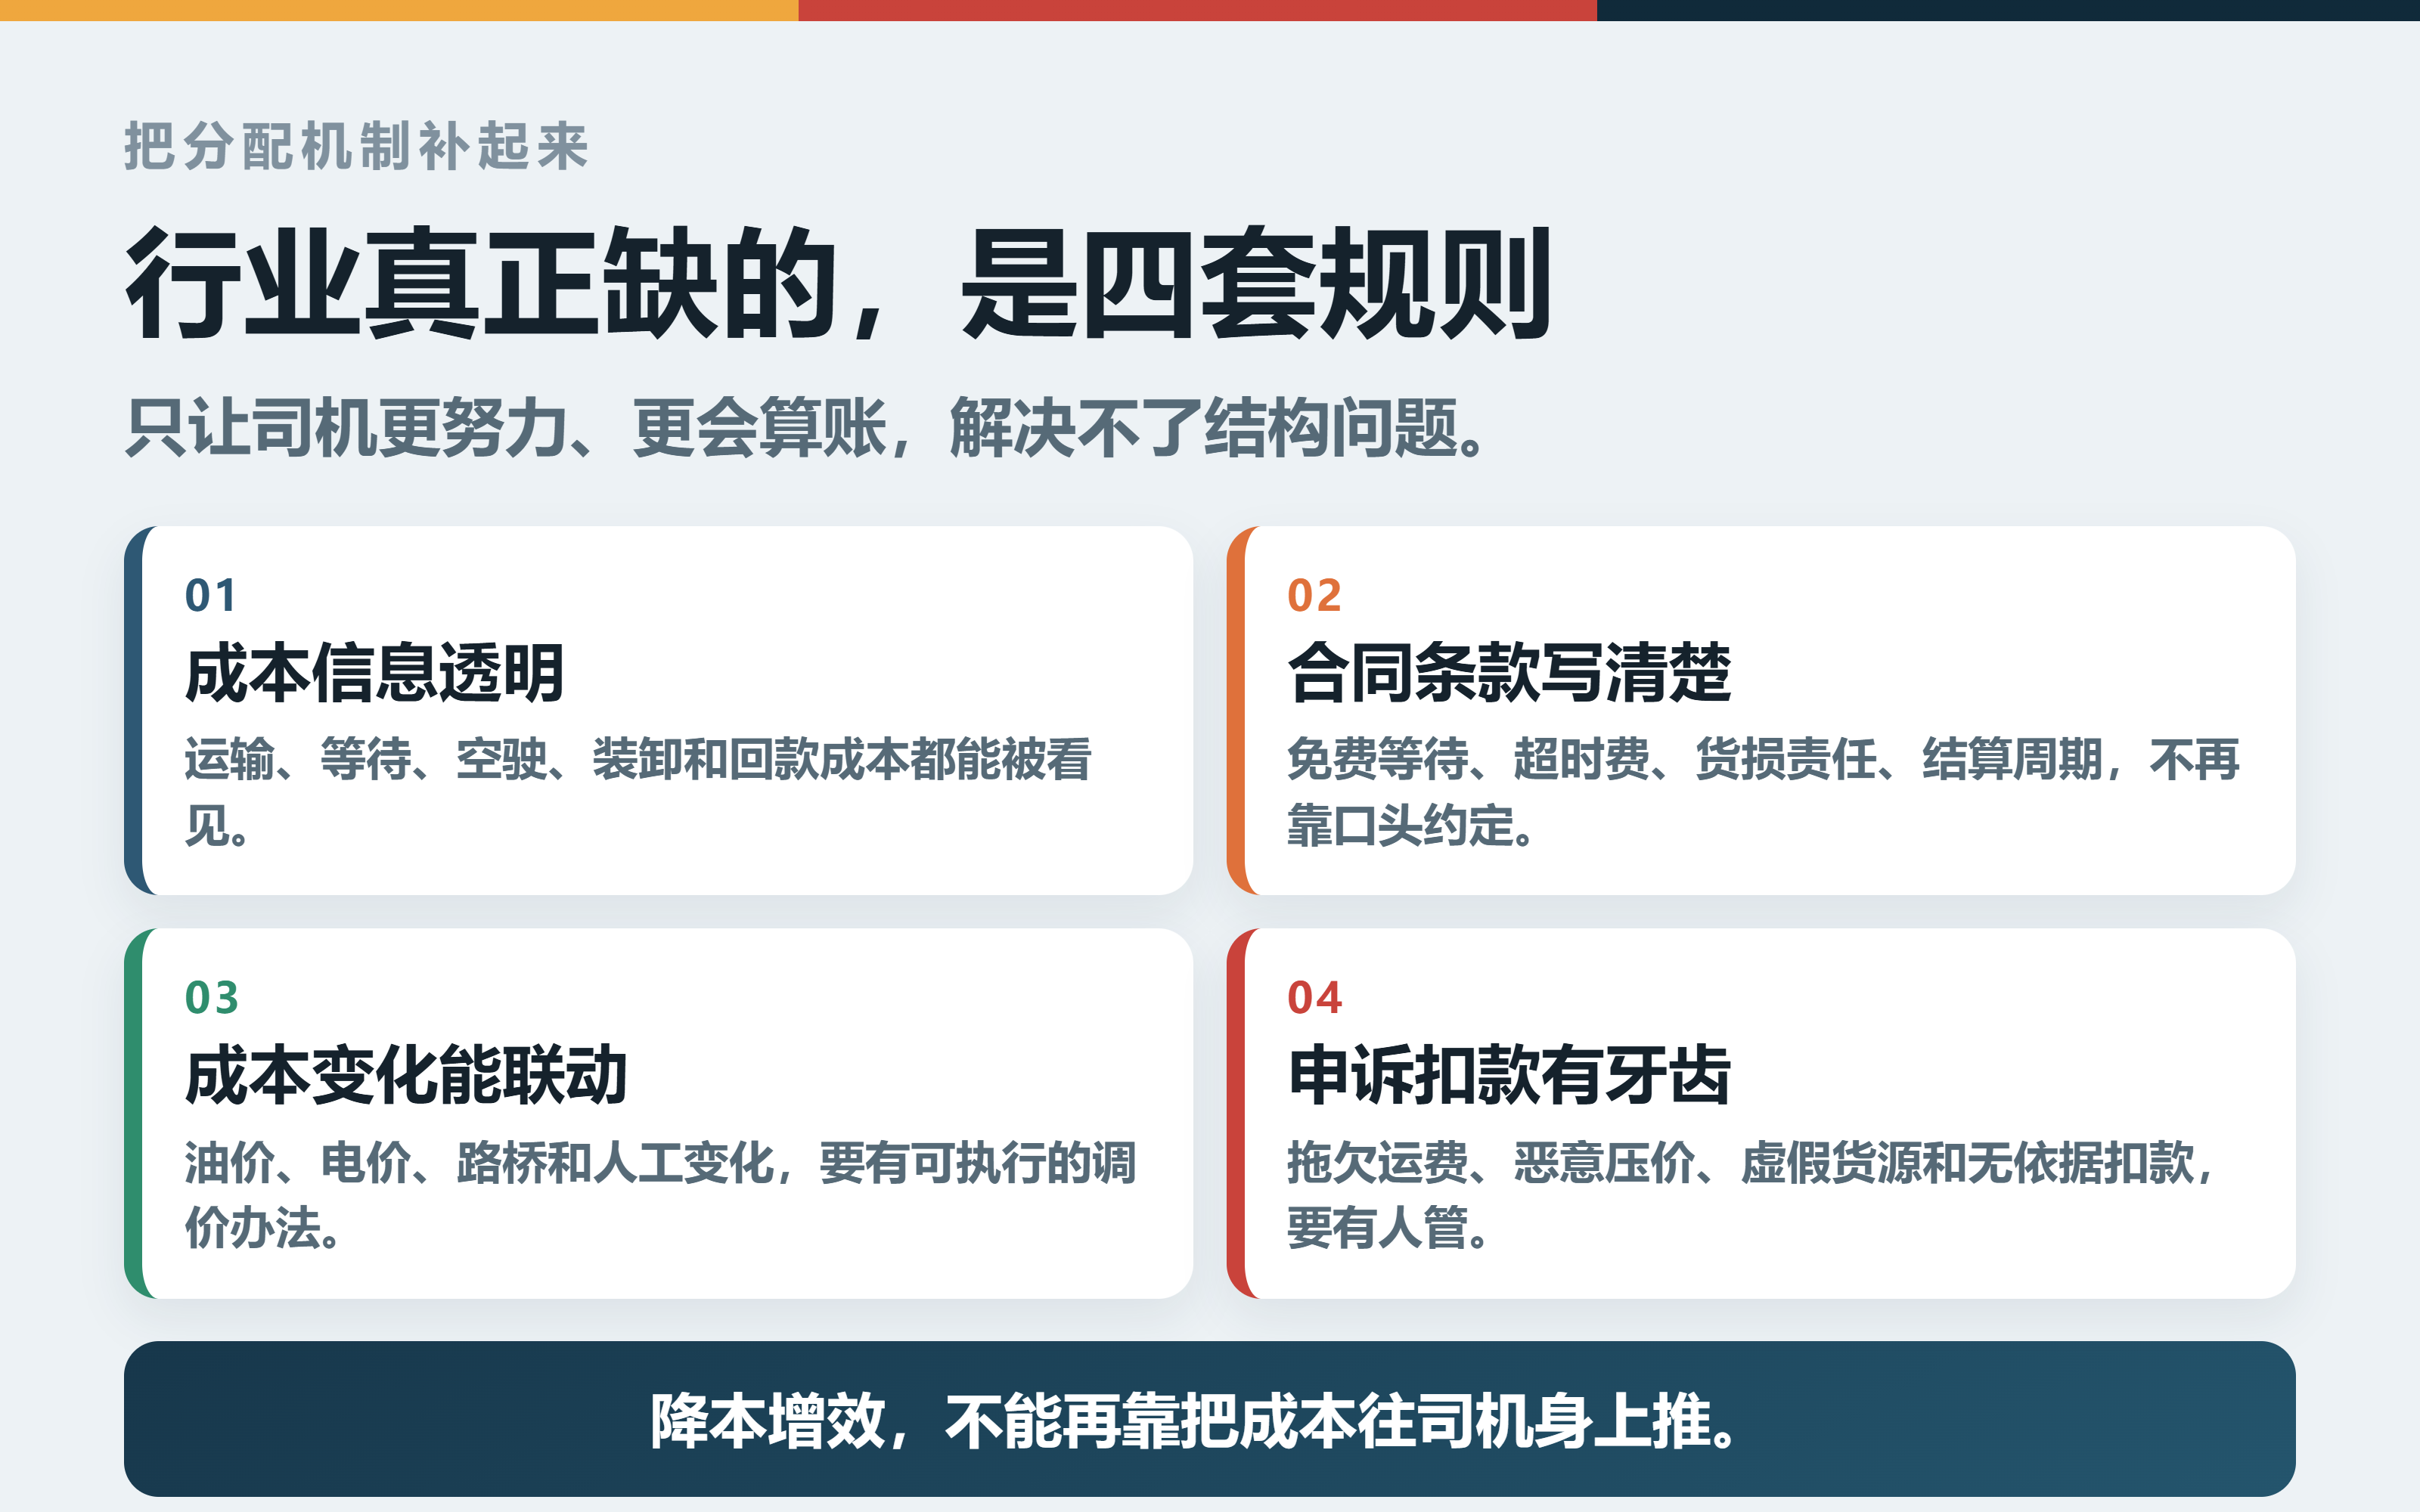
图5 行业需要补上的四套规则
只有这些规则建立起来,“降本增效”才不只是压低运输环节的价格,而是减少真正没有价值的空驶、等待、空仓和重复流转。
最后一句话
19.5万亿元不是一块等着大家去分的蛋糕,13.9%也不是货运行业的利润表。
货运行业真正的问题,不是简单地“钱不够多”,而是:
创造价值的人、获得收益的人和承担风险的人,并不总是同一批人。
宏观效率改善当然值得肯定。但如果一线承运者长期拿不到与劳动、资产和风险相匹配的回报,这种效率就很难变成行业的长期健康。
宏观的账越算越漂亮,末端的账越算越紧——这不是卡友不会算,是规则还没把他们的成本算进去。
兄弟们,你们今年跑的线路,运价降了吗?遇到过最离谱的压车、扣运费或回款拖延是什么?你觉得跑一趟车,究竟哪一笔成本最容易被别人假装看不见?评论区里,咱们把真话说出来。
数据口径说明:2025年数据引自中国物流与采购联合会、国家发展改革委公开信息。13.9%为社会物流总费用与GDP之比,不是利润率;10.6万亿元运输费用也不等同于公路货运收入。