


燃气重卡跌超60%,新能源涨近70%!油气比价重写10月重卡销量
 2026-11-16 12:07:23
评论 22
同一张10月重卡销量成绩单,却劈出了中国商用车史上最刺眼的两道裂痕:一边是天然气重卡单月销量同比暴跌超60%,几乎腰斩再斩;另一边是新能源重卡同比狂飙近70%,在寒风中逆势爆单。
就在一年前,只要气价一松动,西北、华北的经销商门口就排满抢购大马力燃气牵引车的卡友;而如今,展厅里的燃气现车开始积压,反倒是隔壁新能源重卡的交付区车水马龙。
短短十二个月,冰火倒转。
问题来了:同样是跑在公路上的赚钱工具,为什么卡友和车队老板在10月集体对燃气重卡踩下了急刹车?油气比价的微妙变化,究竟是如何一刀砍断燃气重卡回本账的?而暴涨近70%的新能源重卡,又凭什么在这个节骨眼上接过了重卡市场的增长大旗?
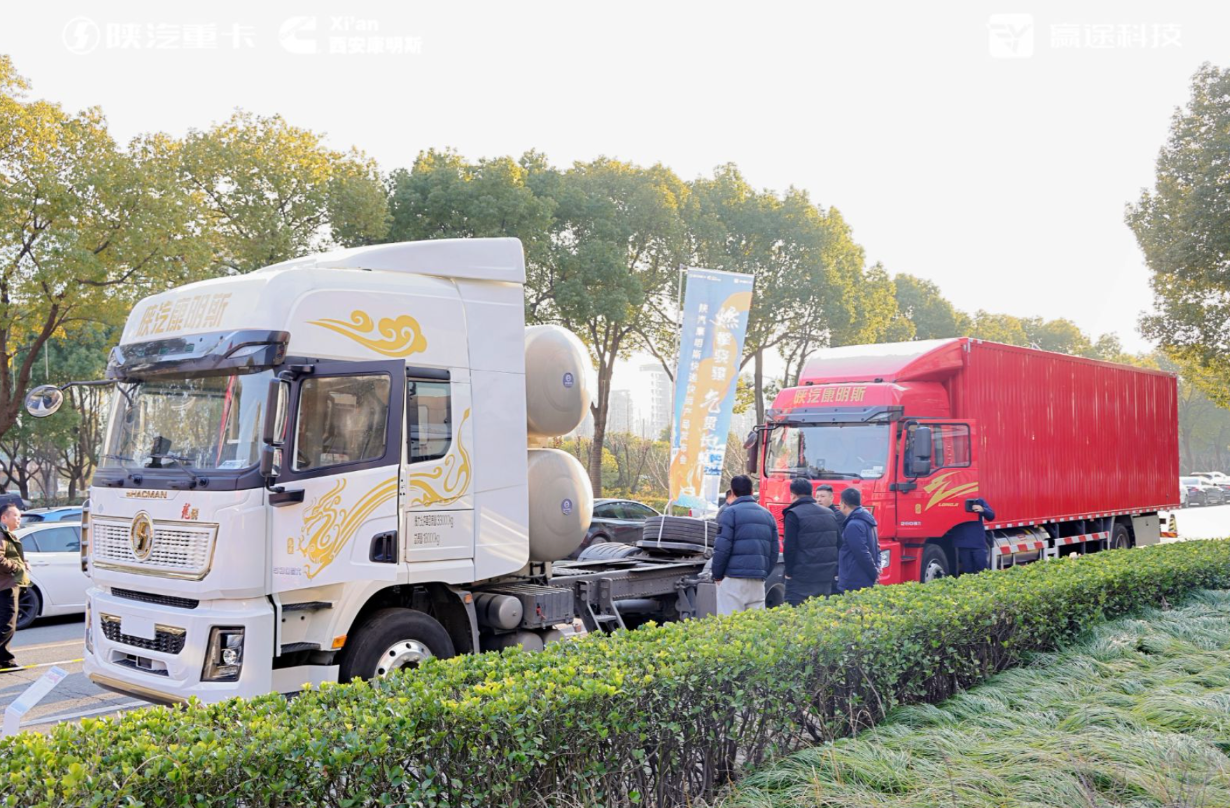
一、油气比价跨过生死线:差价一缩水,燃气车瞬间不香了
在卡车e族看来,商用车市场从来没有无缘无故的爱,也没有无缘无故的恨——卡友所有的买车决策,本质上都是对燃料差价与购车溢价的冷酷精算。
过去燃气重卡之所以能横扫干线,靠的是一条铁律:只要油气比价,LNG零售价与0号柴油零售价之比稳稳压在0.65以下,一台比同马力柴油车贵出5万到8万元的燃气重卡,一年跑15万公里就能把购车差价全部赚回来,第二年往后全算纯利。
但进入2026年四季度,随着采暖季前夕气源成本波动、终端加气站价格抬升,而同期国际原油与国内柴油价格保持相对温和,多地油气比价迅速攀升至0.75甚至突破0.80大关。
这0.15的比价跳动,直接把燃气重卡的TCO账本算崩了:
燃料差价大幅缩水:以满载49吨重卡为例,柴油车百公里油耗约30升,按7.2元/升算,每公里约2.16元,燃气车百公里气耗约32公斤,当气价涨至5.6元/公斤以上时,每公里高达1.79元,每公里燃料节省空间从过去的8毛钱暴跌至3毛多;
回本周期拉长到绝望:加上燃气重卡更高的保险费、维保门槛以及当下低迷的干线运价,多花六七万买燃气车的回本周期被拉长到两年半甚至三年。
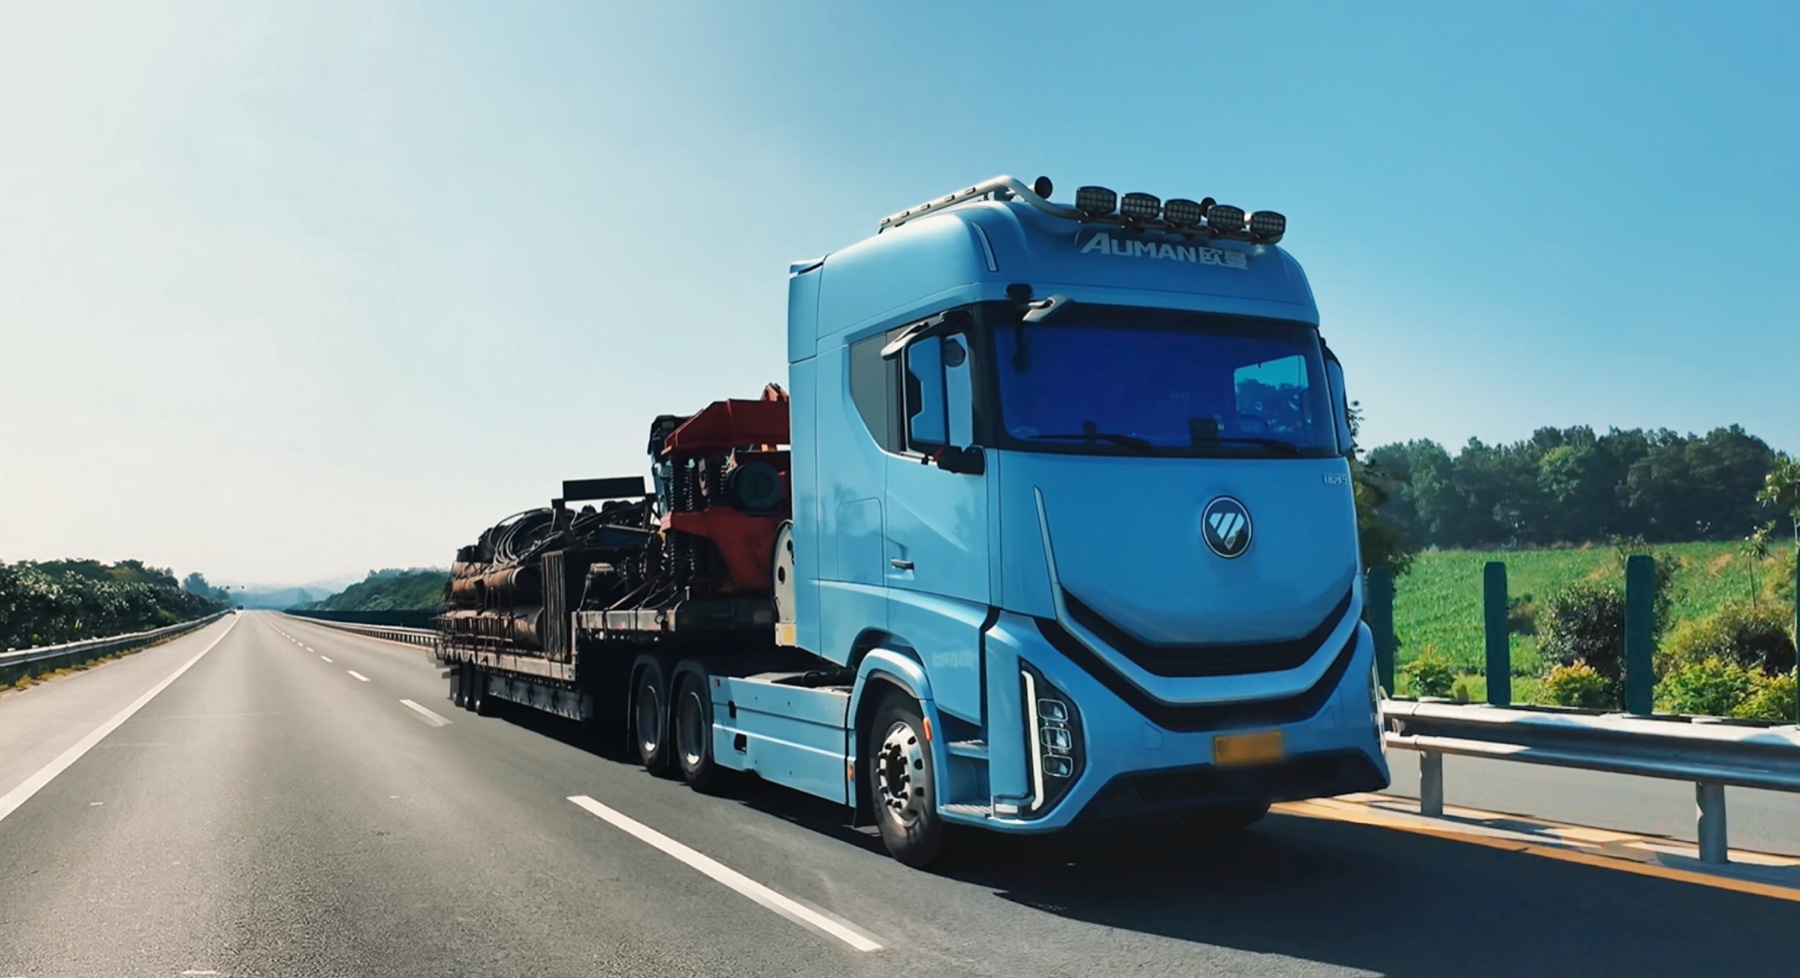
在运价本就贴地飞行的今天,卡友谁也不敢拿真金白银去赌不可控的天然气价格波动。油气比价一收窄,燃气重卡失去了最核心的经济护城河,单月跌超60%便成了必然结果。
二、新能源暴涨近70%:用电价的确定性碾压气价的不确定性
此消彼长之间,10月新能源重卡近70%的同比增速,揭示了物流行业正在发生的底层逻辑迁移——运力采购方正在用确定性极高的工业电价,去对冲剧烈波动的化石能源价格。
相比柴油看国际地缘脸色、LNG看季节供需脸色,工业谷电与商业充电桩的价格在全年维度上极其稳定。只要线路固定、充换电节点匹配,一台电动重卡每公里1.1元至1.3元的电费成本几乎是一笔死账,车队老板在签订年度运输合同时,可以直接把利润锁死在合同里,再也不用担心冬季气价暴涨吃掉整年辛苦钱。
更关键的是,新能源重卡的渗透边界正在发生质变:
从短途倒短向中长途干线破圈:过去电动重卡只敢跑钢厂、港口30公里以内的封闭环线;如今随着500度、600度以上大电量车型普及,以及兆瓦级超充桩和底置换电站向高速干线延伸,300至500公里的省际城际专线已被新能源大批量接管。
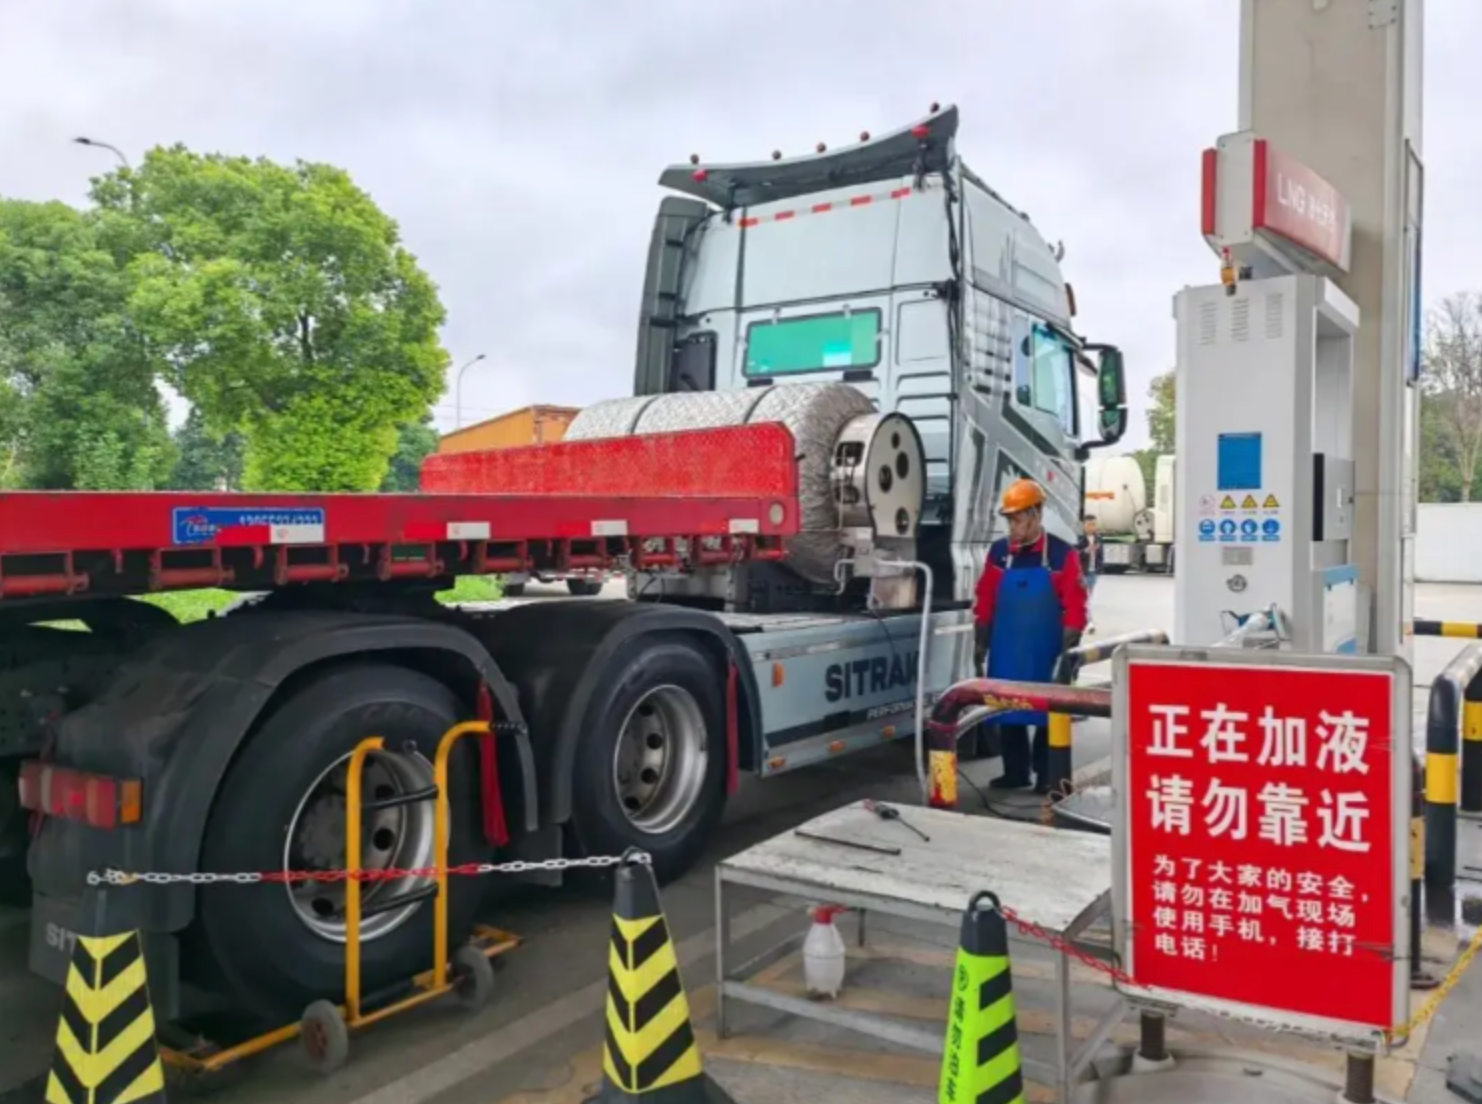
2.经济性与路权双重倒逼:10月正值秋冬季大气污染防治攻坚前夕,京津冀、长三角、汾渭平原及川渝地区对大宗物料清洁运输比例的硬性考核全面收紧。钢厂、电厂和大型物流园纷纷对高排放燃油车关闸,留给车队的只剩下一条路——换电车才能拿货源。
三、销量结构被彻底重写:谁能活在下一轮洗牌里?
10月重卡市场的剧烈分化,绝不是一次短暂的月度波动,它宣告了重卡行业单靠油气差价躺赢的时代彻底落幕,多能源精耕时代正式到来。
面对被重写的游戏规则,卡车e族认为产业链各方必须立刻调整打法:
对个体卡友和车队老板而言,切忌追涨杀跌。燃气重卡跌超60%,恰恰说明市场正在挤压泡沫。如果你常年跑西北、新疆等气源产地固定线路,当地气价依然维持低位,此时反而可能拿到经销商急于清库的抄底优惠;但如果你跑的是气价高企的东部沿海或西南山区,或者货源集中在300公里以内的固定专线,果断转向大电量纯电或高效混动才是正解。
对经销商和主机厂而言,库存结构与能力模型必须重塑。过去靠囤燃气车暴赚的传统经销商,如果不尽快补齐三电售后维保能力、不学会帮客户算全生命周期金融与补能账,很快就会在新能源浪潮中被边缘化;而主机厂也必须加快高效混动、大电量超充与高热效率内燃机的协同布局,用全技术路线抵御单一能源价格波动的系统性风险。
数据不会撒谎,市场永远用真金白银投票。
燃气重卡跌超60%与新能源重卡涨近70%的强烈对冲,本质上是油气比价这只看不见的手,对重卡动力格局进行的一次残酷而精准的重新定价。
在这个微利与剧变交织的时代,没有永远的神车,也没有一成不变的赚钱公式。读懂能源比价的底层逻辑,算清自己脚下那条路的真实账本,才能在重卡销量被彻底重写的浪潮中,稳稳守住属于自己的那份利润。