


大盘预计459万辆!出口狂飙,新能源渗透率破50%,2027年商用车靠什么赢?
 2026-11-16 18:04:01
评论 7
表面看,2026年的中国商用车市场稳住了阵脚;但掀开盖子一看,底下早已暗流汹涌。
11月11日下午,在武汉举行的中国商用车产业发展与技术创新大会商用车市场洞察与趋势前瞻专题论坛上,来自中汽数据、国道网、中国数联物流、远程新能源、东风商用车及商联会的实战派专家齐聚一堂,用一连串硬核数据撕开了商用车大盘的真实切面。
今年全行业预计实现约459万辆的稳健体量,其中国内309万辆、海外出口150万辆,同比暴增41.7%。然而,在这个稳字背后,传统燃油车与燃气车正在经历剧烈的收缩,而新能源渗透率已逼近40%甚至在单月冲破50%大关。
站在十五五开局的门槛上,2027年的商用车市场究竟会怎么走?在卡车e族看来,整场论坛释放出的核心信号只有一个:单纯靠规模扩张和政策补贴吃红利的时代彻底终结了,未来比拼的是谁能把场景切得更细、补能连得更通、出海扎得更深。
一、撕开电动化反超的真相:重卡逆袭轻商,谁在真正跑通经济账?
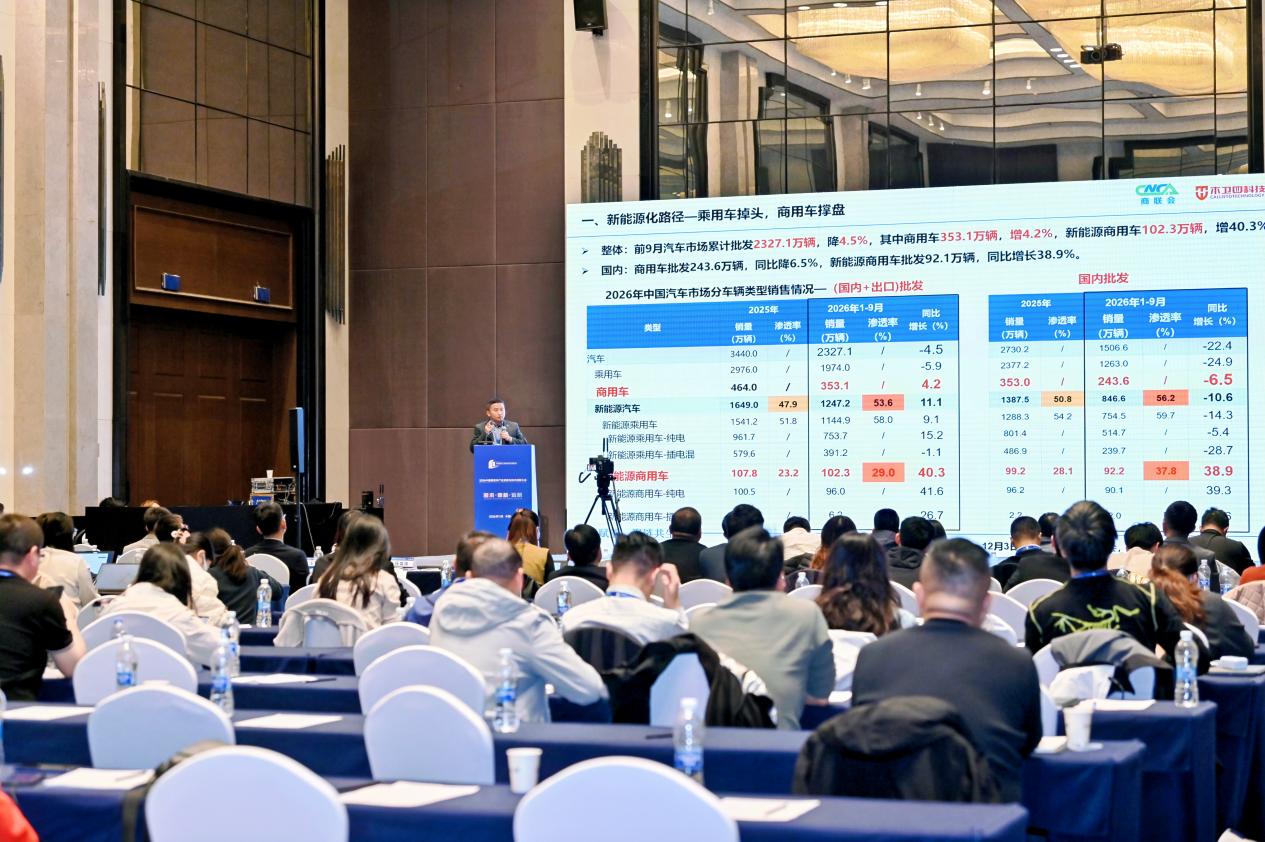
过去行业普遍认为,轻卡和微面跑在城里,电动化一定比跑长途的重卡快。但2026年的市场数据给所有人上了一课——重型商用车的电动化节奏已经正式反超轻商。
中汽数据与东风商用车的监测结果相互印证:2026年新能源重卡渗透率预计将攀升至44%左右,提前四年完成了交通部原定2030年达到40%的规划目标。其中,49吨百公里以内的大宗短途牵引车渗透率已高达88.2%至91%,矿山自卸车和城市搅拌车更是超过80%。
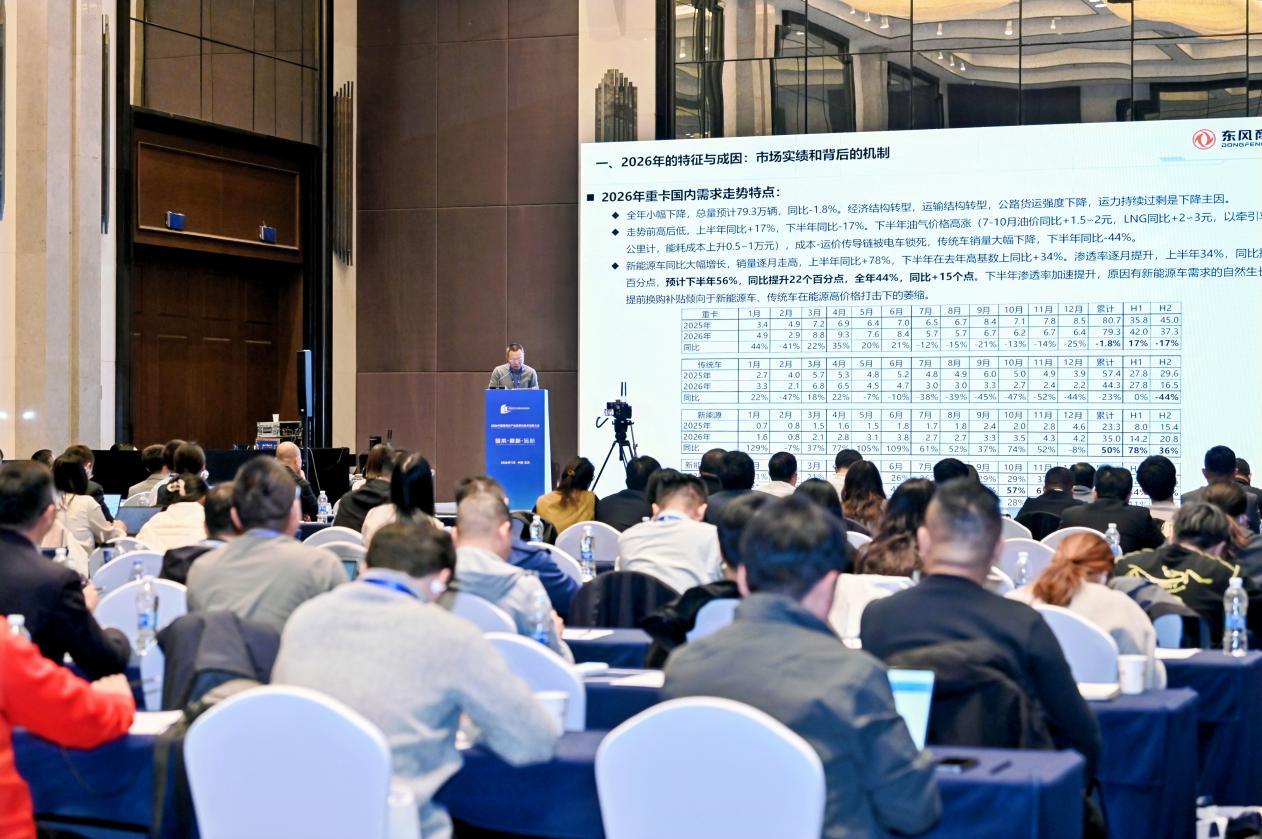
为什么重卡跑得这么猛?因为账算过来了。中汽数据发布的《重型商用车细分场景电动化发展潜力研究》显示,在13个典型重卡场景中,2026年已有8个场景的电动重卡全生命周期总成本持平甚至优于燃油车。同时,今年单笔保单的平均购车台数从去年的7台下降到5.1台——这说明买电动重卡的不再只是动辄买一两百台的巨型国企,大批中小车队甚至个体散户已经算清账本、果断入局。
相比之下,轻型商用车则呈现出明显的结构性分化:
Van类车型渗透率已逼近80%,中面市场趋于饱和,增长重心正加速向大VAN与宿营房车等新业态转移;
载货车与微卡由于电池自重导致的亏吨痛点,300度电亏吨1到1.5吨,以及首购差价较大,渗透率依然偏低,载货车约4%,微卡不足30%,亟待底盘减重与成本下探来破局;
无人物流车则成了最大快变量,今年前10个月销量已超4万台,正在以极快的速度替代城市末端微面和微卡。
二、攻克电动化下半场:补能一张网与车险风险减量
如果说电动化的上半场靠的是钢厂、港口等封闭场景的强制路权替代,那么2027年开启的下半场,拼的则是中长途干线的场景适配度。
要想让电动重卡从短途走向300—600公里的中长途普货、快递与煤运干线,必须打通两道卡脖子的任督二脉:
第一道脉:高速干线补能一张网。
国道网副总经理王华透露了国家层面推动新能源重卡规模化应用的硬核路线图:目前全国3.4万座重卡充电站与换电站大多扎堆在厂矿周边和县乡道,高速干线严重不足。按照十五五规划,交通部门正沿着京沪G1、京港澳G4、连霍G30等14条核心货运大通道推进补能建设,今年底首批5条高速将实现每隔约100公里就有一座单枪360kW、双枪720kW以上的重卡超充站。未来的方向绝不是各省高速集团各自搞APP割据,而是像当年ETC全国联网一样,实现车、桩、路、电一张网统一调度与结算。
第二道脉:破解保费贵、保司亏的死循环。
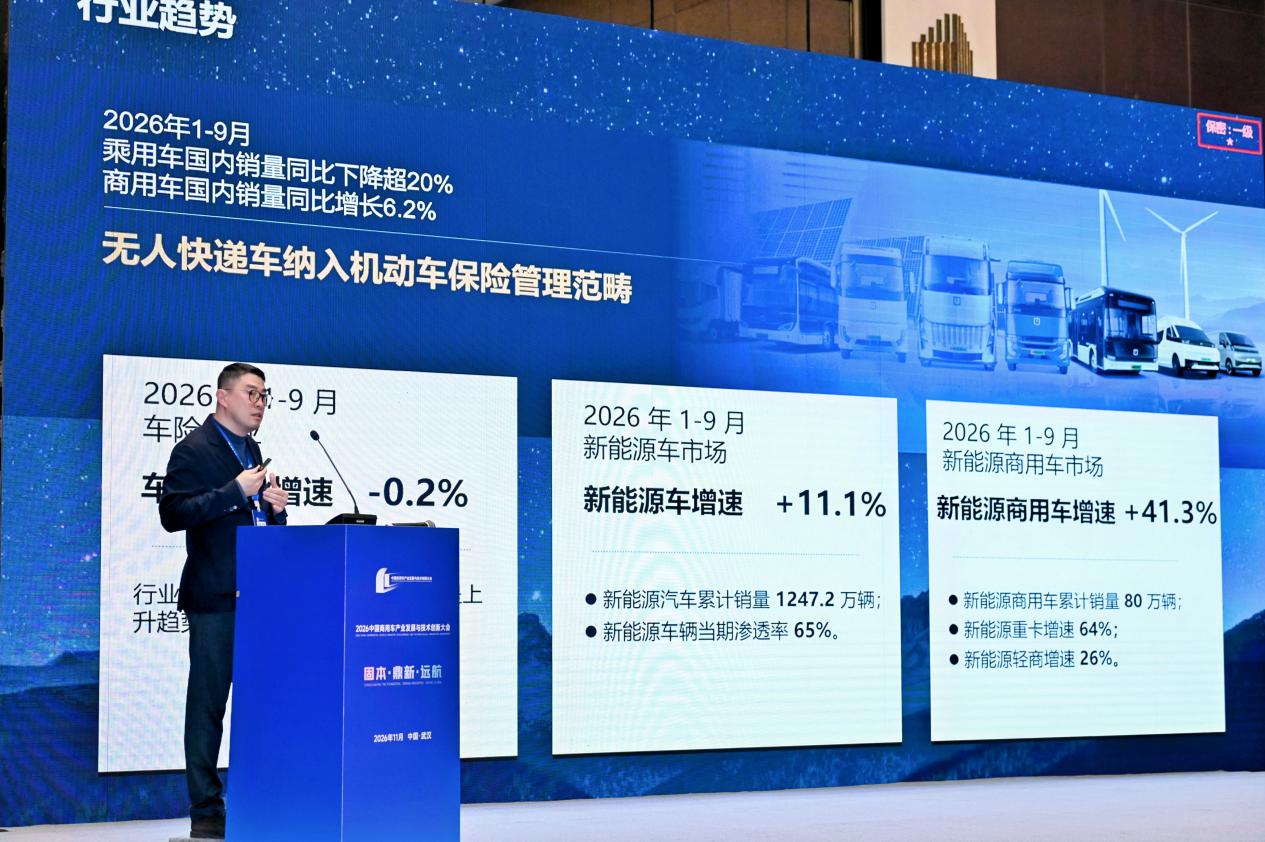
当前新能源商用车保险陷入了车主喊买不起、保司喊赔穿底,2025年商用车承保行业亏损达56亿元的双输困局。中汽数据正在天津联合车队与保司推进车险协同试点,而远程新能源则直接亮出了主机厂破局的实战样板:
硬件源头降险:针对轻卡盲区痛点,明年一季度起在卡系车型上标配防碰撞预警与盲区监测,并针对重卡倾覆风险将背包电池下移至底盘,从物理结构上降低出险率;
AI动态干预:用AI智能体替代高成本人工监控,实时纠正司机危险驾驶行为;
电池可修与再制造:自建三电维修标准与再制造体系,打破过去电池包磕碰只换不修、动辄推定全损的暴利黑洞,把电池维修成本直接砍掉80%。
三、物流成网与出海走进去:2027年的确定性增量在哪?
在宏观经济保持4.5%-5%稳中求进、公路货运依然面临车多货少、运价被电车锁死的背景下,2027年商用车企业的增量究竟从何而来?
论坛给出了两个极具战略高度的破局方向:
一是从建物流业转向织物流网,向组织效率要利润。
中国数联物流专家冯芃栋指出,2025年我国社会物流总费用占GDP比重已降至13.9%,但比欧美发达国家仍高出约4个百分点。硬件修路已做到世界第一,接下来的核心是软联通——通过全国性电子单证登记、可信数据空间和多式联运一小时换装,消除跨方式运输的摩擦成本。对商用车企而言,未来的车辆不再是孤立的铁疙瘩,而是必须接入国家数字物流网、具备碳排放核算与数据交互能力的智能终端。
二是海外出口告别一锤子买卖,从走出去迈向走进去。
2026年商用车出口突破150万辆,但2027年海外市场正面临关税壁垒抬升,如俄罗斯报废税成倍暴涨、巴西和南非调高关税,以及国内出口退税调整的严峻考验。靠单纯贸易卖整车的粗放时代已经结束,企业必须转向轻KD本土化散件组装辐射东南亚、中东、非洲及拉美等全球南方市场。更重要的是,必须把售后服务能力真正输出到海外——正如木卫四科技利用RepairAI大模型赋能非洲、南美本地维修技师一样,只有解决中国车出海后没人会修、没件可换的痛点,中国商用车才能在海外真正扎下根来。
纵观整场武汉论坛,虽然各位专家对2027年重卡总销量的预判略有差异,但所有人对未来趋势的底层共识却高度一致:新能源渗透率跨过50%分水岭已成定局,中长途普货、快递与公路工程车将成为下一波主战场;盲目比拼单一参数的时代过去了,用场景字典把37个一级场景、109个二级场景切透,才能造出真正帮卡友回本的车;生态协同决定生死,无论是补能网、数据网、车险降险还是海外本地化服务,单打独斗的巨头都走不远。
2027年的商用车牌桌已经摆好,这是一场没有盲盒的明牌局。谁能真正读懂场景、敬畏数据、帮用户算清全生命周期的每一分钱,谁就能在存量博弈与价值突围中笑到最后。