


国七还没发布,柴油重卡的成本账已经变了
 2026-11-18 17:52:44
评论 1
2026年2月,生态环境部在新闻发布会上明确国七要“加快制定”;4月,征求意见稿技术审查会全票通过,标准进入公开发布前的窗口期。行业普遍预判的节奏是:2026至2027年完成制定,2028年重点区域试点,2029至2030年全国实施,商用车先行、重型车优先。
一、这次加严在哪
幅度是硬的:氮氧化物排放较国六降低约60%,颗粒物限值大幅收紧。这不是在原有基础上修修补补,而是后处理系统的整体重做。
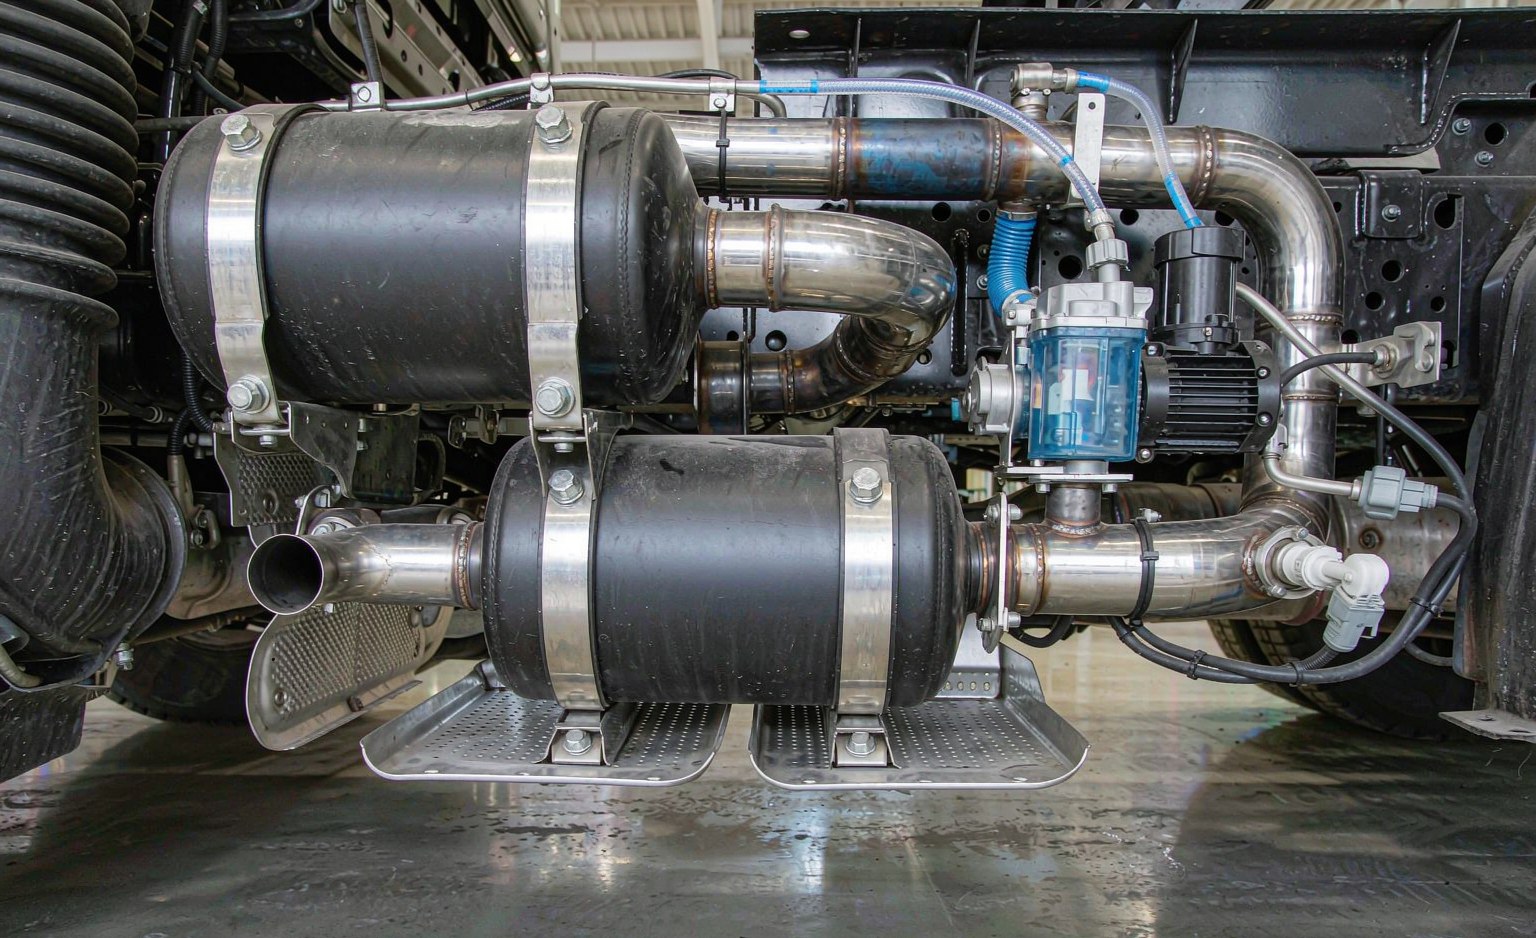
真正改变技术路线的是两处新增。一是冷态限值——国七对3.5吨以上商用柴油车设置了冷态460限值,要求车辆在低温、低负荷状态下也要控制氮氧化物。冷启动阶段催化剂没起燃,这是柴油车排放最难管的一段,单独设限意味着必须上电加热催化(EHC)。二是首次把制动粉尘与轮胎磨损颗粒物纳入监管,管的东西从排气管扩展到了整车的非尾气排放。
还有一个容易被忽略的信号:标准名称从“污染物排放控制”改为“污染物与温室气体协同控制”。监管对象从单一污染物变成污染物加碳排放,这意味着以后合规不只是“尾气达标”,还要交代能耗与碳。
二、成本落在谁头上
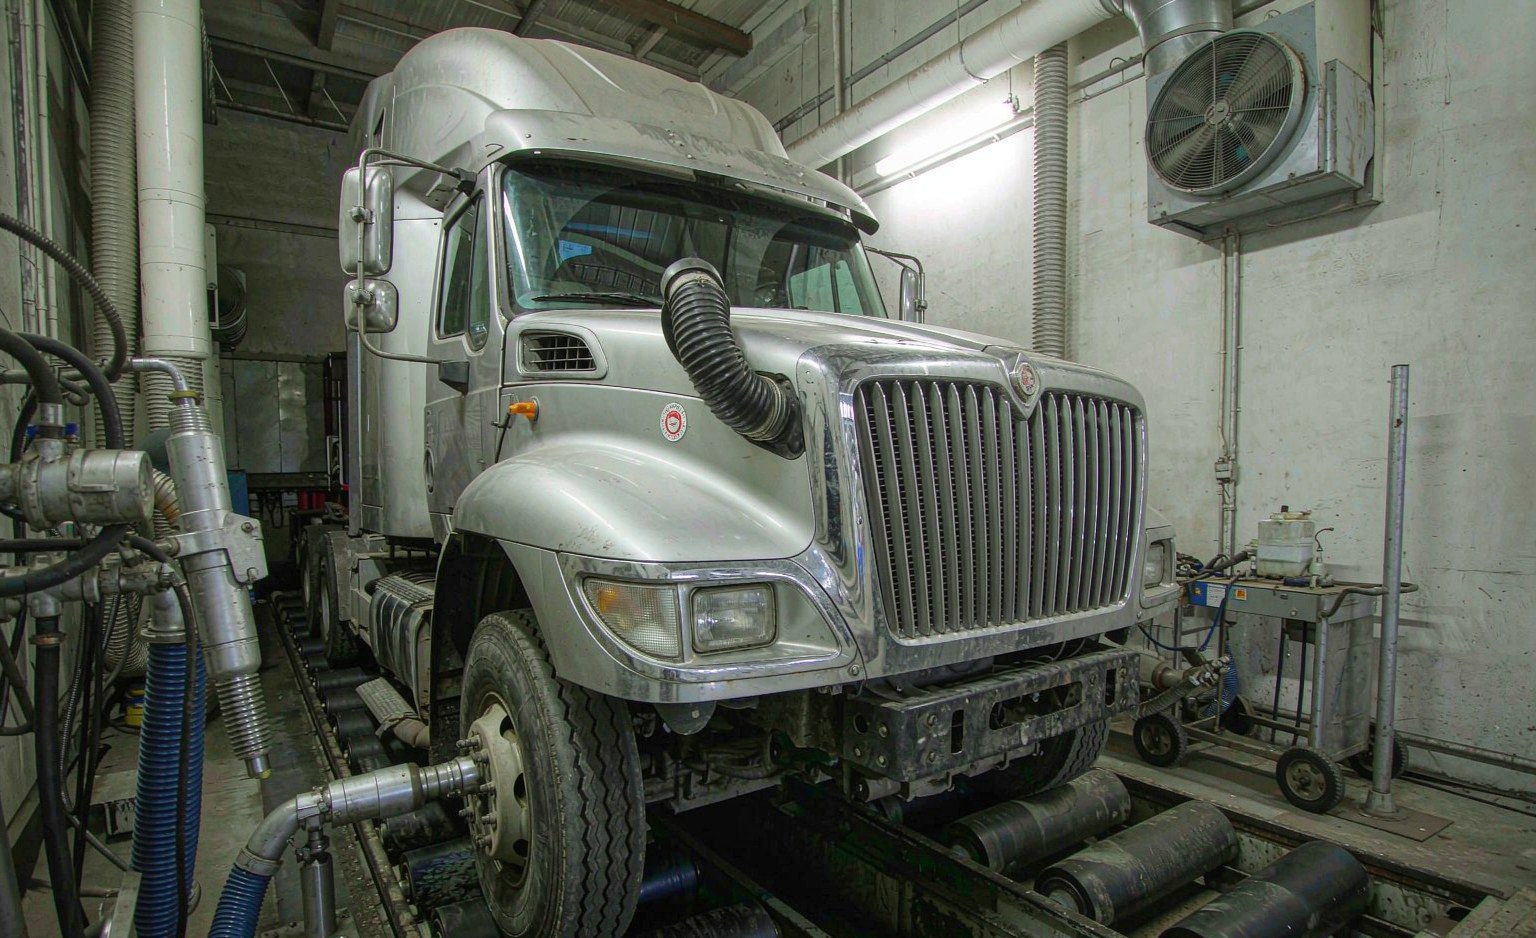
后处理要升级的清单很长:电加热催化EHC、双级SCR(ccSCR)、更高精度的氮氧传感器、以及配套的OBD远程监控终端。行业测算的单车成本增加在3万到8万元之间,全生命周期使用成本上升10%到15%。
对一台年跑20万公里的49吨干线车,这不是小数。以整车60万元、五年周期计,购车端多付3到8万,加上尿素消耗增加、后处理再生频次上升带来的维保支出,摊到每公里大约多出几分钱到一毛钱。听起来不多,但干线运价按每公里计,几分钱就是几个点的毛利率。
压力分布并不均匀。大车队可以把成本摊进运价、可以提前锁定国六库存车、可以用规模换金融支持;中小车队和个体车主只能在“现在买便宜的国六”和“以后被限行”之间赌一把。历次排放升级,最后被挤出去的都是这一层。
三、为什么给到2028才试点
一是产业节奏。重卡从法规发布到量产达标,开发周期通常3到4年,涉及发动机燃烧、后处理布置、整车热管理与OBD标定。给两年制定期、两年试点期,是留给产业链的缓冲。
二是配套能力。国七对油品硫含量、尿素品质、检测设备(PEMS便携式排放测试系统)都提出更高要求。检测资源不足,标准就会变成纸面标准;油品不达标,再好的后处理也会中毒失效。
三是节奏参照。欧盟欧七的乘用车与货车实施时间已经推迟,国内把商用车放在前面、重型车优先,且全国实施推到2029至2030年,比欧盟略晚。这个排序的逻辑是:重型车排放占比高、治理收益大,但技术与成本压力也最大,所以要分区域、分阶段推进。
四、分水岭在哪
先看一组对照:2025年纯电动充换电重卡与柴油重卡的TCO已基本持平,预计2030年纯电明显优于传统燃料。这个判断来自中汽数据在2026年泰达论坛上的分析,也解释了为什么2026年9月单月新能源重卡渗透率能冲到50%以上。
国七的作用,是在这个交叉点上再推一把。燃油车的合规成本上升10%到15%,等于把TCO持平的时间点提前了一到两年。它不淘汰柴油,它重排成本顺序——让“再买一台柴油车跑五年”这件事,从划算变成需要论证。
但也不能把话说满。同一场论坛上,中汽中心首席专家李振国的判断是:商用车尤其是重型柴油车是污染物管控重点,而长距离运输场景短期内难以被电动替代。氢能、甲醇、氨路线的技术经济性与商业模式都还没跑通,政策工具箱正从“纯电单选”转向“多元并考”。
所以国七真正的意义,不是给柴油车判死刑,而是给所有路线重设了一条及格线。柴油车要花更多钱才能及格,电动车不用考这一科,甲醇和氢要看加注网络什么时候建起来。标准一变,比较的基准就变了。