


13辆纯电重卡,没有一家保险公司愿意保
 2026-11-18 17:52:46
评论 4
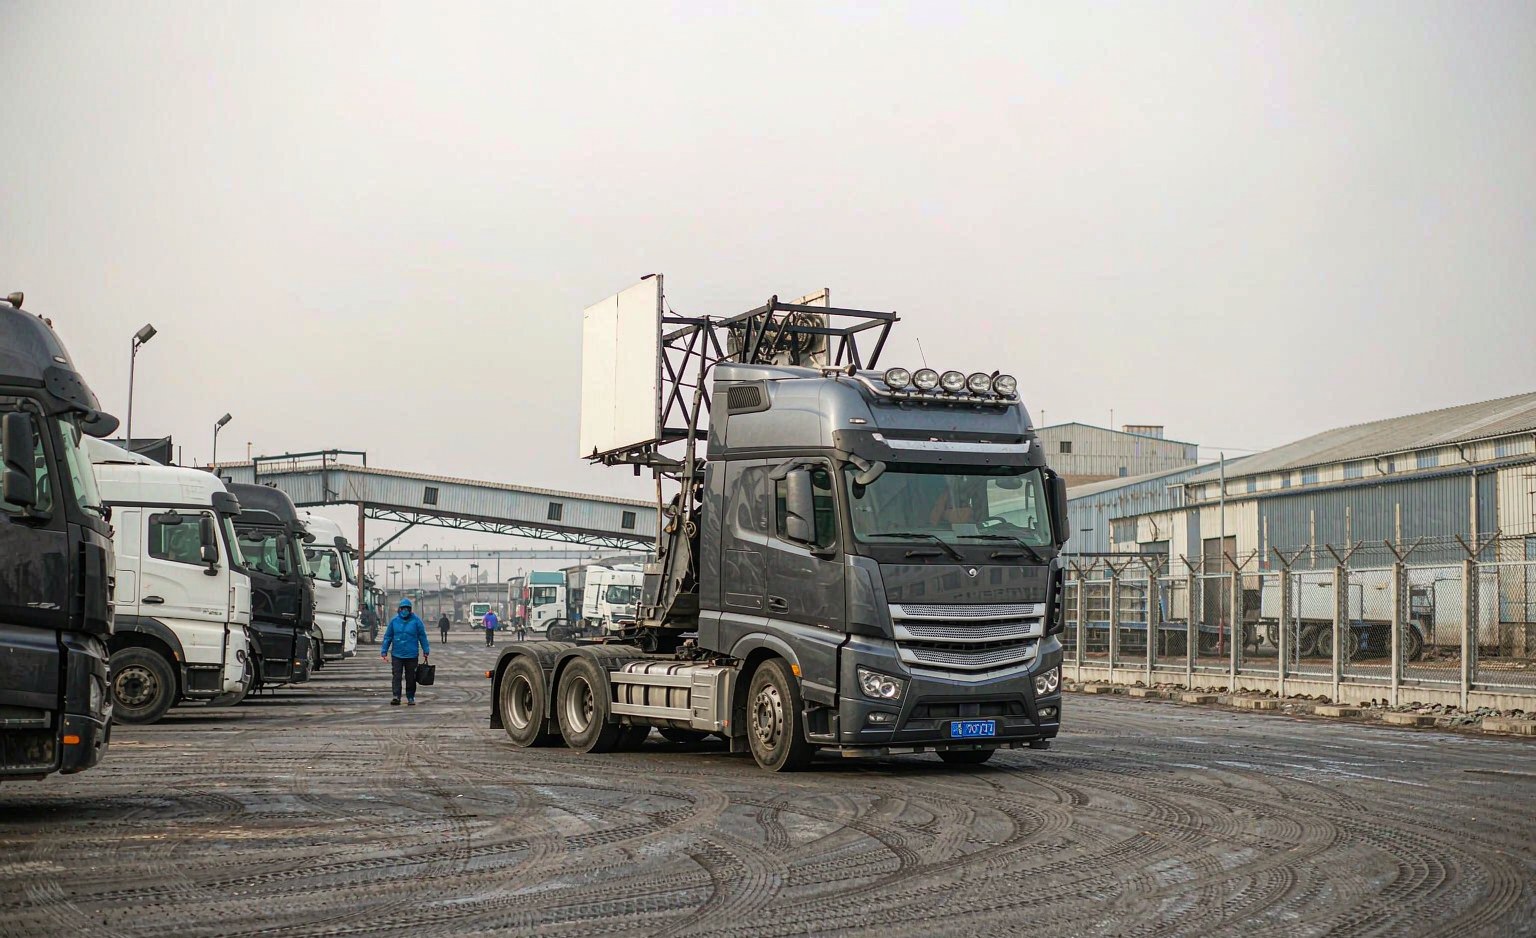
武汉一家物流公司的负责人算过一笔很漂亮的账:13辆电动重卡跑火车站到工厂的短途配送,线路固定,每辆车每月约8000公里,单台车一年的能耗就能省下一半。账算完,他卡在了投保上——从2025年5月到2026年,13辆车没有一辆能第一时间买到商业险。
一、车能买,险难上
这不是个案。多位经销商向媒体反映,至少八成客户购买电动重卡时需要经销商出面协调才能完成商业险投保。交强险是法定的,保险公司不得拒保,那是“能不能上路”的底线;但车损、三者、驾乘人员的商业险,才是车队敢不敢把车派出去的凭据,难点恰恰在这一块。
用户感受到的是“拒保”,保险公司更愿意称之为“风险筛选”:通过自主定价系数调高报价,或在条款里把电池列为除外责任。最终效果是一样的——保费高到没法接受。有车队反映,续保涨幅在30%至70%之间,即便一整年没出过险。
更荒诞的是续保逻辑:保费并不完全看你这一台车的记录,而看整个车型的赔付表现。你的驾驶记录再干净,也拉不动一整个车系的赔付率。省下来的油钱,转手填进了保费。
二、险企的账:收100元,赔150元
中国精算师协会与中国银保信2026年3月发布的2025年赔付数据显示:全行业承保新能源汽车4358万辆,保费收入1900亿元,承保亏损56亿元。其中货车177万辆,规模车系59个——赔付率超过100%的有37个,占货车车系的62.7%。
更极端的一组数字是:赔付率150%及以上的超高赔付车系共22个,货车占19个,客车仅3个。超高亏损车型几乎全部是营运货运车辆,电动重卡、渣土自卸、矿山短倒重卡占绝大多数。
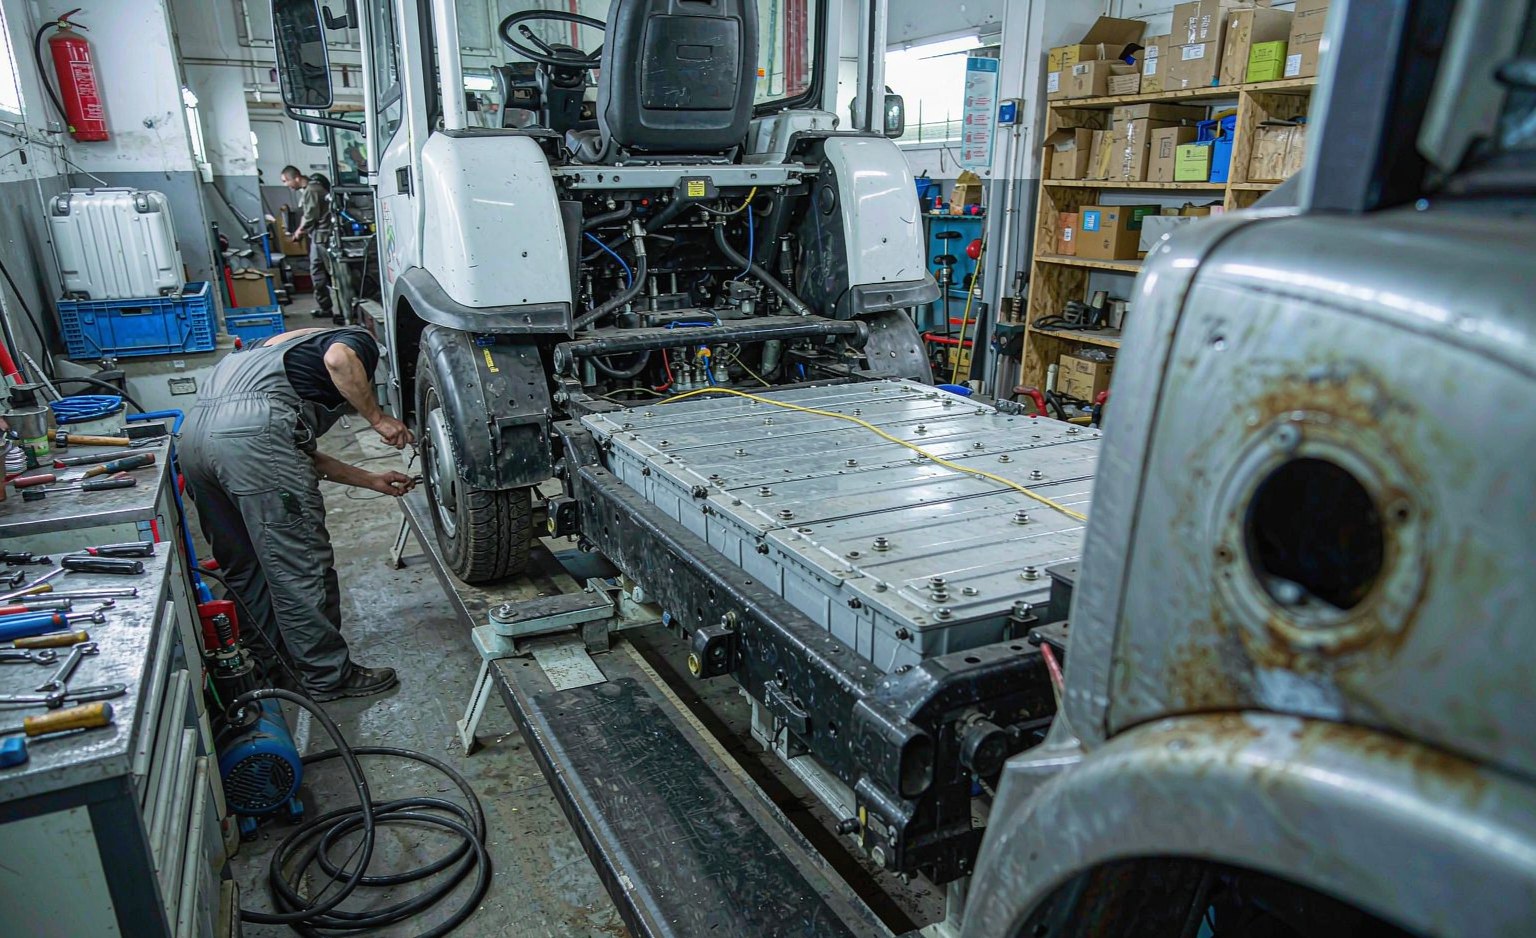
原因有三层。第一层是使用强度:电动重卡多为高强度营运,日均里程长、快充频繁,港口矿区路况复杂,司机疲劳驾驶概率高。第二层是硬件:电池包占整车价值近半,底盘式电池包在托底、碎石场景下极易受损,而一旦磕碰往往需要整包更换而非修复。有案例显示,轻微剐蹭导致电池外壳破损,厂家维修报价11万元;若整包更换,费用可达30万至50万元,足以吞掉一整年的运营利润。第三层是维修生态:三电的定损、维修、配件必须走厂家或授权服务站,社会修理厂进不来,价格缺乏竞争。
三、保险公司看不清这台车在哪儿跑
一个经常被忽略的事实是:保险公司对承保车辆的真实运营画像掌握有限。很多车在一个地区采购,实际被投放到山区、矿区等高危场景使用,风险暴露与购车时的申报完全不同。
精算从业者的说法很直接:对重卡而言,里程未必是最关键的变量,真正拉开风险差异的是运营场景与管理水平——是否跑固定路线、GPS轨迹反映的实际通行环境、车队管理、违章与超载情况。但这些数据大多掌握在主机厂手里,行业缺乏统一平台持续、标准化地提供车机数据。
于是形成一个闭环:数据不足→只能参照燃油车经验定价→定价与风险错配→要么拒保要么高价→车队不满→数据更难拿到。基于燃油车的定价机制,本来就不适配电动车,这是问题的根子。
还有一层结构性风险被低估了:车电分离之后,电池的权属与保险责任需要重新划分。如果电池归资产方所有,车身险与电池险应当拆开定价,由专业持有方集中投保、按健康数据精算。这条路在换电模式里已经有人走通,但在整车买断的场景里仍是空白。
四、破局要靠三方各让一步,而不是各方各挤一点
政策层面已经给出方向。2025年1月,金融监管总局等四部门联合发布《关于深化改革加强监管促进新能源车险高质量发展的指导意见》,明确要求不得对新能源重卡一刀切拒保、不得设置歧视性承保条款;部分地方开始研究超赔风险补偿细则,对险企相关业务亏损给予一定补偿,还有城市推出购车赠送两年交强险。
技术层面的路径也很清楚:打通主机厂、电池厂、换电运营商、车队、保险公司之间的数据孤岛,把实时工况、快充频次、电池SOC与温度衰减、维修定损标准纳入定价模型。保险是典型的数据驱动行业,底层数据不重构,产品层面的修补都是暂时的。
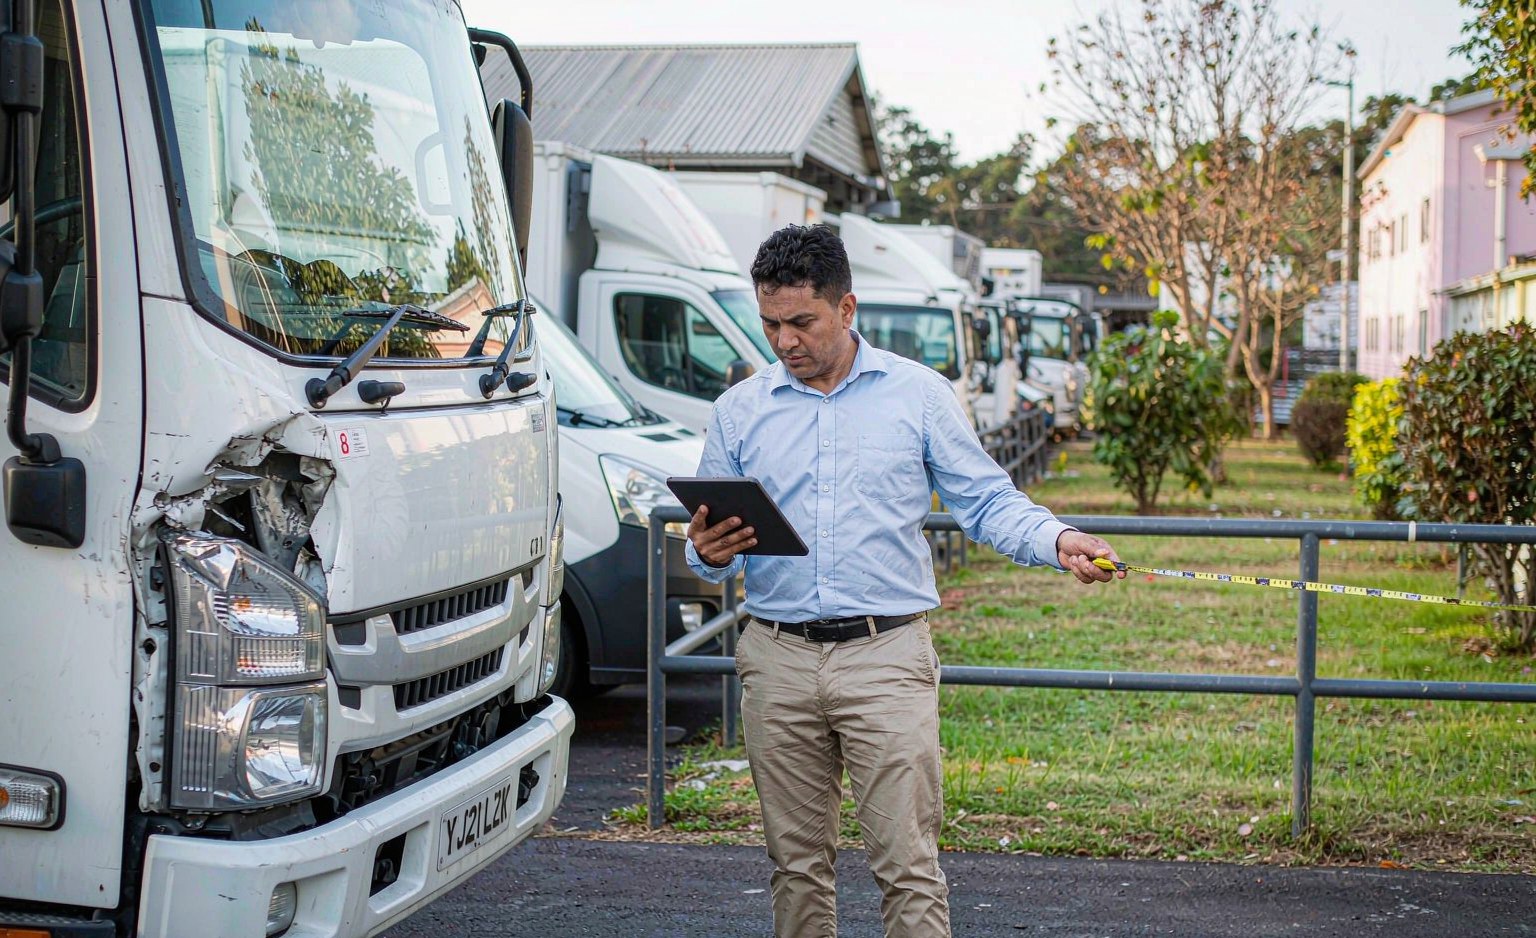
但对车队来说,最现实的解法仍然是管理。有测算显示,100辆规模的电动重卡车队,仅保费一项,年度支出就可能比低事故率同行多出一两百万元。这个差距不是靠谈判谈下来的,是靠司机行为管理、路线管理、托底防护一点点挣回来的。
电动重卡的商业闭环,最后一环不是充电桩,是保单。当一台车因为买不到保险而停在车场里,它的TCO优势、能耗优势、路权优势全部归零。这个环节不解决,渗透率的天花板会比想象中来得更早。