


自卸车暴涨88%、搅拌车超去年全年 工程车电动化成第二战场
 2026-10-13 13:17:23
评论 19
新能源重卡的第一批赢家,来自港口、钢厂和短倒运输;而2026年最猛的增量,出现在尘土飞扬的工地上——自卸车与搅拌车,正在成为新能源重卡的“第二战场”。
01|数据:工程车跑赢大盘
2026年1-9月,国内新能源自卸车累计销售2.70万辆,同比增长88%;仅9月就卖出2956辆,同比增长30%。在整体重卡市场增长乏力的背景下,这个增速相当扎眼。
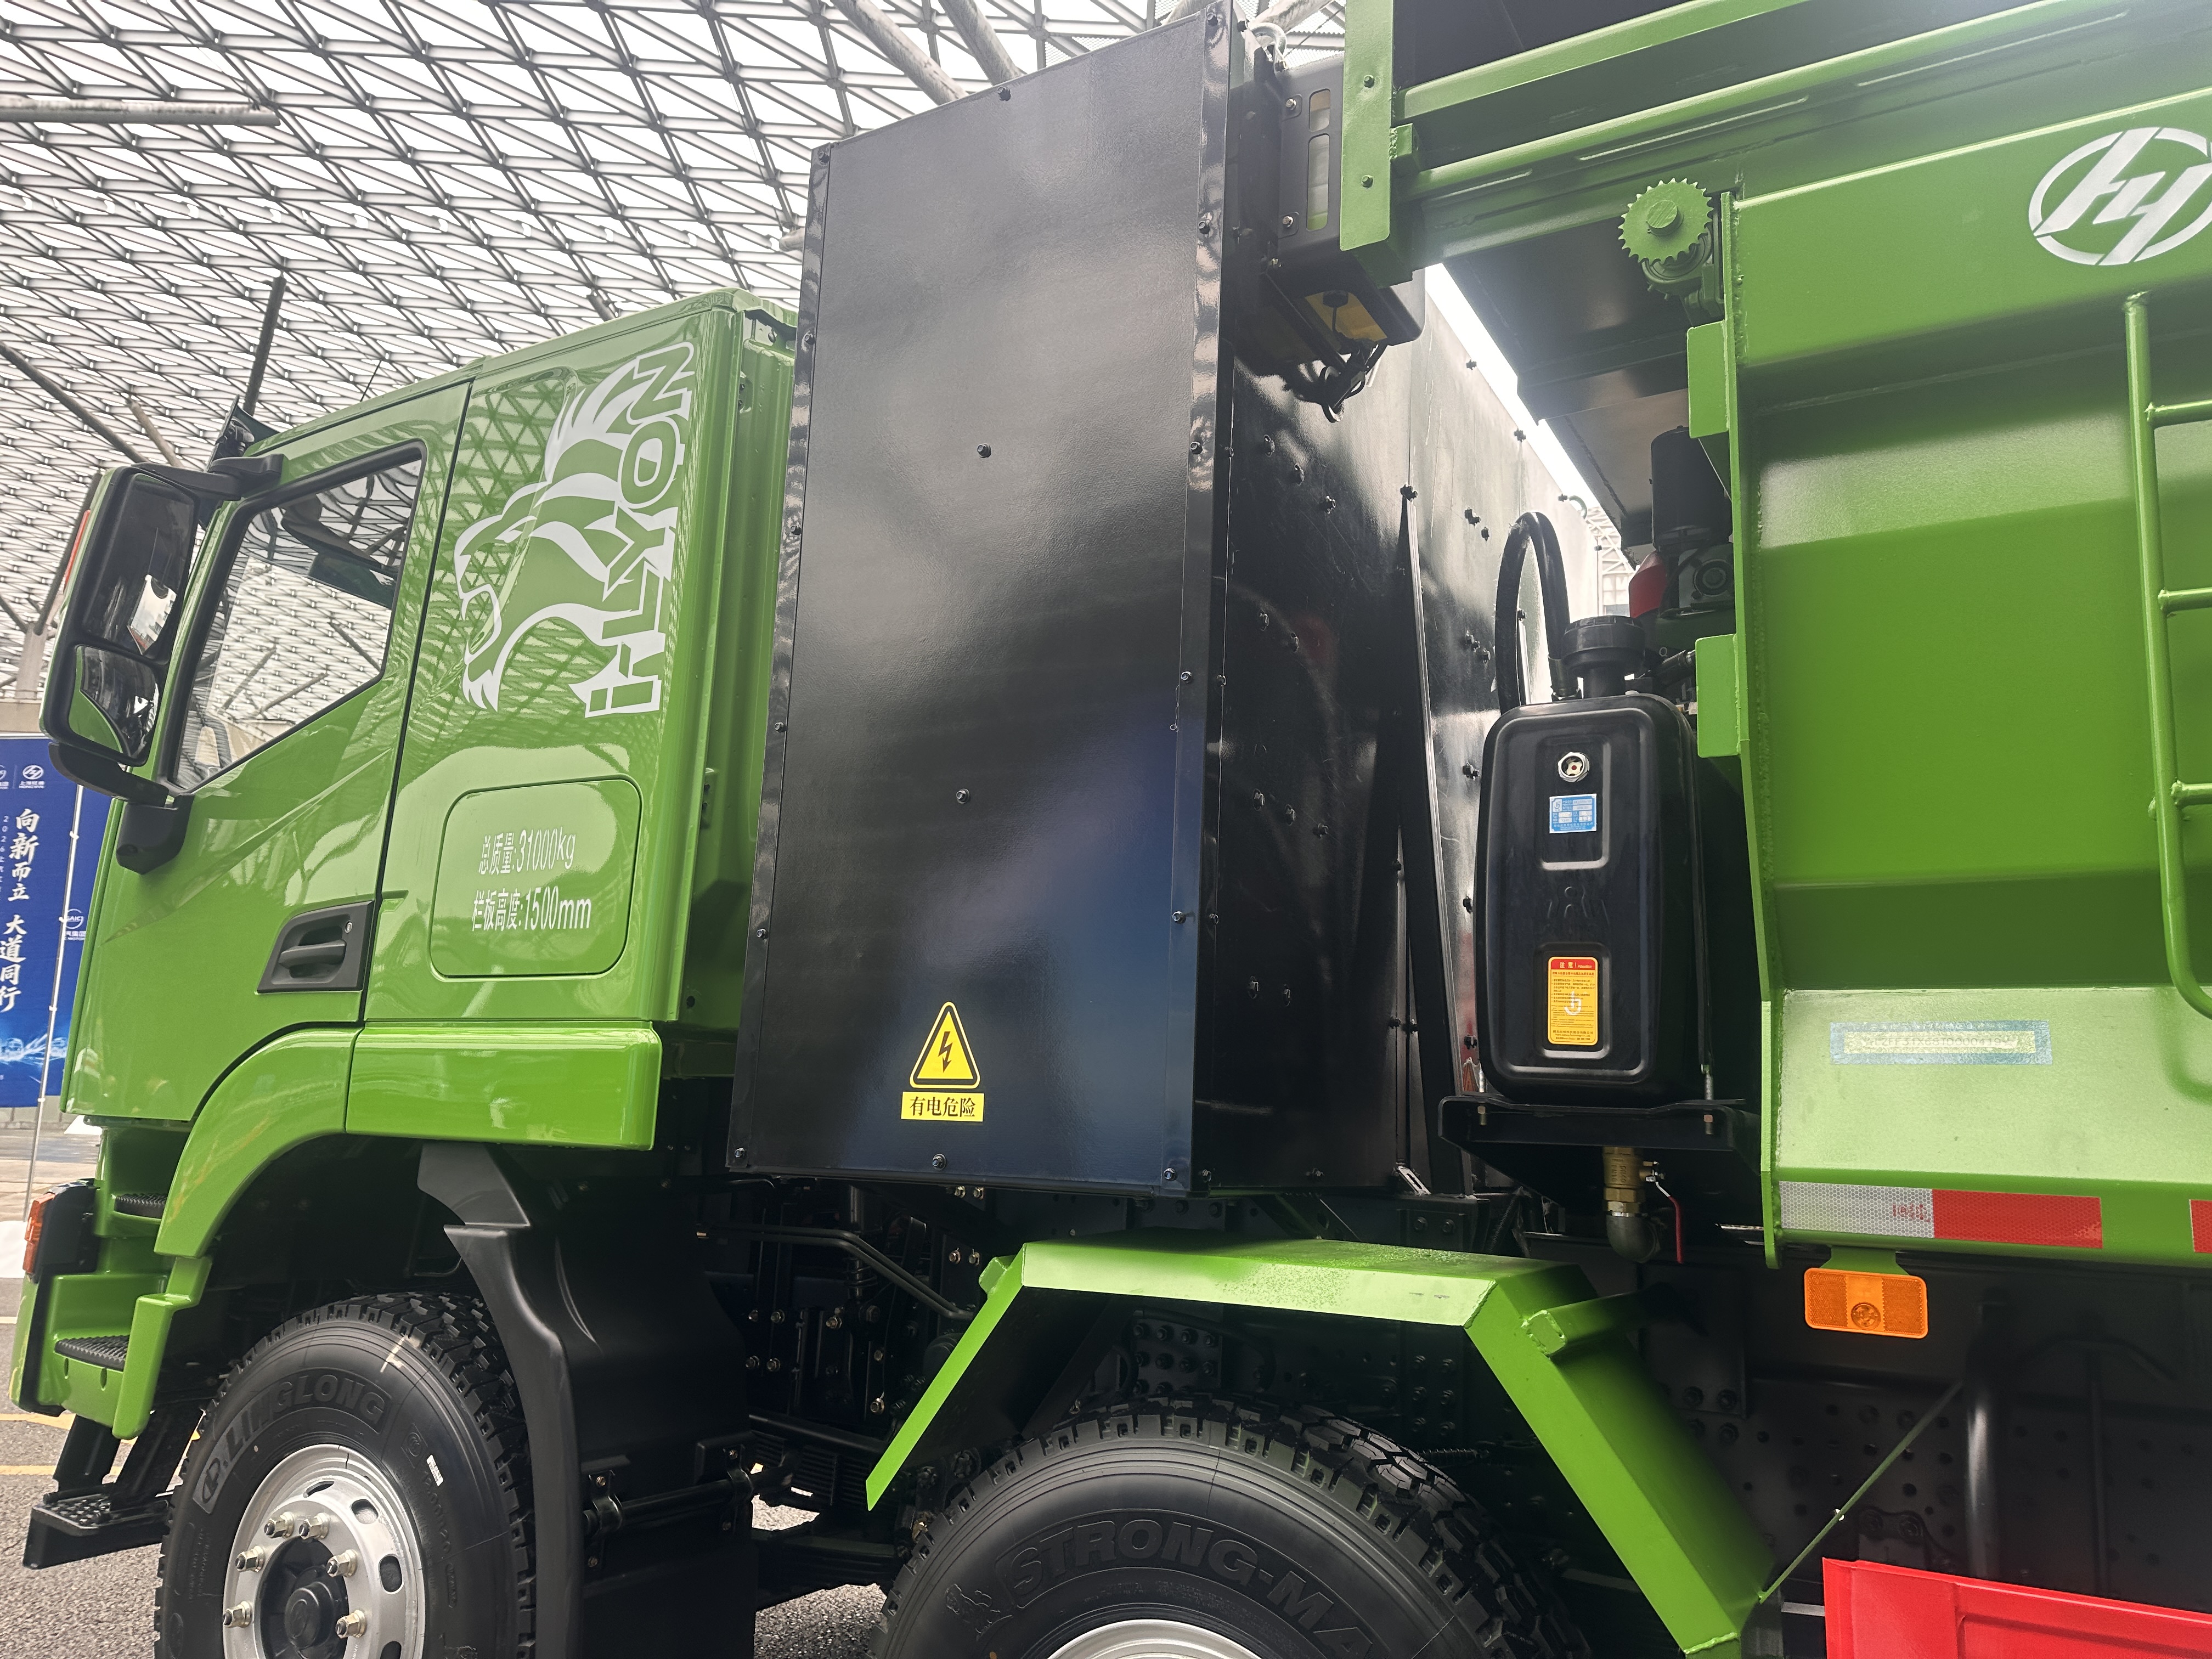
搅拌车的表现更抢眼:1-8月新能源搅拌车销量1.95万辆,同比增长99%,已经超过2025年全年;其中99.8%为纯电动车型。更直观的指标是结构占比——新能源搅拌车在新能源重卡销量中的份额达到10.07%,高于2024年的9.73%和2025年的8.19%。
02|为什么是工地
第一是场景匹配。工地、搅拌站、矿山、砂石骨料运输大多线路固定、里程可控、回场补能方便,正好落在纯电重卡的优势区间;而这些场景恰恰是柴油车排放与噪声监管最严的地方,“绿色工地”的要求,给了替代的临门一脚。
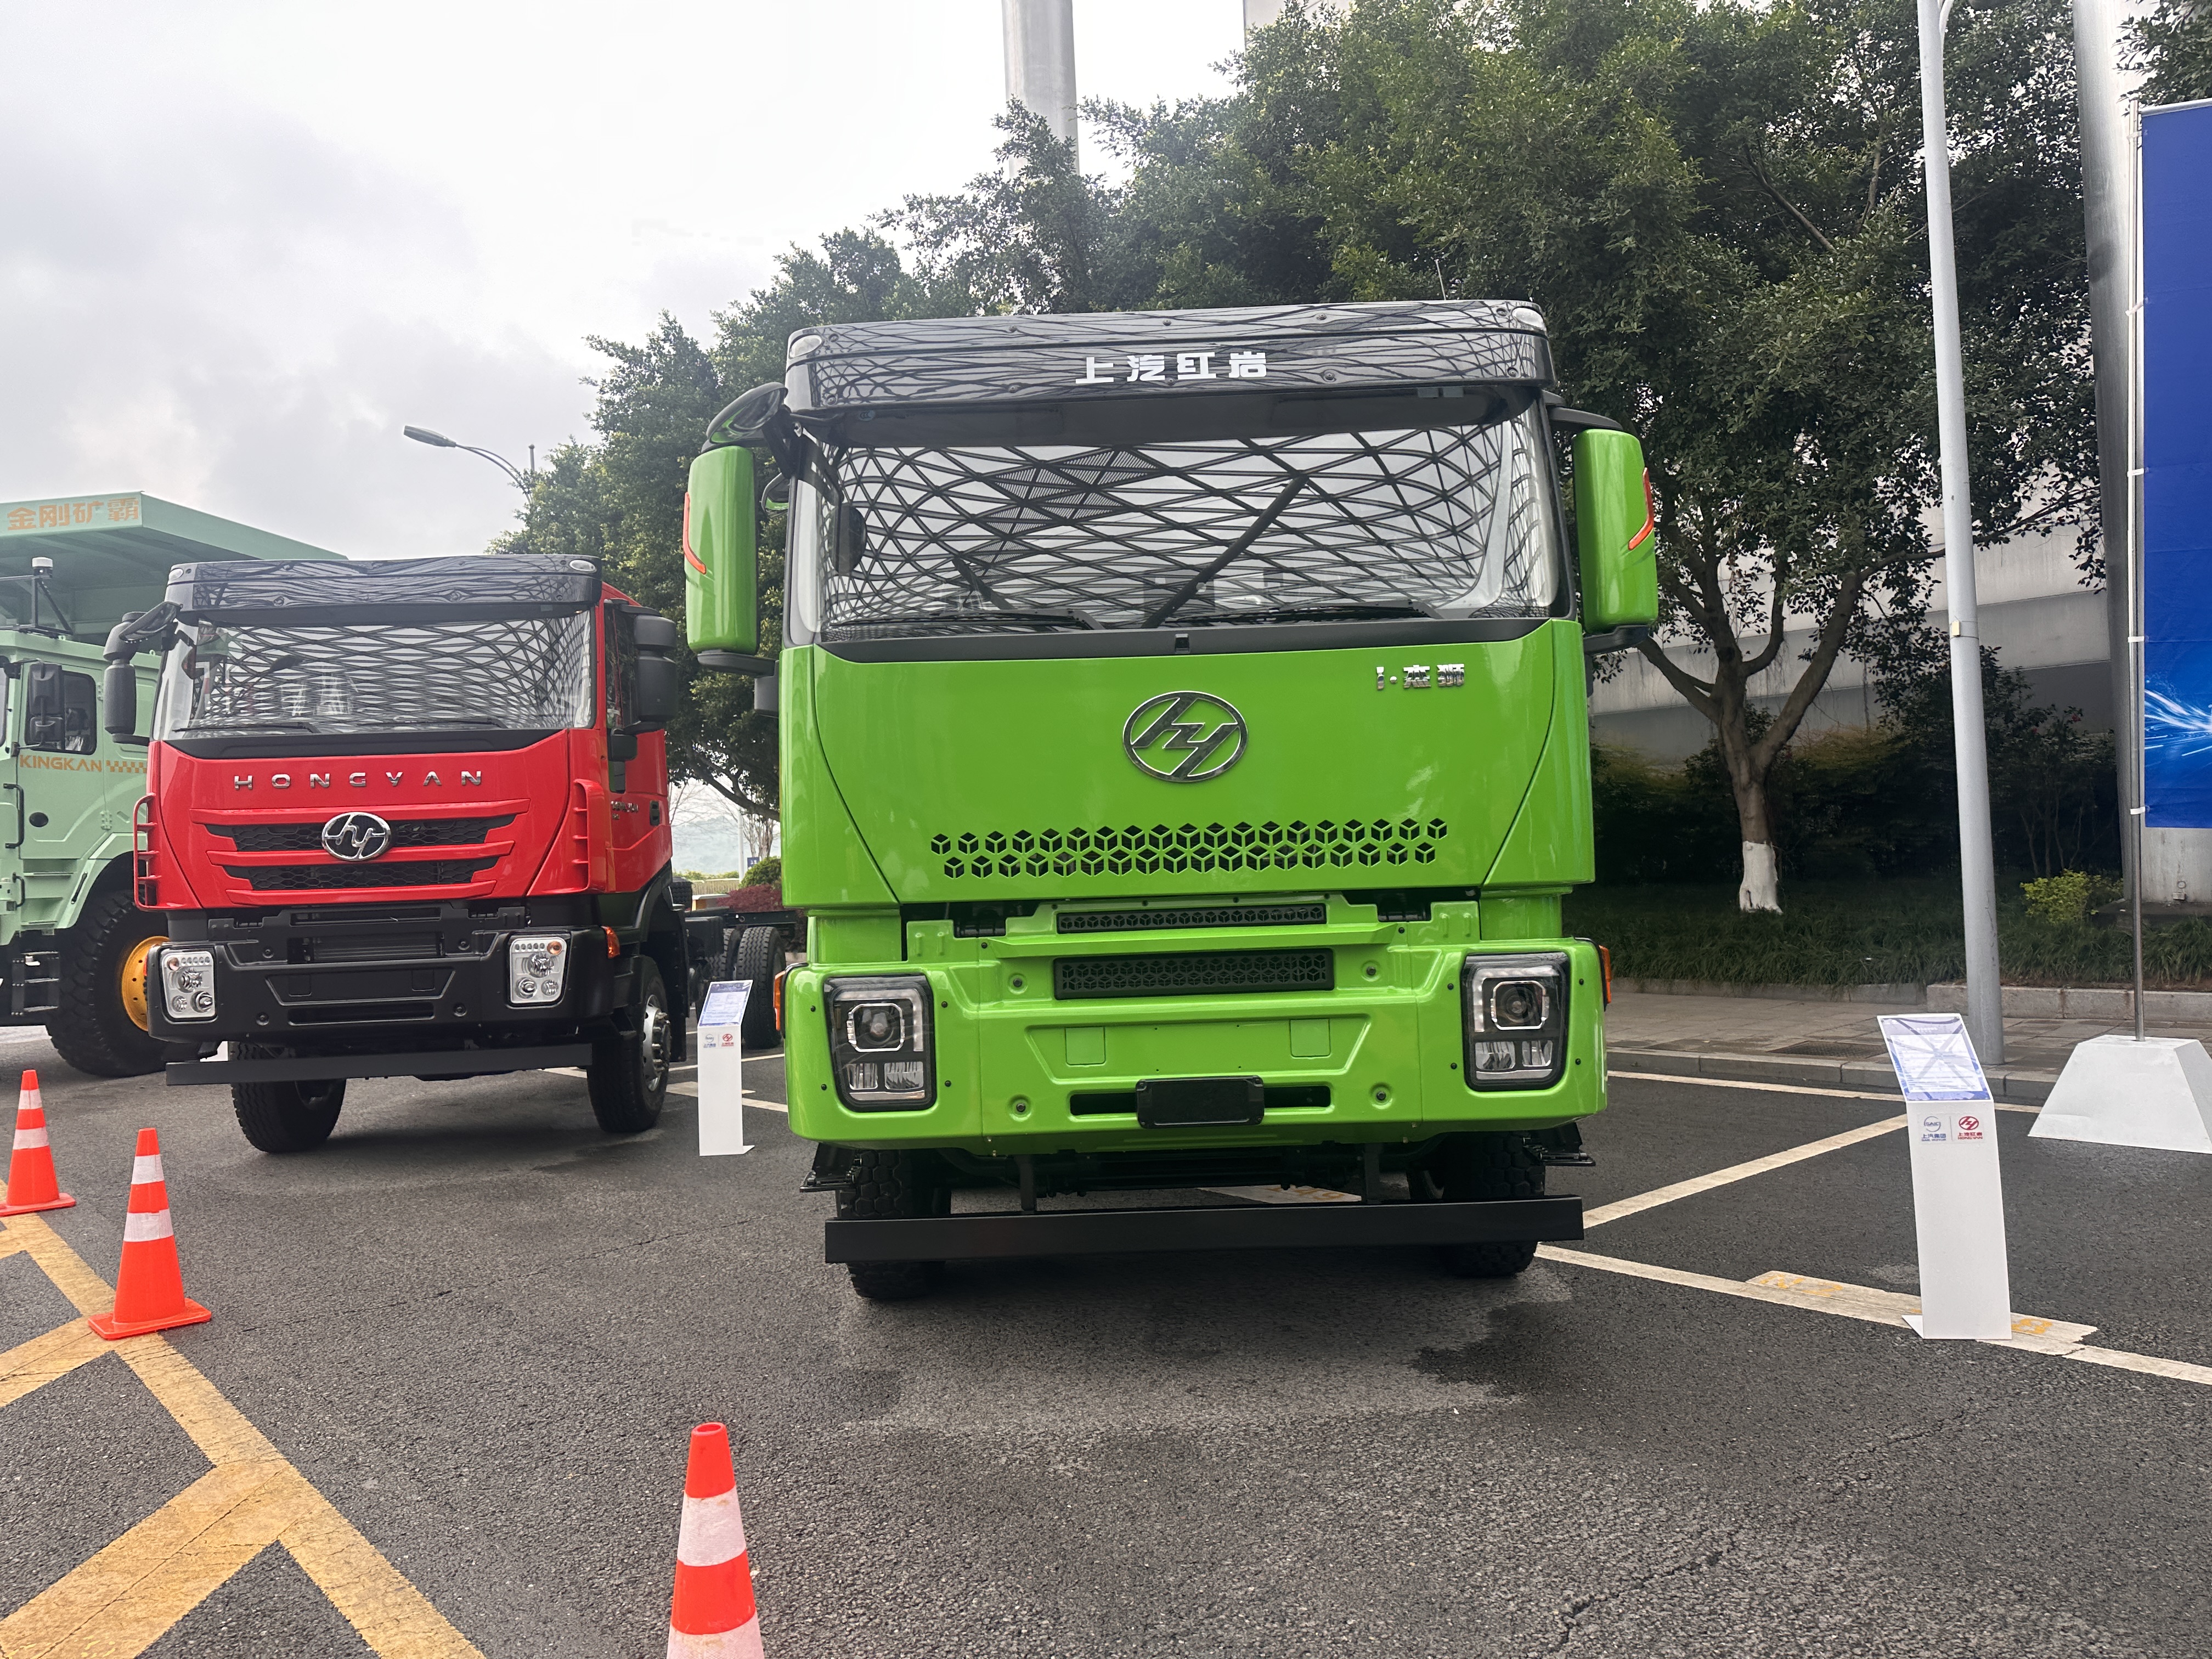
第二是经济账。电价与油价的差距在高强度作业下被放大,保养项目又明显减少;装卸等待的时间可以顺手补能,车辆利用率不降反升。再加上多地针对渣土车、搅拌车的更新政策与路权优惠,采购决策就顺理成章了。
第三是政策与考核的双重驱动。不少城市对渣土车、搅拌车实行更严格的排放与时段管理,柴油车的通行窗口被压缩;同时“绿色工地”“绿色矿山”的评级要求,让施工单位更愿意优先调度电动车。对承包方来说,能进场、能全天候作业,比单车便宜几万元更重要。
还有一个容易被忽略的因素:司机体验。工程车司机常年在颠簸、粉尘、噪声环境里工作,电动工程车没有柴油机的轰鸣与尾气,驾驶更轻快、操作更省力,招工时的吸引力反而成为加分项。
03|谁在领跑
这是一个集中度很高的市场。9月新能源自卸车销量中,前8家企业均超过100辆、前6家超过200辆,前十企业合计份额达到99.4%,其中一家头部企业月度份额超过30%。工程车用户认品牌、认服务半径,新玩家很难“插队”。
区域上,9月全国有30个省份实现新能源自卸车销售;1-9月累计销量超过千辆的省份达到12个,广东、浙江、四川等省累计超过2000辆。工程车的电动化,正从个别城市扩展到成片区域。
04|还有哪些坑
第一是补能与电网。工地多为临时用电,容量不足、配电复杂,建站比在自有厂区难得多。第二是耐用性。粉尘、泥水、颠簸路段对三电与底盘是更严苛的考验,防护等级与结构强度必须过硬。第三是残值。工程车工况重、损耗快,二手评估更难,残值曲线也更陡。
对采购方来说,选车逻辑应该从“参数表”转向“作业循环”:一趟跑多少公里、装卸等多久、在哪里补能、每天跑几个来回。把这四个问题算清楚,电动工程车的账才真正成立。
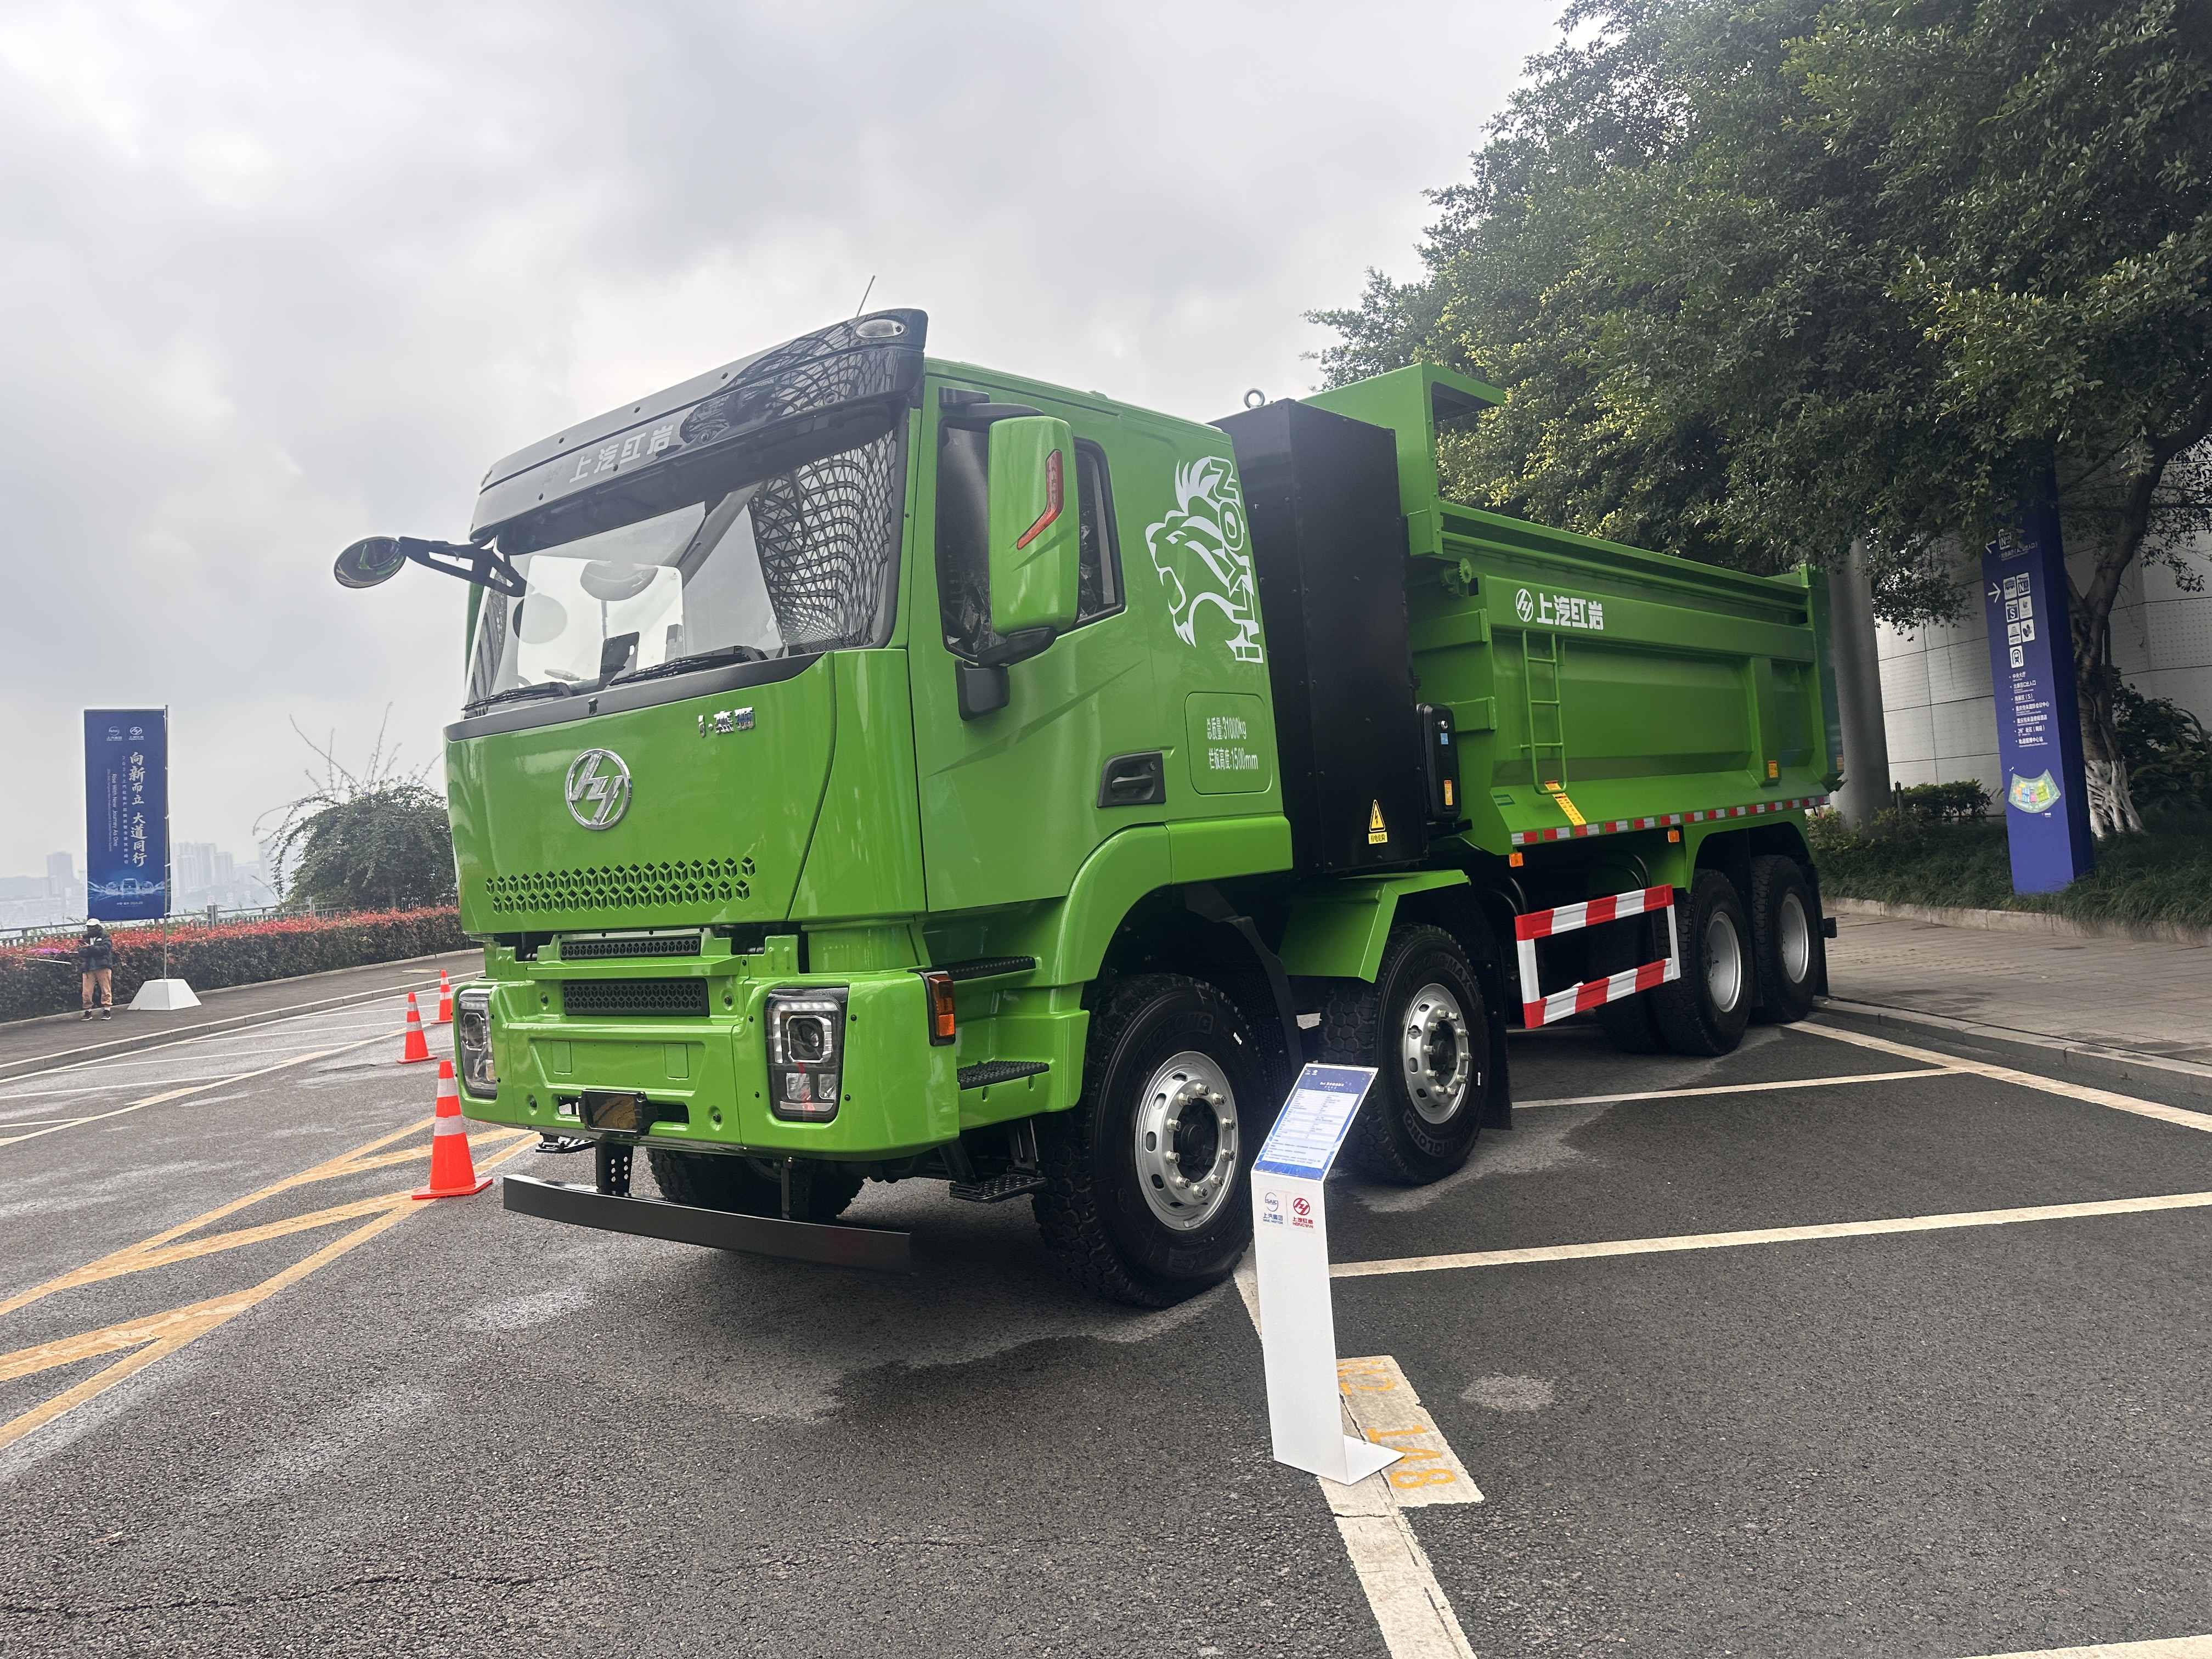
工程车不是“又一块市场”,而是重卡电动化走向规模的必经之路。