


个体货车司机该不该交社保?
 2026-10-14 16:43:08
评论 4
最近有报道提到,人社部在推动“应保尽保”,灵活就业人员参保是重点。
这几年,灵活就业人员参保确实比以前方便了:不用回老家,在干活的地方就能办;缴费档次自己选,交多交少自己定;跑平台接单的司机,有些地方也开始纳进来。这些变化是真实的。
但政策是政策,你的账是你的账。
如果你是自己买车、自己找货、拉货赚钱、亏了自己担的那种司机,这篇文章就讲三件事:这样的人到底有多少,这笔钱该不该交,如果决定交,具体怎么交。
一、这批人最大的问题,是连“有多少人”都没人统计过
先确认身份。判断标准只有一条:有没有用人单位。没有单位发工资,没有单位替你缴社保,活是自己找的,风险是自己担的——在就业统计和社保口径里,你就是灵活就业人员。
再说量级。全国货车司机总量,交通运输部常用的表述是1700万到1800万;道路货运经营业户里个体户占了大头,常见说法是七成上下。也就是说,个体司机本身就是千万量级的群体,在灵活就业人员里也是占比最大的群体之一。
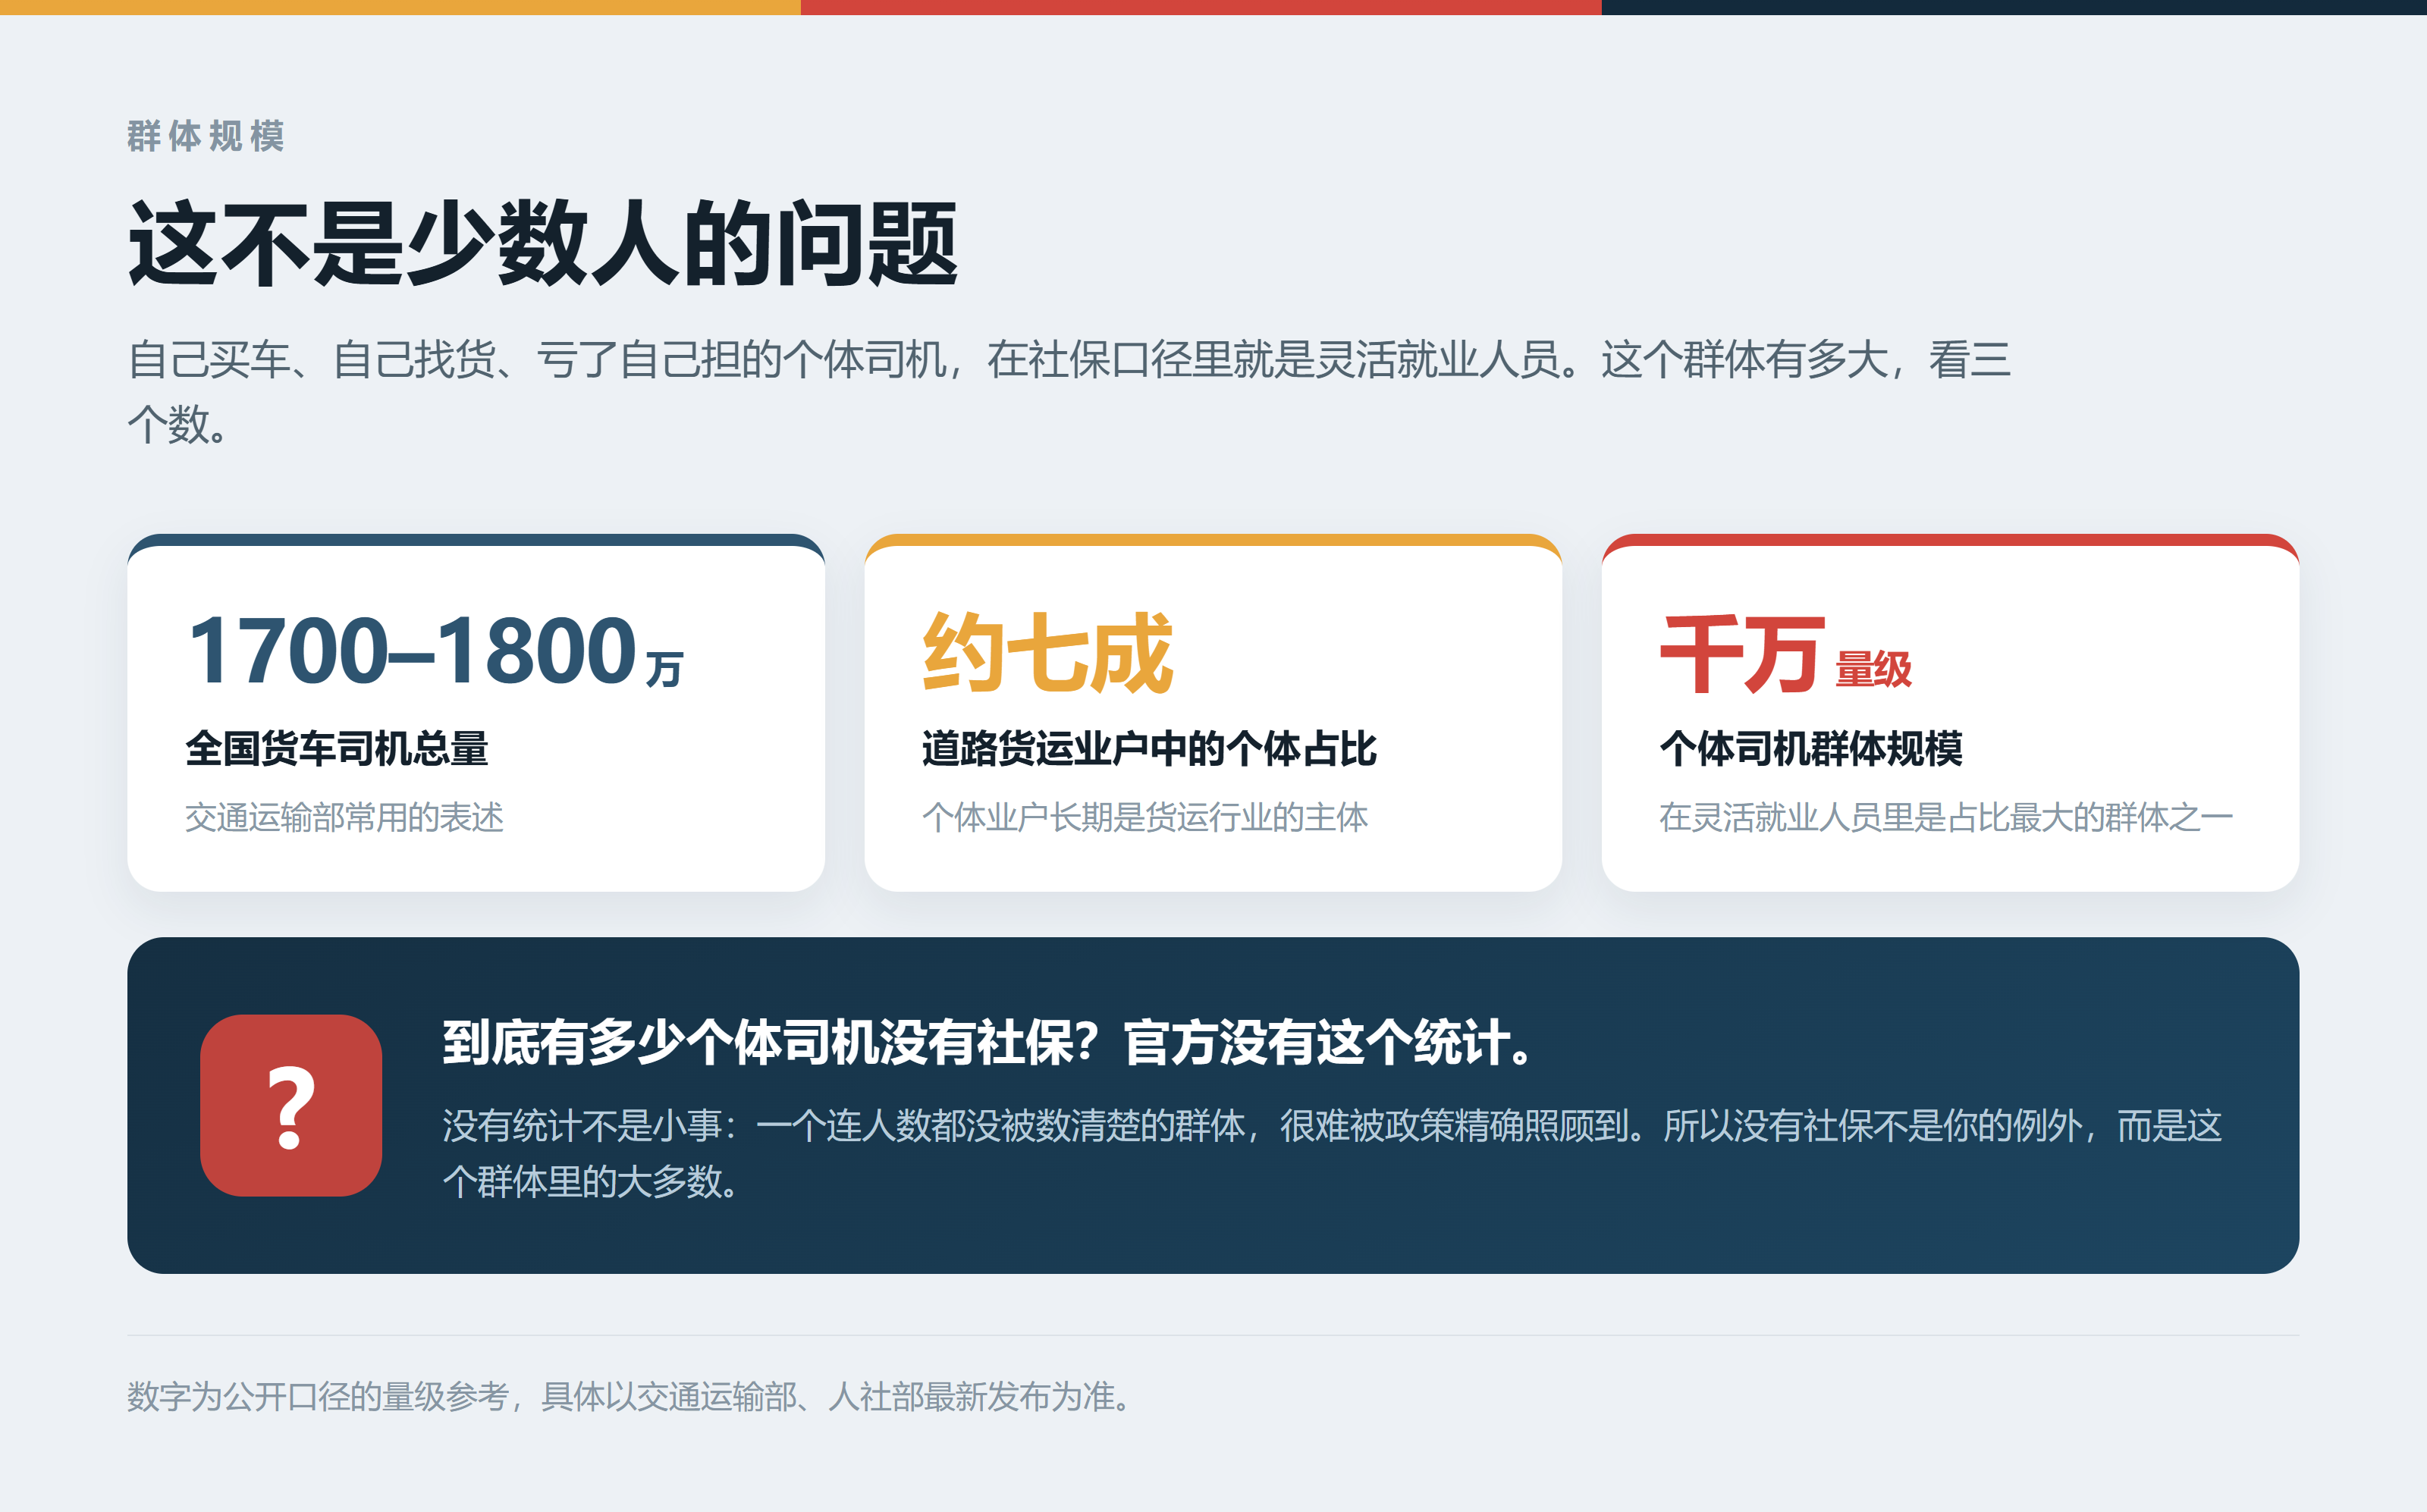
图1 个体司机在就业与社保口径中的位置
但下面这句才是重点:“到底有多少个体司机没有社保”,官方没有这个统计。
没有统计不是小事。它意味着这批人长期待在政策视野的边缘——文件里写着“应保尽保”,可到底该保谁、保多少、钱从哪儿来,一直是一笔糊涂账。一个连人数都没被数清楚的群体,很难被政策精确照顾到。
所以对你来说,结论并不模糊:没有社保不是你一个人的例外,而是这个群体里的大多数。你不是没资格,你是被漏掉了。这次政策把灵活就业人员列成重点,本质上说的就是你们。
二、该不该交:先把两件事分开
很多人把“社保”当成一个东西,其实对你来说,它是两笔完全不同的账。
第一笔是医保和意外险。一年几百块,换的是住院能报销、出了事故有一笔钱。它是所有支出里唯一一个“明天就可能用上”的,跟你年龄大小、收入高低没关系。很多卡友老家已经交了居民医保,本身就有一层底;如果这一层也没有,建议先把它补上,这是所有支出里最便宜的。
第二笔是养老保险。这笔不是“该不该”,而是“你退休前能不能凑够年限”。
先说要交多少钱,你才能判断自己扛不扛得住。按灵活就业身份缴职工养老,算法是这样:以当地社平工资为基准,你可以在60%到300%之间选一个基数,再乘以20%的缴费比例。
举个例子。假如当地社平工资是6000元:按60%基数缴,月缴费6000×60%×20%=720元,一年是8640元;按100%基数缴,月缴费1200元,一年是14400元。
各地社平工资差别不小,从五千多到一万多的都有,所以这个数只是给你一个手感。你所在城市具体多少,打12333一问就知道。
顺便给个参照:居民养老一年几百块到几千块,居民医保一年几百块。这是“兜底档”的成本,和职工养老完全不是一个量级。
现在说两条决定答案的机制。
第一条:职工养老必须缴满最低年限,退休后才能按月领钱;不满年限的不能一次性补缴,只能继续缴到够,或者转成城乡居民养老。
第二条是全文最值钱的一句:你交的那20%里,只有8%是记在你自己名下的钱,另外12%进了公共池子。如果最后因为凑不够年限要转成居民养老,能带走的只有你自己那8%——那12%就留在池子里了,跟你的名字没关系了。
这两条摆在一起,结论就清楚了:能凑够年限的人,职工养老是明显的便宜;凑不够年限的人硬交,交得越多,留在池子里的也越多。
而“够不够”这件事,这两年刚刚变难了。
最低缴费年限从2030年起会逐步由15年提高到20年,每年提高半年。这句话听着很技术,但落到人身上很具体:今年45岁的人,到退休大概还有十五到十八年。按老规矩,15年刚好够线;按新规矩,他退休那一年的门槛已经是20年了——就算他从今年开始一年不断,也可能差两三年。
所以对45岁以上的人,这道减法必须先算。算完你会发现,问题不是“要不要交”,而是“来不来得及”。
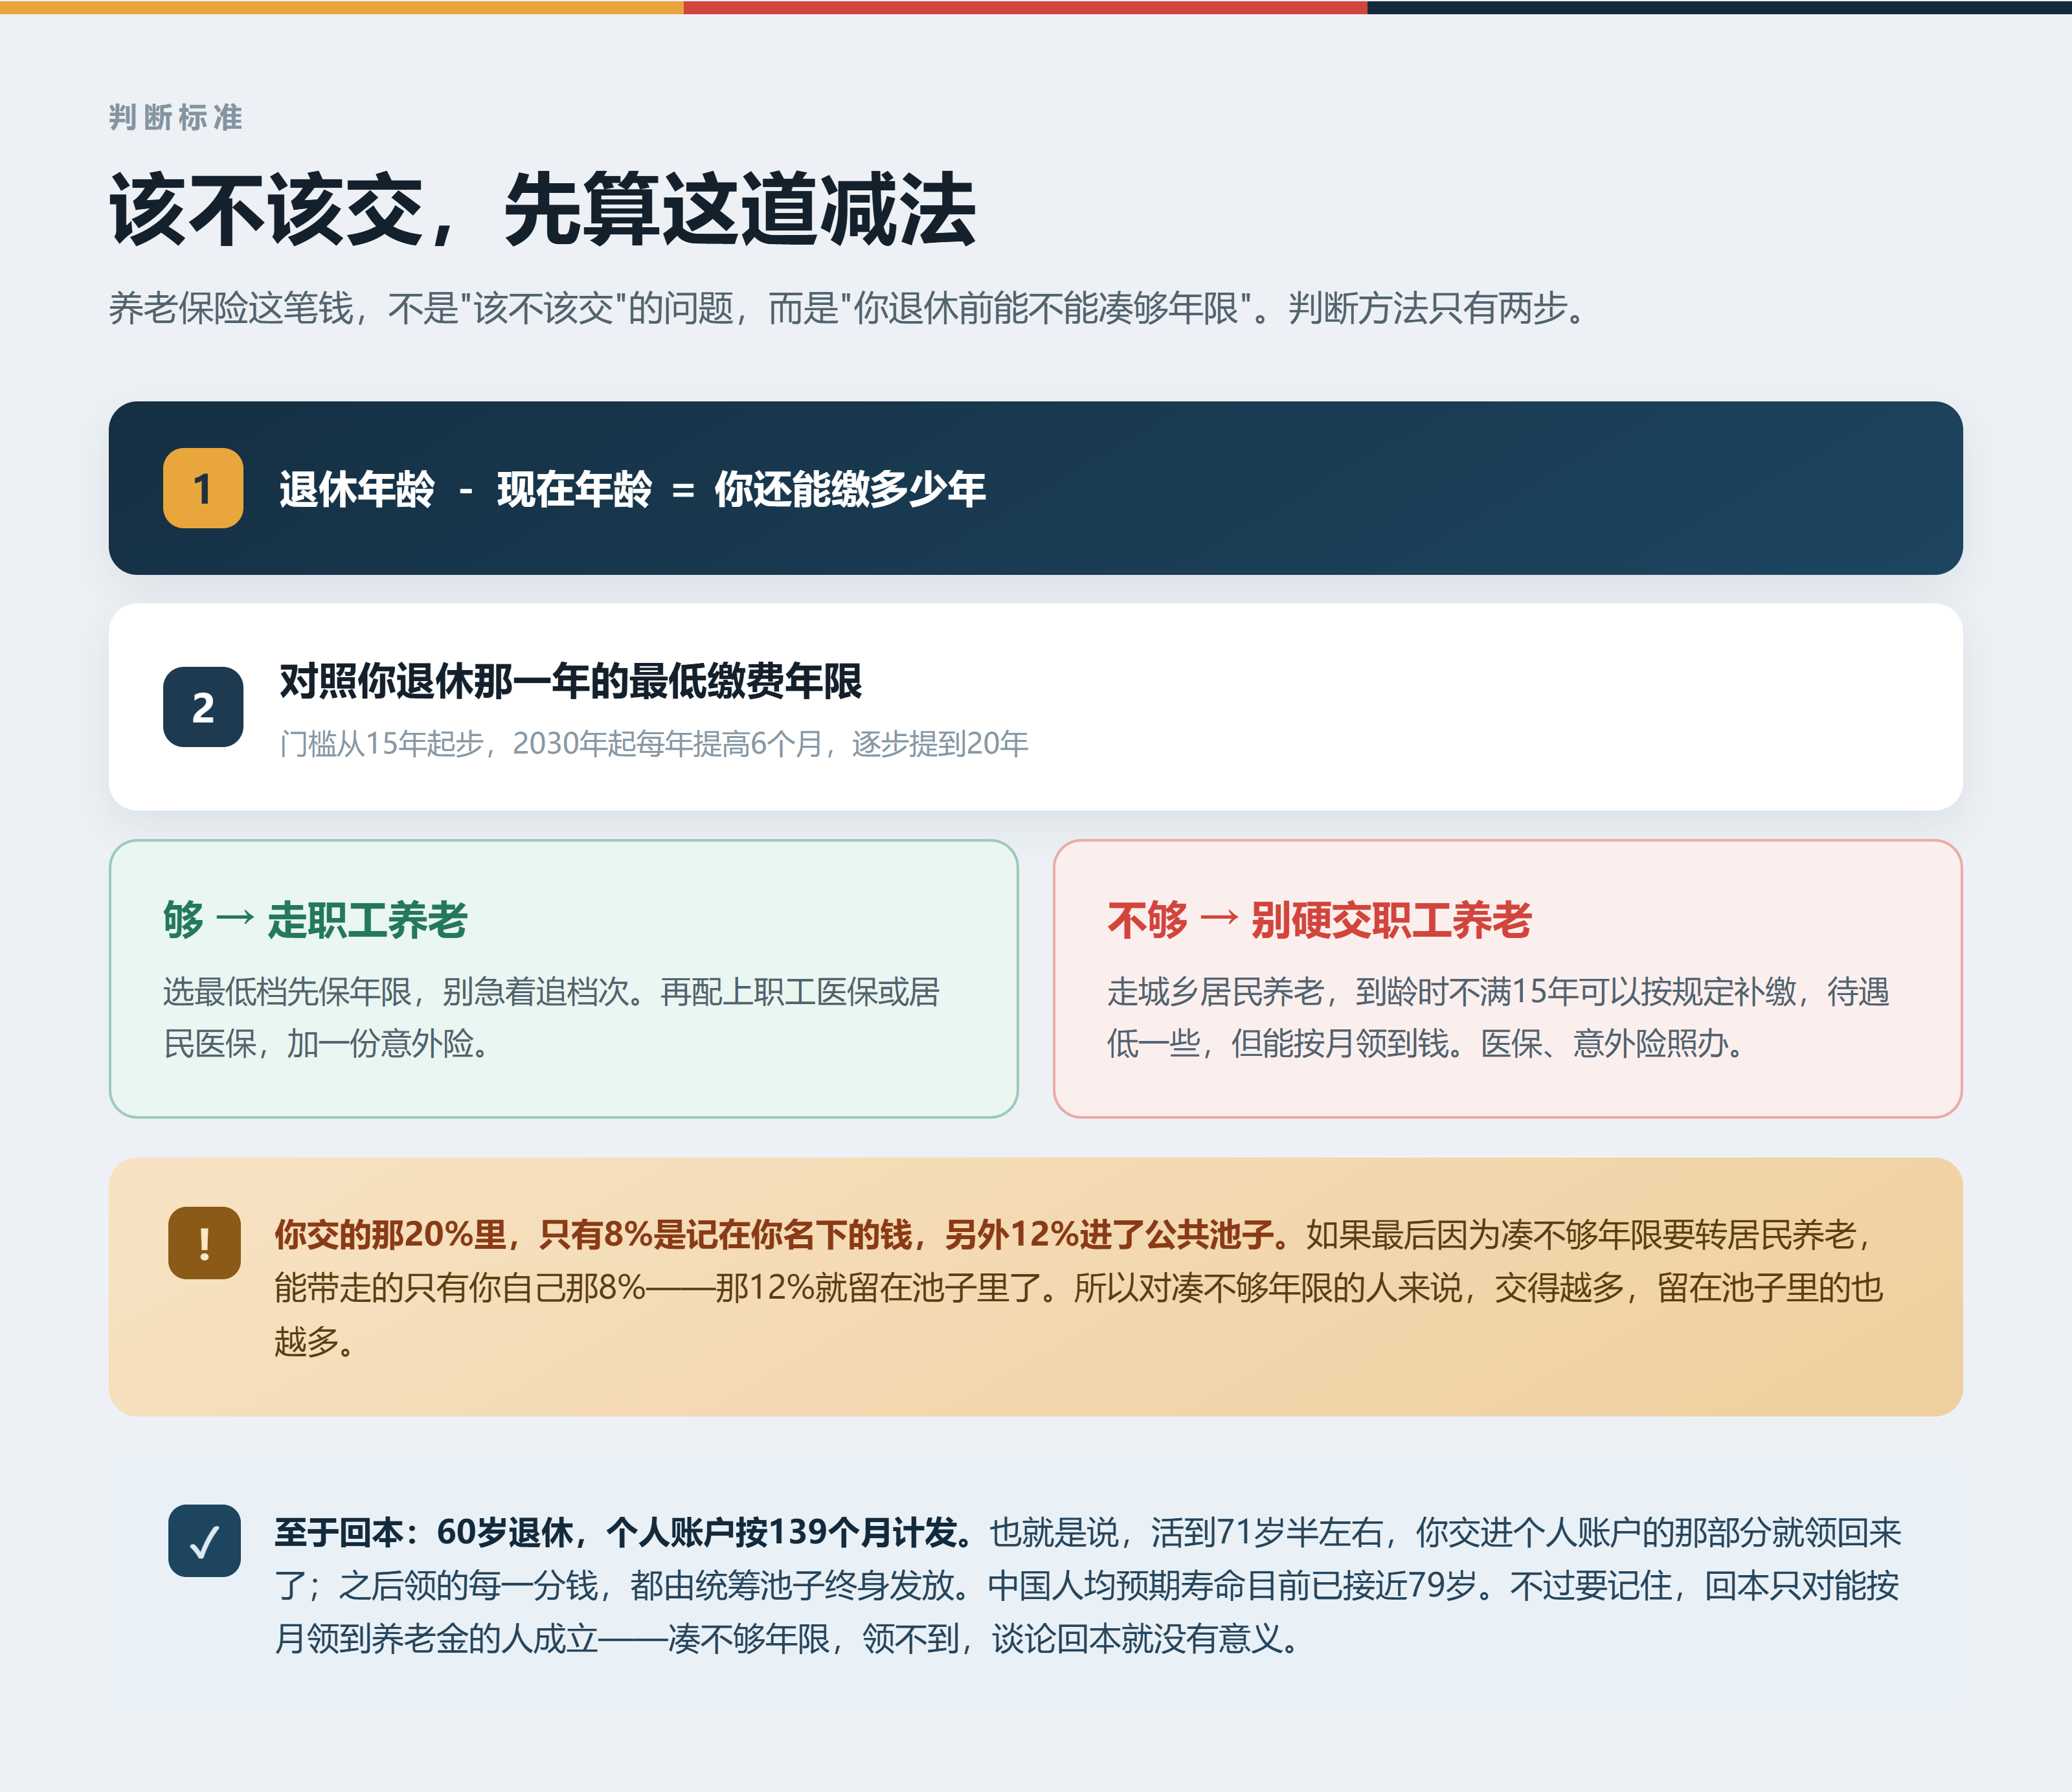
图2 该不该交,先算这道减法
怎么算?就一道减法:退休年龄减去现在的年龄,看你还有多少年;再对照你退休那一年的最低年限要求。够,走职工养老;不够,老实走居民养老。
具体到年龄段:
40岁以下——剩下的年份多,基本都凑得够。而且年限是最稀缺的资源,越早交越值。走职工养老,选最低档先保年限,配上医保和意外险。
40到50岁——先把那道减法算出来。算下来够,就当成硬任务盯住;差得不多,可以考虑一直缴到够年限。
45岁以上、怎么算都凑不够的——别硬上职工养老。走城乡居民养老,它到龄时不满15年可以按规定补缴,待遇低一些,但能按月领到钱。医保选居民医保,再加一份意外险。
50多岁、手里没余钱的——居民养老加居民医保加意外险,这三样先把底兜住,别去想职工养老了。
还要提醒一句:职工医保也有年限门槛。想退休后不再缴费还能继续享受报销,多数地方要求累计缴满20到30年,交不满的到退休后要么继续缴,要么转居民医保。所以职工医保不是“交一年算一年”的买卖,也是长周期的账。
既然要算账,那就把“回本”这件事也一并算清楚。职工养老的个人账户,是按计发月数发的:60岁退休对应139个月,也就是11年7个月。换句话说,60岁退休的人,活到71岁半左右,交进个人账户的那部分就领回来了;再往后领的每一分钱,都由统筹池子出,活到80岁、90岁照发。
现在中国人均预期寿命已经接近79岁。也就是说,从平均数看,60岁退休的人,领养老金的时间大概率比139个月更长,这笔账是能算回来的。
但有两件事要记住。第一,这是“个人账户”的口径;把进统筹的那12%也算进去,回本时间会更长,不同省份、不同缴费档次差别不小。第二,也是更要紧的:“回本”只对能按月领到养老金的人成立。如果你算下来凑不够年限,根本领不到职工养老金,谈回本就没有意义。这正是我一直说年限比档次重要的原因。
对走居民养老的人来说,回本反而更快:一年交几百到几千块,缴得少,基础养老金那部分还有财政补,60岁以后按月领,通常几年就能把本金领回来。
三、怎么交:五个动作,按顺序来
第一步,打12333,问三句话。“我在你们这儿跑运输,能不能以灵活就业身份参保?最低档每年要交多少钱?有没有就业困难人员的社保补贴?”这三句问完,你当地的答案就齐了。别问同行——同行给你的多半是隔壁省的经验。
第二步,定险种和档次。养老两条路(职工养老、居民养老),医保两条路(职工医保、居民医保)。先选最低档,把年限攒够,比把钱花在提高档次上重要。
第三步,办参保登记。线上走电子社保卡、掌上12333、当地税务App;线下走社保经办大厅、税务大厅或者街道便民中心。多数地方是“参保登记、签代扣协议、按月扣款”,养老按月或按年都行,居民医保按年缴。
第四步,记住两个时间点。居民医保有集中缴费期,一般是下半年缴下一年的,错过就得等或者有等待期;医保一旦断缴,多数地区次月起就不能报销。这笔钱哪怕手头紧也别省。
第五步,每年复盘一次。收入变了、年限攒够了、政策变了(比如在就业地参保的户籍限制陆续放开),方案就跟着调一次。十分钟的事,能省不少钱。
顺序就是:先医保,再意外险,最后养老。钱不够的时候这个顺序不能反——前面的钱是保明天的,后面的钱是保二十年以后的。
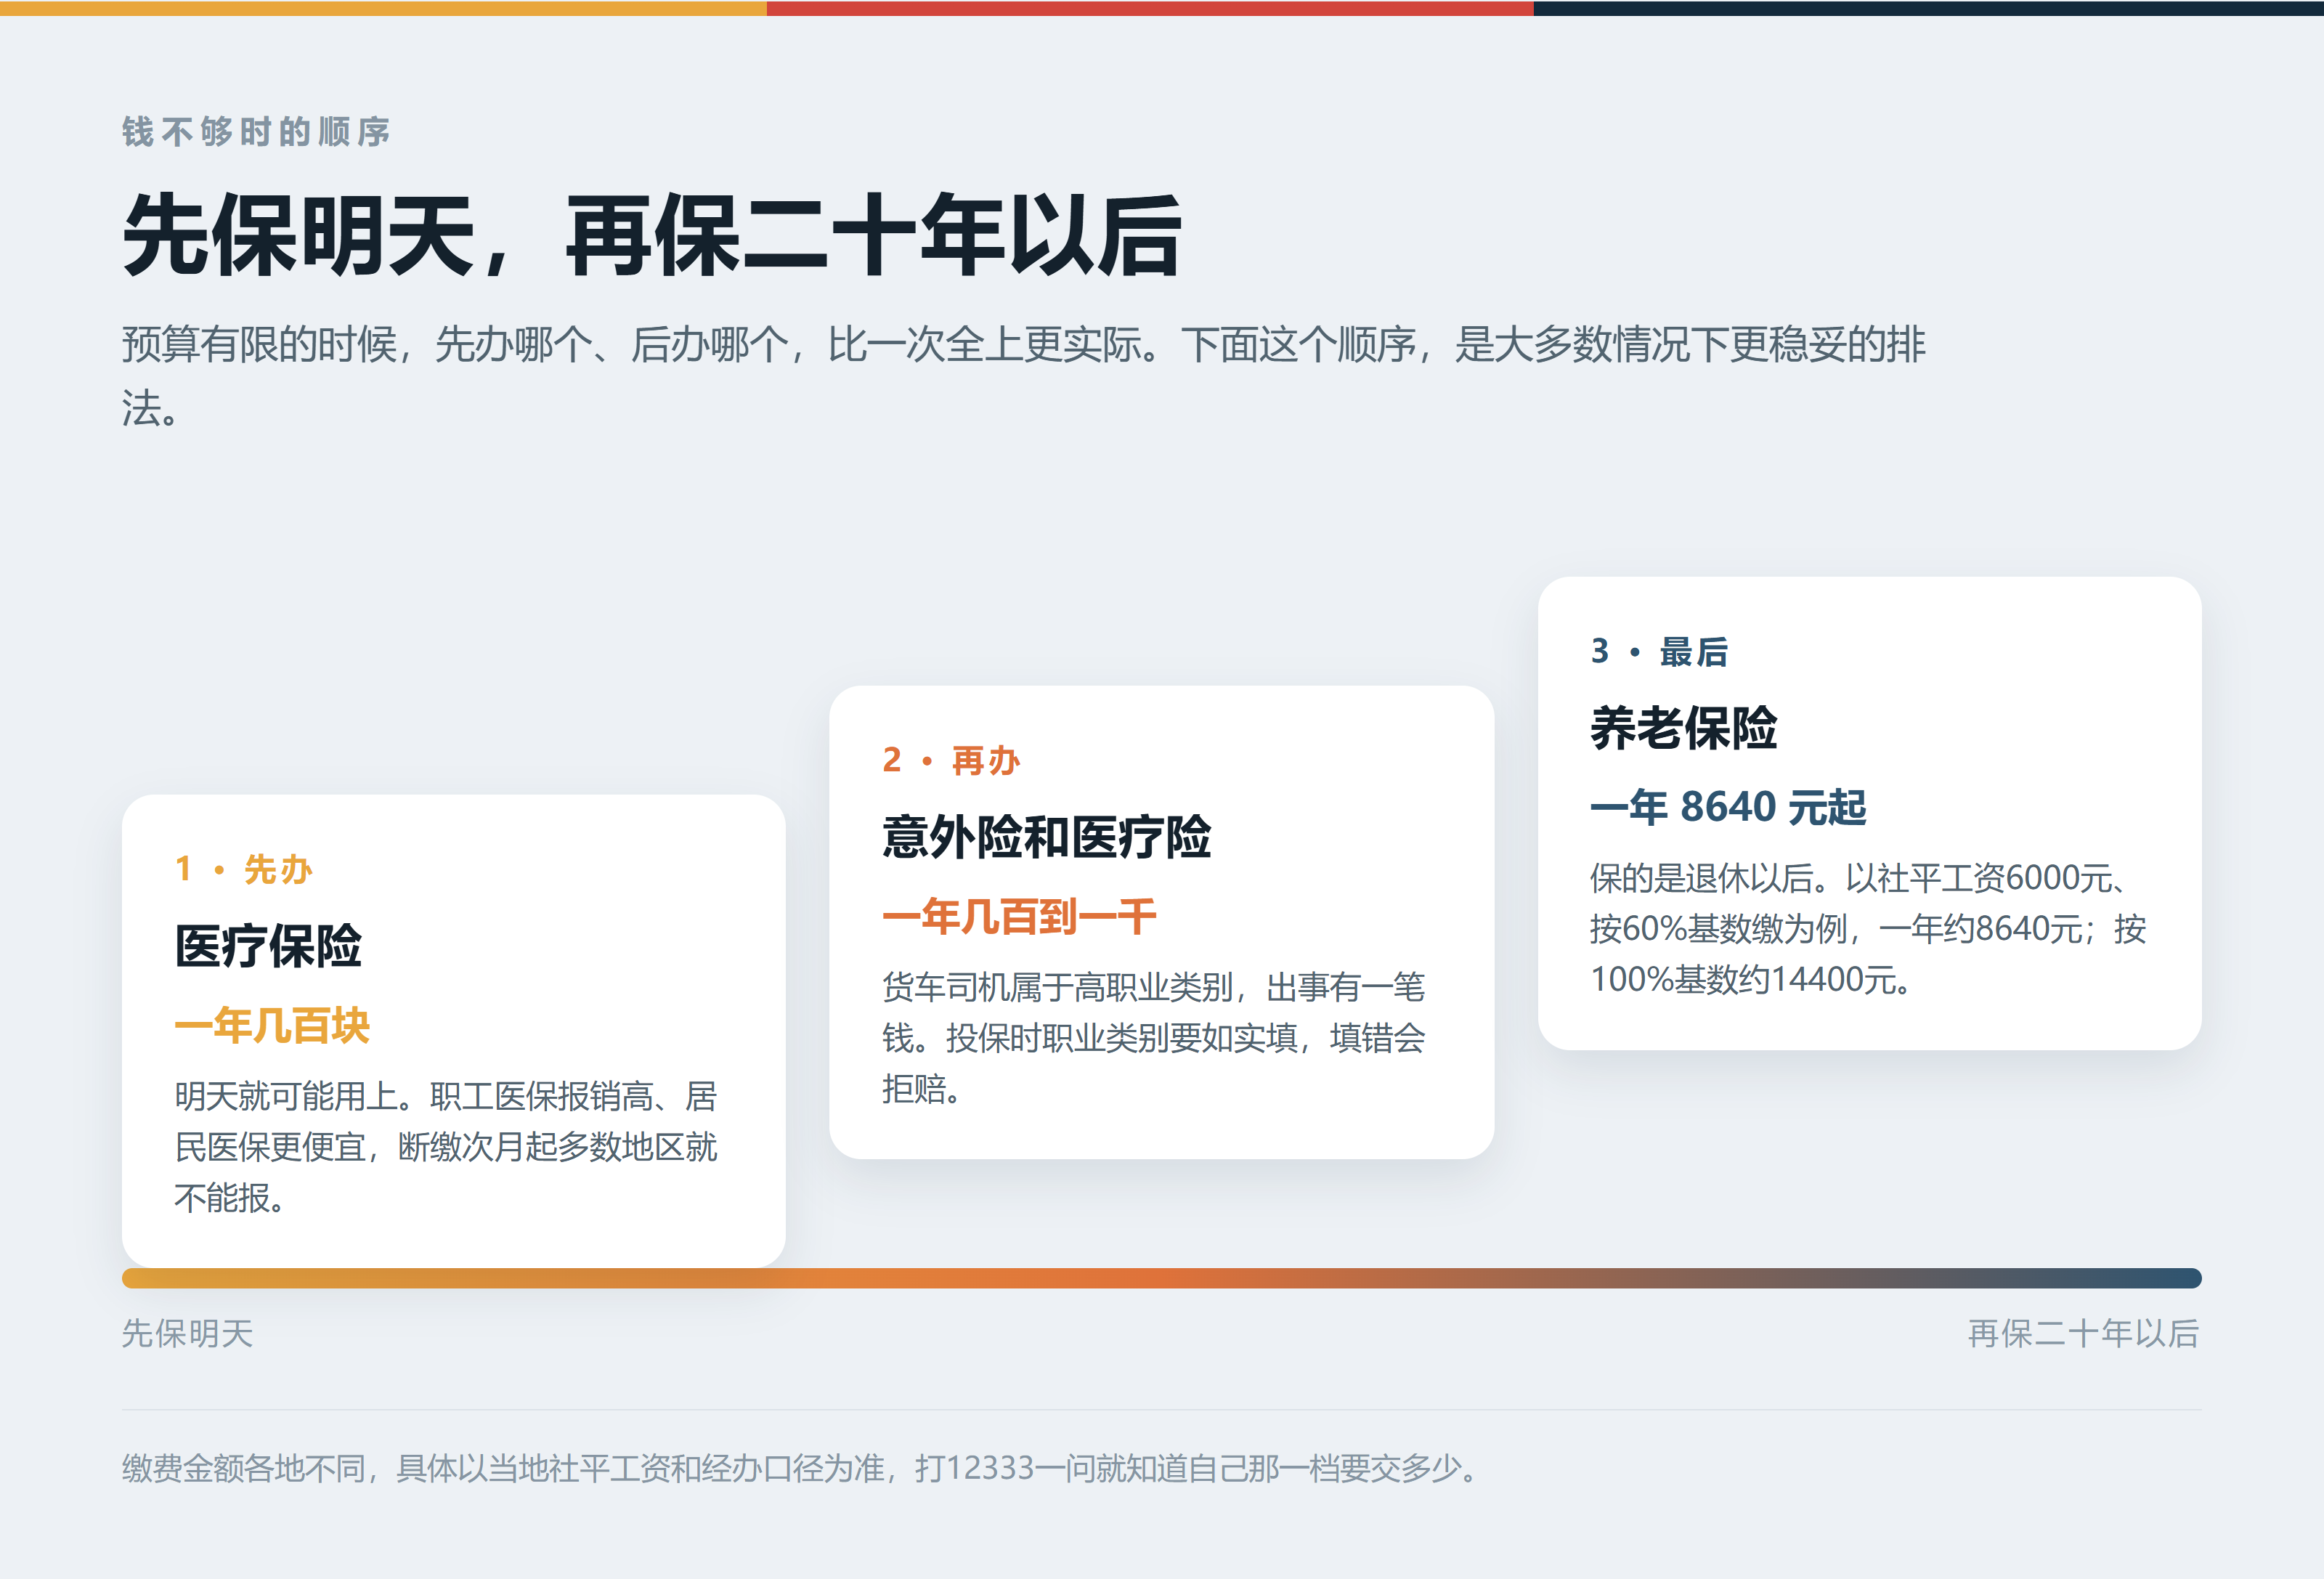
图3 钱不够时的缴费顺序
最后
有句话得说在前面:这篇文章不是劝你交社保。对很多卡友来说,这笔钱确实是负担。很多个体司机本身就是农民,老家有地,居民医保一年四百块左右一直交着,有的还交了居民养老——这本身就是一层底,不是“裸奔”。要不要再往上加保障,是每个人按自己的账本做的选择,没有标准答案。
如果一定要给一个顺序,我只说三条。第一,居民医保别断。一年四百块左右,是最便宜的安全网,住院能报一部分。它的意义不在于划算,而在于防止一件小事把一个家拖垮。
第二,有余力再加一份意外险。一年几百块,货车司机是高职业类别,出事有一笔钱,家里人至少不用一边办丧事一边借钱。
第三,养老这笔钱,交得起、并且算下来够年限,就交;交不起,别硬撑。不要为了凑年限去借钱,更不要找中介代缴。把钱留在车况、家庭应急和孩子身上,也是一种理性的选择。
政策在动,这是好事。但要不要跟着动,是你自己的事——交有交的道理,不交有不交的道理,没有哪条路是标准答案。我不劝你交,我只希望你在做决定之前,知道自己在放弃什么、又保住了什么。
我是涛哥,就爱聊点儿大实话。你们老家那边,居民医保一年交多少钱?评论区聊聊。